สต็อกปลายปีเป็นตัวเลขเดียวที่เปลี่ยนกำไรของกิจการได้ทันที นับผิดไปหลักแสน กำไรก็ผิดไปหลักแสน เจ้าของ SME จึงมักมีคำถามเดียวกันว่า ต้องนับวันไหน ใช้แบบฟอร์มอะไร และถ้านับแล้วไม่ตรงกับในระบบต้องทำอย่างไร บทความนี้ตอบทั้งสามข้อเป็นขั้นตอนและตาราง สำหรับบริษัทและห้างหุ้นส่วนที่มีสินค้า
สรุปเร็ว: ให้นับสต็อกตรงวันสุดท้ายของรอบบัญชี (ส่วนใหญ่คือ 31 ธ.ค.) ถ้านับวันนั้นไม่ได้ ให้นับวันที่ใกล้ที่สุด แล้วปรับยอดด้วยรายการรับเข้าและจ่ายออกระหว่างวันนับกับวันสิ้นปี ใช้ใบตรวจนับที่มีรหัสสินค้า จำนวนที่นับได้ ผู้นับ ผู้ตรวจ และวันที่ ถ้าสต็อกไม่ตรง ให้นับซ้ำและไล่เอกสารก่อนอย่าแก้ตัวเลขให้ตรงเอง เพราะถ้าเป็นผู้จด VAT และสินค้าขาดจากรายงานสินค้าและวัตถุดิบจริง กฎหมายถือเป็นการขาย ต้องเสีย VAT จากราคาตลาด และมีเบี้ยปรับ และการรู้สาเหตุก็ไม่ได้ทำให้พ้น VAT เสมอไป ส่วนมูลค่าในงบทางภาษีใช้ราคาทุนหรือราคาตลาด แล้วแต่อย่างใดจะน้อยกว่า ตามมาตรา 65 ทวิ (6) แห่งประมวลรัษฎากร
ต้องนับสต็อกวันไหน
คำตอบสั้น ๆ คือ นับตรงวันสุดท้ายของรอบบัญชี
มาตรา 65 ทวิ (6) แห่งประมวลรัษฎากรให้คำนวณราคาสินค้าคงเหลือ "ในวันสุดท้ายของรอบระยะเวลาบัญชี" ตัวเลขในงบจึงต้องเป็นยอด ณ วันนั้น แต่มาตรานี้ไม่ได้ระบุว่าต้องลงมือนับในวันนั้นเป๊ะ
รอบบัญชีของกิจการอาจไม่ได้จบวันที่ 31 ธ.ค. ให้ยึดวันปิดบัญชีของกิจการเอง ปีนี้ 31 ธ.ค. 2569 ตรงกับวันพฤหัสบดี และเป็นวันที่หลายกิจการหยุด ควรเลือกวิธีให้เหมาะกับหน้างาน
| วิธี | เหมาะกับ | สิ่งที่ต้องทำเพิ่ม |
|---|---|---|
| นับวันสุดท้ายของรอบบัญชี | ร้านหรือคลังที่หยุดรับ-จ่ายสินค้าได้ | ไม่ต้องปรับยอด ได้ตัวเลขตรงที่สุด |
| นับก่อนวันสุดท้าย | กิจการที่ต้องเปิดขายจนถึงสิ้นปี | บวกรับเข้า หักจ่ายออก จากวันนับถึงวันสิ้นปี |
| นับหลังวันสุดท้าย | กิจการที่หยุดยาวช่วงปีใหม่ | ย้อนกลับ หักรับเข้า บวกจ่ายออก จากวันสิ้นปีถึงวันนับ |
ยิ่งห่างจากวันสิ้นปี ยิ่งต้องพึ่งเอกสารมาก ควรนับห่างไม่กี่วัน และตกลงกับผู้ทำบัญชีและผู้สอบบัญชีล่วงหน้า
ตัวอย่างสมมติ (หน่วยเป็นชิ้น)
| รายการ | นับก่อน (29 ธ.ค.) | นับหลัง (4 ม.ค.) |
|---|---|---|
| ยอดที่นับได้ | 480 | 500 |
| รับเข้าระหว่างช่วง | +50 | -40 |
| จ่ายออกระหว่างช่วง | -30 | +20 |
| ยอด ณ 31 ธ.ค. | 500 | 480 |
ทำไมสต็อกปลายปีกระทบกำไรโดยตรง
ต้นทุนขายคำนวณจากสูตรนี้
ต้นทุนขาย = สินค้าคงเหลือต้นงวด + ซื้อ - สินค้าคงเหลือปลายงวด
ปลายงวดน้อยลงเท่าไร ต้นทุนขายสูงขึ้นเท่านั้น และกำไรลดลงเท่ากัน
| ตัวอย่างสมมติ (บาท) | นับได้ 400,000 | นับได้ 350,000 |
|---|---|---|
| ต้นงวด | 300,000 | 300,000 |
| ซื้อระหว่างปี | 1,200,000 | 1,200,000 |
| ปลายงวด | (400,000) | (350,000) |
| ต้นทุนขาย | 1,100,000 | 1,150,000 |
สต็อกต่างกัน 50,000 บาท กำไรในงบก็ต่างกัน 50,000 บาท ผู้สอบบัญชีจึงให้ความสำคัญกับรายการนี้ และบางครั้งขอเข้าสังเกตการณ์การนับ
ต้องนับอะไร และไม่ต้องนับอะไร
หลักคิดคือ นับสิ่งที่เป็นของกิจการ ไม่ใช่สิ่งที่อยู่ในคลัง
| รายการ | นับรวมไหม | สิ่งที่ต้องทำ |
|---|---|---|
| สินค้าสำเร็จรูป สินค้าซื้อมาขาย | นับ | นับตามรหัสและหน่วยในระบบ |
| วัตถุดิบ งานระหว่างทำ | นับ | ระบุขั้นการผลิตของงานระหว่างทำ |
| สินค้าฝากขายที่ร้านอื่น | นับรวม | ขอยอดยืนยันจากผู้รับฝาก |
| สินค้าของคนอื่นที่ฝากไว้กับเรา | ไม่นับ | แยกพื้นที่และติดป้ายให้ชัด |
| สินค้าที่บันทึกขายแล้ว แต่ลูกค้ายังไม่มารับ | แยกไว้ | แจ้งผู้ทำบัญชี กันนับซ้ำกับยอดขาย |
| สินค้าที่ซื้อแล้วและอยู่ระหว่างขนส่ง | ดูเงื่อนไขการซื้อ | แจ้งผู้ทำบัญชีพร้อมเอกสารซื้อ |
| สินค้าชำรุด หมดอายุ ขายไม่ได้ | นับแยก | ถ่ายรูปและจดสาเหตุ |
ของใช้สำนักงานที่ไม่ได้ซื้อมาขายหรือผลิต ไม่ใช่สินค้าคงเหลือ ไม่ต้องรวมในใบนับสินค้า
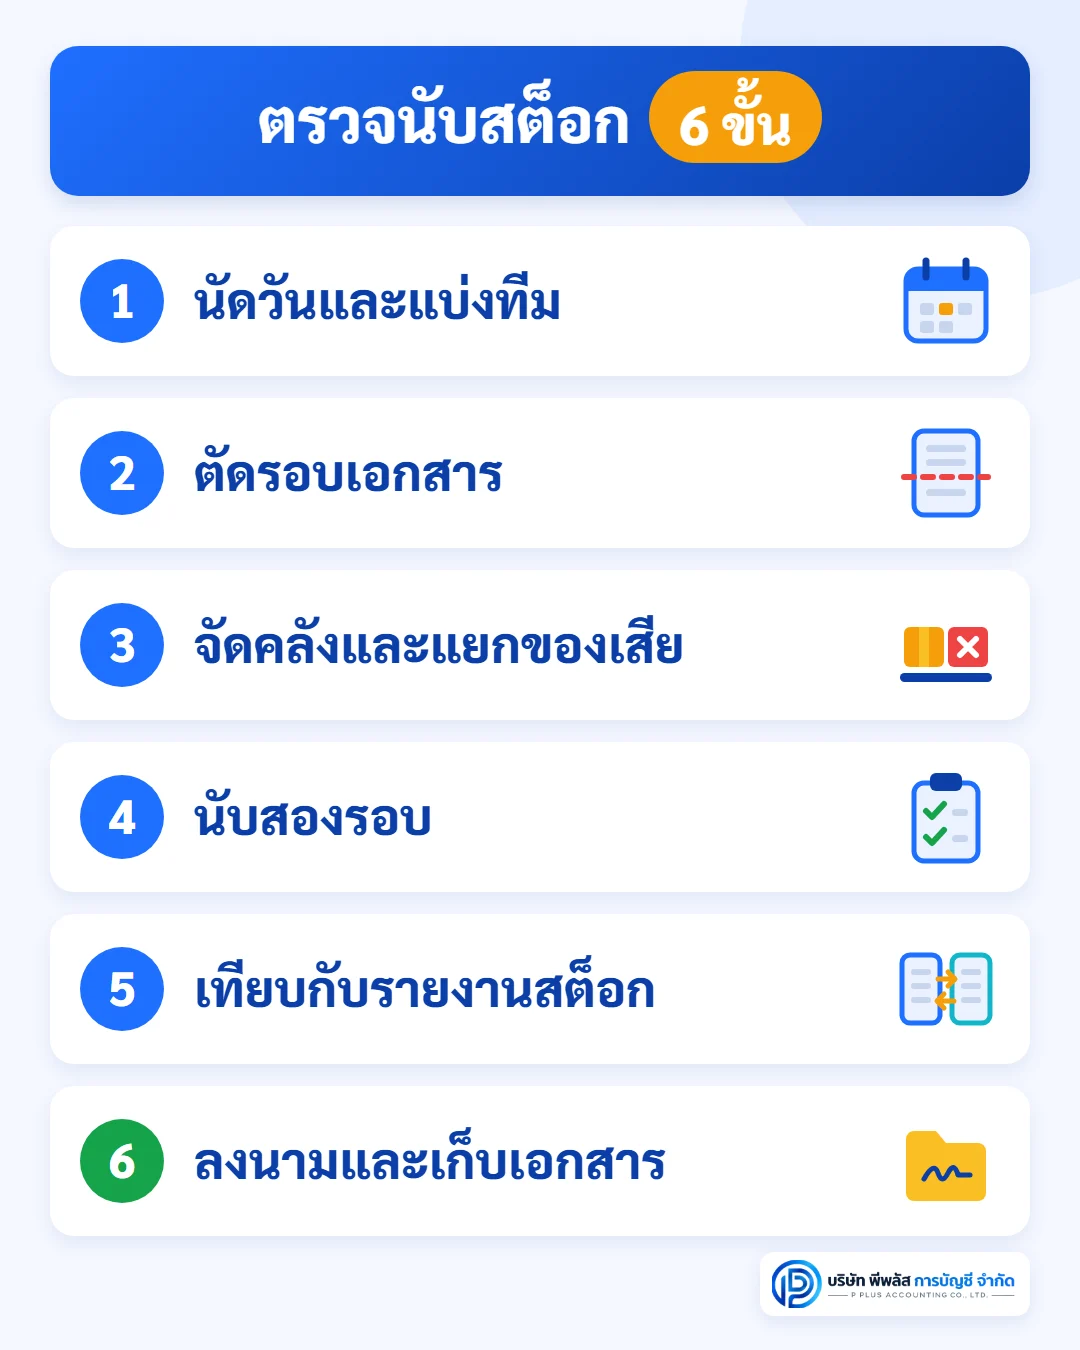
ขั้นตอนตรวจนับสต็อก 6 ขั้น
| ขั้น | เมื่อไร | ทำอะไร |
|---|---|---|
| 1. นัดวันและแบ่งทีม | ภายใน พ.ย. | เลือกวันนับ จับคู่คนนับกับคนจด ให้คนที่ไม่ได้ดูแลคลังร่วมนับ แจ้งผู้ทำบัญชีและผู้สอบบัญชี |
| 2. ตัดรอบเอกสาร | ก่อนวันนับ | จดเลขที่ใบส่งของ ใบรับของ และใบกำกับภาษีฉบับสุดท้ายก่อนนับ |
| 3. จัดคลัง | 1-3 วันก่อนนับ | รวมสินค้าชนิดเดียวกัน แยกของเสียและของคนอื่น ติดป้ายรหัส |
| 4. นับสองรอบ | วันนับ | หยุดรับ-จ่ายสินค้าถ้าทำได้ รอบแรกนับ รอบสองสุ่มนับซ้ำโดยอีกคน |
| 5. เทียบกับรายงาน | หลังนับทันที | นำจำนวนจริงเทียบรายงานสต็อก รายการที่ต่างให้นับใหม่ระหว่างสินค้ายังอยู่ครบ |
| 6. ลงนามและเก็บเอกสาร | จบงาน | ผู้นับ ผู้ตรวจ และผู้มีอำนาจลงชื่อ ส่งสำเนาให้ผู้ทำบัญชี |
ขั้นที่ 2 สำคัญที่สุด ถ้าไม่ตัดรอบเอกสาร สินค้าที่ส่งออกไปแล้วแต่ยังไม่บันทึกขาย จะดูเหมือนสินค้าขาดทันที
ใบตรวจนับสต็อกต้องมีอะไร
ประมวลรัษฎากรไม่ได้กำหนดแบบฟอร์มใบตรวจนับ หลายกิจการใช้ Excel หรือกระดาษ แต่ควรตรวจย้อนกลับได้ ตัวอย่างหัวตารางมีดังนี้
| ลำดับ | รหัสสินค้า | ชื่อสินค้า | หน่วย | ที่เก็บ | ยอดนับได้ | สภาพ | หมายเหตุ |
|---|---|---|---|---|---|---|---|
| 1 | A-001 | สินค้าตัวอย่าง | ชิ้น | ชั้น 3 | 120 | ปกติ | |
| 2 | A-002 | สินค้าตัวอย่าง | กล่อง | ชั้น 4 | 8 | ชำรุด 2 | มีรูปถ่าย |
ท้ายใบควรมีวันที่นับ เลขที่ใบ ชื่อผู้นับ ผู้ตรวจ และผู้มีอำนาจ พร้อมเลขเอกสารฉบับสุดท้ายที่ตัดรอบไว้
เคล็ดลับเล็ก ๆ คือไม่ควรพิมพ์ยอดในระบบลงในใบนับ คนนับจะได้นับจริง ไม่ใช่นับให้ตรงกับตัวเลข ใบเดิมที่จดผิดให้ขีดฆ่าแล้วลงชื่อกำกับ อย่าลบทิ้ง และเก็บใบนับไว้พร้อมเอกสารบัญชีของปีนั้น
ผู้จด VAT ต้องดูรายงานสินค้าและวัตถุดิบด้วย
ผู้ประกอบการจดทะเบียน VAT ที่ขายสินค้า มีหน้าที่จัดทำรายงานสินค้าและวัตถุดิบตามมาตรา 87 (3) ซึ่งต้องมีรายการตามแบบของกรมสรรพากร และทำแยกตามสถานประกอบการ รายงานสต็อกจากโปรแกรมจึงอาจไม่ครบ ควรให้ผู้ทำบัญชีตรวจ
| เรื่อง | สิ่งที่กฎหมายกำหนด |
|---|---|
| ใครต้องทำ | ผู้จด VAT ที่ประกอบกิจการขายสินค้า กิจการบริการอย่างเดียวไม่ต้องทำ |
| ลงรายการเมื่อไร | ภายใน 3 วันทำการนับแต่วันที่รับมาหรือจ่ายไป |
| ต้องมีอะไร | อย่างน้อยตามแบบที่แนบท้ายประกาศอธิบดี ได้แก่ ชื่อสินค้า ชนิดหรือขนาด วันที่ เลขที่ใบสำคัญรับหรือจ่าย และปริมาณรับ จ่าย คงเหลือ โดยลงตามปริมาณที่รับมาหรือจ่ายไปจริง และมีเอกสารประกอบ |
| เก็บนานเท่าไร | ไม่น้อยกว่า 5 ปีนับแต่วันทำรายงาน |
รายงานนี้สำคัญกว่าที่หลายกิจการคิด เพราะคำว่า "สินค้าขาด" ทางภาษีวัดจากรายงานฉบับนี้ ถ้าลงรายการไม่ทันหรือไม่ครบ ยอดในรายงานจะไม่ตรงกับของจริง แม้สินค้าจะไม่ได้หายไปไหน
สต็อกไม่ตรงก่อนปิดงบ ทำอย่างไร
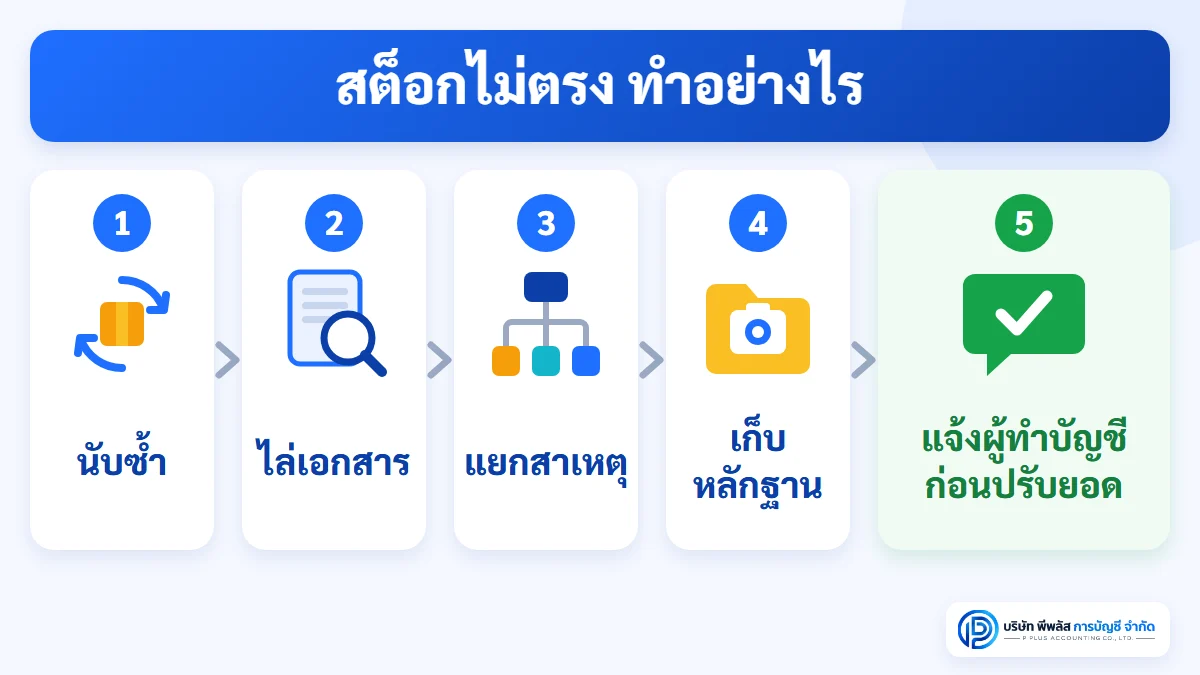
ทำตามลำดับนี้ อย่าเริ่มจากการแก้ตัวเลข
- นับซ้ำเฉพาะรายการที่ต่าง โดยให้อีกคนนับ
- ไล่เอกสารระหว่างวันตัดรอบ ใบส่งของ ใบรับของ ใบลดหนี้ และการคืนสินค้า
- แยกสาเหตุตามตารางด้านล่าง
- เก็บหลักฐาน เช่น ใบแจ้งความ รูปถ่าย หรือบันทึกการอนุมัติ
- แจ้งผู้ทำบัญชีก่อนปรับยอด เพราะแต่ละสาเหตุมีผลทางภาษีต่างกัน
ส่วนใหญ่ผลต่างมาจากเรื่องที่แก้ได้ เช่น
| สิ่งที่พบ | จุดที่ควรตรวจ |
|---|---|
| ขาดบางรหัส เกินบางรหัส | รหัสสลับ หรือขายผิดรหัส |
| ขาดเป็นจำนวนเท่าของแพ็ก | หน่วยนับไม่ตรงกัน เช่น ชิ้นกับกล่อง |
| ขาดช่วงปลายเดือน | ส่งของแล้วแต่ยังไม่ออกเอกสารขาย |
| เกินช่วงปลายเดือน | รับของแล้วแต่ยังไม่บันทึกซื้อ |
| ขาดเล็กน้อยหลายรหัส | เบิกใช้ แจกตัวอย่าง หรือของแถม ที่ไม่ได้ลงเอกสาร |
ผลทางภาษีแยกตามสาเหตุ
| สาเหตุ | VAT (ผู้จด VAT) | ภาษีเงินได้นิติบุคคล | หลักฐานที่ควรมี |
|---|---|---|---|
| บันทึกผิด เช่น รหัสสลับ | ไม่ถือเป็นสินค้าขาด ถ้าพิสูจน์ได้ด้วยเอกสารว่าเป็นรายการเดียวกันที่บันทึกผิด ควรบันทึกรายการปรับปรุงพร้อมเอกสารอ้างอิง ไม่ลบรายการเดิม | ปรับบัญชีให้ถูกต้อง | เอกสารต้นทางและใบนับ |
| ขาดและหาสาเหตุไม่ได้ | ถือเป็นการขาย ฐานภาษีคือราคาตลาดในวันที่ตรวจพบ และมีเบี้ยปรับ | เจ้าพนักงานอาจใช้ผลต่างประกอบการประเมินว่ามียอดขายที่ไม่ได้ลงบัญชี ขึ้นกับข้อเท็จจริงและคำชี้แจงของกิจการ | ใบนับและรายงานที่กระทบยอดแล้ว |
| ถูกลักขโมย | ยังถือเป็นการขายตามแนววินิจฉัย ส่วนภาษีซื้อของสินค้าที่ซื้อจากผู้จด VAT เกี่ยวข้องโดยตรงกับกิจการ จึงมีสิทธินำมาหักได้ ถ้าไม่ต้องห้ามตามมาตรา 82/5 | ถ้ามีหลักฐานชัดเจนว่าถูกโจรกรรม และสินค้าไม่มีประกันหรือสัญญาคุ้มกัน ตัดต้นทุนเป็นผลเสียหายได้ในรอบบัญชีที่ถูกลักขโมย ถ้าได้คืนหรือได้รับชำระภายหลังเป็นรายได้ในรอบนั้น ถ้ามีประกันให้ปรึกษาผู้ทำบัญชี | ใบแจ้งความ และหลักฐานเหตุการณ์ |
| ชำรุด หมดอายุ แล้วทำลาย | ทำลายตามหลักเกณฑ์กรมสรรพากรไม่ถือเป็นการขาย | ตัดต้นทุนที่เหลือเป็นรายจ่ายในรอบบัญชีที่ทำลาย | อนุมัติทำลาย พยาน รูปถ่าย |
| สินค้าเกิน | ไม่ถือเป็นสินค้าขาด แต่ต้องหาที่มาให้ได้ | ตรวจว่ามีการซื้อที่ยังไม่บันทึกหรือไม่ การหักกลบกับสินค้าขาดขึ้นกับข้อเท็จจริง | เอกสารซื้อ และใบรับของ |
สินค้าขาดจากรายงาน เสียภาษีเท่าไร
มาตรา 77/1 (8) (จ) ถือว่าการมีสินค้าขาดจากรายงานเป็นการขาย ไม่ว่ากิจการตรวจนับพบเองหรือเจ้าพนักงานเป็นผู้ตรวจพบ ความรับผิดเกิดเมื่อตรวจพบ จึงต้องรวมเป็นภาษีขายใน ภ.พ.30 ของเดือนที่ตรวจพบ โดยไม่ต้องออกใบกำกับภาษี เช่น ตรวจพบเดือนธันวาคม ก็เป็นแบบของเดือนธันวาคม ที่ยื่นในเดือนมกราคม
ถ้าพบผลต่างปลายเดือน แล้วนับซ้ำหรือไล่เอกสารจบในเดือนถัดไป ตัวบทไม่ได้นิยามว่าถือวันใดเป็นวันตรวจพบ จึงควรสรุปผลให้เร็ว และปรึกษาผู้ทำบัญชีก่อนยื่นแบบ
แนววินิจฉัยของกรมสรรพากรเคยตอบกรณีบริษัทตรวจนับประจำปีเอง พบสินค้าหาย และแจ้งความไว้แล้ว ผลคือยังถือเป็นการขาย เพราะไม่ปรากฏข้อเท็จจริงที่พิสูจน์ได้ว่าเกิดโดยเหตุสุดวิสัย และแม้มีหลักฐานชัดว่าถูกโจรกรรม กรมสรรพากรก็ยังถือเป็นสินค้าขาดจากรายงาน ใบแจ้งความจึงไม่ได้ทำให้พ้น VAT
คำว่าเหตุสุดวิสัยมาจากข้อหารือ ไม่ได้เขียนไว้ในมาตรา 77/1 (8) (จ) โดยทั่วไปหมายถึงเหตุที่ป้องกันไม่ได้แม้ระมัดระวังตามสมควร แต่กรมสรรพากรไม่ได้ให้รายการว่าเหตุใดเข้าข่าย ถ้าสินค้าเสียหายจากเหตุภัยพิบัติหรืออุบัติเหตุ อย่าสรุปเองว่าพ้น VAT ให้เก็บหลักฐานและปรึกษาผู้ทำบัญชีก่อน
ฐานภาษีคือราคาตลาด ไม่ใช่ราคาทุน และมีเบี้ยปรับอีกสองเท่าของเงินภาษีตามมาตรา 89 (10) โดยเจ้าพนักงานมีอำนาจพิจารณาลดได้ตามคำสั่งกรมสรรพากรที่ ท.ป.81/2542 ข้อ 7 เมื่อเจ้าพนักงานเห็นว่าไม่มีเจตนาหลีกเลี่ยงภาษีและให้ความร่วมมือด้วยดี ตามข้อ 2 ของคำสั่งเดียวกัน
| เงื่อนไขการลดเบี้ยปรับ | เหลือเบี้ยปรับ |
|---|---|
| นำฐานภาษีไปยื่นแบบและชำระภาษีพร้อมกัน ความผิดเกิดภายใน 2 ปีนับแต่จด VAT | ร้อยละ 10 ของเบี้ยปรับ |
| นำฐานภาษีไปยื่นแบบและชำระภาษีพร้อมกัน ความผิดเกิดเมื่อพ้น 2 ปี | ร้อยละ 20 ของเบี้ยปรับ |
| ไม่ได้นำฐานภาษีไปยื่นแบบ | ร้อยละ 30 ของเบี้ยปรับ |
ตัวอย่างสมมติ: สินค้าขาดราคาตลาด 100,000 บาท กิจการจด VAT มาเกิน 2 ปี และนำไปยื่นแบบพร้อมชำระภาษีแล้ว
| รายการ | บาท |
|---|---|
| VAT 7% ของ 100,000 | 7,000 |
| เบี้ยปรับ 2 เท่าของเงินภาษี | 14,000 |
| เบี้ยปรับหลังลด กรณีได้รับลดเหลือร้อยละ 20 | 2,800 |
ถ้ายื่นหรือชำระล่าช้า อาจมีเงินเพิ่มอีกต่างหาก ตัวเลขนี้เป็นเพียงตัวอย่าง ของจริงขึ้นกับข้อเท็จจริงของแต่ละกิจการ
สินค้าชำรุด หมดอายุ จะตัดออกอย่างไร
ทิ้งเฉย ๆ ไม่ได้ ถ้าจะตัดเป็นรายจ่าย ควรทำตามแนวทางในคำสั่งกรมสรรพากรที่ ป.79/2541
| ประเภทสินค้า | สิ่งที่ต้องทำ |
|---|---|
| เก็บรอไว้ไม่ได้ เช่น อาหาร เวชภัณฑ์ เคมีภัณฑ์ | ตรวจสภาพตามเกณฑ์ของกิจการ ผู้มีอำนาจอนุมัติ ให้ฝ่ายคลัง บัญชี และฝ่ายขายหรือตรวจสอบเป็นพยานและลงชื่อ พร้อมเชิญผู้สอบบัญชีเป็นพยาน |
| เก็บรอทำลายได้ | ทำตามช่องด้านบน และแจ้งสรรพากรพื้นที่หรือสรรพากรจังหวัดล่วงหน้า 30 วันก่อนวันทำลาย |
รายจ่ายนี้ลงในรอบบัญชีที่ทำลาย ถ้าอยากให้ทันปีนี้และสินค้าเก็บรอได้ ควรเริ่มเรื่องตั้งแต่เดือนพฤศจิกายน เพราะต้องเผื่อเวลาแจ้งล่วงหน้า
กิจการในเขตอุตสาหกรรมส่งออกหรือได้รับส่งเสริมการลงทุนมีหลักเกณฑ์แยกต่างหาก ควรปรึกษาผู้ทำบัญชีก่อน
ตีราคาสินค้าคงเหลือในงบ ใช้ราคาไหน
นับจำนวนเสร็จแล้ว ขั้นต่อไปคือคูณด้วยราคา ซึ่งทางบัญชีกับทางภาษีใช้เกณฑ์คนละคำ จึงอาจได้ตัวเลขไม่เท่ากัน ควรให้ผู้ทำบัญชีกระทบผลต่างให้
| ทางบัญชี (NPAEs) | ทางภาษี | |
|---|---|---|
| เกณฑ์ | ราคาทุนหรือมูลค่าสุทธิที่จะได้รับ แล้วแต่มูลค่าใดจะต่ำกว่า | ราคาทุนหรือราคาตลาด แล้วแต่อย่างใดจะน้อยกว่า |
| ที่มา | มาตรฐานการรายงานทางการเงินสำหรับ NPAEs บทที่ 8 | มาตรา 65 ทวิ (6) |
| ปีถัดไป | ยกไปตามบัญชี | ใช้ราคานี้เป็นสินค้าคงเหลือยกมาของรอบใหม่ |
ตัวอย่างสมมติ
| สินค้า | จำนวน | ราคาทุน | ราคาตลาด | ใช้ราคา | มูลค่าทางภาษี (บาท) |
|---|---|---|---|---|---|
| A | 100 | 120 | 150 | 120 | 12,000 |
| B | 50 | 200 | 140 | 140 | 7,000 |
| รวม | 19,000 |
วิธีคำนวณราคาทุนที่คู่มือกรมสรรพากรระบุไว้มี 3 วิธี
| วิธี | เหมาะกับ |
|---|---|
| ราคาเจาะจง | สินค้าที่แยกเป็นชิ้นได้ เช่น รถยนต์ เครื่องจักร |
| เข้าก่อนออกก่อน (FIFO) | สินค้าทั่วไปที่ขายของเก่าก่อน |
| ถัวเฉลี่ยถ่วงน้ำหนัก | สินค้าปริมาณมากที่แยกล็อตยาก |
เมื่อเลือกหลักเกณฑ์ใดแล้วต้องใช้ตลอดไป การเปลี่ยนหลักเกณฑ์ต้องได้รับอนุมัติจากอธิบดีกรมสรรพากร ถ้ามีราคาตลาดต่ำกว่าทุน ให้เก็บหลักฐานราคาไว้ เช่น ใบเสนอราคาหรือราคาขายจริงช่วงสิ้นปี
ข้อควรระวังก่อนส่งผลนับให้ผู้ทำบัญชี
- อย่าปรับตัวเลขให้ตรงกับรายงานโดยไม่มีหลักฐาน ใบนับจริงควรเป็นตัวตั้งเสมอ
- อย่านับครั้งเดียวตอนสิ้นปี ถ้าสินค้าเคลื่อนไหวมาก ควรสุ่มนับรายเดือน เจอผลต่างเร็วจะแก้ง่ายกว่า
- อย่ารวมของเสียกับของดี เพราะการตีราคาและการตัดรายจ่ายต่างกัน
- อย่าลืมสินค้านอกคลัง เช่น สินค้าฝากขายหรือที่หน้าร้านสาขา
- อย่าทิ้งใบนับ แม้ระบบจะเก็บยอดไว้แล้ว
คำถามที่พบบ่อย (FAQ)
Q: ประมวลรัษฎากรบังคับให้ต้องนับสต็อกจริงไหม?
A: ประมวลรัษฎากรไม่มีมาตราที่เขียนคำสั่งให้นับโดยตรง แต่กำหนดวิธีคำนวณราคาสินค้าคงเหลือ ณ วันสุดท้ายของรอบบัญชี และผู้จด VAT ที่ขายสินค้าต้องทำรายงานสินค้าและวัตถุดิบ นอกจากนี้ คู่มือของกรมพัฒนาธุรกิจการค้าระบุให้ผู้มีหน้าที่จัดทำบัญชีตามกฎหมายการบัญชีทำบัญชีสินค้าด้วย ซึ่งเป็นคนละกฎหมายกับประมวลรัษฎากร การนับจริงเป็นวิธีพิสูจน์ว่าตัวเลขเหล่านี้ตรงกับของจริง และผู้สอบบัญชีใช้เป็นหลักฐานประกอบการตรวจงบ
Q: ผู้ทำบัญชีหรือผู้สอบบัญชีต้องมานับด้วยไหม?
A: การนับเป็นงานของกิจการ ผู้สอบบัญชีอาจขอเข้าสังเกตการณ์ จึงควรแจ้งวันนับล่วงหน้า
Q: สต็อกไม่ตรงนิดเดียว ต้องเสีย VAT ไหม?
A: กฎหมายไม่ได้กำหนดยอดขั้นต่ำไว้ในมาตรา 77/1 (8) (จ) ถ้าเป็นสินค้าขาดจริงจากรายงานก็เข้าข่าย จึงควรหาสาเหตุก่อน เพราะหลายกรณีเป็นความผิดพลาดในการบันทึก
Q: สินค้าถูกขโมย แจ้งความแล้ว ยังต้องเสีย VAT ไหม?
A: ตามแนววินิจฉัยของกรมสรรพากร ยังถือเป็นการขายและต้องเสีย VAT จากราคาตลาด แต่ภาษีซื้อที่เกี่ยวข้องโดยตรงกับกิจการมีสิทธินำมาหักได้ถ้าไม่ต้องห้าม และต้นทุนสินค้าถือเป็นผลเสียหายจากการประกอบกิจการได้ ถ้ามีหลักฐานชัดเจนและไม่มีประกันหรือสัญญาคุ้มกัน
Q: กิจการไม่ได้จด VAT ต้องทำรายงานสินค้าและวัตถุดิบไหม?
A: ไม่ต้องทำรายงานตามมาตรา 87 (3) แต่ยังต้องมียอดสินค้าคงเหลือที่พิสูจน์ได้สำหรับการปิดงบและการคำนวณกำไรสุทธิ
Q: นับสต็อกช้ากว่า 31 ธ.ค. ใช้ได้ไหม?
A: ใช้ได้ ถ้าปรับยอดย้อนกลับถึงวันสิ้นปีด้วยเอกสารรับเข้าและจ่ายออกครบ ควรนับให้ห่างจากวันสิ้นปีน้อยที่สุด และแจ้งผู้สอบบัญชีก่อน
Q: สินค้าราคาตกจนต่ำกว่าทุน ต้องทำอย่างไร?
A: ทางภาษีให้ใช้ราคาตลาดที่ต่ำกว่าทุนเป็นราคาสินค้าคงเหลือ ณ วันสิ้นรอบบัญชี และใช้ราคานั้นเป็นยอดยกมาปีถัดไป ควรเก็บหลักฐานราคาตลาดไว้
สรุป
ตรวจนับสต็อกสิ้นปีให้ผ่านงานปิดงบ เริ่มจากนัดวันให้ตรงหรือใกล้วันสุดท้ายของรอบบัญชี ตัดรอบเอกสาร นับสองรอบ และลงชื่อในใบนับ ถ้าสต็อกไม่ตรง ให้นับซ้ำ ไล่เอกสาร แยกสาเหตุ และแจ้งผู้ทำบัญชีก่อนปรับยอด ผู้จด VAT ต้องระวังเป็นพิเศษ เพราะสินค้าขาดจากรายงานสินค้าและวัตถุดิบถือเป็นการขาย ส่วนมูลค่าทางภาษีใช้ราคาทุนหรือราคาตลาดที่น้อยกว่า ตามมาตรา 65 ทวิ (6)
ถ้าอยากรู้ผลต่างก่อนถึงวันปิดงบ ส่งรายงานสต็อกและใบตรวจนับมาให้ทีมงานบริษัท พีพลัส การบัญชี จำกัด กระทบยอดได้ เราปรับปรุงบัญชี จัดทำงบการเงิน และยื่น DBD กับ ภ.ง.ด.50 ต่อให้ในงานปิดงบประจำปี ส่งรายละเอียดมาทาง LINE ได้เลย
แหล่งอ้างอิง:
• ประมวลรัษฎากร มาตรา 65 ทวิ (3), (6) — https://www.rd.go.th/5939.html
• ประมวลรัษฎากร มาตรา 77/1 (8) (จ), 78/3 (5), 79/3 (3) — https://www.rd.go.th/5205.html
• ประมวลรัษฎากร มาตรา 87 (3), 87/3, 89 (10) — https://www.rd.go.th/5209.html
• ประมวลรัษฎากร มาตรา 82/5 — https://www.rd.go.th/5206.html
• กฎกระทรวง ฉบับที่ 189 (พ.ศ. 2534) ข้อ 8 — https://www.rd.go.th/2481.html
• ประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีมูลค่าเพิ่ม (ฉบับที่ 89) ข้อ 3, 5, 9 และ 10 — https://rd.go.th/3374.html
• แบบรายงานสินค้าและวัตถุดิบ แนบท้ายประกาศฉบับที่ 89 — https://www.rd.go.th/7959.html
• คำสั่งกรมสรรพากรที่ ป.81/2542 ข้อ 15 — https://www.rd.go.th/3573.html
• คำสั่งกรมสรรพากรที่ ป.86/2542 ข้อ 2 (3) — https://www.rd.go.th/3568.html
• คำสั่งกรมสรรพากรที่ ท.ป.81/2542 ข้อ 2 และ 7 — https://www.rd.go.th/3361.html
• คำสั่งกรมสรรพากรที่ ป.79/2541 — https://www.rd.go.th/3575.html
• ข้อหารือ กค 0706/พ./2966 (23 มี.ค. 2547) สินค้าขาดจากรายงานสินค้าและวัตถุดิบ — https://www.rd.go.th/24472.html
• ข้อหารือ กค 0706/34153 (3 พ.ค. 2548) ภาษีเงินได้นิติบุคคลและภาษีมูลค่าเพิ่ม กรณีสินค้าสูญหาย — https://www.rd.go.th/31479.html
• ข้อหารือ กค 0706/พ./6444 (2 ก.ค. 2550) สินค้าสูญหายเนื่องจากถูกลักขโมย — https://www.rd.go.th/35682.html
• ข้อหารือ กค 0706/34060 (5 เม.ย. 2549) สินค้าสูญหาย — https://www.rd.go.th/31450.html
• ข้อหารือ กค 0706/308 (15 ม.ค. 2551) การทำลายสินค้า — https://www.rd.go.th/37419.html
• คำพิพากษาฎีกาที่ 7432/2559 ฐานภาษีราคาตลาด ณ วันตรวจพบ — https://www.rd.go.th/62709.html
• คำพิพากษาฎีกาที่ 1140/2547 และ 15/2542 สินค้าขาดกับการประเมินภาษีเงินได้นิติบุคคล — https://www.rd.go.th/29559.html , https://www.rd.go.th/16674.html
• คำพิพากษาฎีกาที่ 4797/2549 วัตถุดิบขาดหายจากบัญชี — https://www.rd.go.th/34719.html
• คำพิพากษาฎีกาที่ 1495/2549 รหัสสินค้าสลับในใบตรวจนับ — https://www.rd.go.th/35527.html
• กรมสรรพากร, คู่มือ ประเด็นด้านต้นทุนและค่าใช้จ่าย (มิถุนายน 2567) ส่วนสินค้าคงเหลือ และข้อหารือ กค 0706/764 — https://www.rd.go.th/fileadmin/user_upload/taxaudit/vp/tax_Dimention/manualCost.pdf
• กรมสรรพากร, การคำนวณสินค้าคงเหลือ ณ วันสุดท้ายของรอบระยะเวลาบัญชี — https://www.rd.go.th/fileadmin/user_upload/spreadsheet/inventory_270160.pdf
• กรมสรรพากร, การทำลายสินค้าอย่างไร จึงจะลงเป็นรายจ่ายทางภาษีได้ — https://www.rd.go.th/fileadmin/user_upload/spreadsheet/description_221259.pdf
• กรมพัฒนาธุรกิจการค้า, คู่มือนิติบุคคลตั้งใหม่ — https://www.dbd.go.th/storage/manual/644ffb30-f6bf-4e60-a3be-9db74a65509b.pdf