ทุกปีช่วงมกราคมถึงเมษายน สำนักงานบัญชีจะได้ยินคำถามเดิมจากเจ้าของกิจการว่า "ต้องส่งเอกสารอะไรบ้าง" และงานปิดงบที่ล่าช้าส่วนใหญ่ก็มาจากเอกสารที่ขาดหรือมาไม่พร้อมกัน บทความนี้รวบรวมเช็กลิสต์เอกสารที่เจ้าของบริษัทหรือห้างหุ้นส่วนควรเตรียมก่อนปิดงบสิ้นปี เขียนแบบเจ้าของกิจการอ่านแล้วทำตามได้ทันที พร้อมไทม์ไลน์ว่าหลังวันที่ 31 ธันวาคม ต้องส่งงบและยื่นภาษีเมื่อไหร่
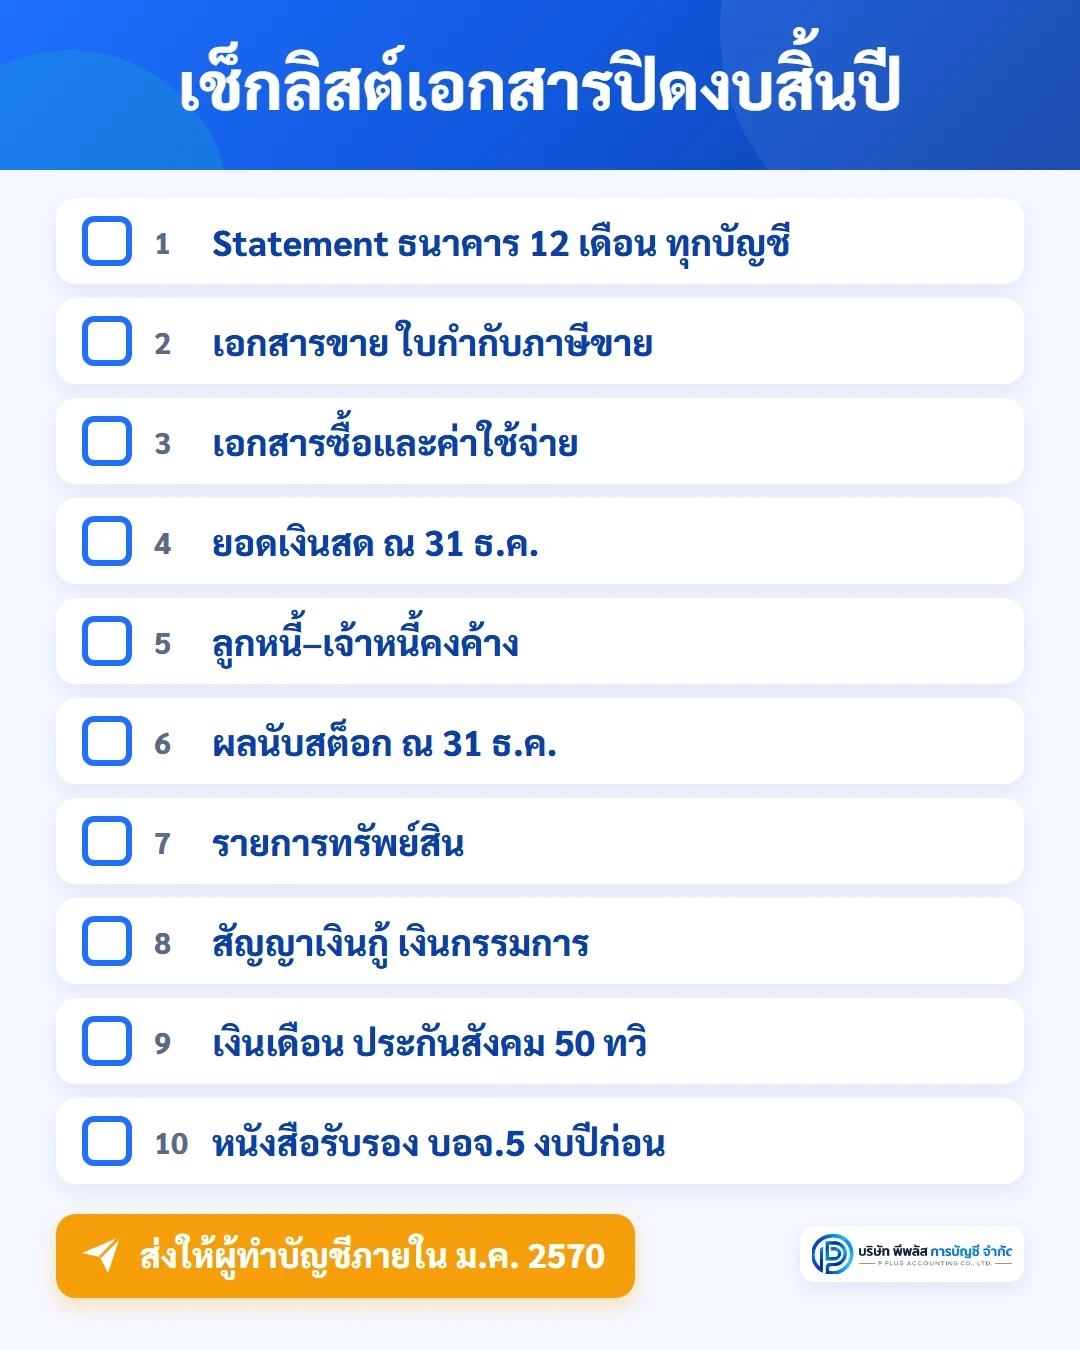
สรุปเร็ว: การปิดงบคือการสรุปบัญชีทั้งปีเป็นงบการเงิน ให้ผู้สอบบัญชีตรวจ แล้วส่งให้กรมพัฒนาธุรกิจการค้า (DBD) และกรมสรรพากร เอกสารหลักที่ต้องเตรียมมี 10 กลุ่ม คือ Statement ธนาคารครบ 12 เดือน, เอกสารขายและซื้อ (ใบกำกับภาษี/ใบเสร็จ), ยอดเงินสด, ลูกหนี้–เจ้าหนี้คงค้าง, ผลตรวจนับสต็อก ณ 31 ธ.ค., รายการทรัพย์สิน, สัญญาเงินกู้และเงินที่กรรมการให้ยืม, เงินเดือนและประกันสังคม, ใบ 50 ทวิ และเอกสารบริษัท/งบปีก่อน สำหรับรอบบัญชีสิ้นสุด 31 ธ.ค. 2569 บริษัทจำกัดต้องประชุมผู้ถือหุ้นอนุมัติงบภายใน 30 เม.ย. 2570 ส่ง บอจ.5 ภายใน 14 วันหลังประชุม และส่งงบผ่าน DBD e-Filing ภายใน 1 เดือนหลังอนุมัติ ห้างหุ้นส่วนจดทะเบียนส่งงบภายใน 5 เดือนนับแต่วันปิดบัญชี และทุกนิติบุคคลต้องยื่น ภ.ง.ด.50 ภายใน 150 วันนับแต่วันสิ้นรอบบัญชี
ปิดงบสิ้นปีคืออะไร ทำไมต้องเตรียมเอกสาร
ปิดงบ หรือปิดงบการเงินประจำปี คือการรวบรวมรายการทางบัญชีทั้งรอบปี แล้วจัดทำเป็นงบการเงิน ได้แก่ งบฐานะการเงิน งบกำไรขาดทุน (บริษัทจำกัดมีงบการเปลี่ยนแปลงส่วนของผู้ถือหุ้นด้วย) และหมายเหตุประกอบงบการเงิน จากนั้นให้ผู้สอบบัญชีตรวจและแสดงความเห็น แล้วนำส่งหน่วยงานรัฐ
ตามพระราชบัญญัติการบัญชี พ.ศ. 2543 บริษัทจำกัดและห้างหุ้นส่วนจดทะเบียนเป็น "ผู้มีหน้าที่จัดทำบัญชี" ต้องปิดบัญชีทุกรอบ 12 เดือน และกฎหมายฉบับเดียวกัน (มาตรา 12) กำหนดให้ผู้มีหน้าที่จัดทำบัญชีส่งมอบเอกสารที่ใช้ลงบัญชีให้ผู้ทำบัญชีอย่างครบถ้วนและถูกต้อง แปลว่าความครบของเอกสารเป็นหน้าที่ของเจ้าของกิจการเอง ไม่ใช่ของสำนักงานบัญชีฝ่ายเดียว
ถ้าเอกสารขาด ผลที่ตามมามักเป็น
- ผู้สอบบัญชีตรวจไม่ได้หรือต้องขอเอกสารเพิ่มหลายรอบ งานปิดงบช้าจนเสี่ยงไม่ทันกำหนดประชุมผู้ถือหุ้นและส่งงบ
- รายจ่ายที่ไม่มีหลักฐาน อาจนำมาหักเป็นรายจ่ายทางภาษีไม่ได้ ทำให้เสียภาษีเงินได้นิติบุคคลมากกว่าที่ควร
- ยอดในงบไม่ตรงกับแบบภาษีที่ยื่นไประหว่างปี (เช่น ภ.พ.30) ซึ่งอาจเป็นเหตุให้กรมสรรพากรเรียกตรวจสอบหรือขอคำชี้แจง
เช็กลิสต์เอกสารปิดงบสิ้นปี 10 กลุ่ม
1. Statement ธนาคาร ครบ 12 เดือน ทุกบัญชี
- Statement ของทุกบัญชีที่เป็นชื่อบริษัท/ห้างฯ ทั้งออมทรัพย์ กระแสรายวัน และฝากประจำ ตั้งแต่ 1 ม.ค. ถึง 31 ธ.ค.
- รวมบัญชีที่ไม่ค่อยได้ใช้หรือปิดไปแล้วระหว่างปีด้วย
- ถ้ามีบัญชีเงินฝากต่างประเทศ วงเงิน O/D หรือบัตรเครดิตบริษัท ให้ส่ง Statement ด้วย
Statement คือหลักฐานที่ผู้สอบบัญชีใช้เทียบกับยอดเงินฝากในงบ ยอดคงเหลือ ณ 31 ธ.ค. ต้องตรงกันทุกบาท ถ้าเงินเข้าบัญชีมีรายการที่ไม่รู้ว่าเป็นค่าอะไร ให้จดหมายเหตุสั้น ๆ ไว้ข้างรายการ จะช่วยลดคำถามย้อนกลับได้มาก
2. เอกสารฝั่งขาย (รายได้)
- สำเนาใบกำกับภาษีขาย ใบเสร็จรับเงิน ใบแจ้งหนี้ ที่ออกให้ลูกค้าทั้งปี
- ใบลดหนี้ ใบเพิ่มหนี้ (ถ้ามี)
- รายงานยอดขายจากระบบ POS หรือแพลตฟอร์มออนไลน์ (เช่น รายงานยอดขายและค่าธรรมเนียมจากมาร์เก็ตเพลส)
- ถ้าจด VAT: รายงานภาษีขายรายเดือน ให้ยอดรวมทั้งปีตรงกับ ภ.พ.30 ที่ยื่นไป
3. เอกสารฝั่งซื้อและค่าใช้จ่าย
- ใบกำกับภาษีซื้อ ใบเสร็จรับเงิน บิลเงินสด ของสินค้าและค่าใช้จ่ายทั้งปี
- ค่าเช่า ค่าน้ำ ค่าไฟ ค่าโทรศัพท์ ค่าอินเทอร์เน็ต ค่าน้ำมัน ค่าซ่อมแซม
- สัญญาเช่า สัญญาบริการ สัญญาจ้างที่ยังมีผลอยู่
- ค่าใช้จ่ายที่จ่ายจากบัตรหรือบัญชีส่วนตัวของกรรมการ ให้แยกรวบรวมไว้ พร้อมระบุว่าเป็นค่าอะไร
- ถ้าจด VAT: รายงานภาษีซื้อรายเดือน
เอกสารที่ไม่ได้ออกในชื่อบริษัท หรือไม่มีเลขผู้เสียภาษีของบริษัท อาจใช้เป็นหลักฐานรายจ่ายทางภาษีไม่ได้เต็มที่ ควรเช็กตั้งแต่ตอนรับเอกสาร ไม่ใช่รอตอนปิดงบ
4. ยอดเงินสดคงเหลือ
- ยอดเงินสดในมือและเงินสดย่อย ณ สิ้นวันที่ 31 ธ.ค.
- สมุดหรือใบบันทึกเงินสดย่อย พร้อมใบเสร็จที่จ่ายจากเงินสดย่อย
ถ้ายอดเงินสดในบัญชีสูงผิดปกติแต่ในความจริงไม่มีเงินอยู่ มักเกิดจากรายจ่ายที่ไม่ได้บันทึก หรือเงินที่กรรมการเบิกไปใช้ ควรคุยกับผู้ทำบัญชีก่อนปิดงบ เพื่อบันทึกให้ถูกประเภท
5. ลูกหนี้และเจ้าหนี้คงค้าง ณ 31 ธ.ค.
- รายชื่อลูกค้าที่ยังค้างชำระ พร้อมเลขที่ใบแจ้งหนี้และยอดเงิน
- รายชื่อผู้ขาย/ผู้รับจ้างที่บริษัทยังค้างจ่าย
- เงินมัดจำรับล่วงหน้าจากลูกค้า และเงินมัดจำที่บริษัทจ่ายให้ผู้อื่น (เช่น เงินประกันค่าเช่า)
- ลูกหนี้ที่เก็บเงินไม่ได้มานาน ให้แจ้งผู้ทำบัญชีพร้อมหลักฐานการทวงถาม
6. ผลตรวจนับสต็อก ณ วันสิ้นปี
สำหรับกิจการซื้อมาขายไป ผลิต หรือร้านอาหาร สต็อกคือรายการที่กระทบกำไรมากที่สุด เพราะต้นทุนขายคำนวณจากสินค้าคงเหลือต้นปีและปลายปี
- นับสต็อกจริง ณ วันที่ 31 ธ.ค. (หรือวันทำการสุดท้ายของปี) แยกตามรายการสินค้า จำนวน หน่วย และราคาทุน
- รายการสินค้าเสีย หมดอายุ หรือขายไม่ได้ ให้แยกไว้ พร้อมรูปถ่ายหรือหลักฐาน
- สินค้าที่ฝากไว้ที่อื่น หรือสินค้าของคนอื่นที่ฝากไว้กับเรา ให้แยกให้ชัด
- ใบนับสต็อกที่มีผู้นับลงชื่อและวันที่
ผู้ประกอบการจดทะเบียน VAT ที่ขายสินค้ายังมีหน้าที่จัดทำรายงานสินค้าและวัตถุดิบตามประมวลรัษฎากรอยู่แล้ว ยอดคงเหลือในรายงานควรใกล้เคียงกับผลนับจริง ถ้าต่างกันมาก ควรหาสาเหตุก่อนปิดงบ
เคล็ดลับ: นัดวันนับสต็อกล่วงหน้า และแจ้งผู้ทำบัญชีหรือผู้สอบบัญชีด้วย บางครั้งผู้สอบบัญชีขอเข้าสังเกตการณ์การนับ
7. รายการทรัพย์สิน (สินทรัพย์ถาวร)
- ทะเบียนทรัพย์สินเดิม และใบกำกับภาษี/ใบเสร็จของทรัพย์สินที่ซื้อใหม่ระหว่างปี เช่น รถ เครื่องจักร คอมพิวเตอร์ เฟอร์นิเจอร์ การต่อเติมอาคาร
- สำเนาเล่มทะเบียนรถ และสัญญาเช่าซื้อหรือลีสซิ่ง พร้อมตารางผ่อนชำระ
- หลักฐานการขาย ทิ้ง หรือตัดจำหน่ายทรัพย์สินระหว่างปี
- ทรัพย์สินที่ซื้อในชื่อกรรมการแต่ใช้ในกิจการ ให้แจ้งผู้ทำบัญชีแยกไว้ เพราะการบันทึกต่างกัน
ทรัพย์สินจะทยอยหักเป็นค่าเสื่อมราคา ถ้าไม่มีหลักฐานการซื้อ ก็คิดค่าเสื่อมราคาได้ยาก
8. เงินกู้ยืม และเงินที่กรรมการให้บริษัทยืม
- สัญญาเงินกู้ธนาคาร พร้อมใบแจ้งยอดเงินต้นและดอกเบี้ย ณ 31 ธ.ค. (ขอได้จากธนาคาร)
- สัญญาหรือบันทึกการกู้ยืมระหว่างบริษัทกับกรรมการ ผู้ถือหุ้น หรือบริษัทในเครือ
- รายการเงินที่กรรมการนำมาจ่ายแทนบริษัท และเงินที่กรรมการเบิกจากบริษัทไปใช้
เงินกู้และเงินให้กู้ยืมกับกรรมการเป็นเรื่องที่ทั้งผู้สอบบัญชีและสรรพากรให้ความสำคัญ เพราะเกี่ยวกับดอกเบี้ยและการใช้เงินของบริษัท ควรมีเอกสารรองรับทุกยอด
9. เงินเดือน ประกันสังคม และภาษีหัก ณ ที่จ่าย
- รายงานเงินเดือนรายเดือนที่กิจการทำเอง (ชื่อพนักงาน เงินเดือน ค่าล่วงเวลา โบนัส รายการหัก)
- ใบเสร็จการนำส่งเงินสมทบประกันสังคมรายเดือน
- แบบ ภ.ง.ด.1, ภ.ง.ด.3, ภ.ง.ด.53 พร้อมใบเสร็จที่ยื่นไประหว่างปี
- สำเนาใบ 50 ทวิ ที่บริษัทออกให้ผู้รับเงิน (เช่น ผู้รับจ้าง เจ้าของที่เช่า)
- ใบ 50 ทวิ ตัวจริงที่บริษัทได้รับจากลูกค้า เมื่อลูกค้าหักภาษี ณ ที่จ่ายจากบริษัท ใบนี้สำคัญมาก เพราะใช้เป็นเครดิตภาษีตอนยื่น ภ.ง.ด.50 ถ้าหาย อาจใช้เครดิตไม่ได้ครบ ให้รวบรวมให้ครบทั้งปีและเทียบกับยอดขายที่ถูกหัก ถ้าลูกค้าจ่ายเงินผ่านระบบ e-Withholding Tax จะไม่มีใบ 50 ทวิ ให้ตรวจข้อมูลภาษีที่ถูกหักจากระบบของกรมสรรพากรแทน แล้วแจ้งผู้ทำบัญชี
ข้อมูลเงินเดือนทั้งปียังใช้กับการยื่นแบบ ภ.ง.ด.1ก ประจำปี ซึ่งต้องยื่นภายในเดือนกุมภาพันธ์ของปีถัดไป
10. เอกสารบริษัทและงบปีก่อน
- หนังสือรับรองบริษัท/ห้างหุ้นส่วนฉบับล่าสุด
- สำเนาบัญชีรายชื่อผู้ถือหุ้น (บอจ.5) ล่าสุด และหลักฐานถ้ามีการโอนหุ้นหรือเพิ่มทุนระหว่างปี
- งบการเงินปีก่อนที่ผ่านการตรวจสอบแล้ว (ถ้าไม่ใช่ปีแรก)
- แบบ ภ.พ.30 ทุกเดือน และ ภ.ง.ด.51 (ภาษีครึ่งปี) ที่ยื่นไปในปีนั้น
- ชื่อผู้ใช้ระบบ DBD e-Filing และระบบยื่นภาษีออนไลน์ของกรมสรรพากร (ถ้าให้สำนักงานบัญชียื่นแทน ให้ตกลงวิธีมอบหมายให้ชัด)
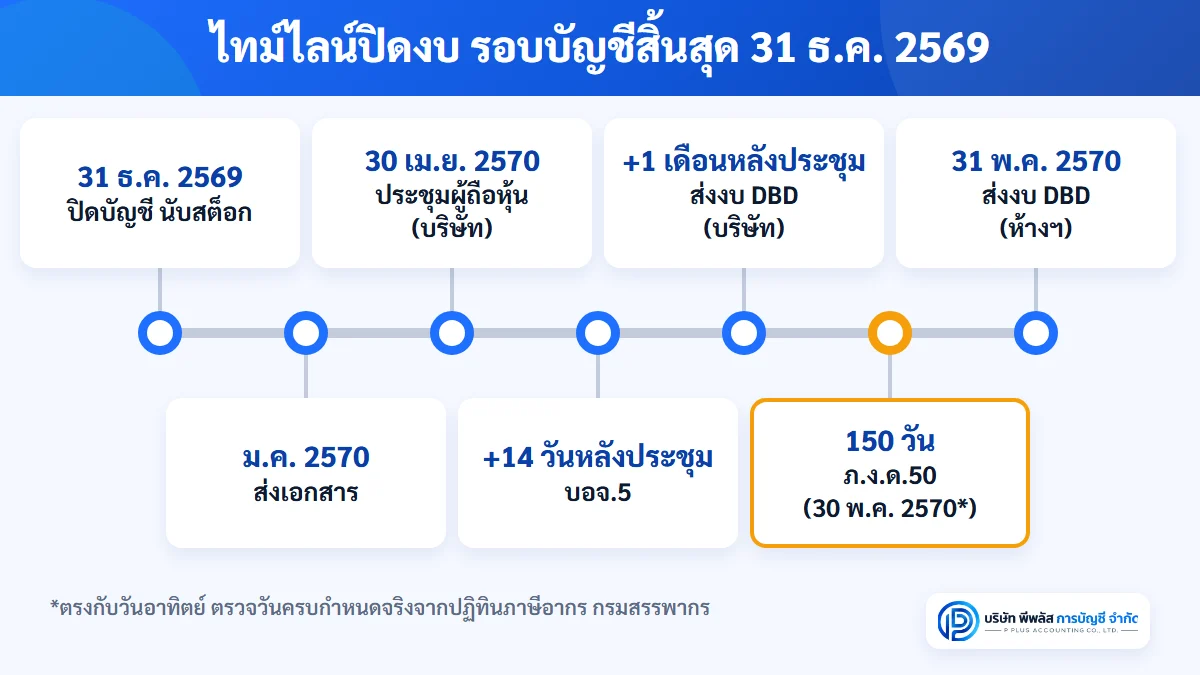
ไทม์ไลน์ปิดงบ รอบบัญชีสิ้นสุด 31 ธ.ค. 2569
| ช่วงเวลา | สิ่งที่เจ้าของกิจการควรทำ |
|---|---|
| พ.ย.–ธ.ค. 2569 | เช็กเอกสารที่ขาดของปีนี้ ตามใบ 50 ทวิ จากลูกค้า และนัดวันนับสต็อก |
| 31 ธ.ค. 2569 | วันปิดบัญชี นับสต็อก นับเงินสด |
| ม.ค. 2570 | ส่ง Statement ธันวาคม และเอกสารที่เหลือทั้งหมดให้ผู้ทำบัญชี |
| ภายใน ก.พ. 2570 | ยื่น ภ.ง.ด.1ก (ถ้ามีการจ่ายเงินเดือน) 28 ก.พ. 2570 ตรงกับวันอาทิตย์ ให้ตรวจวันครบกำหนดจริงจากปฏิทินภาษีอากร |
| ก.พ.–เม.ย. 2570 | ผู้ทำบัญชีจัดทำงบ ผู้สอบบัญชีตรวจ และขอเอกสารเพิ่ม (ถ้ามี) |
| ภายใน 30 เม.ย. 2570 | บริษัทจำกัดประชุมสามัญผู้ถือหุ้นอนุมัติงบ (4 เดือนนับแต่วันปิดบัญชี) โดยส่งสำเนางบให้ผู้ถือหุ้นก่อนประชุมไม่น้อยกว่า 3 วัน |
| ภายใน 14 วันหลังวันประชุม | บริษัทส่ง บอจ.5 |
| ภายใน 1 เดือนหลังวันประชุมอนุมัติงบ | บริษัทส่งงบการเงินผ่าน DBD e-Filing |
| ภายใน 150 วันนับแต่ 31 ธ.ค. 2569 | ยื่น ภ.ง.ด.50 (ครบ 150 วันตรงกับวันอาทิตย์ที่ 30 พ.ค. 2570) |
| ภายใน 31 พ.ค. 2570 | ห้างหุ้นส่วนจดทะเบียนส่งงบผ่าน DBD e-Filing (5 เดือนนับแต่วันปิดบัญชี) |
บริษัทจำกัดกับห้างหุ้นส่วนต่างกันอย่างไร
- บริษัทจำกัด: งบต้องผ่านการตรวจของผู้สอบบัญชีรับอนุญาต (CPA) ทุกปี ต้องประชุมผู้ถือหุ้นอนุมัติงบ ส่ง บอจ.5 แล้วจึงส่งงบภายใน 1 เดือนหลังอนุมัติ
- ห้างหุ้นส่วนจดทะเบียน: ไม่ต้องประชุมผู้ถือหุ้นและไม่ต้องส่ง บอจ.5 ส่งงบภายใน 5 เดือนนับแต่วันปิดบัญชี ห้างฯ ที่ทุนจดทะเบียนไม่เกิน 5 ล้านบาท สินทรัพย์รวมไม่เกิน 30 ล้านบาท และรายได้รวมไม่เกิน 30 ล้านบาท (ครบทั้ง 3 ข้อ) ไม่ต้องใช้ผู้สอบบัญชีรับอนุญาต แต่ตอนยื่น ภ.ง.ด.50 ยังต้องมีรายงานของผู้สอบบัญชีภาษีอากร (TA)
งบที่ส่งผ่าน DBD e-Filing จะส่งพร้อมแบบนำส่งงบการเงิน (ส.บช.3) และรายงานของผู้สอบบัญชี ส่วนการยื่น ภ.ง.ด.50 ต้องยื่นทุกรอบบัญชี แม้ไม่มีรายได้หรือขาดทุน
ถ้าวันครบกำหนดตรงกับวันหยุด หรือมีประกาศขยายเวลา วันสุดท้ายจริงอาจเลื่อนออกไป ควรตรวจสอบปฏิทินภาษีอากรของกรมสรรพากร และประกาศกำหนดส่งงบประจำปีของกรมพัฒนาธุรกิจการค้าทุกปี และไม่ควรรอจนวันสุดท้าย เพราะระบบมักหนาแน่น
มาตรการภาษีที่ควรรู้ก่อนสิ้นปี 2569
ช่วงไตรมาสสุดท้ายเป็นช่วงที่ยังปรับการใช้จ่ายของปีนี้ได้ มีมาตรการภาษีใหม่ 2 เรื่องที่ควรรู้ก่อนวันที่ 31 ธ.ค. 2569 เรื่องแรกช่วยลดภาษีเงินได้นิติบุคคล ส่วนเรื่องที่สองช่วยลดภาษีที่ถูกหักไว้ล่วงหน้าและลดงานเอกสาร
- รายจ่ายระบบ e-Tax Invoice / e-Receipt หักได้ 2 เท่า: ตามพระราชกฤษฎีกา (ฉบับที่ 808) พ.ศ. 2569 บริษัทและห้างหุ้นส่วนนิติบุคคลที่อยู่ในรายชื่อผู้ประกอบการ e-Tax Invoice / e-Receipt ที่อธิบดีกรมสรรพากรประกาศ และจ่ายค่าลงทุนระบบ หรือค่าบริการให้ผู้ให้บริการจัดทำหรือนำส่งข้อมูลอิเล็กทรอนิกส์ที่ได้รับอนุญาตจากกรมสรรพากร ระหว่าง 1 ม.ค. 2569–31 ธ.ค. 2570 หักรายจ่ายเพิ่มได้อีก 100% กฎหมายมีผลแล้ว แต่หลักเกณฑ์ปลีกย่อยยังรอประกาศอธิบดีกรมสรรพากร (ณ 22 ต.ค. 2569 ยังไม่ออก) ถ้าจ่ายรายการแบบนี้ไปแล้วหรือกำลังจะจ่าย ให้เก็บใบกำกับภาษี สัญญา และหลักฐานการใช้งานแยกไว้ตั้งแต่ตอนนี้
- หักภาษี ณ ที่จ่ายเหลือ 1% เมื่อจ่ายผ่าน e-Withholding Tax: ตามกฎกระทรวง ฉบับที่ 402 (พ.ศ. 2569) เงินได้บางประเภทที่จ่ายตั้งแต่ 1 ม.ค. 2569 ถึง 31 ธ.ค. 2570 แล้วหักและนำส่งผ่านระบบ e-Withholding Tax ของธนาคารที่เข้าร่วม เช่น ค่าบริการ ค่าจ้างทำของ ค่าโฆษณา และค่าเช่า หักภาษีเพียง 1% (ไม่รวมค่าบริการโรงแรม ภัตตาคาร และเบี้ยประกันชีวิต) ผู้จ่ายไม่ต้องยื่น ภ.ง.ด.3/53 และไม่ต้องออกใบ 50 ทวิ เอง ส่วนการโอนเงินแบบปกติยังใช้อัตราปกติ อัตรานี้ไม่ได้ลดภาษีที่ผู้รับเงินต้องเสียจริง เพียงแต่ถูกหักไว้ล่วงหน้าน้อยลง ถ้าใช้ระบบนี้ ให้เก็บหลักฐานการจ่ายจากธนาคารไว้รวมกับเอกสารปิดงบ
ทั้งสองเรื่องควรคุยกับผู้ทำบัญชีก่อนตัดสินใจ เพราะต้องดูว่ารายจ่ายของกิจการเข้าเงื่อนไขจริงหรือไม่
ทำอย่างไรให้ปิดงบไม่ต้องรีบทุกปี
เคล็ดลับที่ได้ผลที่สุดคืออย่ารอรวบรวมเอกสารตอนสิ้นปี ถ้าทำบัญชีรายเดือนกับสำนักงานบัญชี เอกสารแต่ละเดือนควรส่งให้ครบภายในต้นเดือนถัดไป เช่น ภายในวันที่ 5 ของทุกเดือน งานปิดงบตอนปลายปีจะเหลือแค่การตรวจสอบยอดคงเหลือ นับสต็อก และรวบรวมเอกสารที่ออกเฉพาะสิ้นปี (Statement ธันวาคม ใบยืนยันยอดเงินกู้ ผลนับสต็อก)
- เก็บเอกสารแยกเป็นแฟ้มรายเดือน หรือสแกนเก็บเป็นโฟลเดอร์ตามเดือน
- ขอใบกำกับภาษีในชื่อบริษัทพร้อมเลขผู้เสียภาษีทุกครั้งที่ซื้อของเข้ากิจการ
- แยกบัญชีธนาคารของบริษัทออกจากบัญชีส่วนตัว
- ตาม 50 ทวิ จากลูกค้าทุกครั้งที่ถูกหักภาษี ไม่ต้องรอสิ้นปี
บัญชีและเอกสารประกอบการลงบัญชีต้องเก็บไว้ไม่น้อยกว่า 5 ปีนับแต่วันปิดบัญชี ตามมาตรา 14 แห่ง พ.ร.บ.การบัญชี พ.ศ. 2543 จึงไม่ควรทิ้งเอกสารหลังส่งงบแล้ว
คำถามที่พบบ่อย (FAQ)
Q: ปิดงบการเงินต้องใช้เอกสารอะไรบ้าง?
A: หลัก ๆ คือ Statement ธนาคารครบ 12 เดือนทุกบัญชี เอกสารขายและซื้อทั้งปี ยอดเงินสด ลูกหนี้–เจ้าหนี้คงค้าง ผลตรวจนับสต็อก ณ 31 ธ.ค. รายการทรัพย์สิน สัญญาเงินกู้ ข้อมูลเงินเดือนและประกันสังคม ใบ 50 ทวิ แบบภาษีที่ยื่นไประหว่างปี หนังสือรับรอง บอจ.5 และงบปีก่อน
Q: ต้องนับสต็อกวันไหน ถ้านับไม่ทันวันที่ 31 ธ.ค. ทำอย่างไร?
A: ควรนับให้ตรงหรือใกล้วันปิดบัญชีที่สุด ถ้านับก่อนหรือหลังไม่กี่วัน ต้องปรับยอดด้วยรายการรับเข้าและจ่ายออกระหว่างวันนับกับวันที่ 31 ธ.ค. ให้แจ้งผู้ทำบัญชีและผู้สอบบัญชีล่วงหน้า
Q: ใบ 50 ทวิ ที่ลูกค้าให้มา ต้องส่งด้วยไหม?
A: ต้องส่ง เพราะภาษีที่ลูกค้าหักไว้เป็นเครดิตที่นำไปหักภาษีตอนยื่น ภ.ง.ด.50 ได้ ถ้าไม่มีใบ 50 ทวิ อาจใช้เครดิตไม่ได้ครบ ควรตามจากลูกค้าให้ครบทั้งปี ถ้าลูกค้าจ่ายผ่านระบบ e-Withholding Tax ข้อมูลภาษีที่ถูกหักจะอยู่ในระบบของกรมสรรพากร ไม่มีใบ 50 ทวิ
Q: บริษัทกับห้างหุ้นส่วน ส่งงบเมื่อไหร่?
A: รอบบัญชีสิ้นสุด 31 ธ.ค. 2569 บริษัทจำกัดต้องประชุมผู้ถือหุ้นอนุมัติงบภายใน 30 เม.ย. 2570 แล้วส่งงบผ่าน DBD e-Filing ภายใน 1 เดือนหลังวันอนุมัติ ห้างหุ้นส่วนจดทะเบียนส่งภายใน 31 พ.ค. 2570 ส่วน ภ.ง.ด.50 ยื่นภายใน 150 วันนับแต่วันสิ้นรอบบัญชี
Q: ไม่มีรายได้ทั้งปี ต้องเตรียมเอกสารเหมือนกันไหม?
A: ยังต้องปิดงบและยื่นทุกขั้นตอน แต่เอกสารน้อยกว่า ส่วนใหญ่คือ Statement ธนาคาร หลักฐานค่าใช้จ่ายที่เกิดขึ้น เงินที่กรรมการจ่ายแทนบริษัท และงบปีก่อน
Q: เอกสารหายบางส่วน ทำอย่างไร?
A: ขอสำเนาจากผู้ขายหรือธนาคาร เช่น ขอสำเนาใบกำกับภาษีหรือ Statement ย้อนหลัง ถ้าขอไม่ได้ ให้แจ้งผู้ทำบัญชีตรง ๆ เพื่อพิจารณาว่าบันทึกอย่างไร รายจ่ายที่ไม่มีหลักฐานอาจหักเป็นรายจ่ายทางภาษีไม่ได้
สรุป
การปิดงบที่ราบรื่นเริ่มจากเอกสารที่ครบ เจ้าของกิจการควรเตรียม 10 กลุ่มหลัก คือ Statement ธนาคาร เอกสารขาย เอกสารซื้อ เงินสด ลูกหนี้–เจ้าหนี้ สต็อก ทรัพย์สิน เงินกู้ เงินเดือนกับประกันสังคมและ 50 ทวิ และเอกสารบริษัทกับงบปีก่อน แล้วส่งให้ผู้ทำบัญชีตั้งแต่เดือนมกราคม เพื่อให้ทันประชุมผู้ถือหุ้นภายใน 30 เม.ย. 2570 ส่งงบ DBD และยื่น ภ.ง.ด.50 ภายใน 150 วัน
ถ้าไม่อยากต้องไล่เก็บเอกสารทั้งปีตอนเดือนมกราคม ทีมงานบริษัท พีพลัส การบัญชี จำกัด ช่วยตรวจรายการเอกสารที่ขาด ปิดงบประจำปี ส่งงบผ่าน DBD e-Filing และยื่น ภ.ง.ด.50 ให้ตรงเวลา ลูกค้าส่งเอกสารได้ทาง LINE ทางไปรษณีย์ หรือให้เจ้าหน้าที่รับเอกสารถึงสำนักงาน เรายื่นทุกแบบทางออนไลน์ และทุกแพ็กเกจเข้าพบได้ทุกครั้งที่ต้องการคำปรึกษา
แหล่งอ้างอิง:
• พระราชบัญญัติการบัญชี พ.ศ. 2543 (มาตรา 10 ปิดบัญชีทุกรอบ 12 เดือน, มาตรา 11 ห้างหุ้นส่วนส่งงบภายใน 5 เดือน, มาตรา 12 ส่งมอบเอกสารให้ผู้ทำบัญชีครบถ้วน, มาตรา 14 เก็บรักษาบัญชีและเอกสารไม่น้อยกว่า 5 ปี)
• ประมวลกฎหมายแพ่งและพาณิชย์ หมวดบริษัทจำกัด (ประชุมสามัญภายใน 4 เดือน, ส่งงบให้ผู้ถือหุ้นก่อนประชุม 3 วัน, บอจ.5 ภายใน 14 วัน)
• กรมพัฒนาธุรกิจการค้า, คู่มือการยื่นงบการเงินและสำเนาบัญชีรายชื่อผู้ถือหุ้น / คู่มือการนำส่งงบการเงินผ่าน DBD e-Filing — www.dbd.go.th, https://efiling.dbd.go.th
• กรมพัฒนาธุรกิจการค้า, คู่มือสิ่งที่ต้องรู้ & ทำ เมื่อเป็นห้างหุ้นส่วน บริษัทจำกัด บริษัทมหาชนจำกัด (พฤศจิกายน 2568) — www.dbd.go.th
• ประมวลรัษฎากร มาตรา 3 สัตต, 58, 67 ทวิ, 68, 69 และ 87(3) — rd.go.th
• ประกาศกระทรวงการคลัง เรื่อง ขยายกำหนดเวลาการยื่นรายการตามมาตรา 58 ลงวันที่ 2 พ.ย. 2526 — https://www.rd.go.th/2619.html
• กรมสรรพากร, ภ.ง.ด.50/52/55 (ยื่นภายใน 150 วันนับแต่วันสุดท้ายของรอบระยะเวลาบัญชี) — https://www.rd.go.th/60363.html
• พระราชกฤษฎีกาออกตามความในประมวลรัษฎากร ว่าด้วยการยกเว้นรัษฎากร (ฉบับที่ 808) พ.ศ. 2569 — https://www.rd.go.th/fileadmin/user_upload/kormor/newlaw/dc808.pdf
• กฎกระทรวง ฉบับที่ 402 (พ.ศ. 2569) ออกตามความในประมวลรัษฎากร ว่าด้วยภาษีเงินได้ — https://www.rd.go.th/fileadmin/user_upload/kormor/newlaw/mr402.pdf
• กฎหมายใหม่ กรมสรรพากร (ตรวจสถานะประกาศอธิบดี ณ 22 ต.ค. 2569) — https://www.rd.go.th/21221.html
• ปฏิทินภาษีอากร กรมสรรพากร — https://www.rd.go.th/62348.html