เงินสดย่อย คือเงินสดก้อนเล็กที่บริษัทกันไว้จ่ายค่าใช้จ่ายจิปาถะ เช่น ค่าไปรษณีย์หรือค่าเครื่องเขียน ตั้งวงเงินจากยอดรายจ่ายเล็ก ๆ ที่เกิดจริงในแต่ละเดือน มอบให้คนคนเดียวดูแล ลงสมุดเงินสดย่อยตามวันที่จ่ายจริง และผ่านยอดค่าใช้จ่ายเข้าบัญชีตอนเติมเงิน
สรุปเร็ว:
- ตั้งวงเงิน: ดูยอดรายจ่ายเล็ก ๆ ต่อเดือน แล้วเผื่อไว้เล็กน้อย วงเงินเป็นการตัดสินใจภายในบริษัท กฎหมายบัญชีไม่ได้กำหนดตัวเลขไว้
- ผู้ถือเงิน: ให้คนเดียวรับผิดชอบ และให้อีกคนอนุมัติการเติมเงิน
- เอกสาร: ทุกรายการต้องมีเอกสารประกอบ ใช้บิลจากผู้ขายเป็นหลัก และทำใบเบิกหรือใบสำคัญจ่ายแนบ
- บันทึกบัญชี: ลงสมุดเงินสดย่อยภายใน 15 วันนับแต่วันที่จ่าย ระบบ Imprest ผ่านยอดค่าใช้จ่ายเข้าบัญชีตอนเติมเงิน โดยเติมเท่ายอดที่ใช้ไป
- วิธีตรวจ: เงินสดคงเหลือ + ยอดใบเบิกที่ยังไม่เติม ต้องเท่ากับวงเงิน ถ้าไม่เท่าแปลว่าเงินขาดหรือเกิน
เงินสดย่อย คืออะไร
เงินสดย่อย (Petty Cash) คือเงินสดจำนวนไม่มาก ที่แยกจากบัญชีธนาคารของบริษัท และแยกจากเงินรับจากการขาย
มีไว้สำหรับรายจ่ายเล็ก ๆ ที่เกิดบ่อย และไม่คุ้มที่จะโอนหรือตั้งเรื่องจ่ายทีละรายการ
| ควรจ่ายจากเงินสดย่อย | ไม่ควรจ่ายจากเงินสดย่อย |
|---|---|
| ค่าไปรษณีย์ ค่าส่งเอกสาร | เงินเดือนและค่าจ้าง |
| ค่าเครื่องเขียน ค่าถ่ายเอกสาร | ค่าเช่า ค่าสินค้า และค่าบริการตามสัญญา |
| ของใช้สำนักงานชิ้นเล็ก | ซื้อทรัพย์สินของบริษัท |
| ค่าเดินทางไปทำงานให้บริษัทเป็นครั้งคราว | รายจ่ายส่วนตัวของเจ้าของหรือพนักงาน |
ถ้าเป็นค่าบริการหรือค่าจ้างยอดตั้งแต่ 1,000 บาทขึ้นไป อาจต้องหักภาษี ณ ที่จ่าย ควรถามผู้ทำบัญชีก่อนจ่ายจากเงินสดย่อย
พ.ร.บ.การบัญชีและประกาศเรื่องชนิดของบัญชีที่ต้องจัดทำไม่ได้กำหนดว่าทุกบริษัทต้องมีเงินสดย่อย แต่ถ้ามีการรับจ่ายเงินสด ต้องลงบัญชีเงินสดตามกำหนด ถ้ารายจ่ายเล็ก ๆ มีน้อย จ่ายด้วยการโอนจากบัญชีบริษัทก็ได้ และยังเห็นรายการใน Statement ด้วย
ระบบเงินสดย่อยมี 2 แบบ เลือกแบบไหนดี
| เรื่อง | แบบ Imprest (วงเงินคงที่) | แบบไม่กำหนดวงเงิน (Fluctuating) |
|---|---|---|
| วงเงิน | คงที่ทุกงวด | เปลี่ยนไปตามยอดที่เติม |
| เติมเงินเท่าไหร่ | เท่ายอดที่ใช้ไปจริง | แล้วแต่ความต้องการแต่ละครั้ง |
| บันทึกค่าใช้จ่าย | ลงสมุดเงินสดย่อยตามวันที่จ่าย แล้วผ่านยอดรวมเข้าบัญชีตอนเติมเงิน | ลงบัญชีค่าใช้จ่ายเมื่อจ่ายเงินแต่ละรายการ |
| ตรวจยอด | ง่าย ยอดรวมต้องเท่าวงเงิน | ต้องไล่ดูจากบัญชีเงินสดย่อย |
| เหมาะกับ | SME ส่วนใหญ่ | กิจการที่มีผู้ลงบัญชีประจำ |
คำแนะนำ: บริษัทเล็กควรเริ่มที่ระบบ Imprest เพราะตรวจง่าย เจ้าของดูแค่ว่ายอดรวมครบวงเงินหรือไม่
ตั้งวงเงินเท่าไหร่ดี
วงเงินควรพอใช้ถึงรอบเติมครั้งถัดไป แต่ไม่มากจนมีเงินสดค้างในสำนักงานเกินจำเป็น
| ขั้น | ทำอะไร | ตัวอย่างสมมติ |
|---|---|---|
| 1 | รวมรายจ่ายเล็ก ๆ ย้อนหลัง 2–3 เดือน | เฉลี่ย 4,000 บาท/เดือน |
| 2 | เลือกรอบเติมเงิน | เดือนละครั้ง |
| 3 | เผื่อเดือนที่ใช้มากกว่าปกติ | ปัดเป็น 5,000 บาท |
| 4 | กำหนดเพดานต่อรายการ | ไม่เกิน 500 บาท/รายการ |
| 5 | ทบทวนทุก 3–6 เดือน | ถ้าเงินหมดก่อนรอบบ่อย ค่อยปรับวงเงิน |
ตัวเลขในตารางเป็นตัวอย่างสมมติ ไม่ใช่เกณฑ์ตามกฎหมายหรือตัวเลขแนะนำ แต่ละบริษัทควรตั้งตามรายจ่ายจริงของตัวเอง
ควรเขียนวงเงิน เพดานต่อรายการ และชื่อผู้ถือเงินไว้เป็นระเบียบภายในสั้น ๆ ให้เจ้าของลงนาม และระบุว่าใครเป็นผู้อนุมัติรายการ
ใครควรถือเงินสดย่อย
ควรมีผู้ถือเงินคนเดียว เพื่อให้รู้ว่าใครรับผิดชอบยอดเงิน และเก็บเงินในที่ล็อกได้
| บทบาท | หน้าที่ | บริษัทเล็กมีคนน้อย ทำอย่างไร |
|---|---|---|
| ผู้ถือเงิน | จ่ายเงิน เก็บเอกสาร ลงสมุดเงินสดย่อย | พนักงานธุรการ |
| ผู้อนุมัติ | ตรวจเอกสารและอนุมัติการเติมเงิน | เจ้าของหรือกรรมการ |
| ผู้ตรวจนับ | นับเงินคงเหลือเทียบกับเอกสาร | เจ้าของนับเองแบบไม่แจ้งล่วงหน้าเป็นครั้งคราว |
ถ้าทำได้ ผู้ถือเงินไม่ควรเป็นคนเดียวกับผู้ลงบัญชีหรือผู้อนุมัติ
เมื่อเปลี่ยนผู้ถือเงิน ให้นับเงินและลงชื่อรับมอบทั้งสองฝ่าย
ต้องใช้เอกสารอะไรบ้าง
| เอกสาร | ใช้ทำอะไร | ควรมีข้อมูลอะไร |
|---|---|---|
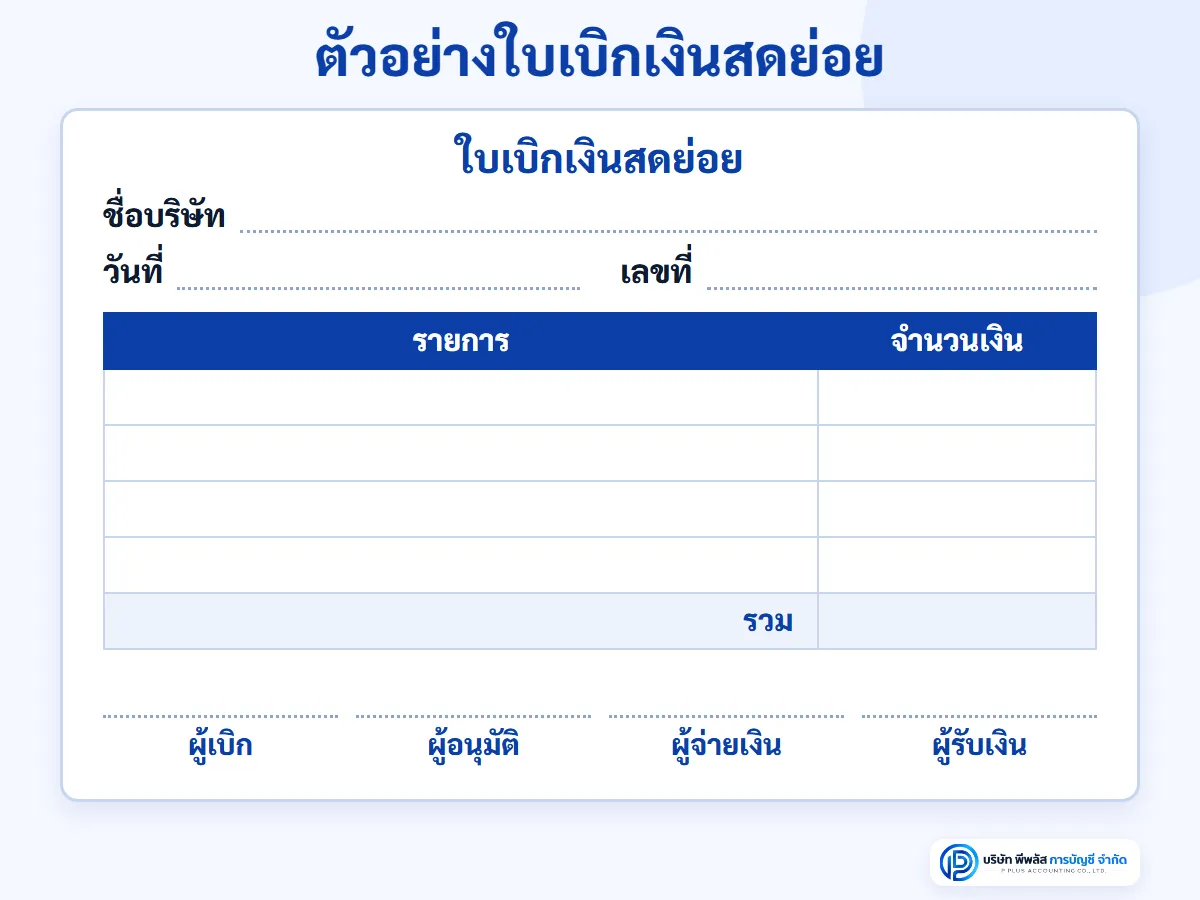
| ใบเบิกเงินสดย่อย | ขอเบิกเงินจากผู้ถือเงิน | ชื่อบริษัท ชื่อเอกสาร วันที่ เลขที่ รายการ จำนวนเงิน ผู้เบิก ผู้อนุมัติ |
| ใบสำคัญจ่าย | แสดงว่าบริษัทจ่ายเงินแล้ว จ่ายให้ใคร เพื่ออะไร | ชื่อบริษัท ชื่อเอกสาร วันที่ เลขที่ รายการ จำนวนเงิน ผู้รับเงิน ผู้จ่ายเงิน ผู้อนุมัติ |
| บิลหรือใบเสร็จตัวจริง | เป็นหลักฐานจากผู้ขาย | แนบกับใบเบิกหรือใบสำคัญจ่าย ถ้าจด VAT และจะใช้ภาษีซื้อ ต้องเป็นใบกำกับภาษีเต็มรูประบุชื่อบริษัท ใบกำกับภาษีอย่างย่อใช้ไม่ได้ |
| สมุดเงินสดย่อย | คุมยอดรับ จ่าย และคงเหลือ | ลงทุกครั้งที่เติมและจ่าย ตามวันที่จริง ไม่เกิน 15 วันนับแต่วันที่รายการเกิด มีเลขที่เอกสารอ้างอิง |
| ใบสรุปขอเติมเงิน | สรุปยอดที่ใช้ แยกตามประเภท | ยอดรวม ผู้ถือเงิน ผู้อนุมัติ |
ชื่อแบบฟอร์มเหล่านี้เป็นชื่อที่ใช้ทั่วไป กฎหมายไม่ได้กำหนดแบบตายตัว แต่เอกสารที่บริษัททำใช้เองต้องมีชื่อผู้จัดทำ ชื่อเอกสาร เลขที่ วันที่ จำนวนเงินรวม คำอธิบายรายการ และลายมือชื่อผู้อนุมัติ
บริษัทเล็กอาจรวมใบเบิกกับใบสำคัญจ่ายเป็นแบบฟอร์มเดียวได้ ขอแค่ข้อมูลครบและมีเลขที่เรียงกัน
รายจ่ายที่ไม่มีหลักฐานพอพิสูจน์ว่าจ่ายจริงและจ่ายให้ใคร อาจหักเป็นรายจ่ายทางภาษีไม่ได้ (ประมวลรัษฎากร มาตรา 65 ตรี (9) และ (18))
หลังใช้เงินแล้ว ให้เขียนคำว่า "จ่ายแล้ว" บนเอกสาร เพื่อกันไม่ให้ขอเติมเงินซ้ำจากบิลเดิม
ขั้นตอนใช้เงินสดย่อยแบบ Imprest
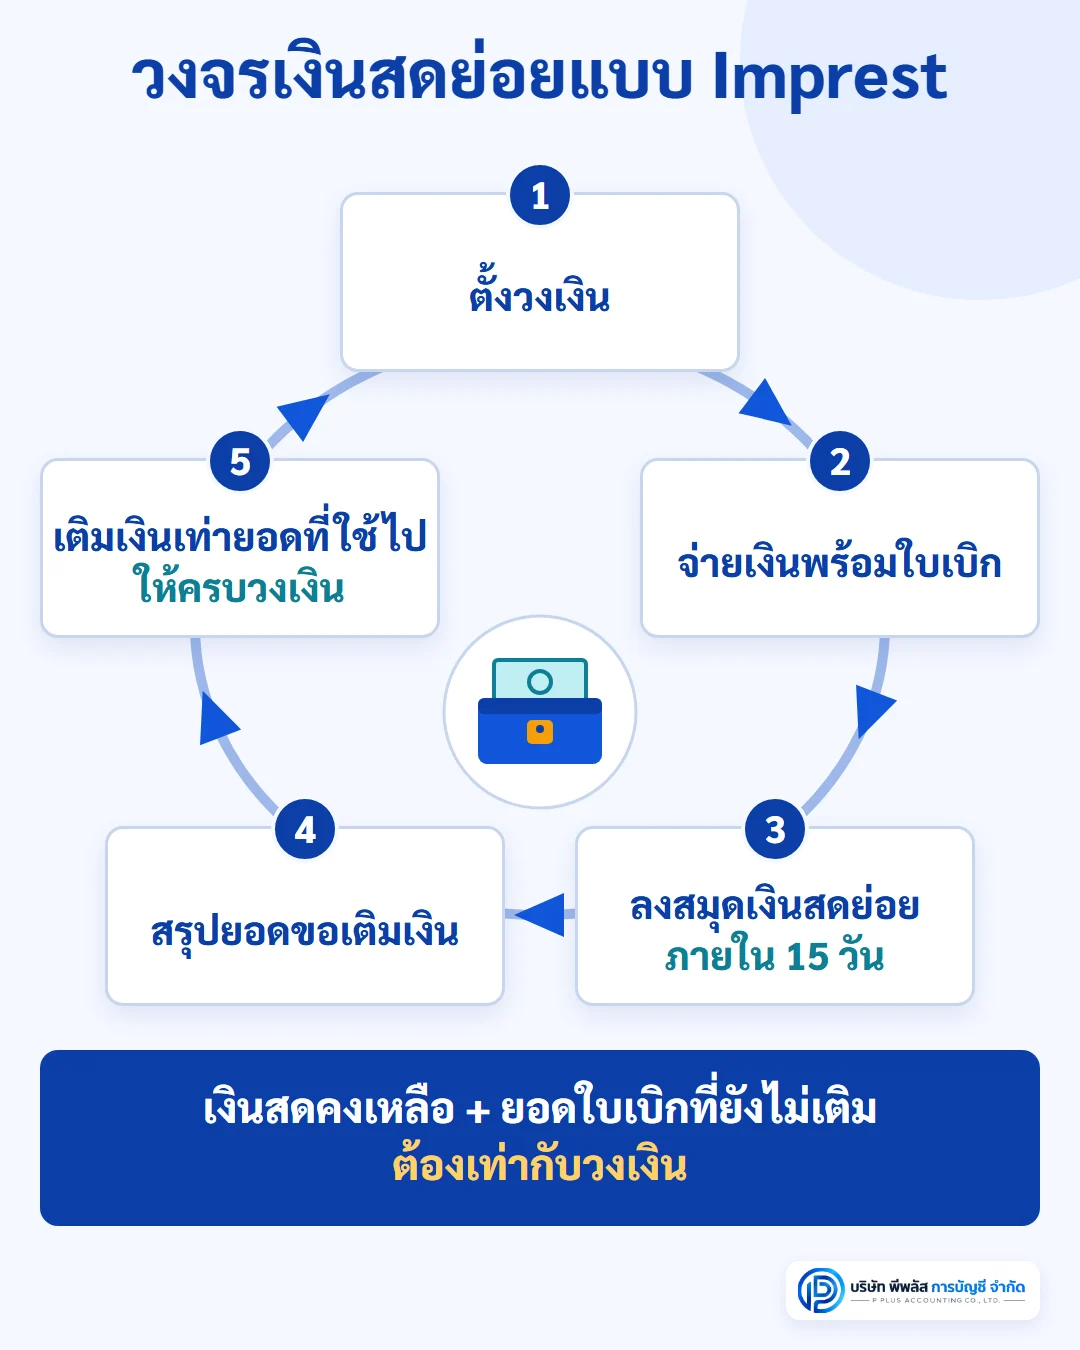
- ตั้งวงเงิน: เบิกเงินจากบัญชีธนาคารบริษัท มอบให้ผู้ถือเงิน
- จ่ายเงิน: ผู้เบิกทำใบเบิกแนบบิล ผู้ถือเงินจ่ายเงินตามวงเงิน
- ลงสมุด: ผู้ถือเงินลงสมุดเงินสดย่อยทุกรายการตามวันที่จ่ายจริง ภายใน 15 วันนับแต่วันที่จ่าย
- สรุปยอด: ถึงรอบเติมหรือเงินใกล้หมด ให้รวมยอดตามประเภทรายจ่าย โดยไม่ปล่อยให้ข้ามเดือน
- เติมเงิน: ผู้อนุมัติตรวจเอกสาร แล้วเติมเท่ายอดที่ใช้ไป
ตัวอย่างบันทึกบัญชีเงินสดย่อย
ตัวอย่างสมมติแบบย่อ: วงเงิน 5,000 บาท ระบบ Imprest บริษัทยังไม่จด VAT
1. ตั้งวงเงิน
| บัญชี | เดบิต | เครดิต |
|---|---|---|
| เงินสดย่อย | 5,000 | |
| เงินฝากธนาคาร | 5,000 |
2. ระหว่างเดือนจ่ายเงิน
ตอนจ่ายยังไม่ต้องลงบัญชีค่าใช้จ่ายแยกประเภท แต่ต้องลงสมุดเงินสดย่อยภายใน 15 วันนับแต่วันที่จ่าย สมุดเล่มนี้เป็นส่วนหนึ่งของบัญชีบริษัท ไม่ใช่แค่สมุดจดกันเอง
| รายการ | จำนวนเงิน (บาท) |
|---|---|
| ค่าไปรษณีย์ | 420 |
| ค่าเครื่องเขียน | 650 |
| ของใช้ทำความสะอาด | 1,200 |
| ค่าถ่ายเอกสาร | 230 |
| รวมจ่าย | 2,500 |
| เงินสดคงเหลือ | 2,500 |
ตรวจยอด: เงินสด 2,500 + ใบเบิก 2,500 = 5,000 บาท ตรงกับวงเงิน
กำหนดตามกฎหมาย: ประกาศกรมทะเบียนการค้า พ.ศ. 2544 กำหนดให้บริษัทและห้างหุ้นส่วนจดทะเบียนลงบัญชีรายวันภายใน 15 วันนับแต่วันที่รายการเกิด และผ่านบัญชีแยกประเภทภายใน 15 วันนับแต่สิ้นเดือน ถ้าเติมเงินเดือนละครั้ง สมุดเงินสดย่อยจึงต้องลงทันกำหนดนี้ ให้ตกลงรูปแบบสมุดกับผู้ทำบัญชีตั้งแต่เริ่มใช้
3. เติมเงินเท่ายอดที่ใช้ไป
| บัญชี | เดบิต | เครดิต |
|---|---|---|
| ค่าไปรษณีย์ | 420 | |
| ค่าเครื่องเขียน | 650 | |
| ค่าวัสดุทำความสะอาด | 1,200 | |
| ค่าถ่ายเอกสาร | 230 | |
| เงินฝากธนาคาร | 2,500 |
ถ้าบริษัทจด VAT และบิลเป็นใบกำกับภาษีเต็มรูปที่ใช้ภาษีซื้อได้ ให้แยกเดบิตภาษีซื้อออกจากค่าใช้จ่าย
ขั้นนี้ไม่แตะบัญชีเงินสดย่อย ยอดในบัญชีจึงยังเป็น 5,000 บาท และเงินในมือก็กลับมาเป็น 5,000 บาท
4. ถ้าเงินขาด
สมมติใบเบิกรวม 2,500 บาท แต่นับเงินได้ 2,450 บาท แปลว่าเงินขาด 50 บาท ต้องเติม 2,550 บาทจึงจะครบวงเงิน
| บัญชี | เดบิต | เครดิต |
|---|---|---|
| ค่าใช้จ่ายตามใบเบิก (รวม) | 2,500 | |
| เงินขาดเกินบัญชี | 50 | |
| เงินฝากธนาคาร | 2,550 |
ถ้าเงินเกิน ให้บันทึกเงินขาดเกินบัญชีด้านเครดิตแทน ทั้งสองกรณีควรหาสาเหตุก่อนบันทึก การบันทึกเงินขาดในบัญชีไม่ได้แปลว่าหักเป็นรายจ่ายทางภาษีได้ทุกกรณี ควรให้ผู้ทำบัญชีพิจารณา
5. ถ้าเพิ่มหรือลดวงเงิน
นอกจากการเปลี่ยนวงเงิน บัญชีเงินสดย่อยจะขยับอีกกรณีเดียว คือการปรับปรุงตอนปิดบัญชี
| กรณี | เดบิต | เครดิต |
|---|---|---|
| เพิ่มวงเงิน | เงินสดย่อย | เงินฝากธนาคาร |
| ลดวงเงิน | เงินฝากธนาคาร | เงินสดย่อย |
ก่อนปิดงบสิ้นปีต้องทำอะไร
ถ้าถึงวันปิดบัญชีแล้วยังมีใบเบิกที่ไม่ได้เติมเงิน ค่าใช้จ่ายส่วนนั้นลงสมุดเงินสดย่อยแล้ว แต่ยังไม่ผ่านเข้าบัญชีแยกประเภท งบจึงยังไม่รวมค่าใช้จ่ายส่วนนี้ และยอดเงินสดย่อยในงบจะสูงกว่าเงินที่มีจริง
| วิธี | ทำอย่างไร |
|---|---|
| เติมเงินก่อนวันปิดบัญชี | สรุปใบเบิกแล้วเติมตามปกติ |
| ยังไม่ได้เติม | บันทึกปรับปรุง เดบิตค่าใช้จ่าย เครดิตเงินสดย่อย ให้ยอดตรงกับเงินคงเหลือ เมื่อเติมเงินงวดถัดไป ให้เดบิตเงินสดย่อย เครดิตเงินฝากธนาคาร สำหรับยอดที่ปรับปรุงไว้แล้ว ไม่ต้องเดบิตค่าใช้จ่ายซ้ำ |
จากนั้นนับเงินคงเหลือ ณ วันปิดบัญชี ลงชื่อผู้นับและผู้ตรวจ แล้วส่งให้ผู้ทำบัญชีพร้อมเอกสาร
ข้อผิดพลาดที่พบบ่อย
| ข้อผิดพลาด | ผลที่ตามมา | วิธีแก้ |
|---|---|---|
| เอาเงินขายหน้าร้านมาใส่รวม | ยอดรายรับและเงินสดย่อยปนกัน | แยกเงินรับจากการขาย แล้วนำฝากธนาคาร |
| จ่ายจากกระเป๋าก่อน แล้วไม่ทำใบเบิก | ไม่รู้ว่าเงินออกไปเพื่ออะไร | ทำใบเบิกทันทีที่กลับถึงสำนักงาน |
| หยิบเงินไปใช้ส่วนตัวชั่วคราว | ยอดไม่ตรง และตรวจสอบไม่ได้ | ใช้เงินสดย่อยเฉพาะงานบริษัท |
| เติมเงินโดยไม่ตรวจเอกสาร | ระบบคุมยอดไม่ทำงาน | ผู้อนุมัติตรวจก่อนเติมทุกครั้ง |
| รอเติมเงินหลายเดือน | บิลหาย จำรายการไม่ได้ และอาจลงบัญชีไม่ทันกำหนด | กำหนดรอบเติมอย่างน้อยเดือนละครั้ง |
เตรียมเอกสารส่งผู้ทำบัญชีอย่างไร
ให้ปิดรอบเงินสดย่อยทุกสิ้นเดือน แล้วส่งชุดเอกสารเดียวกันทุกเดือน
- สำเนาหรือภาพถ่ายสมุดเงินสดย่อยของเดือนนั้น
- ใบสรุปขอเติมเงิน
- ใบเบิกหรือใบสำคัญจ่าย เรียงตามเลขที่
- บิลหรือใบเสร็จตัวจริงที่แนบไว้
- ยอดเงินคงเหลือที่นับได้ ณ สิ้นเดือน
ควรส่งให้ทันเพื่อให้ผ่านรายการเข้าบัญชีแยกประเภทได้ภายในวันที่ 15 ของเดือนถัดไป
ถ้าบริษัทจด VAT อย่าเก็บใบกำกับภาษีเต็มรูปไว้รอสิ้นเดือน เพราะรายงานภาษีซื้อมีกำหนดลงรายการภายใน 3 วันทำการนับแต่วันที่ได้รับใบกำกับภาษี ให้ตกลงวิธีส่งกับผู้ทำบัญชี
กฎหมายการบัญชีกำหนดให้กิจการส่งมอบเอกสารประกอบการลงบัญชีให้ผู้ทำบัญชีอย่างถูกต้องครบถ้วน (มาตรา 12) เก็บบัญชีและเอกสารไว้ ณ สถานที่ทำการหรือสถานที่ทำงานประจำ (มาตรา 13) ไม่น้อยกว่า 5 ปีนับแต่วันปิดบัญชี (มาตรา 14)
คำถามที่พบบ่อย (FAQ)
Q: เงินสดย่อย คืออะไร?
A: คือเงินสดจำนวนไม่มากที่บริษัทกันไว้จ่ายค่าใช้จ่ายจิปาถะ โดยมีผู้ถือเงินดูแลและมีเอกสารประกอบทุกรายการ
Q: กฎหมายกำหนดวงเงินสดย่อยไว้เท่าไหร่?
A: พ.ร.บ.การบัญชีและประกาศเรื่องชนิดของบัญชีที่ต้องจัดทำไม่ได้กำหนดไว้ วงเงินเป็นการตัดสินใจภายในบริษัท ให้ตั้งจากรายจ่ายเล็ก ๆ ที่เกิดจริง
Q: บริษัทเล็กต้องมีเงินสดย่อยไหม?
A: กฎหมายบัญชีไม่ได้บังคับให้ต้องมี ถ้ารายจ่ายเล็ก ๆ มีน้อย ใช้การโอนจากบัญชีบริษัทแทนได้
Q: ใบเบิกเงินสดย่อยต่างจากใบสำคัญจ่ายอย่างไร?
A: ใบเบิกใช้ขอเบิกเงิน ส่วนใบสำคัญจ่ายแสดงว่าจ่ายเงินแล้ว จ่ายให้ใคร เพื่ออะไร บริษัทเล็กรวมเป็นแบบฟอร์มเดียวได้ถ้าข้อมูลครบ
Q: ระบบ Imprest บันทึกค่าใช้จ่ายตอนไหน?
A: ลงสมุดเงินสดย่อยภายใน 15 วันนับแต่วันที่จ่าย แล้วผ่านยอดเข้าบัญชีตอนเติมเงิน โดยเดบิตค่าใช้จ่ายตามใบเบิก และเครดิตเงินฝากธนาคาร
Q: ไม่มีบิลจากผู้ขาย ทำอย่างไร?
A: ให้ขอบิลหรือใบเสร็จจากผู้ขายก่อน ถ้าขอไม่ได้จริง ให้เขียนเหตุผลในใบเบิก ให้ผู้อนุมัติลงชื่อ และแจ้งผู้ทำบัญชีก่อนเติมเงิน เอกสารภายในใช้ประกอบการลงบัญชีได้เมื่อไม่มีเอกสารจากผู้ขาย แต่ไม่ได้ใช้แทนบิล ทางภาษีบริษัทยังต้องพิสูจน์ได้ว่าจ่ายจริงและจ่ายให้ใคร ซึ่งบางกรณีอาจใช้ใบรับรองแทนใบเสร็จรับเงินประกอบ ให้ผู้ทำบัญชีพิจารณาเป็นรายการ และเอกสารเหล่านี้ไม่ใช่ใบกำกับภาษี จึงใช้ขอภาษีซื้อไม่ได้ ห้ามเขียนบิลขึ้นเองแทนผู้ขาย
Q: นับเงินแล้วไม่ตรงทำอย่างไร?
A: ไล่ตรวจใบเบิกและสมุดเงินสดย่อยก่อน ถ้ายังหาสาเหตุไม่พบ ให้บันทึกในบัญชีเงินขาดเกินบัญชีและรายงานผู้อนุมัติ การบันทึกเงินขาดในบัญชีไม่ได้แปลว่าหักเป็นรายจ่ายทางภาษีได้ทุกกรณี ควรให้ผู้ทำบัญชีพิจารณา
Q: ต้องเก็บเอกสารเงินสดย่อยนานแค่ไหน?
A: ไม่น้อยกว่า 5 ปีนับแต่วันปิดบัญชี ตามพระราชบัญญัติการบัญชี พ.ศ. 2543
สรุป
เงินสดย่อยที่ดีมีแค่ 4 เรื่อง คือ วงเงินที่พอดีกับรายจ่ายจริง ผู้ถือเงินคนเดียว เอกสารครบทุกรายการ และการเติมเงินเป็นรอบ
ถ้าใช้ระบบ Imprest ให้จำสูตรเดียว เงินสดคงเหลือ + ยอดใบเบิกที่ยังไม่เติม ต้องเท่ากับวงเงิน ถ้าไม่เท่าแปลว่าเงินขาดหรือเกิน
ถ้าคุณอยากให้ทีมงานบริษัท พีพลัส การบัญชี จำกัด ลงบัญชีค่าใช้จ่ายให้ทุกเดือน ส่งสมุดเงินสดย่อย ใบเบิก และบิลมาภายในวันที่ 5 ของเดือนถัดไป ซึ่งเป็นกำหนดส่งเอกสารให้สำนักงาน เราลงบัญชีให้ ส่งรายละเอียดมาทาง LINE ได้เลย
แหล่งอ้างอิง:
• พระราชบัญญัติการบัญชี พ.ศ. 2543 (มาตรา 12, 13, 14)
• ประกาศกรมทะเบียนการค้า เรื่อง กำหนดชนิดของบัญชีที่ต้องจัดทำ ข้อความและรายการที่ต้องมีในบัญชี ระยะเวลาที่ต้องลงรายการในบัญชี และเอกสารที่ต้องใช้ประกอบการลงบัญชี พ.ศ. 2544 (ข้อ 3, 7, 8, 13)
• ประมวลรัษฎากร มาตรา 65 ตรี (9), (18) — www.rd.go.th
• ประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีมูลค่าเพิ่ม (ฉบับที่ 89) — www.rd.go.th