บริษัทยังขายของ ยังมีลูกค้า ยังจ่ายค่าใช้จ่ายทุกเดือน แต่งบการเงินไม่ได้ส่งมา 2–3 ปีแล้ว อาจเพราะเปลี่ยนคนทำบัญชีกลางทาง เอกสารกระจัดกระจาย หรือคิดว่า "ไว้ค่อยทำทีเดียว" ยิ่งปล่อยนาน งานยิ่งยาก ค่าปรับยิ่งสะสม และเสี่ยงถูกขีดชื่อเป็นบริษัทร้าง บทความนี้อธิบายว่าการปิดงบย้อนหลังต้องทำอะไร เริ่มจากปีไหน และมีผลทางกรมพัฒนาธุรกิจการค้าและกรมสรรพากรอย่างไร
ปิดงบย้อนหลัง คือ การจัดทำบัญชีและงบการเงินของรอบปีบัญชีที่ผ่านไปแล้วแต่ยังไม่ได้ทำหรือยังไม่ได้ส่ง ให้ครบทุกปีที่ค้าง ทั้งการให้ผู้สอบบัญชีตรวจ ประชุมผู้ถือหุ้นอนุมัติ ส่งงบต่อกรมพัฒนาธุรกิจการค้า (DBD) และยื่น ภ.ง.ด.50 ของแต่ละปีต่อกรมสรรพากร บทความนี้เน้นกิจการที่ยังดำเนินธุรกิจอยู่จริงแต่ไม่ได้ส่งงบ ซึ่งต่างจากการปิดงบเปล่าของบริษัทที่ไม่มีรายได้
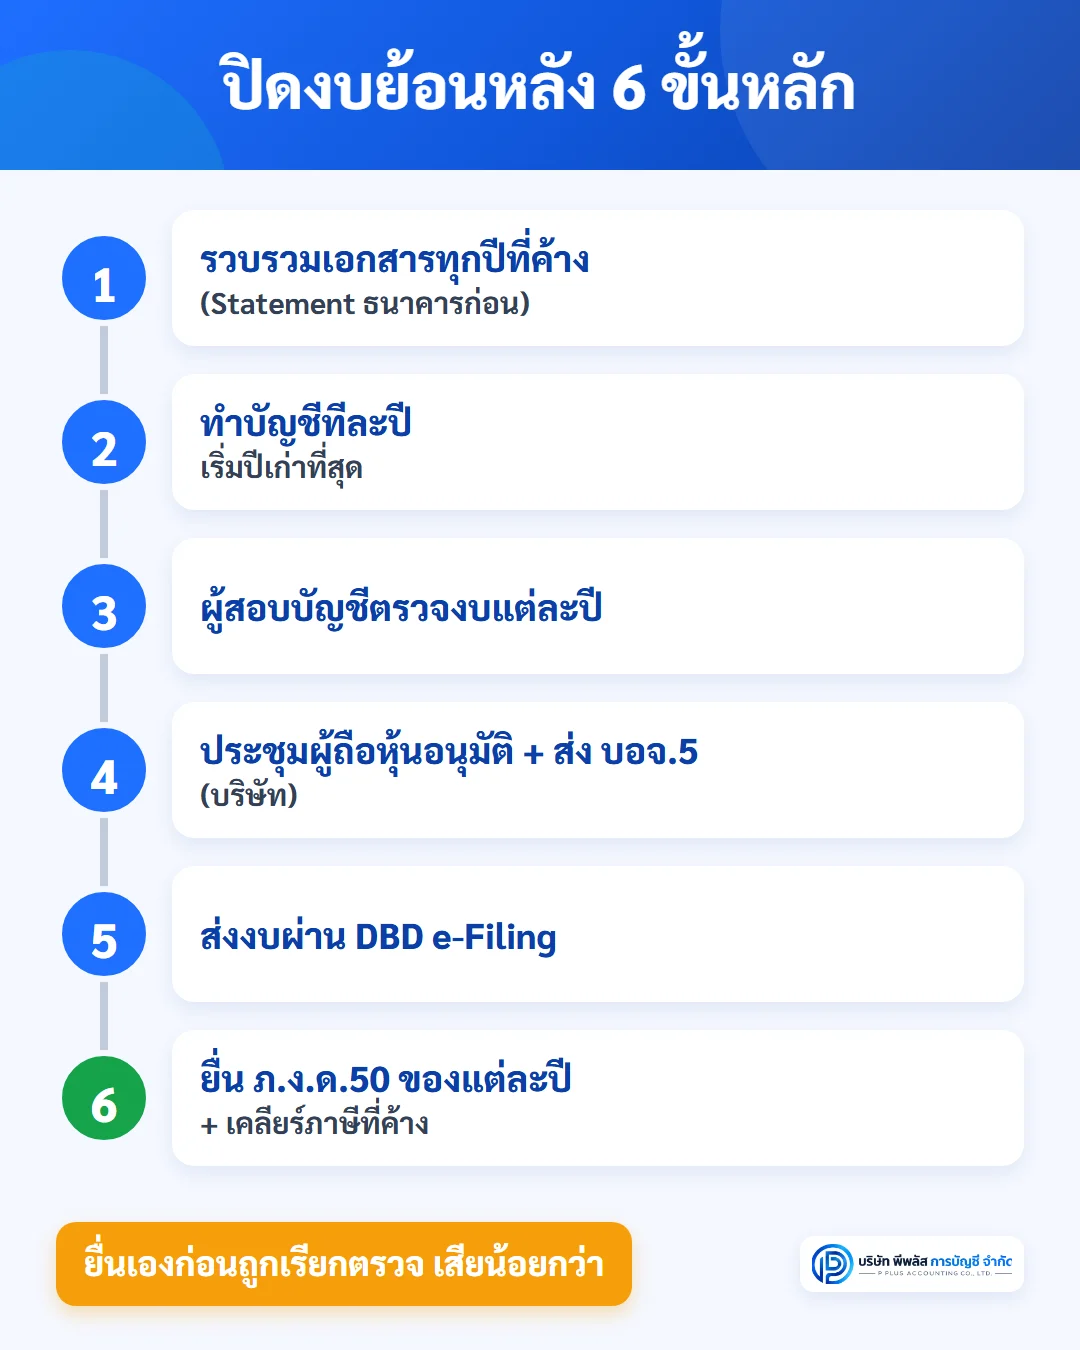
สรุปเร็ว: ค้างส่งงบหลายปี ให้ทำทีละปี เริ่มจากปีที่เก่าที่สุด เพราะยอดยกไปของปีหนึ่งคือยอดยกมาของปีถัดไป ขั้นตอนคือ รวบรวมเอกสาร → ทำบัญชีย้อนหลังรายปี → ผู้สอบบัญชีตรวจ (บริษัทจำกัดต้องใช้ผู้สอบบัญชีรับอนุญาตทุกกรณี) → ประชุมผู้ถือหุ้นอนุมัติงบและส่ง บอจ.5 → ส่งงบผ่าน DBD e-Filing → ยื่น ภ.ง.ด.50 ของแต่ละปี ฝั่ง DBD มีค่าปรับเป็นพินัยสูงสุดไม่เกิน 50,000 บาทต่อความผิด ทั้งนิติบุคคลและกรรมการ/หุ้นส่วนผู้จัดการ ฝั่งสรรพากร ถ้ายื่น ภ.ง.ด.50 ไม่ทันกำหนดมีค่าปรับไม่เกิน 2,000 บาท และถ้ามีภาษีค้าง ต้องเสียเงินเพิ่ม 1.5% ต่อเดือน (ไม่เกินจำนวนภาษี) ถ้ารอจนถูกหมายเรียกและประเมิน อาจมีเบี้ยปรับ 2 เท่าของภาษีเพิ่มอีก ถ้าไม่ส่งงบติดต่อกันเกิน 3 รอบปีบัญชี เสี่ยงถูกพิจารณาเป็นนิติบุคคลร้าง
ค้างส่งงบ กับ ปิดงบเปล่า ต่างกันอย่างไร
หลายคนค้นคำว่า "ปิดงบย้อนหลัง" แล้วไปเจอเรื่องปิดงบเปล่า ซึ่งเป็นคนละสถานการณ์
| ปิดงบเปล่า | ปิดงบย้อนหลัง (บทความนี้) | |
|---|---|---|
| สถานะกิจการ | ไม่มีรายได้ ยังไม่เริ่มขาย หรือหยุดชั่วคราว | มีการซื้อขายจริง มีรายได้ ค่าใช้จ่าย อาจมีลูกจ้างและสต็อก |
| ปริมาณเอกสาร | น้อย ส่วนใหญ่เป็น Statement และค่าธรรมเนียม | มาก ต้องเก็บเอกสารซื้อขายย้อนหลังทุกเดือนของทุกปีที่ค้าง |
| ภาษีที่อาจต้องจ่าย | มักไม่มี เพราะขาดทุน | อาจมีภาษีเงินได้นิติบุคคลค้าง ทำให้มีเงินเพิ่ม |
| แบบภาษีรายเดือน | มักมีแค่ ภ.พ.30 (ถ้าจด VAT) | อาจค้างทั้ง ภ.พ.30 และแบบหัก ณ ที่จ่ายของเดือนที่มีการจ่ายเงิน |
| ความยาก | ต่ำ | สูงขึ้นตามจำนวนปีและความครบของเอกสาร |
สิ่งที่เหมือนกันคือ หน้าที่ส่งงบผูกกับสถานะนิติบุคคล ไม่ใช่ความพร้อมของเจ้าของ ตราบใดที่ชื่อบริษัทยังอยู่ในทะเบียน ทุกปีที่ผ่านไปคือหนึ่งปีที่ต้องปิดงบ
ทำไมค้างหลายปีแล้วยิ่งแก้ยาก
- งบแต่ละปีต่อกันเป็นโซ่ งบการเงินต้องแสดงตัวเลขเปรียบเทียบกับปีก่อน และยอดคงเหลือปลายปีของปีหนึ่งคือยอดยกมาของปีถัดไป ถ้าปีแรกที่ค้างยังไม่เสร็จ ปีหลังก็ปิดไม่ได้
- เอกสารหายตามเวลา ใบเสร็จซีดจาง ผู้ขายปิดกิจการ คนทำบัญชีเดิมติดต่อไม่ได้ ยิ่งนานยิ่งหาหลักฐานยาก
- ค่าปรับและเงินเพิ่มเดินไปเรื่อย ๆ เงินเพิ่มฝั่งสรรพากรคิดเป็นรายเดือนจนกว่าจะชำระ
- ข้อมูลระหว่างหน่วยงานไม่ตรงกัน ถ้ายื่น ภ.พ.30 ทุกเดือนแต่ไม่ส่งงบ ยอดขายที่แจ้ง VAT ไว้กับรายได้ในงบที่มาทำทีหลังต้องกระทบยอดกันให้ได้
- เสี่ยงถูกขีดชื่อเป็นบริษัทร้าง ยิ่งไม่ส่งนาน ยิ่งใกล้เกณฑ์ที่ DBD ใช้พิจารณาขีดชื่อ
ไม่ส่งงบการเงิน ค่าปรับ DBD เท่าไหร่
ค่าปรับเหล่านี้เป็น "ค่าปรับเป็นพินัย" ซึ่งเป็นโทษปรับที่ไม่ใช่โทษอาญา ตัวเลขด้านล่างเป็นอัตรา "ไม่เกิน" ตามคู่มือของกรมพัฒนาธุรกิจการค้า (ฉบับ พ.ย. 2568) จำนวนที่ถูกปรับจริงขึ้นอยู่กับการพิจารณาของเจ้าหน้าที่ และปรับแยกกันทั้งตัวนิติบุคคลและกรรมการหรือหุ้นส่วนผู้จัดการ
บริษัทจำกัด
| ความผิด | นิติบุคคล (ไม่เกิน) | กรรมการ (ไม่เกิน) |
|---|---|---|
| ไม่จัดทำงบการเงิน | 50,000 บาท | 50,000 บาท (กรรมการผู้จัดการ) |
| ไม่จัดให้มีผู้สอบบัญชีรับอนุญาตตรวจงบ | 20,000 บาท | 20,000 บาท (กรรมการผู้จัดการ) |
| ไม่ส่งงบการเงินผ่าน DBD e-Filing ภายใน 1 เดือนหลังอนุมัติ | 50,000 บาท | 50,000 บาท (กรรมการผู้จัดการ) |
| ไม่นำงบเสนอที่ประชุมใหญ่อนุมัติภายใน 4 เดือน | 20,000 บาท | 50,000 บาท (กรรมการที่กระทำหรือละเว้น) |
| ไม่เรียกประชุมสามัญผู้ถือหุ้น | 20,000 บาท | 50,000 บาท (กรรมการที่กระทำหรือละเว้น) |
| ไม่ส่งบัญชีรายชื่อผู้ถือหุ้น (บอจ.5) | – | 10,000 บาท |
ห้างหุ้นส่วนจดทะเบียน
| ความผิด | ห้างหุ้นส่วน (ไม่เกิน) | หุ้นส่วนผู้จัดการ (ไม่เกิน) |
|---|---|---|
| ไม่จัดทำงบการเงิน | 50,000 บาท | 50,000 บาท |
| ไม่จัดให้มีผู้สอบบัญชีรับอนุญาตตรวจงบ (กรณีที่ไม่ได้รับยกเว้น) | 20,000 บาท | 20,000 บาท |
| ไม่ส่งงบการเงินผ่าน DBD e-Filing ภายใน 5 เดือนนับแต่วันปิดบัญชี | 50,000 บาท | 50,000 บาท |
หน้าที่ด้านบัญชีและการส่งงบมาจากพระราชบัญญัติการบัญชี พ.ศ. 2543 ส่วนหน้าที่เรื่องประชุมผู้ถือหุ้นและ บอจ.5 มาจากประมวลกฎหมายแพ่งและพาณิชย์ โดยมีบทลงโทษอยู่ในพระราชบัญญัติกำหนดความผิดเกี่ยวกับห้างหุ้นส่วนจดทะเบียน ห้างหุ้นส่วนจำกัด บริษัทจำกัด สมาคม และมูลนิธิ พ.ศ. 2499 ซึ่งปัจจุบันความผิดในตารางข้างต้นเป็นความผิดทางพินัยตาม พ.ร.บ.ว่าด้วยการปรับเป็นพินัย พ.ศ. 2565
บริษัทที่ค้างส่งงบมักไม่ได้ผิดแค่ข้อเดียว เพราะเมื่อไม่ได้ทำงบ ก็มักไม่ได้ให้ผู้สอบบัญชีตรวจ ไม่ได้ประชุมผู้ถือหุ้น และไม่ได้ส่ง บอจ.5 ไปด้วย ยิ่งค้างหลายปี ภาระก็ยิ่งสะสม ค่าปรับที่ต้องชำระจริงให้ดูตามที่กรมพัฒนาธุรกิจการค้าแจ้งมา
ผลทางภาษี: ภ.ง.ด.50 ย้อนหลัง เงินเพิ่ม และเบี้ยปรับ
งบการเงินที่ทำย้อนหลังเป็นฐานของ ภ.ง.ด.50 (แบบแสดงรายการภาษีเงินได้นิติบุคคลประจำปี) ซึ่งต้องยื่นภายใน 150 วันนับแต่วันสุดท้ายของรอบระยะเวลาบัญชี ถ้าค้างงบ ก็มักค้าง ภ.ง.ด.50 ของปีนั้นไปด้วย ผลที่ตามมามีดังนี้
- ค่าปรับเมื่อยื่นไม่ทันกำหนด: ไม่เกิน 2,000 บาทต่อแบบ (มาตรา 35 แห่งประมวลรัษฎากร) กรมสรรพากรระบุไว้ในคำถามที่พบบ่อยเรื่อง ภ.ง.ด.50 ว่าการยื่นงบการเงินแนบ ภ.ง.ด.50 ล่าช้าก็มีค่าปรับไม่เกิน 2,000 บาทเช่นกัน
- เงินเพิ่ม 1.5% ต่อเดือนหรือเศษของเดือน (มาตรา 27): คิดจากเงินภาษีที่ต้องชำระ (ไม่รวมเบี้ยปรับ) นับจากวันพ้นกำหนดยื่นจนถึงวันที่ชำระ และเงินเพิ่มรวมกันต้องไม่เกินจำนวนภาษี ถ้าปีนั้นขาดทุนหรือไม่มีภาษีต้องชำระ ก็ไม่มีเงินเพิ่ม
- เบี้ยปรับเมื่อถูกเรียกตรวจก่อน: ถ้าไม่ยื่นรายการ เจ้าพนักงานประเมินมีอำนาจออกหมายเรียกมาไต่สวนและประเมินภาษี (มาตรา 23–25) และเมื่อประเมินตามมาตรา 24 หรือ 25 ผู้ต้องเสียภาษีต้องเสียเบี้ยปรับอีก 2 เท่าของภาษีที่ต้องชำระ (มาตรา 26) ซึ่งเบี้ยปรับนี้อาจได้รับการงดหรือลดตามระเบียบของกรมสรรพากร ถ้ายื่น ภ.ง.ด.50 เองก่อนได้รับหมายเรียก กรณีนี้ไม่ใช่การประเมินตามมาตรา 24 หรือ 25 จึงไม่มีเบี้ยปรับ 2 เท่าตามมาตรา 26 โดยทั่วไปจะเสียภาษี เงินเพิ่ม และค่าปรับไม่เกิน 2,000 บาท แต่ถ้าภายหลังเจ้าพนักงานตรวจพบว่าแบบที่ยื่นไม่ถูกต้องและประเมินภาษีเพิ่ม (มาตรา 20) จะมีเบี้ยปรับ 1 เท่าของภาษีที่ประเมินเพิ่ม (มาตรา 22)
- ภ.ง.ด.51 (ภาษีครึ่งปี): ถ้าไม่ได้ยื่นในปีที่ค้าง ก็ถือว่ายื่นไม่ทันกำหนดเช่นกัน มีค่าปรับไม่เกิน 2,000 บาท และถ้าไม่ยื่นและชำระภาษีครึ่งปีโดยไม่มีเหตุอันสมควร ต้องเสียเงินเพิ่มอีกร้อยละ 20 ของภาษีครึ่งปีที่ต้องชำระ หรือของกึ่งหนึ่งของภาษีทั้งปีของรอบนั้น แล้วแต่กรณี (มาตรา 67 ตรี) ซึ่งเงินเพิ่มนี้อาจลดได้ตามระเบียบของกรมสรรพากร ควรให้ผู้ทำบัญชีตรวจว่าปีไหนต้องยื่นบ้าง (รอบบัญชีแรกหรือรอบสุดท้ายที่น้อยกว่า 12 เดือนได้รับยกเว้น)
- แบบรายเดือน: ถ้าจด VAT ต้องดูว่ายื่น ภ.พ.30 ครบทุกเดือนหรือไม่ และเดือนที่มีการจ่ายเงินที่ต้องหักภาษี ณ ที่จ่าย ต้องดูว่ายื่น ภ.ง.ด.3/53 แล้วหรือยัง
ตัวอย่างให้เห็นภาพ (สมมติ): บริษัทมีภาษี ภ.ง.ด.50 ของปีหนึ่ง 10,000 บาท แต่ยื่นช้าไป 30 เดือน เงินเพิ่มคือ 1.5% × 30 = 45% หรือ 4,500 บาท บวกค่าปรับไม่เกิน 2,000 บาทตามที่เจ้าหน้าที่พิจารณา ถ้ายังปล่อยต่อไป เงินเพิ่มจะสะสมจนชนเพดานเท่ากับภาษี 10,000 บาท ตัวอย่างนี้ยังไม่รวมกรณีที่ถูกหมายเรียกและประเมินจนมีเบี้ยปรับ
ข้อสรุปสำคัญคือ ยิ่งยื่นเองเร็ว ยิ่งเสียน้อย การรอจนได้รับหมายเรียกจากสรรพากรมีโอกาสต้องเสียเบี้ยปรับเพิ่ม และในบางกรณีถ้าไม่มาตามหมายเรียก การประเมินจะอุทธรณ์ไม่ได้ (มาตรา 25)
อีกเรื่องที่ควรรู้คือ ถ้าบางปีที่ค้างเป็นปีขาดทุน การยื่น ภ.ง.ด.50 ให้ถูกต้องช่วยให้ขาดทุนนั้นแสดงไว้กับกรมสรรพากร ซึ่งขาดทุนสุทธิสามารถนำไปหักจากกำไรของรอบบัญชีถัดไปได้ไม่เกิน 5 รอบบัญชี (มาตรา 65 ตรี (12)) จึงยิ่งควรปิดงบให้ครบเรียงปี
ขั้นตอนปิดงบย้อนหลัง ทีละขั้น
1. ตรวจสถานะว่าค้างอะไรบ้าง
ก่อนลงมือ ให้ทำรายการให้ชัดว่า
- งบปีล่าสุดที่ส่ง DBD สำเร็จคือปีไหน และปีไหนค้างบ้าง
- ภ.ง.ด.50 และ ภ.ง.ด.51 ยื่นถึงปีไหน
- ถ้าจด VAT ภ.พ.30 ยื่นครบทุกเดือนหรือไม่
- เคยได้รับหนังสือจาก DBD หรือสรรพากรแล้วหรือยัง
- สถานะในทะเบียนของ DBD ยังเป็น "ยังดำเนินกิจการอยู่" หรือไม่ และเคยได้รับหนังสือสอบถามหรือมีชื่อในประกาศจะขีดชื่อเป็นบริษัทร้างหรือไม่
ข้อมูลนี้ช่วยให้รู้ขอบเขตงานทั้งหมด และเรียงลำดับได้ว่าเรื่องไหนเร่งด่วนที่สุด
2. รวบรวมเอกสารของทุกปีที่ค้าง
- งบการเงินปีล่าสุดที่ส่งแล้ว (ใช้เป็นยอดยกมาของปีแรกที่ค้าง)
- Statement ธนาคารทุกบัญชีของบริษัท ครบทุกเดือนของทุกปีที่ค้าง (ขอย้อนหลังจากธนาคารได้)
- เอกสารขาย: ใบกำกับภาษีขาย ใบเสร็จ ใบแจ้งหนี้
- เอกสารซื้อและค่าใช้จ่าย: ใบกำกับภาษีซื้อ ใบเสร็จ สัญญาเช่า
- แบบภาษีที่ยื่นไปแล้ว เช่น ภ.พ.30 ภ.ง.ด.1/3/53 ภ.ง.ด.51 พร้อมใบเสร็จรับเงิน
- รายการทรัพย์สิน สัญญาเงินกู้ และเงินที่กรรมการจ่ายแทนบริษัท
- ข้อมูลสต็อกสินค้า (ถ้ามี)
- หนังสือรับรองบริษัท และสมุดทะเบียนผู้ถือหุ้น
Statement ธนาคารเป็นจุดเริ่มที่ดีที่สุด เพราะขอย้อนหลังได้เสมอ และช่วยให้เห็นว่าเงินเข้าออกรายการไหนที่ยังขาดเอกสารประกอบ
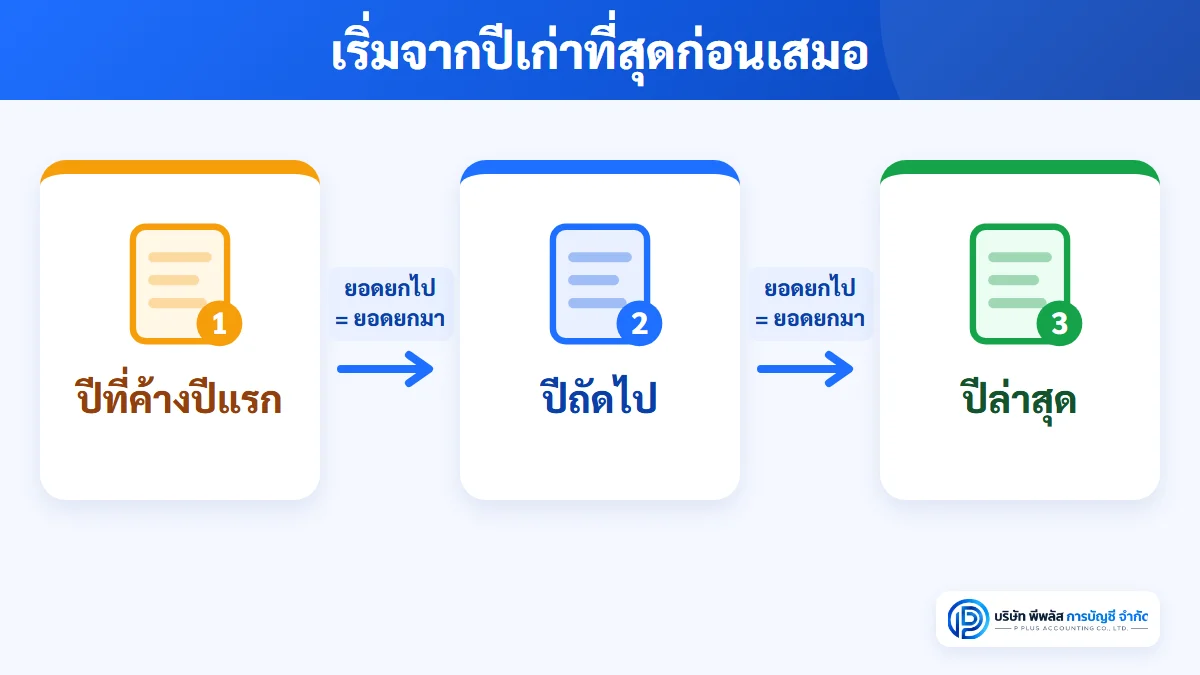
3. ทำบัญชีย้อนหลังทีละปี เริ่มจากปีเก่าที่สุด
ให้ทำบัญชีและปิดงบปีที่เก่าที่สุดก่อน แล้วยกยอดไปปีถัดไปตามลำดับ ไม่ควรข้ามไปทำปีล่าสุดก่อน เพราะตัวเลขต้นปีของปีล่าสุดมาจากปลายปีของปีก่อนหน้า
ระหว่างทำ ให้กระทบยอดกับข้อมูลที่เคยแจ้งหน่วยงานไว้ เช่น ยอดขายใน ภ.พ.30 ทุกเดือน กับรายได้ในงบการเงิน ถ้าไม่ตรงกันต้องหาสาเหตุให้ได้ก่อนนำไปยื่น ภ.ง.ด.50
4. ให้ผู้สอบบัญชีตรวจงบของแต่ละปี
- บริษัทจำกัด: งบทุกปีต้องผ่านการตรวจสอบและแสดงความเห็นจาก ผู้สอบบัญชีรับอนุญาต (CPA) ไม่มีข้อยกเว้นเรื่องขนาดหรือรายได้
- ห้างหุ้นส่วนจดทะเบียน: ได้รับยกเว้นไม่ต้องใช้ผู้สอบบัญชีรับอนุญาต ถ้าทุนจดทะเบียนไม่เกิน 5 ล้านบาท สินทรัพย์รวมไม่เกิน 30 ล้านบาท และรายได้รวมไม่เกิน 30 ล้านบาท (ครบทั้ง 3 เงื่อนไข) แต่ตอนยื่น ภ.ง.ด.50 ยังต้องแนบรายงานของผู้ตรวจสอบและรับรองบัญชีตามมาตรา 3 สัตต แห่งประมวลรัษฎากร หรือผู้สอบบัญชีภาษีอากร (TA)
ผู้สอบบัญชีต้องตรวจทีละปีเช่นกัน และต้องได้หลักฐานเพียงพอของแต่ละปี ถ้าเอกสารบางส่วนหายไปจริง ควรแจ้งผู้สอบบัญชีตั้งแต่ต้น เพื่อหาหลักฐานทดแทนที่ใช้ได้
5. ประชุมผู้ถือหุ้นอนุมัติงบ และส่ง บอจ.5 (บริษัทจำกัด)
ตามปกติบริษัทต้องนำงบที่ตรวจแล้วเสนอที่ประชุมสามัญผู้ถือหุ้นอนุมัติภายใน 4 เดือนนับแต่วันปิดบัญชี และส่งบัญชีรายชื่อผู้ถือหุ้น (บอจ.5) ภายใน 14 วันนับแต่วันประชุม กรณีย้อนหลังกำหนดเหล่านี้พ้นไปแล้ว แต่ยังต้องจัดประชุมให้ผู้ถือหุ้นอนุมัติงบของแต่ละปีที่ค้าง แยกเป็นรายปี และลงวันที่ตามวันที่ประชุมจริง ไม่ลงวันที่ย้อนหลัง ทำรายงานการประชุม และส่ง บอจ.5 ให้ครบ ห้างหุ้นส่วนไม่มีขั้นตอนนี้
6. ส่งงบการเงินผ่าน DBD e-Filing
ส่งงบการเงินพร้อมรายงานผู้สอบบัญชีและแบบ ส.บช.3 ของแต่ละปีผ่านระบบ DBD e-Filing โดยปกติบริษัทต้องส่งภายใน 1 เดือนนับแต่วันที่ที่ประชุมอนุมัติ ส่วนห้างหุ้นส่วนภายใน 5 เดือนนับแต่วันปิดบัญชี ระบบเดียวกันนี้มีเมนูนำส่งบัญชีรายชื่อผู้ถือหุ้น (บอจ.5) ด้วย
ข้อควรรู้เรื่องระบบ: DBD e-Filing เป็นระบบส่งงบการเงินแยกจาก DBD Biz Regist ซึ่งเป็นระบบยื่นคำขอจดทะเบียน ตามข่าวของกรมพัฒนาธุรกิจการค้า ตั้งแต่ 1 พ.ย. 2569 คำขอจดทะเบียนทุกประเภทต้องยื่นออนไลน์ผ่าน DBD Biz Regist ดังนั้นถ้าระหว่างปิดงบย้อนหลังพบว่าต้องจดเปลี่ยนแปลงข้อมูลบริษัทด้วย เช่น กรรมการ หรือที่ตั้งสำนักงาน ส่วนนั้นจะไปยื่นทาง DBD Biz Regist ส่วนการส่งงบยังใช้ DBD e-Filing ตามเดิม
7. ยื่น ภ.ง.ด.50 ของแต่ละปี และชำระภาษีที่ค้าง
ยื่น ภ.ง.ด.50 แยกตามรอบบัญชีของแต่ละปี โดยใช้ตัวเลขจากงบที่ผู้สอบบัญชีตรวจแล้ว ถ้ามีภาษีต้องชำระ ให้ชำระพร้อมเงินเพิ่มตามจำนวนเดือนที่ช้า และชำระค่าปรับตามที่สำนักงานสรรพากรพื้นที่แจ้ง พร้อมกันนั้นให้เคลียร์ ภ.ง.ด.51 ภ.พ.30 และแบบหัก ณ ที่จ่ายที่ค้างให้สอดคล้องกับงบ
8. วางระบบไม่ให้ค้างซ้ำ
เมื่อปิดงบย้อนหลังครบแล้ว ปีปัจจุบันควรทำบัญชีเป็นรายเดือน ส่งเอกสารให้ผู้ทำบัญชีสม่ำเสมอ และจดวันครบกำหนดประจำปีไว้ล่วงหน้า เพื่อไม่ให้กลับไปอยู่จุดเดิมอีก
ไม่ส่งงบติดต่อกัน เสี่ยงถูกขีดชื่อเป็นบริษัทร้าง
กระทรวงพาณิชย์เตือนว่านิติบุคคลที่ไม่นำส่งงบการเงินติดต่อกันเกิน 3 รอบปีบัญชี อาจถูกพิจารณาเป็นนิติบุคคลร้าง และถูกขีดชื่อออกจากทะเบียนตามประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1273/1 ถึง 1273/4 สำหรับบริษัทที่ยังทำธุรกิจอยู่ เรื่องนี้กระทบหนักกว่าบริษัทที่หยุดกิจการ เพราะ
- ความน่าเชื่อถือลดลง คู่ค้าและสถาบันการเงินที่ตรวจข้อมูลนิติบุคคลจะเห็นว่าไม่ได้ส่งงบหรือมีสถานะผิดปกติ ทำให้ขอสินเชื่อ ทำสัญญา หรือเข้าประมูลงานลำบาก
- การขีดชื่อไม่ได้ทำให้หน้าที่และความรับผิดเดิมหายไป ความรับผิดของหุ้นส่วนผู้จัดการ กรรมการ และผู้ถือหุ้นยังคงมีอยู่เหมือนเดิม หนี้และภาระที่ค้างอยู่ไม่ได้หายไปเพียงเพราะถูกขีดชื่อ ผู้เกี่ยวข้องยังอาจถูกเรียกให้รับผิดตามกฎหมาย
- ถ้าถูกขีดชื่อแล้วอยากทำธุรกิจต่อในนามเดิม ต้องร้องขอต่อศาลให้คืนชื่อเข้าทะเบียน ซึ่งยุ่งยากและเสียเวลามากกว่าการปิดงบย้อนหลังให้ครบตั้งแต่ตอนนี้หลายเท่า
"ปล่อยให้ร้างไปเอง" จึงไม่ใช่ทางออกสำหรับบริษัทที่ยังมีรายได้อยู่ ถ้าไม่คิดทำธุรกิจต่อจริง ทางที่ถูกคือปิดงบที่ค้างให้ครบ แล้วจดทะเบียนเลิกและชำระบัญชี
ทำไมควรให้ผู้ทำบัญชีที่รับงานย้อนหลังช่วย
- เรียงลำดับงานถูก รู้ว่าต้องเริ่มปีไหน ต้องยื่นอะไรคู่กับอะไร
- กระทบยอดกับแบบภาษีที่ยื่นไปแล้ว ลดความเสี่ยงที่ตัวเลขไม่ตรงกันระหว่างงบกับ ภ.พ.30
- ยื่นเองก่อนถูกเรียกตรวจ ซึ่งเป็นทางที่ช่วยลดภาระเบี้ยปรับฝั่งสรรพากรได้มากที่สุด
ราคางานปิดงบย้อนหลังขึ้นกับจำนวนปีที่ค้าง ปริมาณเอกสาร และความซับซ้อนของกิจการ วิธีที่ได้ตัวเลขชัดที่สุดคือส่งรายละเอียดให้สำนักงานบัญชีประเมินก่อน เช่น ค้างกี่ปี จด VAT หรือไม่ และมีเอกสารอยู่ในมือมากน้อยแค่ไหน
คำถามที่พบบ่อย (FAQ)
Q: ค้างส่งงบ 3 ปี ต้องทำทั้ง 3 ปีเลยไหม หรือทำแค่ปีล่าสุดได้?
A: ต้องทำครบทุกปีที่ค้าง และควรทำจากปีที่เก่าที่สุดก่อน เพราะยอดยกมาของปีล่าสุดมาจากงบของปีก่อนหน้า ถ้าข้ามปีเก่าไป งบปีล่าสุดจะไม่มีฐานตัวเลขที่ถูกต้อง
Q: บริษัทมีรายได้ทุกปีแต่ไม่ได้ส่งงบ จะโดนภาษีย้อนหลังไหม?
A: ถ้างบที่ทำย้อนหลังมีกำไรและต้องเสียภาษี ก็ต้องชำระภาษีของปีนั้นพร้อมเงินเพิ่ม 1.5% ต่อเดือนหรือเศษของเดือน (รวมแล้วไม่เกินจำนวนภาษี) และค่าปรับไม่เกิน 2,000 บาทต่อแบบที่ยื่นช้า ถ้ารอจนถูกหมายเรียกและประเมิน อาจมีเบี้ยปรับ 2 เท่าของภาษีเพิ่มอีก จึงควรยื่นเองให้เร็วที่สุด
Q: เอกสารบางปีหายไป ยังปิดงบย้อนหลังได้ไหม?
A: เริ่มได้จาก Statement ธนาคารซึ่งขอย้อนหลังได้ แล้วตามหาเอกสารทดแทน เช่น ขอสำเนาใบกำกับภาษีจากผู้ขาย หรือใช้แบบภาษีที่เคยยื่นไว้ประกอบ ควรแจ้งผู้ทำบัญชีและผู้สอบบัญชีตั้งแต่แรกว่าเอกสารส่วนไหนขาด เพื่อวางแผนหาหลักฐานที่ใช้ได้
Q: ได้รับหนังสือจาก DBD ว่าจะถูกขีดชื่อเป็นบริษัทร้าง หรือขึ้นสถานะร้างแล้ว ยังแก้ไขได้ไหม?
A: ถ้ายังไม่ถูกขีดชื่อ คืออยู่ระหว่างที่นายทะเบียนส่งหนังสือสอบถามหรือประกาศบอกกล่าว ให้รีบตอบหรือชี้แจงต่อนายทะเบียนภายในเวลาที่ระบุในหนังสือหรือประกาศ แล้วปิดงบย้อนหลังและส่งให้ครบ ยื่นแบบภาษีที่ค้างให้สอดคล้องกับงบ ถ้าขึ้นสถานะร้างแล้ว แปลว่าบริษัทถูกขีดชื่อออกจากทะเบียนและสิ้นสภาพนิติบุคคลแล้ว การกลับมาใช้บริษัทเดิมต้องร้องขอต่อศาลให้จดชื่อกลับคืนเข้าทะเบียน ซึ่งต้องยื่นภายใน 10 ปีนับแต่วันที่ถูกขีดชื่อ
Q: ส่งงบย้อนหลังใช้ระบบไหน DBD e-Filing หรือ DBD Biz Regist?
A: งบการเงินและ บอจ.5 ส่งผ่าน DBD e-Filing ส่วน DBD Biz Regist เป็นระบบยื่นคำขอจดทะเบียน ซึ่งตามข่าวของกรมพัฒนาธุรกิจการค้า ตั้งแต่ 1 พ.ย. 2569 คำขอจดทะเบียนทุกประเภทต้องยื่นทางระบบนี้ จะเกี่ยวข้องเฉพาะเมื่อต้องจดเปลี่ยนแปลงข้อมูลบริษัท เช่น กรรมการหรือที่ตั้ง
Q: ค่าปิดงบย้อนหลังคิดอย่างไร?
A: ส่วนใหญ่คิดเป็นรายปีตามจำนวนปีที่ค้าง และขึ้นกับปริมาณเอกสารและความซับซ้อน เช่น จด VAT หรือไม่ มีสต็อกหรือไม่ เอกสารครบแค่ไหน ควรถามให้ชัดว่ารวมค่าสอบบัญชีและการยื่น ภ.ง.ด.50 ของทุกปีแล้วหรือไม่ แนะนำให้ส่งรายละเอียดกิจการให้สำนักงานบัญชีประเมินก่อน
สรุป
ค้างส่งงบหลายปีแก้ได้ แต่ต้องทำเป็นลำดับ เริ่มจากตรวจสถานะว่าค้างอะไร รวบรวมเอกสาร ทำบัญชีทีละปีจากปีเก่าที่สุด ให้ผู้สอบบัญชีตรวจ ประชุมผู้ถือหุ้นอนุมัติและส่ง บอจ.5 ส่งงบผ่าน DBD e-Filing แล้วยื่น ภ.ง.ด.50 ของแต่ละปีพร้อมเคลียร์แบบภาษีรายเดือนที่ค้าง
ทุกเดือนที่ปล่อยไว้ เงินเพิ่มฝั่งสรรพากรยังเดินต่อ และยิ่งใกล้เกณฑ์ที่ DBD ใช้พิจารณาขีดชื่อเป็นบริษัทร้าง การยื่นเองก่อนถูกเรียกตรวจคือทางที่เสียเงินน้อยที่สุดและรักษาประวัติบริษัทไว้ได้
หากบริษัทของคุณค้างส่งงบอยู่และไม่แน่ใจว่าต้องเริ่มตรงไหน ทีมงานบริษัท พีพลัส การบัญชี จำกัด ช่วยตรวจสถานะ ปิดงบย้อนหลังทีละปี ส่งงบผ่าน DBD e-Filing และยื่น ภ.ง.ด.50 ให้ครบทุกปีได้
แหล่งอ้างอิง:
• พระราชบัญญัติการบัญชี พ.ศ. 2543
• ประมวลกฎหมายแพ่งและพาณิชย์ (หมวดบริษัทจำกัด และมาตรา 1273/1–1273/4 ว่าด้วยการถอนทะเบียนห้างหุ้นส่วนและบริษัทจำกัดร้าง)
• พระราชบัญญัติกำหนดความผิดเกี่ยวกับห้างหุ้นส่วนจดทะเบียน ห้างหุ้นส่วนจำกัด บริษัทจำกัด สมาคม และมูลนิธิ พ.ศ. 2499
• พระราชบัญญัติว่าด้วยการปรับเป็นพินัย พ.ศ. 2565
• กรมพัฒนาธุรกิจการค้า, คู่มือสิ่งที่ต้องรู้ & ทำ เมื่อเป็นห้างหุ้นส่วน บริษัทจำกัด บริษัทมหาชนจำกัด (พฤศจิกายน 2568) — www.dbd.go.th
• กรมพัฒนาธุรกิจการค้า, คู่มือระบบ DBD e-Filing (เมนูนำส่งงบการเงินและ/หรือบัญชีผู้ถือหุ้น) — efiling.dbd.go.th
• ประมวลรัษฎากร มาตรา 3 สัตต, 20, 22, 23, 24, 25, 26, 27, 27 ทวิ, 35, 65 ตรี (12), 67 ทวิ, 67 ตรี, 68, 69 — https://www.rd.go.th/5943.html (มาตรา 14–27), https://www.rd.go.th/5939.html (มาตรา 65–76)
• กรมสรรพากร, คำถามที่พบบ่อยเรื่องการยื่นแบบ ภ.ง.ด.50 (ข้อ 21) — https://www.rd.go.th/62231.html
• คำสั่งกรมสรรพากรที่ ท.ป.81/2542 เรื่อง หลักเกณฑ์การงดหรือลดเบี้ยปรับหรือเงินเพิ่ม (แก้ไขเพิ่มเติมโดยคำสั่งที่ ท.ป.369/2569) — https://www.rd.go.th/3361.html
• ข่าวรัฐบาล/กระทรวงพาณิชย์ เรื่องกำหนดนำส่งงบการเงินรอบบัญชีสิ้นสุด 31 ธ.ค. 2568 และเกณฑ์ไม่นำส่งติดต่อกันเกิน 3 รอบปีบัญชี (22 เม.ย. 2569)
• ข่าวกรมพัฒนาธุรกิจการค้า ฉบับที่ 376 (30 ก.ย. 2569) เรื่องยื่นคำขอจดทะเบียนออนไลน์ผ่าน DBD Biz Regist