ใกล้ฤดูปิดงบเมื่อไร คำถามที่เจ้าของกิจการถามบ่อยคือ "ต้องใช้ผู้สอบบัญชีแบบไหน CPA หรือ TA" สองคำนี้ฟังคล้ายกัน แต่ใช้แทนกันไม่ได้ เพราะกฎหมายกำหนดว่าใครตรวจงบของกิจการแบบไหนได้ บทความนี้อธิบายความต่างแบบเข้าใจง่าย บอกว่ากิจการของคุณต้องใช้แบบไหน และวิธีเช็กว่าผู้สอบบัญชีที่จ้างมีใบอนุญาตจริง
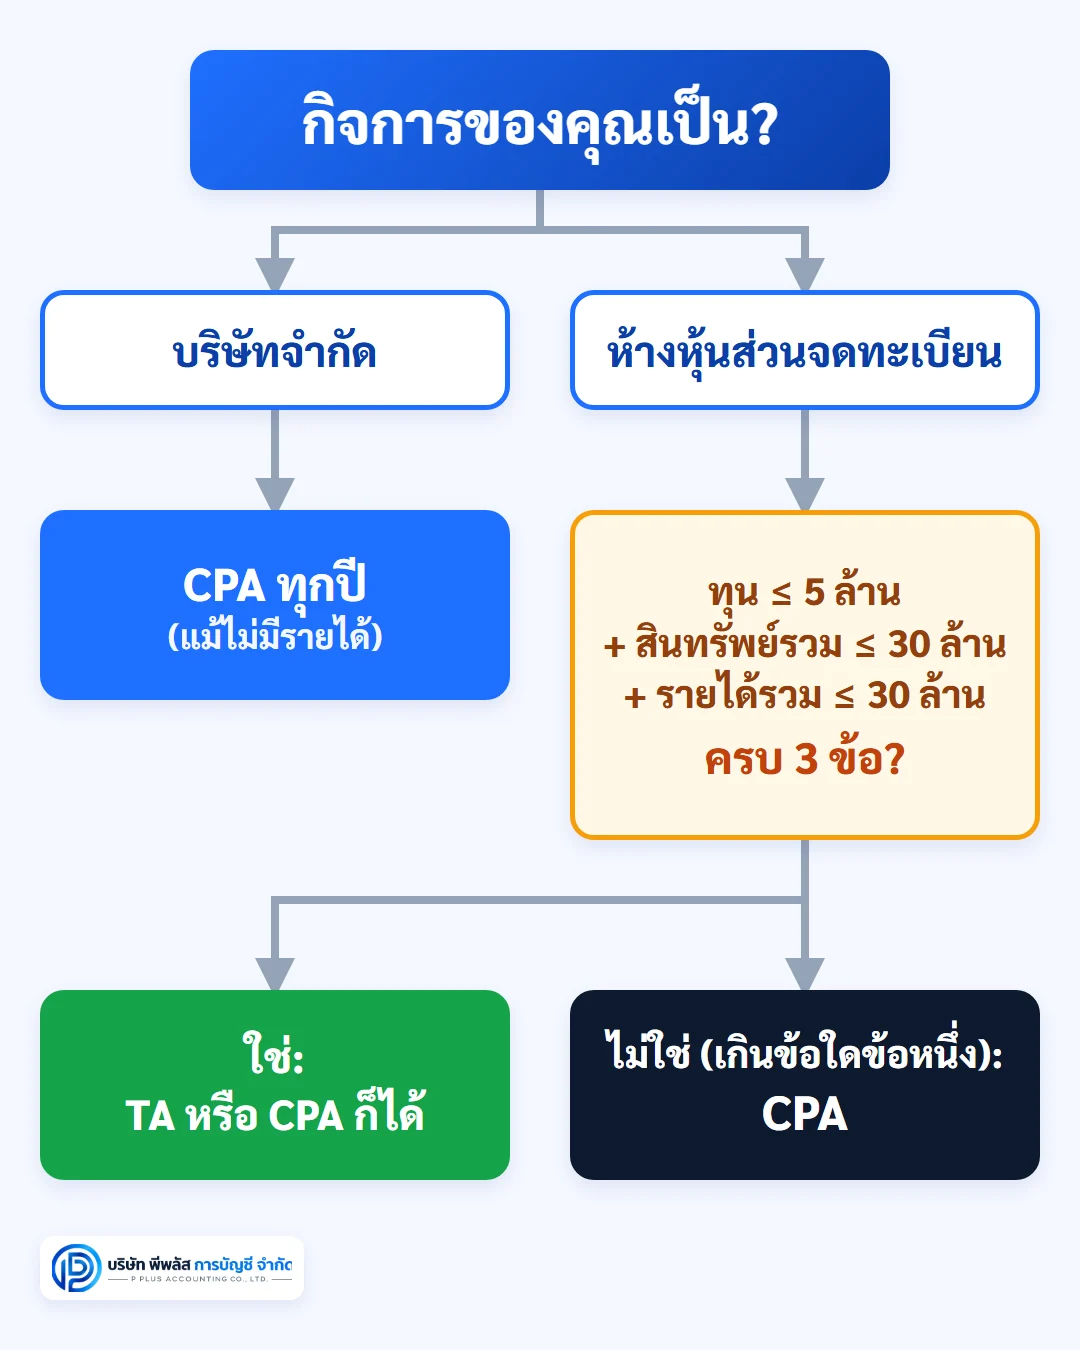
สรุปเร็ว: CPA (ผู้สอบบัญชีรับอนุญาต) ได้รับใบอนุญาตตาม พ.ร.บ.วิชาชีพบัญชี และขึ้นทะเบียนกับสภาวิชาชีพบัญชี ตรวจงบได้ทั้งบริษัทและห้างหุ้นส่วน ส่วน TA (ผู้สอบบัญชีภาษีอากร) ได้รับใบอนุญาตจากอธิบดีกรมสรรพากรตามมาตรา 3 สัตต แห่งประมวลรัษฎากร ตรวจได้เฉพาะห้างหุ้นส่วนจดทะเบียนขนาดเล็ก ที่ทุนจดทะเบียนไม่เกิน 5 ล้านบาท สินทรัพย์รวมไม่เกิน 30 ล้านบาท และรายได้รวมไม่เกิน 30 ล้านบาท (ต้องไม่เกินครบทั้ง 3 ข้อ) บริษัทจำกัดต้องใช้ CPA ทุกปี ไม่ว่าจะเล็กแค่ไหนหรือไม่มีรายได้เลยก็ตาม เช็กใบอนุญาต CPA ได้ที่ระบบ "ตรวจสอบสถานะผู้สอบบัญชี" ของสภาวิชาชีพบัญชี
CPA กับ TA คือใคร
ทั้งสองคนทำหน้าที่ "ตรวจสอบงบการเงิน" แล้วลงลายมือชื่อรับรอง แต่ได้ใบอนุญาตจากคนละหน่วยงาน และมีขอบเขตงานต่างกัน
- CPA (Certified Public Accountant) หรือผู้สอบบัญชีรับอนุญาต คือผู้ที่ได้รับใบอนุญาตตามพระราชบัญญัติวิชาชีพบัญชี พ.ศ. 2547 และขึ้นทะเบียนกับสภาวิชาชีพบัญชี ในพระบรมราชูปถัมภ์ งบการเงินที่ต้องส่งกรมพัฒนาธุรกิจการค้าตามพระราชบัญญัติการบัญชี พ.ศ. 2543 มาตรา 11 ต้องได้รับการตรวจสอบและแสดงความเห็นโดยผู้สอบบัญชีรับอนุญาต
- TA (Tax Auditor) หรือผู้สอบบัญชีภาษีอากร คือผู้ที่ผ่านการทดสอบและได้รับใบอนุญาตจากอธิบดีกรมสรรพากร ตามมาตรา 3 สัตต แห่งประมวลรัษฎากร และคำสั่งกรมสรรพากรที่ ท.ป.98/2544 ใบอนุญาตมีอายุ 5 ปี และต้องต่ออายุ TA ตรวจและรับรองบัญชีได้เฉพาะห้างหุ้นส่วนจดทะเบียนที่ได้รับยกเว้นไม่ต้องให้ผู้สอบบัญชีรับอนุญาตตรวจเท่านั้น
พูดง่าย ๆ คือ CPA ตรวจได้กว้างกว่า ส่วน TA เป็นทางเลือกเฉพาะของห้างหุ้นส่วนขนาดเล็ก
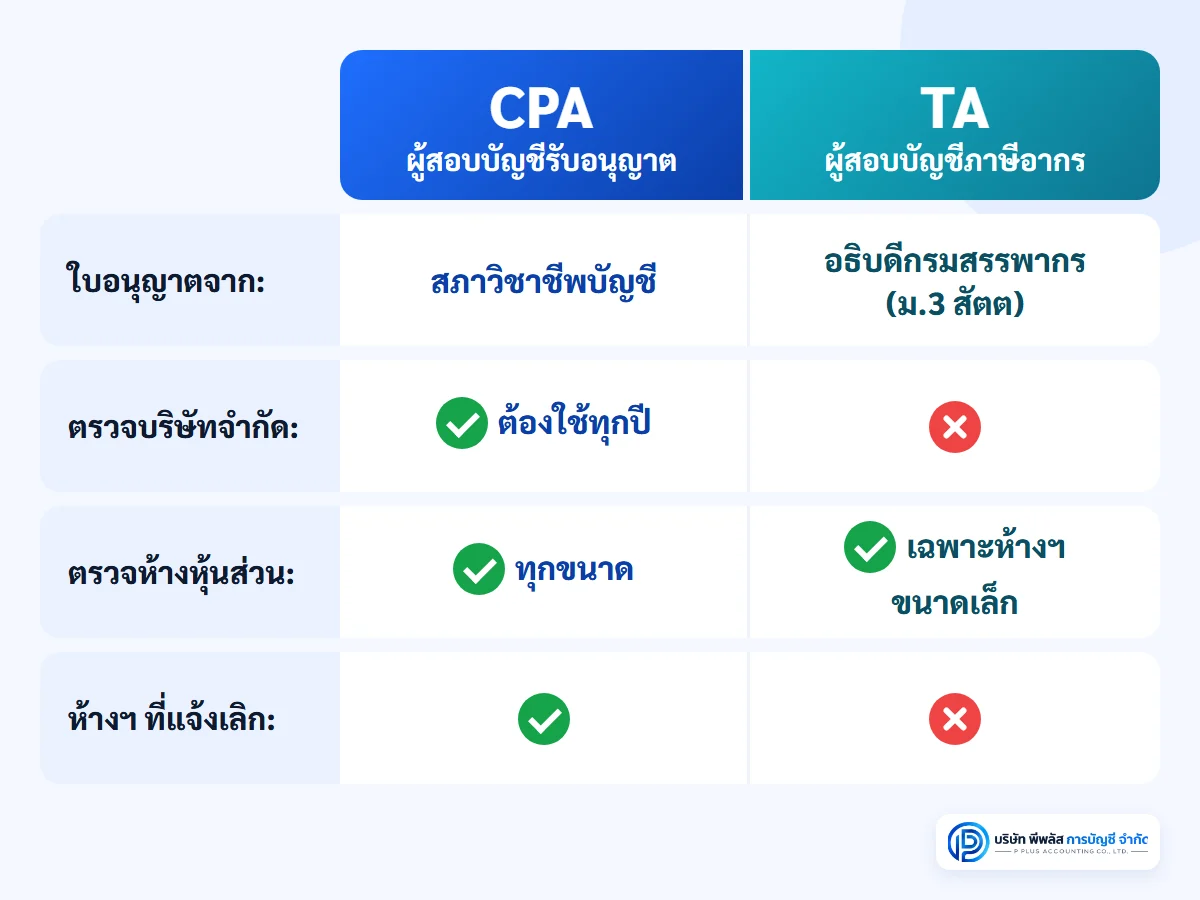
ตารางเปรียบเทียบ CPA กับ TA
| หัวข้อ | CPA (ผู้สอบบัญชีรับอนุญาต) | TA (ผู้สอบบัญชีภาษีอากร) |
|---|---|---|
| ใครออกใบอนุญาต | สภาวิชาชีพบัญชี ตาม พ.ร.บ.วิชาชีพบัญชี พ.ศ. 2547 | อธิบดีกรมสรรพากร ตามมาตรา 3 สัตต แห่งประมวลรัษฎากร |
| ตรวจงบบริษัทจำกัดได้ไหม | ได้ และบริษัทต้องใช้ CPA ทุกปี | ไม่ได้ |
| ตรวจงบห้างหุ้นส่วนจดทะเบียนได้ไหม | ได้ทุกขนาด | ได้เฉพาะห้างฯ ที่ทุน ≤ 5 ล้าน สินทรัพย์รวม ≤ 30 ล้าน และรายได้รวม ≤ 30 ล้านบาท (ครบทั้ง 3 ข้อ) |
| ห้างฯ ที่แจ้งเลิกกิจการ | ตรวจได้ | ไม่มีสิทธิตรวจและรับรองงบที่แจ้งเลิก |
| รายงานที่ได้ | รายงานของผู้สอบบัญชีรับอนุญาต แนบงบส่ง DBD e-Filing และใช้ประกอบ ภ.ง.ด.50 | รายงานการตรวจสอบและรับรองบัญชี ใช้แนบ ภ.ง.ด.50 ตามแบบที่กรมสรรพากรกำหนด |
| อายุใบอนุญาต | ต้องต่ออายุตามที่สภาวิชาชีพบัญชีกำหนด | 5 ปี ต่ออายุได้ (คำสั่ง ท.ป.98/2544) |
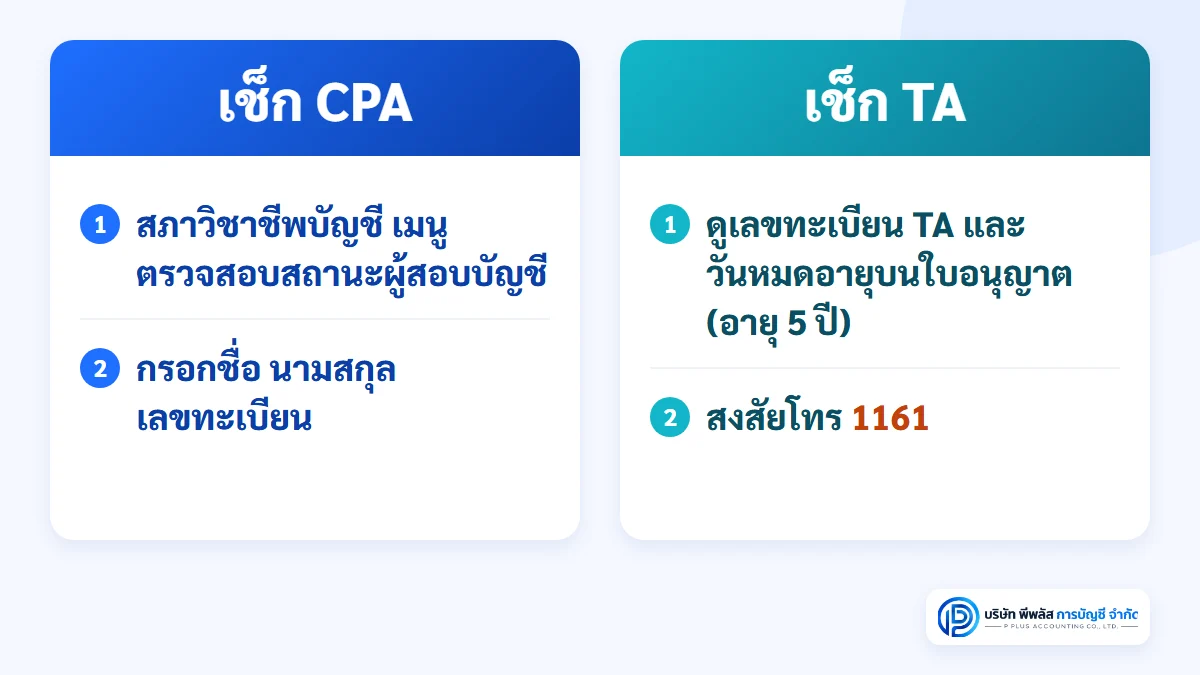
| เช็กใบอนุญาตที่ไหน | สภาวิชาชีพบัญชี: ระบบ "ตรวจสอบสถานะผู้สอบบัญชี" | กรมสรรพากร: ดูเลขทะเบียน TA และวันหมดอายุบนใบอนุญาต แล้วสอบถามกรมสรรพากร (ดูหัวข้อด้านล่าง) |
กิจการของคุณต้องใช้ CPA หรือ TA
บริษัทจำกัด: ใช้ CPA เท่านั้น
งบการเงินของบริษัทจำกัดต้องผ่านการตรวจของผู้สอบบัญชีรับอนุญาต (CPA) ทุกปี ไม่มีข้อยกเว้นเรื่องขนาดหรือรายได้ แม้บริษัทเพิ่งจดทะเบียน ยังไม่เริ่มขาย หรือรายได้เป็นศูนย์ ก็ยังต้องมี CPA ตรวจ แล้วจึงนำงบเข้าประชุมผู้ถือหุ้น ส่งงบผ่าน DBD e-Filing และยื่น ภ.ง.ด.50
ห้างหุ้นส่วนจดทะเบียน: ดูเกณฑ์ 3 ข้อ
ห้างหุ้นส่วนสามัญนิติบุคคลและห้างหุ้นส่วนจำกัดได้รับยกเว้นไม่ต้องให้ผู้สอบบัญชีรับอนุญาตตรวจ ตามกฎกระทรวงที่ออกตามพระราชบัญญัติการบัญชี พ.ศ. 2543 ถ้าเข้าเงื่อนไขครบทั้ง 3 ข้อ
| เงื่อนไข | ไม่เกิน |
|---|---|
| ทุนจดทะเบียน | 5 ล้านบาท |
| สินทรัพย์รวม | 30 ล้านบาท |
| รายได้รวม | 30 ล้านบาท |
ห้างฯ ที่เข้าเกณฑ์นี้ไม่ต้องมีรายงานของ CPA แต่ยังต้องมีผู้ตรวจสอบบัญชี เพราะตอนยื่น ภ.ง.ด.50 ต้องแนบรายงานของผู้ตรวจสอบและรับรองบัญชีตามมาตรา 3 สัตต แห่งประมวลรัษฎากร ซึ่งก็คือ TA ห้างฯ กลุ่มนี้จะเลือกใช้ CPA แทน TA ก็ได้ เพราะ CPA มีสิทธิตรวจห้างหุ้นส่วนทุกขนาด
ถ้าเกินแม้เพียงข้อเดียว เช่น ทุน 3 ล้านบาท แต่ปีนี้รายได้ 32 ล้านบาท ห้างฯ นั้นจะไม่เข้าข้อยกเว้น และต้องใช้ CPA ตรวจงบ
ตัวอย่างให้เห็นภาพ
| กิจการ | ทุน | สินทรัพย์รวม | รายได้รวม | ใช้ใคร |
|---|---|---|---|---|
| บริษัท ก จำกัด (ยังไม่มีรายได้) | 1 ล้าน | 1 ล้าน | 0 | CPA เท่านั้น |
| หจก. ข | 2 ล้าน | 8 ล้าน | 12 ล้าน | TA หรือ CPA ก็ได้ |
| หจก. ค | 6 ล้าน | 10 ล้าน | 15 ล้าน | CPA (ทุนเกิน 5 ล้าน) |
| หจก. ง | 3 ล้าน | 20 ล้าน | 32 ล้าน | CPA (รายได้เกิน 30 ล้าน) |
ตัวอย่างสมมติเพื่ออธิบายเกณฑ์เท่านั้น
ผู้สอบบัญชีกับผู้ทำบัญชี ต่างกันอย่างไร
หลายคนสับสนว่า "คนทำบัญชี" กับ "คนสอบบัญชี" เป็นคนเดียวกัน จริง ๆ แล้วเป็นคนละบทบาท
| ผู้ทำบัญชี | ผู้สอบบัญชี (CPA หรือ TA) | |
|---|---|---|
| หน้าที่ | บันทึกบัญชีตามเอกสาร ปิดบัญชี และจัดทำงบการเงินตาม พ.ร.บ.การบัญชี พ.ศ. 2543 | ตรวจสอบงบการเงินที่จัดทำแล้ว และแสดงความเห็นหรือรับรองว่างบถูกต้องตามที่ควร |
| ทำงานให้ใคร | ทำงานแทนกิจการ จะเป็นพนักงานของกิจการหรือสำนักงานบัญชีก็ได้ | ตรวจในฐานะบุคคลภายนอกที่ต้องเป็นอิสระจากกิจการ |
| ผลงาน | สมุดบัญชี งบการเงิน แบบภาษี | รายงานของผู้สอบบัญชี / รายงานการตรวจสอบและรับรองบัญชี |
| ต้องมีใบอนุญาตไหม | ไม่ต้องมีใบอนุญาตผู้สอบบัญชี แต่ต้องมีคุณสมบัติตามที่กรมพัฒนาธุรกิจการค้ากำหนด | ต้องมีใบอนุญาต CPA หรือ TA ที่ยังไม่หมดอายุ |
จรรยาบรรณของผู้สอบบัญชีกำหนดให้ผู้สอบบัญชีต้องเป็นอิสระจากกิจการที่ตรวจ (ผู้สอบบัญชีรับอนุญาตตามจรรยาบรรณที่สภาวิชาชีพบัญชีกำหนด ส่วนผู้สอบบัญชีภาษีอากรตามคำสั่งกรมสรรพากรที่ ท.ป.123/2545) ผู้สอบบัญชีจึงไม่ควรเป็นคนเดียวกับผู้ทำบัญชีของกิจการนั้น เพราะจะกลายเป็นการตรวจงานที่ตัวเองทำ ในทางปฏิบัติ สำนักงานบัญชีจะทำบัญชีและปิดงบ แล้วประสานให้ผู้สอบบัญชีที่เป็นอิสระเข้าตรวจ
วิธีเช็กว่าผู้สอบบัญชีมีใบอนุญาตจริง
งบที่ลงลายมือชื่อโดยผู้ที่ไม่มีใบอนุญาต หรือใบอนุญาตหมดอายุ อาจทำให้ต้องตรวจงบใหม่และส่งงบไม่ทันกำหนด จึงควรเช็กก่อนตกลงจ้าง
เช็ก CPA (สภาวิชาชีพบัญชี)
- เข้าเว็บไซต์สภาวิชาชีพบัญชี tfac.or.th เมนู Online Service แล้วเลือก "ตรวจสอบสถานะผู้สอบบัญชีรับอนุญาต (CPA)" (info.tfac.or.th/status/cpa)
- กรอกชื่อ นามสกุล และเลขทะเบียนผู้สอบบัญชีให้ครบ แล้วดูสถานะใบอนุญาต
- ถ้าอยากรู้ว่าปีก่อน ๆ ใครเป็นผู้ลงลายมือชื่อในงบของกิจการ ใช้หน้า "ค้นหาผู้สอบบัญชีของนิติบุคคล (งบการเงิน)" (info.tfac.or.th/status/corporate) ค้นด้วยเลขทะเบียนนิติบุคคลหรือชื่อ และปีที่ลงลายมือชื่อ
ระบบนี้เป็นบริการข้อมูลเพื่อการตรวจสอบเบื้องต้น สภาวิชาชีพบัญชีระบุว่าใช้อ้างอิงทางกฎหมายไม่ได้ ถ้าสงสัยให้สอบถามสภาวิชาชีพบัญชีโดยตรง
เช็ก TA (กรมสรรพากร)
- ขอดูใบอนุญาตผู้สอบบัญชีภาษีอากร ซึ่งมีเลขทะเบียน TA (ขึ้นต้นด้วย "TA" ตามด้วยตัวเลข) และวันที่ใบอนุญาตสิ้นสุด ใบอนุญาตมีอายุ 5 ปี ถ้าใกล้หมดหรือหมดแล้ว ให้ถามว่าต่ออายุแล้วหรือยัง
- ข่าวสารและประกาศรายชื่อเกี่ยวกับผู้สอบบัญชีภาษีอากร ดูได้ที่หน้า "ผู้ตรวจสอบและรับรองบัญชี" ของกรมสรรพากร (rd.go.th/13767.html) แต่หน้านี้ไม่ใช่ระบบตรวจสถานะใบอนุญาต
- ถ้ายังไม่แน่ใจ สอบถามกองมาตรฐานการสอบบัญชีภาษีอากร กรมสรรพากร หรือศูนย์สารนิเทศสรรพากร โทร. 1161
คำถามที่พบบ่อย (FAQ)
Q: บริษัทเล็กมาก ไม่มีรายได้ ใช้ TA ได้ไหม?
A: ไม่ได้ TA ตรวจได้เฉพาะห้างหุ้นส่วนจดทะเบียนขนาดเล็ก บริษัทจำกัดทุกขนาดต้องใช้ผู้สอบบัญชีรับอนุญาต (CPA) ทุกปี แม้ไม่มีรายได้เลยก็ตาม
Q: ห้างหุ้นส่วนแบบไหนใช้ TA ได้?
A: ห้างหุ้นส่วนสามัญนิติบุคคลหรือห้างหุ้นส่วนจำกัดที่ทุนจดทะเบียนไม่เกิน 5 ล้านบาท สินทรัพย์รวมไม่เกิน 30 ล้านบาท และรายได้รวมไม่เกิน 30 ล้านบาท ต้องไม่เกินครบทั้ง 3 ข้อ ถ้าเกินข้อใดข้อหนึ่งต้องใช้ CPA
Q: ห้างฯ เข้าเกณฑ์ขนาดเล็กแล้ว ไม่ต้องมีผู้สอบบัญชีเลยใช่ไหม?
A: ไม่ใช่ ห้างฯ กลุ่มนี้แค่ไม่ต้องใช้ CPA แต่ตอนยื่น ภ.ง.ด.50 ยังต้องแนบรายงานของผู้ตรวจสอบและรับรองบัญชีตามมาตรา 3 สัตต (TA) หรือจะใช้ CPA ก็ได้
Q: ห้างฯ ที่เข้าเกณฑ์ใช้ CPA แทน TA ได้ไหม?
A: ได้ เพราะ CPA มีสิทธิตรวจห้างหุ้นส่วนทุกขนาด การเลือก TA เป็นทางเลือก ไม่ใช่ข้อบังคับ
Q: ห้างฯ ที่จดเลิกกิจการแล้ว ใช้ TA ตรวจงบเลิกได้ไหม?
A: ไม่ได้ กรมสรรพากรระบุว่าผู้สอบบัญชีภาษีอากรไม่มีสิทธิตรวจสอบและรับรองงบการเงินที่แจ้งเลิก
Q: ผู้ทำบัญชีของเราเป็นผู้สอบบัญชีให้เราด้วยได้ไหม?
A: ไม่ควร จรรยาบรรณของผู้สอบบัญชีกำหนดให้ต้องเป็นอิสระจากกิจการที่ตรวจ ถ้าคนเดียวกันทั้งทำบัญชีและสอบบัญชี ก็เท่ากับตรวจงานของตัวเอง จึงควรเป็นคนละคนกัน
Q: จะรู้ได้อย่างไรว่า CPA ที่จ้างมีใบอนุญาตจริง?
A: ตรวจได้ที่ระบบ "ตรวจสอบสถานะผู้สอบบัญชี" ของสภาวิชาชีพบัญชี โดยกรอกชื่อ นามสกุล และเลขทะเบียน
สรุป
CPA กับ TA ทำหน้าที่ตรวจงบเหมือนกัน แต่ขอบเขตต่างกัน บริษัทจำกัดต้องใช้ CPA ทุกปี ส่วนห้างหุ้นส่วนจดทะเบียนที่ทุนไม่เกิน 5 ล้านบาท สินทรัพย์รวมไม่เกิน 30 ล้านบาท และรายได้รวมไม่เกิน 30 ล้านบาท เลือกใช้ TA ได้ ถ้าเกินข้อใดข้อหนึ่งต้องใช้ CPA ผู้สอบบัญชีไม่ใช่คนเดียวกับผู้ทำบัญชี และก่อนจ้างควรเช็กใบอนุญาตให้แน่ใจ เพื่อให้งบผ่านการตรวจและส่งได้ทันกำหนด
ถ้าคุณยังไม่แน่ใจว่ากิจการต้องใช้ผู้สอบบัญชีแบบไหน ทีมงานบริษัท พีพลัส การบัญชี จำกัด ช่วยดูเกณฑ์ของกิจการและปิดงบการเงินประจำปีให้ ส่งรายละเอียดมาทาง LINE ได้เลย
แหล่งอ้างอิง:
• พระราชบัญญัติการบัญชี พ.ศ. 2543 มาตรา 11 (งบการเงินต้องได้รับการตรวจสอบและแสดงความเห็นโดยผู้สอบบัญชีรับอนุญาต ยกเว้นห้างหุ้นส่วนจดทะเบียนตามกฎกระทรวง) และกฎกระทรวงที่ออกตามความในมาตรา 11 แห่งพระราชบัญญัติการบัญชี พ.ศ. 2543 (กำหนดขนาดห้างหุ้นส่วนจดทะเบียนที่ไม่ต้องให้ผู้สอบบัญชีรับอนุญาตตรวจ: ทุน สินทรัพย์รวม และรายได้รวมไม่เกิน 5 ล้าน / 30 ล้าน / 30 ล้านบาท) — www.dbd.go.th
• กรมพัฒนาธุรกิจการค้า, คู่มือสิ่งที่ต้องรู้ & ทำ เมื่อเป็นห้างหุ้นส่วน บริษัทจำกัด บริษัทมหาชนจำกัด (พฤศจิกายน 2568) — www.dbd.go.th
• พระราชบัญญัติวิชาชีพบัญชี พ.ศ. 2547 (ผู้สอบบัญชีรับอนุญาต)
• ประมวลรัษฎากร มาตรา 3 สัตต และมาตรา 68 — rd.go.th
• ประกาศอธิบดีกรมสรรพากร เกี่ยวกับการตรวจสอบและรับรองบัญชี (ฉบับที่ 2) ลงวันที่ 19 พ.ย. 2545 — https://www.rd.go.th/11581.html
• คำสั่งกรมสรรพากรที่ ท.ป.98/2544 (คุณสมบัติ การขึ้นทะเบียน ใบอนุญาต และการต่ออายุผู้สอบบัญชีภาษีอากร แก้ไขเพิ่มเติมล่าสุดโดย ท.ป.356/2567) — https://www.rd.go.th/2695.html
• คำสั่งกรมสรรพากรที่ ท.ป.122/2545 (หลักเกณฑ์การปฏิบัติงานและการรายงานของผู้สอบบัญชีภาษีอากร) — https://www.rd.go.th/12188.html
• คำสั่งกรมสรรพากรที่ ท.ป.123/2545 (จรรยาบรรณของผู้ตรวจสอบและรับรองบัญชี) — https://www.rd.go.th/11600.html
• กรมสรรพากร, ความแตกต่างระหว่าง TA และ CPA — https://www.rd.go.th/25631.html
• กรมสรรพากร, สิทธิของผู้สอบบัญชีภาษีอากร — https://www.rd.go.th/25624.html
• กรมสรรพากร, การปฏิบัติงานของผู้ตรวจสอบและรับรองบัญชี — https://www.rd.go.th/23527.html
• กรมสรรพากร, ผู้ตรวจสอบและรับรองบัญชี — https://www.rd.go.th/13767.html
• สภาวิชาชีพบัญชี, ตรวจสอบสถานะผู้สอบบัญชีรับอนุญาต — https://info.tfac.or.th/status/cpa และตรวจค้นข้อมูลผู้สอบบัญชีของนิติบุคคล — https://info.tfac.or.th/status/corporate