ทุกต้นปี นายจ้างหลายรายได้รับเอกสารจากสำนักงานประกันสังคมที่ขึ้นต้นด้วย "กท." หลายใบ แล้วไม่แน่ใจว่าใบไหนต้องจ่าย ใบไหนต้องกรอก ใบสำคัญที่สุดคือ กท.20ก ซึ่งเป็นแบบรายงานค่าจ้างที่จ่ายจริงทั้งปีให้กองทุนเงินทดแทน ถ้าไม่ยื่นหรือยื่นตัวเลขผิด เงินสมทบที่จ่ายไว้ต้นปีจะไม่ได้ปรับยอดตามรอบปกติ ถ้าต้องจ่ายเพิ่มอาจเสียเงินเพิ่ม และอาจถูกเรียกตรวจบัญชีค่าจ้างภายหลัง บทความนี้สรุปแบบเข้าใจง่ายว่า กท.20ก คืออะไร ค่าจ้างปี 2569 ต้องยื่นเมื่อไร คิดเงินสมทบอย่างไร และถ้าต้องจ่ายเพิ่มหรือได้เงินคืน ต้องทำอะไรต่อ
สรุปเร็ว: กท.20ก คือ "แบบแสดงเงินค่าจ้างประจำปี" ของกองทุนเงินทดแทน ซึ่งเป็นกองทุนที่นายจ้างจ่ายฝ่ายเดียว เพื่อคุ้มครองลูกจ้างที่ประสบอันตรายหรือเจ็บป่วยจากการทำงาน นายจ้างต้องรายงานค่าจ้างที่จ่ายจริงให้ลูกจ้างทุกคนตั้งแต่ 1 ม.ค. ถึง 31 ธ.ค. พร้อมจำนวนลูกจ้าง ณ 31 ธ.ค. ภายในเดือนกุมภาพันธ์ของปีถัดไป ดังนั้นค่าจ้างปี 2569 ต้องยื่นภายในเดือนกุมภาพันธ์ 2570 ยื่นผ่านระบบ e-Wage บนเว็บไซต์สำนักงานประกันสังคม หรือยื่นแบบที่สำนักงานประกันสังคมพื้นที่ก็ได้ เงินสมทบคิดจากค่าจ้างทั้งปีคนละไม่เกิน 240,000 บาท คูณอัตราตามประเภทกิจการ 0.2–1.0% ถ้าค่าจ้างจริงสูงกว่าที่ประเมินไว้ต้นปี ต้องจ่ายส่วนต่างภายใน 31 มีนาคม ถ้าต่ำกว่า สำนักงานจะตรวจสอบแล้วคืนเงินหรือนำไปหักครั้งถัดไป จ่ายช้าเสียเงินเพิ่ม 2% ต่อเดือน แต่รวมแล้วไม่เกินจำนวนเงินสมทบ (พ.ร.บ.เงินทดแทน มาตรา 46)
กท.20ก คืออะไร เกี่ยวกับกองทุนเงินทดแทนอย่างไร
นายจ้างที่มีลูกจ้างต้องจ่ายเงินเข้า 2 กองทุนแยกกัน
| กองทุนประกันสังคม | กองทุนเงินทดแทน | |
|---|---|---|
| ใครจ่าย | นายจ้างและลูกจ้างฝ่ายละ 5% | นายจ้างจ่ายฝ่ายเดียว ห้ามหักจากค่าจ้างลูกจ้าง |
| คุ้มครองอะไร | เจ็บป่วยทั่วไป คลอดบุตร ว่างงาน ชราภาพ ฯลฯ | ประสบอันตราย เจ็บป่วย หรือเสียชีวิตเนื่องจากการทำงาน |
| จ่ายเมื่อไร | ทุกเดือน (สปส.1-10) | ปีละครั้ง ตามใบประเมินต้นปี แล้วปรับยอดตามค่าจ้างจริง |
| ฐานค่าจ้าง | 1,650–17,500 บาทต่อเดือน (ปี 2569–2571) | คนละไม่เกิน 240,000 บาทต่อปี |
เงินสมทบกองทุนเงินทดแทนที่จ่ายตอนต้นปีเป็นยอดประมาณการ เพราะตอนนั้นยังไม่รู้ว่าทั้งปีจะจ่ายค่าจ้างเท่าไร สำนักงานประกันสังคมจึงให้นายจ้างรายงานค่าจ้างที่จ่ายจริงเมื่อจบปี ด้วยแบบ กท.20ก (แบบแสดงเงินค่าจ้างประจำปี) แล้วนำตัวเลขนี้มาเทียบกับยอดที่จ่ายไปแล้ว เพื่อเรียกเก็บเพิ่มหรือคืนส่วนที่เกิน
สิ่งที่ต้องกรอกใน กท.20ก มี 2 อย่างหลัก
- ค่าจ้างที่จ่ายจริงของลูกจ้างทุกคน ตั้งแต่ 1 มกราคม ถึง 31 ธันวาคมของปีที่รายงาน (นับเฉพาะส่วนที่ไม่เกินเพดาน 240,000 บาทต่อคนต่อปี ดูหัวข้อเพดานค่าจ้างด้านล่าง)
- จำนวนลูกจ้าง ณ วันที่ 31 ธันวาคม ของปีที่รายงาน
ถ้ากิจการเป็นบริษัทหรือนายจ้างเอกชนที่มีหลายสาขา คู่มือนายจ้างของสำนักงานประกันสังคมระบุให้รายงานรวมกับสำนักงานใหญ่
เอกสาร "กท." ที่นายจ้างจะเจอในหนึ่งปี
| เอกสาร | คืออะไร | กำหนดจ่าย / ยื่น |
|---|---|---|
| กท.26ก ใบแจ้งการประเมินเงินสมทบประจำปี | ยอดเงินสมทบประมาณการของปีนั้น (สำนักงานส่งให้ช่วงเดือนธันวาคม) | จ่ายภายใน 31 มกราคม |
| กท.20ก แบบแสดงเงินค่าจ้างประจำปี | นายจ้างรายงานค่าจ้างจริงของปีที่ผ่านมา | ยื่นภายในเดือนกุมภาพันธ์ |
| กท.25ค ใบแจ้งเงินสมทบจากการรายงานค่าจ้าง | ส่วนต่างที่ต้องจ่ายเพิ่ม เมื่อค่าจ้างจริงสูงกว่ายอดประเมิน | จ่ายภายใน 31 มีนาคม |
| กท.25ก ใบแจ้งเงินสมทบจากการตรวจบัญชี | ผลตรวจบัญชีค่าจ้าง อาจเรียกเก็บเพิ่มหรือคืนเงิน | ภายใน 30 วันนับจากวันออกใบแจ้ง (ถ้าไม่รายงานค่าจ้างหรือรายงานเกินกำหนด ให้จ่ายภายใน 31 มีนาคม) |
กิจการที่ขออนุมัติจ่ายเป็นงวด (แบบ กท.36) จะใช้ใบแจ้งเงินสมทบประจำงวด (กท.26ข) ปีละ 4 งวด แทนการจ่ายครั้งเดียว ซึ่งกิจการ SME ส่วนใหญ่ไม่ได้ใช้
ปีแรกที่เพิ่งมีลูกจ้าง ยังไม่มี กท.26ก กฎหมายให้นายจ้างยื่นแบบขึ้นทะเบียนนายจ้างและจ่ายเงินสมทบภายใน 30 วันนับแต่วันที่มีหน้าที่ต้องจ่ายเงินสมทบ ตามใบประเมินที่ได้รับตอนขึ้นทะเบียน (พ.ร.บ.เงินทดแทน มาตรา 44) แล้วรายงานค่าจ้างจริงของปีนั้นด้วย กท.20ก ในเดือนกุมภาพันธ์ของปีถัดไปเหมือนนายจ้างรายอื่น
ค่าจ้างปี 2569 ยื่น กท.20ก ภายในวันไหน
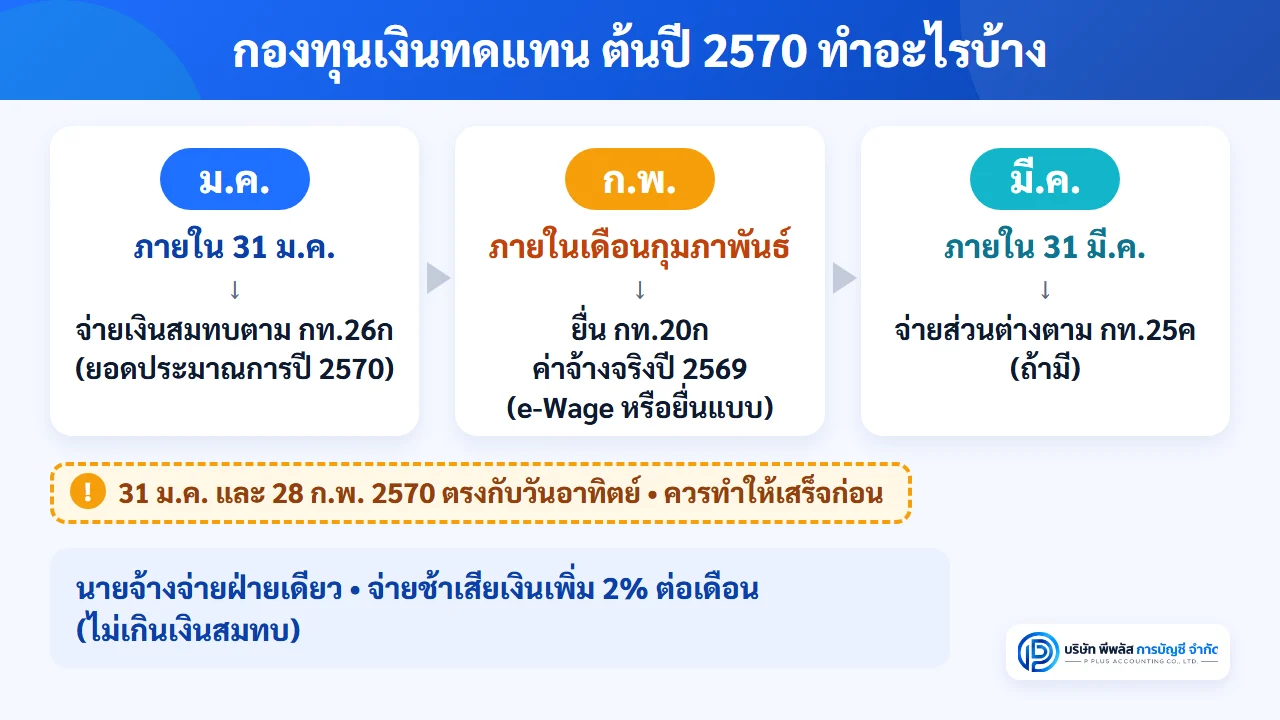
ค่าจ้างที่จ่ายในปี 2569 (1 ม.ค. – 31 ธ.ค. 2569) ต้องรายงานด้วย กท.20ก ภายในเดือนกุมภาพันธ์ 2570 ช่วงต้นปี 2570 นายจ้างจึงมีงานกองทุนเงินทดแทน 3 เรื่องติดกัน
| ภายใน | ทำอะไร | เป็นเงินของปีไหน |
|---|---|---|
| 31 ม.ค. 2570 | จ่ายเงินสมทบตาม กท.26ก | ยอดประมาณการของปี 2570 |
| ก.พ. 2570 | ยื่น กท.20ก รายงานค่าจ้างจริง | ค่าจ้างปี 2569 |
| 31 มี.ค. 2570 | จ่ายส่วนต่างตาม กท.25ค (ถ้ามี) | ส่วนที่ขาดของปี 2569 |
ปี 2570 วันที่ 31 มกราคม และ 28 กุมภาพันธ์ ตรงกับวันอาทิตย์ทั้งคู่ จึงไม่ควรรอวันสุดท้าย ควรจ่ายเงินสมทบตาม กท.26ก ให้เสร็จภายในวันศุกร์ที่ 29 มกราคม 2570 และยื่น กท.20ก ให้เสร็จภายในวันศุกร์ที่ 26 กุมภาพันธ์ 2570
ช่องทางยื่น กท.20ก
- ยื่นทางออนไลน์ผ่านระบบ e-Wage บนเว็บไซต์สำนักงานประกันสังคม (www.sso.go.th) ต้องมีชื่อผู้ใช้และรหัสผ่านสำหรับทำธุรกรรมทางอินเทอร์เน็ตของสถานประกอบการก่อน เมื่อรายงานผ่าน e-Wage และยืนยันข้อมูลแล้ว ไม่ต้องส่งแบบ กท.20ก ที่เป็นกระดาษซ้ำ
- ยื่นแบบ กท.20ก ที่สำนักงานประกันสังคมกรุงเทพมหานครพื้นที่ จังหวัด หรือสาขาที่รับผิดชอบ หรือส่งทางไปรษณีย์ลงทะเบียนตอบรับ
ข้อควรระวังของ e-Wage คือ ถ้ายืนยันข้อมูลไปแล้วจะแก้ในระบบเองไม่ได้ ถ้ากรอกผิด ต้องทำหนังสือพร้อมหลักฐานการจ่ายค่าจ้างไปยื่นที่สำนักงานประกันสังคมที่รับผิดชอบเพื่อขอให้ประเมินใหม่ จึงควรตรวจยอดกับรายงานเงินเดือนทั้งปีให้ตรงก่อนกดยืนยัน (สำนักงานประกันสังคมปรับระบบงานใหม่ตั้งแต่ปลายปี 2568 ชื่อเมนูอาจเปลี่ยนไป ถ้าหาไม่เจอให้สอบถามสายด่วน 1506)
เงินสมทบกองทุนเงินทดแทนคิดอย่างไร
สูตร: ค่าจ้างที่จ่ายจริงทั้งปีของลูกจ้างทุกคน (คนละไม่เกิน 240,000 บาท) × อัตราเงินสมทบของประเภทกิจการ
อัตราเงินสมทบตามประเภทกิจการ
- อัตราเงินสมทบหลัก อยู่ระหว่าง 0.2–1.0% ของค่าจ้าง ขึ้นกับความเสี่ยงของงาน ตามตารางท้ายประกาศกระทรวงแรงงาน ตัวอย่างในคู่มือของสำนักงานประกันสังคม เช่น กิจการขายอาหาร 0.2% และกิจการก่อสร้าง 1.0% อัตราของกิจการคุณระบุอยู่ในใบประเมินที่ได้รับตอนขึ้นทะเบียนและใน กท.26ก และตรวจได้ในระบบ e-Rate ของสำนักงานประกันสังคม
- 4 ปีปฏิทินแรก ใช้อัตราหลักตามประเภทกิจการ
- ตั้งแต่ปีที่ 5 อัตราอาจลดลงหรือเพิ่มขึ้นจากอัตราหลัก ตามอัตราส่วนการสูญเสียของนายจ้างแต่ละราย (เทียบเงินทดแทนที่กองทุนจ่ายให้ลูกจ้างของกิจการกับเงินสมทบที่กิจการจ่าย) เรียกว่าอัตราตามค่าประสบการณ์ กิจการที่ลูกจ้างประสบอันตรายน้อยจึงจ่ายน้อยลง ส่วนกิจการที่มีการเบิกเงินทดแทนมากอาจถูกปรับเพิ่ม กฎหมายให้อำนาจกระทรวงแรงงานกำหนดหลักเกณฑ์นี้ (พ.ร.บ.เงินทดแทน มาตรา 45 วรรคสาม)
เพดานค่าจ้าง 240,000 บาทต่อคนต่อปี
ลูกจ้างที่ได้ค่าจ้างทั้งปีเกิน 240,000 บาท ให้นำมาคิดแค่ 240,000 บาท (ตามที่สำนักงานประกันสังคมกำหนด ณ ปี 2569) คู่มือนายจ้างของสำนักงานประกันสังคมเขียนเพดานนี้ว่าคนละไม่เกินเดือนละ 20,000 บาท และไม่เกินปีละ 240,000 บาท ถ้าลูกจ้างได้ค่าจ้างเท่ากันทุกเดือนตลอดปี ผลเท่ากัน แต่ถ้ามีบางเดือนได้ค่าจ้างเกิน 20,000 บาท หรือลูกจ้างเข้าทำงานไม่ครบปี ให้สอบถามสายด่วน 1506 ก่อนกรอกว่าต้องตัดเพดานรายเดือนด้วยหรือไม่ เพดานนี้เป็นของกองทุนเงินทดแทน แยกจากเพดาน 17,500 บาทต่อเดือนของกองทุนประกันสังคม อย่านำมาปนกัน
ค่าจ้างอะไรต้องรวม อะไรไม่ต้องรวม
ต้องรวม: พ.ร.บ.เงินทดแทน มาตรา 5 ให้ "ค่าจ้าง" หมายถึงเงินทุกประเภทที่นายจ้างจ่ายให้ลูกจ้างเป็นค่าตอบแทนการทำงานในวันและเวลาทำงานปกติ ไม่ว่าจะคำนวณตามระยะเวลาหรือตามผลงาน รวมทั้งเงินที่จ่ายในวันหยุดและวันลาที่ลูกจ้างไม่ได้ทำงาน ไม่ว่าจะเรียกชื่ออย่างไร เช่น เงินเดือน ค่าจ้างรายวัน และค่าจ้างตามชิ้นงาน
ไม่ต้องรวม: ส่วนที่เกินเพดาน เช่น ลูกจ้างได้ทั้งปี 360,000 บาท ให้รายงานเพียง 240,000 บาท
ต้องตรวจสอบก่อน: เงินที่ไม่ได้จ่ายเป็นค่าตอบแทนการทำงานในวันและเวลาทำงานปกติ อาจไม่เข้านิยามค่าจ้างตามมาตรา 5 แต่สำนักงานประกันสังคมยังไม่ได้เผยแพร่รายการที่ชัดเจนว่าเงินประเภทใดไม่ต้องนำมารวม ถ้ากิจการจ่ายเงินอื่นนอกจากเงินเดือนหรือค่าจ้างประจำ เช่น ค่าล่วงเวลา โบนัส เบี้ยเลี้ยง หรือสวัสดิการต่าง ๆ อย่าตัดออกเอง ให้สอบถามสำนักงานประกันสังคมพื้นที่หรือสายด่วน 1506 ก่อนกรอก กท.20ก
ข้อควรรู้: นิยาม "ค่าจ้าง" ของกองทุนเงินทดแทนอยู่ในกฎหมายคนละฉบับกับกองทุนประกันสังคม การใช้ยอดค่าจ้างจาก สปส.1-10 รายเดือนมารวมเป็นยอดทั้งปีจึงสะดวกก็จริง แต่ต้องปรับเพดานให้เป็น 240,000 บาทต่อปีก่อน ไม่ใช่ใช้ยอดที่ตัดเพดาน 17,500 บาทต่อเดือน
จ่ายเพิ่มหรือได้เงินคืน ปรับยอดอย่างไร
หลังยื่น กท.20ก สำนักงานประกันสังคมจะนำค่าจ้างจริงไปเทียบกับยอดประเมินที่จ่ายไว้ตอนต้นปี
- ค่าจ้างจริงสูงกว่ายอดประเมิน: สำนักงานจะออก กท.25ค แจ้งเงินสมทบที่ต้องจ่ายเพิ่ม นายจ้างต้องจ่ายภายในวันที่ 31 มีนาคมของปีที่ยื่นรายงาน
- ค่าจ้างจริงต่ำกว่ายอดประเมิน: เจ้าหน้าที่จะตรวจเอกสารการจ่ายค่าจ้าง แล้วออก กท.25ก เพื่อแจ้งผล ถ้ามีเงินที่จ่ายเกิน สำนักงานจะแจ้งให้มารับคืน หรือนำไปหักกับเงินสมทบครั้งถัดไป ถ้านายจ้างไม่ได้ขอรับคืน ก็ไม่ต้องทำอะไร ยอดนั้นจะเก็บไว้หักครั้งถัดไป
- ไม่เห็นด้วยกับผลประเมินหรือผลตรวจบัญชี: ยื่นหนังสือพร้อมหลักฐานการจ่ายค่าจ้างให้สำนักงานพิจารณาใหม่ หรืออุทธรณ์เป็นหนังสือต่อคณะกรรมการกองทุนเงินทดแทนภายใน 30 วันนับแต่วันที่ได้รับแจ้ง (พ.ร.บ.เงินทดแทน มาตรา 52)
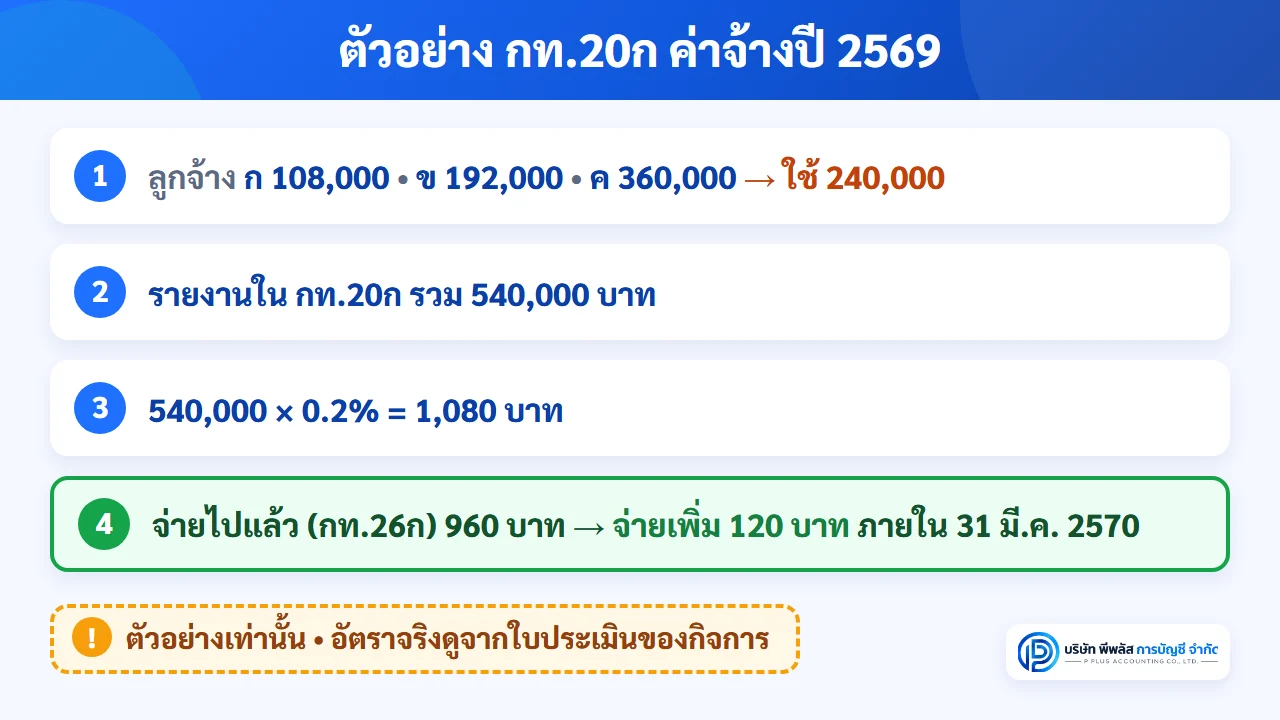
ตัวอย่าง: บริษัทมีลูกจ้าง 3 คน รายงานค่าจ้างปี 2569
สมมติบริษัทมีอัตราเงินสมทบ 0.2% (อัตราจริงให้ดูจากใบประเมินของกิจการ) และ กท.26ก ของปี 2569 ประเมินค่าจ้างไว้ 480,000 บาท บริษัทจึงจ่ายเงินสมทบไปแล้วตอนต้นปี 480,000 × 0.2% = 960 บาท
ค่าจ้างที่จ่ายจริงทั้งปี 2569
| ลูกจ้าง | ค่าจ้างต่อเดือน | ค่าจ้างจริงทั้งปี | ยอดที่รายงานใน กท.20ก |
|---|---|---|---|
| ก | 9,000 | 108,000 | 108,000 |
| ข | 16,000 | 192,000 | 192,000 |
| ค | 30,000 | 360,000 | 240,000 (เพดาน) |
| รวม | 660,000 | 540,000 |
- เงินสมทบตามค่าจ้างจริง: 540,000 × 0.2% = 1,080 บาท
- จ่ายไปแล้วตาม กท.26ก: 960 บาท
- ส่วนต่างที่ต้องจ่ายเพิ่มตาม กท.25ค: 120 บาท ภายใน 31 มีนาคม 2570
ถ้าจ่ายช้า: เงินเพิ่ม 2% ต่อเดือนของเงินสมทบที่ค้าง คือ 120 × 2% = 2.40 บาทต่อเดือน นับแต่วันถัดจากวันที่ต้องจ่าย และรวมแล้วไม่เกิน 120 บาท (มาตรา 46) ยอดที่แน่นอนให้ตรวจจากใบแจ้งของสำนักงานประกันสังคม
ถ้ากลับกัน สมมติ กท.26ก ประเมินค่าจ้างไว้ 600,000 บาท (จ่ายไป 1,200 บาท) แต่ค่าจ้างจริงที่รายงานคือ 540,000 บาท (1,080 บาท) บริษัทจ่ายเกินไป 120 บาท เจ้าหน้าที่จะตรวจเอกสารแล้วแจ้งผลด้วย กท.25ก ให้รับเงินคืนหรือเก็บไว้หักกับเงินสมทบครั้งถัดไป
ตัวอย่างนี้ยังชี้ว่า ถ้าไม่ตัดเพดาน 240,000 บาทของลูกจ้าง ค ไว้ก่อน จะรายงานค่าจ้างเป็น 660,000 บาท และจ่ายเงินสมทบเกินจริง ส่วนถ้าไปใช้ยอดจาก สปส.1-10 ที่ตัดเพดาน 17,500 บาทต่อเดือน ยอดของลูกจ้าง ค จะเหลือเพียง 210,000 บาท ซึ่งต่ำกว่าที่ต้องรายงาน
ไม่ยื่น กท.20ก หรือจ่ายเงินสมทบช้า มีผลอย่างไร
- เงินเพิ่ม 2% ต่อเดือน: นายจ้างที่ไม่จ่ายเงินสมทบภายในกำหนด หรือจ่ายไม่ครบ ต้องจ่ายเงินเพิ่มร้อยละ 2 ต่อเดือนของเงินสมทบที่ยังไม่ได้จ่าย นับแต่วันถัดจากวันที่ต้องจ่าย แต่เงินเพิ่มรวมแล้วต้องไม่เกินจำนวนเงินสมทบที่ต้องจ่าย (พ.ร.บ.เงินทดแทน มาตรา 46) ใช้ทั้งกับ กท.26ก ที่จ่ายเลย 31 มกราคม และ กท.25ค ที่จ่ายเลย 31 มีนาคม
- ถูกตรวจบัญชีค่าจ้าง: นายจ้างที่ไม่รายงานค่าจ้าง หรือรายงานค่าจ้างต่ำกว่าที่ประเมินไว้ต้นปี เป็นกลุ่มที่สำนักงานประกันสังคมเรียกตรวจบัญชีค่าจ้าง ถ้าผลตรวจพบว่าต้องจ่ายเพิ่ม จะออก กท.25ก ให้จ่ายพร้อมเงินเพิ่มตามกฎหมาย นายจ้างที่ยื่น กท.20ก หลังเดือนกุมภาพันธ์ ต้องรอเจ้าหน้าที่ประเมินค่าจ้างและปรับยอดเงินสมทบให้ ระหว่างการตรวจ ถ้าพนักงานเจ้าหน้าที่มีหนังสือเรียกให้ส่งเอกสารการจ่ายค่าจ้างแล้วนายจ้างไม่ปฏิบัติตาม มีโทษจำคุกไม่เกิน 1 เดือน หรือปรับไม่เกิน 2,000 บาท หรือทั้งจำทั้งปรับ (พ.ร.บ.เงินทดแทน มาตรา 57 และ 63)
- ถูกยึดทรัพย์ได้ถ้าค้างจ่าย: ถ้านายจ้างไม่จ่ายเงินสมทบหรือเงินเพิ่ม เลขาธิการมีอำนาจออกคำสั่งเป็นหนังสือให้ยึด อายัด และขายทอดตลาดทรัพย์สินของนายจ้าง หลังจากมีหนังสือเตือนให้จ่ายภายในเวลาไม่น้อยกว่า 30 วันแล้ว (พ.ร.บ.เงินทดแทน มาตรา 47)
- โทษอาญาตามมาตรา 62: ในส่วนที่เกี่ยวกับเงินสมทบ ใช้กับนายจ้างที่ไม่ยื่นแบบขึ้นทะเบียนนายจ้างหรือไม่จ่ายเงินสมทบภายใน 30 วันเมื่อเริ่มมีหน้าที่ (มาตรา 44 วรรคสอง) หรือไม่แจ้งการเปลี่ยนแปลงข้อเท็จจริงภายในวันที่ 15 ของเดือนถัดไป (มาตรา 44 วรรคสาม) มีโทษจำคุกไม่เกิน 6 เดือน หรือปรับไม่เกิน 20,000 บาท หรือทั้งจำทั้งปรับ นายจ้างที่เพิ่งมีลูกจ้างในปี 2569 และยังไม่ได้ขึ้นทะเบียน จึงควรรีบขึ้นทะเบียนก่อนถึงรอบ กท.20ก
ข่าวลดเงินสมทบกองทุนเงินทดแทน ปี 2570
สำนักงานประกันสังคมให้ข่าวว่าจะปรับลดเงินสมทบกองทุนเงินทดแทน โดยปรับอัตราเงินสมทบหลักของ 452 รหัสกิจการ (จาก 1,091 รหัส) และเพิ่มส่วนลดสูงสุดของอัตราตามค่าประสบการณ์จาก 50% เป็น 70% มีผลตั้งแต่ 1 มกราคม 2570 ข่าวระบุว่าประกาศกระทรวงแรงงาน (ฉบับที่ 2) ลงนามแล้ว แต่ ณ วันที่ 26 ตุลาคม 2569 ยังไม่พบประกาศนี้ในราชกิจจานุเบกษา ระหว่างนี้ให้ใช้อัตราตามใบประเมินที่ได้รับจากสำนักงานประกันสังคมไปก่อน และการรายงานค่าจ้างปี 2569 ด้วย กท.20ก ยังต้องทำตามปกติ
ปฏิทินกองทุนเงินทดแทนของนายจ้าง
| เมื่อไร | งานที่ต้องทำ |
|---|---|
| ปีแรกที่มีลูกจ้าง | ขึ้นทะเบียนนายจ้าง (สปส.1-01) และจ่ายเงินสมทบตามใบประเมินภายใน 30 วัน |
| ธันวาคม | รอรับ กท.26ก ถ้าไม่ได้รับ ให้ติดต่อสำนักงานประกันสังคมที่รับผิดชอบ |
| ภายใน 31 มกราคม | จ่ายเงินสมทบประจำปีตาม กท.26ก |
| ภายในเดือนกุมภาพันธ์ | ยื่น กท.20ก รายงานค่าจ้างจริงของปีที่ผ่านมา (e-Wage หรือยื่นแบบ) |
| ภายใน 31 มีนาคม | จ่ายส่วนต่างตาม กท.25ค (ถ้ามี) |
| ตลอดปี | เก็บรายงานเงินเดือนและหลักฐานการจ่ายค่าจ้างไว้ให้ตรวจได้ |
คำถามที่พบบ่อย (FAQ)
Q: กท.20ก ยื่นเมื่อไหร่?
A: ภายในเดือนกุมภาพันธ์ของทุกปี เพื่อรายงานค่าจ้างที่จ่ายจริงของปีก่อน ค่าจ้างปี 2569 จึงต้องยื่นภายในเดือนกุมภาพันธ์ 2570 ปี 2570 วันที่ 28 กุมภาพันธ์ตรงกับวันอาทิตย์ ควรยื่นให้เสร็จภายในวันศุกร์ที่ 26 กุมภาพันธ์ 2570
Q: ยื่น กท.20ก ทางออนไลน์ได้ไหม?
A: ได้ ผ่านระบบ e-Wage บนเว็บไซต์สำนักงานประกันสังคม เมื่อรายงานและยืนยันข้อมูลผ่าน e-Wage แล้ว ไม่ต้องส่งแบบ กท.20ก ซ้ำ แต่ยืนยันแล้วจะแก้ในระบบเองไม่ได้ จึงควรตรวจยอดให้ถูกก่อน
Q: เงินสมทบกองทุนเงินทดแทนหักจากลูกจ้างได้ไหม?
A: ไม่ได้ กองทุนเงินทดแทนนายจ้างจ่ายฝ่ายเดียว ต่างจากกองทุนประกันสังคมที่หักลูกจ้าง 5%
Q: อัตราเงินสมทบกองทุนเงินทดแทนเท่าไร?
A: อัตราหลักอยู่ระหว่าง 0.2–1.0% ของค่าจ้าง ตามประเภทกิจการ คิดจากค่าจ้างคนละไม่เกิน 240,000 บาทต่อปี ตั้งแต่ปีที่ 5 อัตราอาจลดหรือเพิ่มตามสถิติการประสบอันตรายของกิจการ อัตราของกิจการคุณดูได้จากใบประเมินหรือระบบ e-Rate
Q: ค่าจ้างจริงต่ำกว่าที่ประเมินไว้ จะได้เงินคืนไหม?
A: ได้ สำนักงานประกันสังคมจะตรวจเอกสารการจ่ายค่าจ้าง แล้วแจ้งผลด้วย กท.25ก ให้มารับเงินส่วนที่เกินคืน หรือนำไปหักกับเงินสมทบครั้งถัดไป
Q: ลืมยื่น กท.20ก เกินเดือนกุมภาพันธ์แล้ว ต้องทำอย่างไร?
A: ยื่นให้เร็วที่สุด แล้วรอเจ้าหน้าที่ประเมินค่าจ้างและปรับยอดเงินสมทบ ถ้ามีเงินสมทบที่ต้องจ่ายเพิ่มและจ่ายไม่ทันกำหนด จะเสียเงินเพิ่ม 2% ต่อเดือน (รวมไม่เกินเงินสมทบ) และกิจการที่ไม่รายงานค่าจ้างอาจถูกเรียกตรวจบัญชีค่าจ้าง ซึ่งต้องส่งเอกสารตามที่เจ้าหน้าที่เรียก ยอดที่แน่นอนให้ตรวจกับสำนักงานประกันสังคมพื้นที่หรือสายด่วน 1506
สรุป
กท.20ก คือการบอกสำนักงานประกันสังคมว่าปีที่ผ่านมาจ่ายค่าจ้างจริงเท่าไร เพื่อปรับเงินสมทบกองทุนเงินทดแทนที่จ่ายไว้ตอนต้นปีให้ตรงกับความจริง จำง่าย ๆ เป็น 3 เดือนติดกัน คือ มกราคม จ่ายตาม กท.26ก กุมภาพันธ์ ยื่น กท.20ก และ มีนาคม จ่ายส่วนต่างตาม กท.25ค ค่าจ้างปี 2569 ต้องยื่นภายในเดือนกุมภาพันธ์ 2570 อย่าลืมตัดเพดาน 240,000 บาทต่อคนต่อปี และอย่านำเพดาน 17,500 บาทของประกันสังคมมาใช้แทน ส่วนข่าวลดเงินสมทบปี 2570 ยังต้องรอประกาศในราชกิจจานุเบกษา
ถ้ามีคำถามเรื่องเอกสารกองทุนเงินทดแทนที่ได้รับ แพ็กเกจทำบัญชีรายเดือนของบริษัท พีพลัส การบัญชี จำกัด ให้คำแนะนำออนไลน์และเข้าพบได้ทุกครั้งที่ต้องการคำปรึกษา และรวมการจัดทำเอกสารขึ้นทะเบียนนายจ้าง การยื่นประกันสังคม และการแจ้งเข้า–ออกลูกจ้าง พร้อมยื่นภาษีประจำเดือน ภ.ง.ด.1 / 3 / 53 / 54 และ ภ.พ.30 / 36 ทางออนไลน์
แหล่งอ้างอิง:
• พระราชบัญญัติเงินทดแทน พ.ศ. 2537 และที่แก้ไขเพิ่มเติม (ถึงฉบับที่ 2 พ.ศ. 2561) มาตรา 5 (นิยาม "ค่าจ้าง"), 44, 45, 46, 47, 52, 57, 62 และ 63
• พระราชบัญญัติเงินทดแทน (ฉบับที่ 2) พ.ศ. 2561 (ราชกิจจานุเบกษา เล่ม 135 ตอนที่ 80 ก ลงวันที่ 10 ต.ค. 2561)
• สำนักงานประกันสังคม: คู่มือนายจ้าง กองทุนเงินทดแทน (Workers' Compensation Fund Guidance for Employers, มิ.ย. 2565) — https://www.sso.go.th/wpr/assets/upload/files_storage/sso_th/21f9d80408a598636551a7c559cd7920.pdf
• สำนักงานประกันสังคม: เงินสมทบและการชำระเงิน — www.sso.go.th
• ศูนย์รวมข้อมูลเพื่อติดต่อราชการ: กระบวนงาน "การชำระเงินสมทบกองทุนเงินทดแทนของนายจ้าง" (สำนักงานประกันสังคม) — https://info.go.th/procedure/94e56d2e-b3f9-4ee7-addb-c1ac930945bf/view
• สำนักงานประกันสังคม สายด่วน 1506