จ่ายค่าบริการ ค่าเช่า หรือค่าขนส่งแต่ละครั้ง ธุรกิจอาจมีหน้าที่ "หักภาษีไว้ก่อน" แล้วนำส่งกรมสรรพากรแทนผู้รับเงิน บทความนี้สรุปเรื่องภาษีหัก ณ ที่จ่ายสำหรับเจ้าของธุรกิจไว้ในหน้าเดียว ทั้งอัตราที่ใช้บ่อย แบบ ภ.ง.ด. ที่ต้องยื่น กำหนดเวลา และสิ่งที่จะเกิดขึ้นถ้าหักผิดหรือยื่นช้า
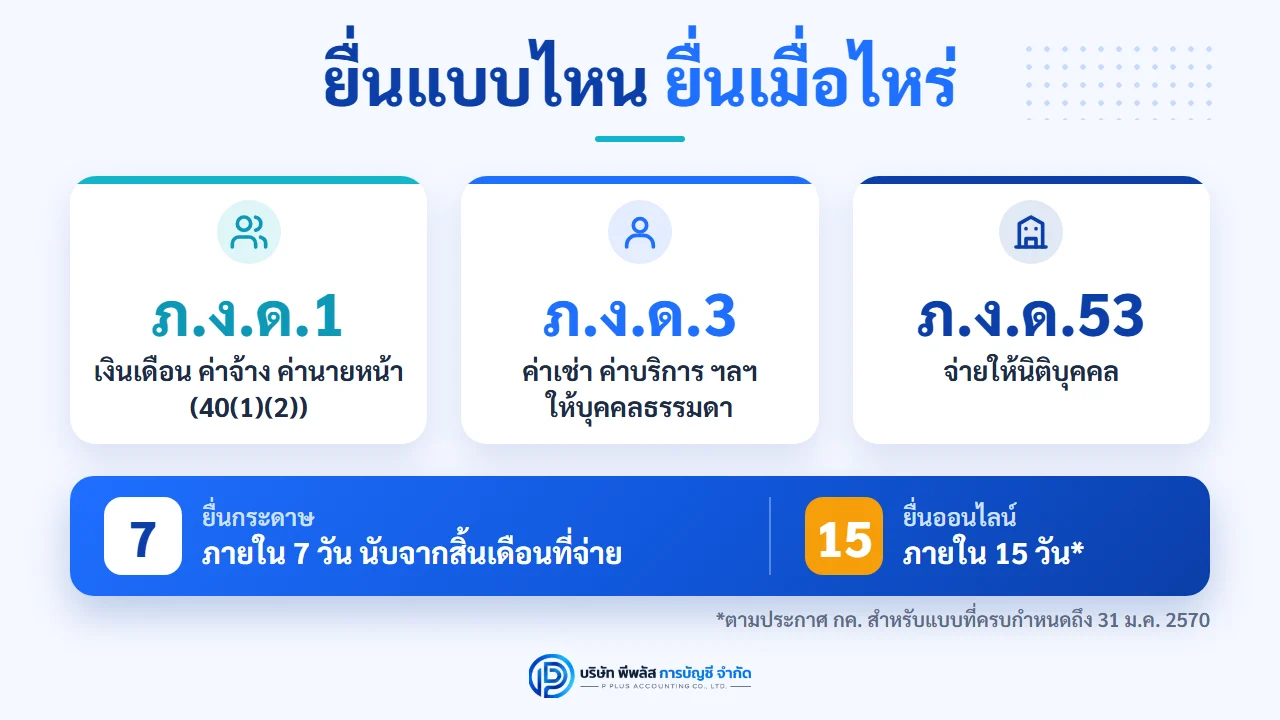
สรุปเร็ว: ภาษีหัก ณ ที่จ่าย คือภาษีเงินได้ที่ผู้จ่ายเงินหักไว้ก่อนแล้วนำส่งกรมสรรพากรแทนผู้รับเงิน อัตราที่ธุรกิจใช้บ่อยคือ ค่าขนส่ง 1% ค่าโฆษณา 2% ค่าบริการ/ค่าจ้างทำของ 3% และค่าเช่า 5% (หักเมื่อยอดตามสัญญาต่อรายตั้งแต่ 1,000 บาทขึ้นไป คำนวณจากยอดก่อน VAT) ส่วนการลดเหลือ 1% เมื่อจ่ายผ่านระบบ e-Withholding Tax ปี 2569–2570 ครม. เห็นชอบร่างกฎหมายแล้ว แต่ต้องรอกฎหมายมีผลใช้บังคับ จ่ายให้บุคคลธรรมดายื่น ภ.ง.ด.3 (ยกเว้นเงินเดือนและค่านายหน้าตามมาตรา 40(1)(2) ยื่น ภ.ง.ด.1) จ่ายให้นิติบุคคลยื่น ภ.ง.ด.53 ภายใน 7 วัน นับจากสิ้นเดือนที่จ่าย (ยื่นออนไลน์ได้ถึง 15 วัน) ยื่นช้ามีเงินเพิ่ม 1.5% ต่อเดือน
ภาษีหัก ณ ที่จ่ายคืออะไร
ภาษีหัก ณ ที่จ่าย (Withholding Tax หรือ WHT) คือการเก็บภาษีเงินได้ล่วงหน้าตั้งแต่ต้นทาง โดยกฎหมายกำหนดให้ ผู้จ่ายเงิน หักภาษีจำนวนหนึ่งออกจากเงินที่จะจ่าย แล้วนำเงินส่วนที่หักไว้ไปยื่นแบบและชำระให้กรมสรรพากรภายในเวลาที่กำหนด ส่วน ผู้รับเงิน จะได้รับเงินสุทธิหลังหักภาษี พร้อมหนังสือรับรองการหักภาษี ณ ที่จ่าย (ที่นิยมเรียกว่า "ใบ 50 ทวิ") ไว้เป็นหลักฐาน
ภาษีที่ถูกหักไว้ไม่ใช่ภาษีเพิ่มอีกก้อน แต่เป็นการ "จ่ายภาษีล่วงหน้า" ของผู้รับเงิน เมื่อผู้รับเงินยื่นภาษีเงินได้ประจำปี (เช่น ภ.ง.ด.90/91 สำหรับบุคคลธรรมดา หรือ ภ.ง.ด.50 สำหรับนิติบุคคล) สามารถนำภาษีที่ถูกหักไว้มาเป็นเครดิตหักออกจากภาษีที่ต้องชำระ หรือขอคืนได้หากถูกหักไว้เกิน
ระบบนี้ช่วยให้รัฐจัดเก็บภาษีได้ต่อเนื่อง และช่วยให้ผู้มีเงินได้ไม่ต้องแบกภาระภาษีก้อนใหญ่ในคราวเดียวตอนสิ้นปี
ใครมีหน้าที่หักภาษี ณ ที่จ่าย
หน้าที่หักภาษี ณ ที่จ่ายมาจากประมวลรัษฎากร 2 ส่วนหลัก ได้แก่
- มาตรา 50 กำหนดให้ผู้จ่ายเงินได้พึงประเมินบางประเภท เช่น เงินเดือน ค่าจ้างพนักงาน (เงินได้ตามมาตรา 40(1)) ต้องหักภาษีไว้ทุกครั้งที่จ่าย นายจ้างจึงต้องคำนวณและหักภาษีเงินเดือนพนักงานแล้วยื่นแบบ ภ.ง.ด.1 ทุกเดือน
- มาตรา 3 เตรส ให้อำนาจอธิบดีกรมสรรพากรออกคำสั่งให้ผู้จ่ายเงินหักภาษีเพิ่มเติม คำสั่งหลักที่ใช้กันคือ คำสั่งกรมสรรพากรที่ ท.ป.4/2528 ซึ่งกำหนดผู้มีหน้าที่หัก ประเภทเงินได้ และอัตราภาษี
ในทางปฏิบัติ ผู้ที่ต้องหักภาษีจากการจ่ายค่าบริการ ค่าเช่า ค่าจ้างทำของ ค่าโฆษณา หรือค่าขนส่ง ตามคำสั่ง ท.ป.4/2528 ส่วนใหญ่คือ บริษัท และห้างหุ้นส่วนนิติบุคคล รวมถึงหน่วยงานบางประเภทที่คำสั่งกำหนด ดังนั้นเมื่อจดทะเบียนบริษัทหรือห้างหุ้นส่วนจำกัดแล้ว เจ้าของธุรกิจควรถือว่าทุกครั้งที่จ่ายเงินให้ผู้อื่น ต้องตรวจก่อนว่าต้องหักภาษีหรือไม่
ผู้ประกอบการที่เป็นบุคคลธรรมดาไม่ได้มีหน้าที่หักภาษีในทุกกรณีเหมือนนิติบุคคล แต่ถ้ามีลูกจ้างและจ่ายเงินเดือนถึงเกณฑ์ ก็ยังมีหน้าที่หักภาษีเงินเดือนตามมาตรา 50
อัตราภาษีหัก ณ ที่จ่ายที่ธุรกิจใช้บ่อย
อัตราด้านล่างเป็นอัตราปกติตามคำสั่ง ท.ป.4/2528 กรณีผู้จ่ายเป็นบริษัทหรือห้างหุ้นส่วนนิติบุคคล และผู้รับเงินเป็นบุคคลธรรมดาหรือนิติบุคคลที่ประกอบกิจการในประเทศไทย
| ประเภทการจ่าย | อัตราปกติ | อ้างอิง (ท.ป.4/2528) |
|---|---|---|
| ค่าขนส่ง (ไม่รวมค่าโดยสารสาธารณะ) | 1% | ข้อ 12/4 |
| ค่าเบี้ยประกันวินาศภัย (จ่ายให้บริษัทประกันวินาศภัย) | 1% | ข้อ 12/3 |
| ค่าโฆษณา | 2% | ข้อ 10 |
| ค่าบริการ เช่น ทำความสะอาด รักษาความปลอดภัย ซ่อมบำรุง | 3% | ข้อ 12/1 |
| ค่าจ้างทำของ / ค่ารับเหมา | 3% | ข้อ 8 |
| ค่าวิชาชีพอิสระ เช่น ทนายความ บัญชี สถาปนิก วิศวกร (40(6)) | 3% | ข้อ 7 |
| ค่านายหน้า ค่าธรรมเนียม (40(2)) เฉพาะที่จ่ายให้บริษัทหรือห้างหุ้นส่วนนิติบุคคล (ถ้าจ่ายให้บุคคลธรรมดา ต้องหักตามอัตราก้าวหน้าตามมาตรา 50(1) และยื่น ภ.ง.ด.1) | 3% | ข้อ 3/1 |
| รางวัล ส่วนลด หรือประโยชน์จากการส่งเสริมการขาย | 3% | ข้อ 12/2 |
| ค่าเช่าทรัพย์สิน เช่น ค่าเช่าอาคาร สำนักงาน รถยนต์ | 5% | ข้อ 6 |
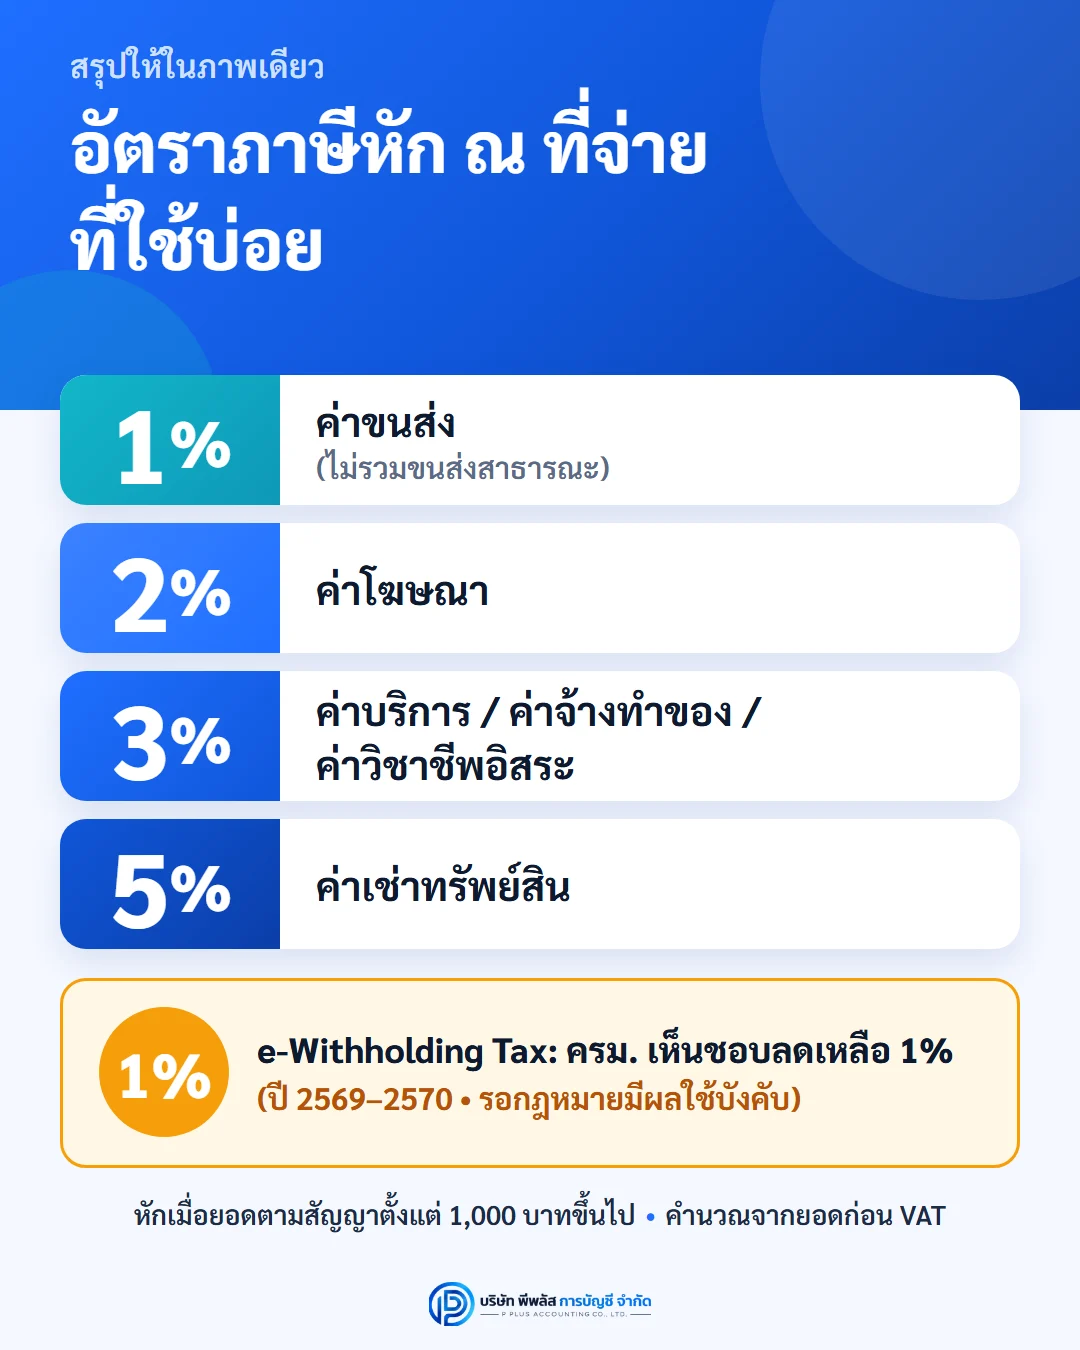
ข้อยกเว้นที่ควรรู้: ค่าบริการตามข้อ 12/1 ไม่รวมค่าบริการโรงแรม ค่าบริการภัตตาคาร และเบี้ยประกันชีวิต ส่วนค่าขนส่งตามข้อ 12/4 ไม่รวมค่าโดยสารรถสาธารณะ และหากผู้รับเงินเป็นมูลนิธิหรือสมาคม บางประเภทเงินได้จะใช้อัตราต่างออกไป (เช่น 10%) จึงควรตรวจสอบเป็นรายกรณี
สำหรับ เงินเดือนพนักงาน ไม่ได้ใช้อัตราคงที่ แต่ต้องคำนวณตามอัตราก้าวหน้าของภาษีเงินได้บุคคลธรรมดา โดยประมาณการเงินได้ทั้งปีของพนักงาน หักค่าใช้จ่ายและค่าลดหย่อน แล้วเฉลี่ยภาษีหักเป็นรายเดือน
เงื่อนไขขั้นต่ำ 1,000 บาท
ตามข้อ 12/7 ของคำสั่ง ท.ป.4/2528 การจ่ายเงินได้ที่ต้องหักภาษี ณ ที่จ่ายตามคำสั่งนี้ ต้องมียอดเงินตามสัญญาต่อรายตั้งแต่ 1,000 บาทขึ้นไป ข้อสำคัญคือดูจาก "ยอดตามสัญญา" ไม่ใช่ยอดจ่ายแต่ละงวด หากสัญญามีมูลค่ารวมตั้งแต่ 1,000 บาทขึ้นไป แม้แบ่งจ่ายเป็นงวดละไม่ถึง 1,000 บาท ก็ยังต้องหักภาษีทุกงวด
ฐานในการคำนวณ: หักจากยอดก่อน VAT
ภาษีหัก ณ ที่จ่ายคำนวณจากเงินได้ ที่ไม่รวมภาษีมูลค่าเพิ่ม โดยต้องแยกค่า VAT ให้ชัดเจนในเอกสาร
ตัวอย่าง: บริษัทจ้างทำความสะอาด ค่าบริการ 10,000 บาท บวก VAT 7% อีก 700 บาท รวม 10,700 บาท
- ภาษีหัก ณ ที่จ่าย 3% คำนวณจาก 10,000 บาท = 300 บาท
- บริษัทโอนเงินให้ผู้ให้บริการ 10,700 − 300 = 10,400 บาท
- บริษัทนำ 300 บาท ไปยื่นแบบ ภ.ง.ด.53 (ถ้าผู้รับเป็นนิติบุคคล) หรือ ภ.ง.ด.3 (ถ้าผู้รับเป็นบุคคลธรรมดา) ในเดือนถัดไป และออกใบ 50 ทวิ ให้ผู้รับเงิน
อัตราพิเศษ 1% ผ่าน e-Withholding Tax (มาตรการปี 2569–2570)
e-Withholding Tax คือระบบที่ผู้จ่ายเงินหักและนำส่งภาษีผ่านธนาคารที่เข้าร่วมโครงการ ธนาคารจะส่งข้อมูลให้กรมสรรพากรแทน ผู้จ่ายเงิน ไม่ต้องยื่นแบบ ภ.ง.ด.3/53 และไม่ต้องออกใบ 50 ทวิเอง เพราะผู้รับเงินตรวจสอบหลักฐานได้จากระบบของกรมสรรพากร
เพื่อจูงใจให้ใช้ระบบนี้ รัฐเคยลดอัตราภาษีหัก ณ ที่จ่ายที่ปกติ 5% 3% และ 2% ให้เหลือ 1% สำหรับการจ่ายเงินผ่านระบบ e-Withholding Tax ระหว่าง 1 ม.ค. 2566 ถึง 31 ธ.ค. 2568 (กฎกระทรวง ฉบับที่ 389 (พ.ศ. 2566) และคำสั่งกรมสรรพากรที่ ท.ป.354/2566) และเมื่อวันที่ 16 มิถุนายน 2569 คณะรัฐมนตรีมีมติเห็นชอบให้ขยายมาตรการนี้ต่ออีก 2 ปี ตั้งแต่ 1 ม.ค. 2569 ถึง 31 ธ.ค. 2570 โดยให้ออกเป็นกฎกระทรวง (ข่าวกรมสรรพากร ปชส. 14/2569)
จากตัวอย่างข้างต้น เมื่อกฎหมายที่รองรับอัตรา 1% มีผลแล้ว หากจ่ายค่าบริการ 10,000 บาท ผ่าน e-Withholding Tax จะหักภาษีเพียง 100 บาท แทน 300 บาท ผู้รับเงินได้เงินสดเร็วขึ้น และผู้จ่ายลดงานเอกสารลง
หมายเหตุ (ข้อมูล ณ 10 ต.ค. 2569): มติ ครม. วันที่ 16 มิ.ย. 2569 เป็นการเห็นชอบร่างกฎกระทรวง อัตรา 1% สำหรับปี 2569–2570 จะใช้ได้เมื่อกฎกระทรวงประกาศในราชกิจจานุเบกษาและมีผลแล้ว ในช่วงต้นปี 2569 กระทรวงการคลังได้ขยายเวลาให้ผู้ที่จ่ายผ่านระบบ e-Withholding Tax ระหว่าง 1 ม.ค.–31 มี.ค. 2569 นำส่งเงินภาษีเพิ่มเติมได้ถึง 30 เม.ย. 2569 ก่อนใช้อัตรา 1% ควรตรวจสอบประกาศล่าสุดของกรมสรรพากรและสอบถามธนาคาร หากโอนเงินแบบปกติ ต้องใช้อัตราปกติเสมอ
ภ.ง.ด.1, ภ.ง.ด.3 และ ภ.ง.ด.53 ต่างกันอย่างไร
แบบที่ใช้ยื่นภาษีหัก ณ ที่จ่ายรายเดือนขึ้นอยู่กับว่า จ่ายเงินให้ใคร และ จ่ายเงินประเภทอะไร
| แบบ | ใช้เมื่อ | ตัวอย่าง |
|---|---|---|
| ภ.ง.ด.1 | จ่ายเงินได้ตามมาตรา 40(1) (เงินเดือน ค่าจ้าง) และ 40(2) (เช่น ค่านายหน้า ค่าตอบแทนจากการรับทำงานให้) ให้บุคคลธรรมดา ไม่ว่าจะเป็นลูกจ้างหรือไม่ | เงินเดือนพนักงานประจำ ค่านายหน้าที่จ่ายให้บุคคล |
| ภ.ง.ด.3 | จ่ายเงินได้ประเภทอื่นที่ต้องหักภาษี เช่น ค่าเช่า ค่าวิชาชีพอิสระ ค่าจ้างทำของ ค่าบริการ ให้ บุคคลธรรมดา (รวมห้างหุ้นส่วนสามัญหรือคณะบุคคล) | ค่าเช่าบ้านจากเจ้าของที่เป็นบุคคล ค่าจ้างทำของจากฟรีแลนซ์ ค่าบริการช่างที่ไม่ได้จดบริษัท |
| ภ.ง.ด.53 | จ่ายเงินได้ให้ บริษัทหรือห้างหุ้นส่วนนิติบุคคล | ค่าบริการบริษัทรักษาความปลอดภัย ค่าขนส่งบริษัทขนส่ง ค่าโฆษณาบริษัทเอเจนซี |
นอกจากนี้ยังมี ภ.ง.ด.54 สำหรับการจ่ายเงินได้บางประเภทให้นิติบุคคลต่างประเทศที่ไม่ได้ประกอบกิจการในประเทศไทย และ ภ.ง.ด.2 สำหรับเงินได้ตามมาตรา 40(3) และ (4) เช่น ค่าลิขสิทธิ์ ดอกเบี้ย เงินปันผล ที่จ่ายให้บุคคลธรรมดา
วิธีจำง่าย ๆ: "3 คือคน 53 คือบริษัท" ดูจากหนังสือรับรองหรือเลขประจำตัวผู้เสียภาษีของผู้รับเงิน ถ้าเป็นเลขบัตรประชาชน 13 หลักของบุคคลใช้ ภ.ง.ด.3 ถ้าเป็นเลขนิติบุคคลใช้ ภ.ง.ด.53 (ยกเว้นเงินได้ตามมาตรา 40(1)(2) ที่จ่ายให้บุคคลใช้ ภ.ง.ด.1 และ 40(3)(4) ใช้ ภ.ง.ด.2)
กำหนดเวลายื่นแบบและนำส่งภาษี
ภาษีที่หักไว้ต้องยื่นแบบและนำส่ง ทุกเดือนที่มีการจ่ายเงินและหักภาษี ตามกำหนดดังนี้
- ยื่นแบบกระดาษ: ภายใน 7 วัน นับแต่วันสิ้นเดือนของเดือนที่จ่ายเงิน (คือภายในวันที่ 7 ของเดือนถัดไป)
- ยื่นทางอินเทอร์เน็ต (e-Filing): ขยายเพิ่มอีก 8 วัน เป็นภายใน 15 วัน นับแต่วันสิ้นเดือนของเดือนที่จ่ายเงิน ตามประกาศกระทรวงการคลังเรื่องการขยายกำหนดเวลาการยื่นแบบแสดงรายการและชำระภาษีผ่านระบบเครือข่ายอินเทอร์เน็ต (ฉบับที่ 7 แก้ไขเพิ่มเติม) ซึ่งใช้กับแบบที่ครบกำหนดยื่นตามกฎหมายระหว่าง 1 ก.พ. 2567 ถึง 31 ม.ค. 2570 สิทธินี้ใช้เฉพาะเมื่อยื่นทางอินเทอร์เน็ตตั้งแต่แรก ถ้ายื่นแบบกระดาษไปแล้วจะไม่ได้สิทธิขยายเวลา
ตัวอย่าง: จ่ายค่าบริการในเดือนธันวาคม 2569 ต้องยื่น ภ.ง.ด.53 ภายในวันที่ 7 มกราคม 2570 หากยื่นกระดาษ หรือภายในวันที่ 15 มกราคม 2570 หากยื่นออนไลน์ หากวันสุดท้ายตรงกับวันหยุด ให้ตรวจสอบประกาศของกรมสรรพากรเกี่ยวกับการเลื่อนกำหนด
วันครบกำหนดยื่นแบบของแต่ละเดือน ทั้งแบบกระดาษและทางอินเทอร์เน็ต ตรวจสอบได้จาก ปฏิทินภาษีอากร ของกรมสรรพากร ซึ่งระบุวันยื่น ภ.ง.ด.1, 2, 3, 53 และ 54 ไว้เป็นรายเดือน
การยื่นออนไลน์จะถือว่าสมบูรณ์เมื่อชำระภาษีครบถ้วนแล้วเท่านั้น ถ้ายื่นแบบแต่ยังไม่ได้ชำระเงิน ยังไม่ถือว่ายื่นตามกำหนด
ถ้าเดือนใดไม่มีการจ่ายเงินที่ต้องหักภาษีเลย โดยทั่วไปไม่ต้องยื่น ภ.ง.ด.3/53 ของเดือนนั้น
หนังสือรับรองการหักภาษี ณ ที่จ่าย (50 ทวิ)
ตาม มาตรา 50 ทวิ แห่งประมวลรัษฎากร ผู้จ่ายเงินที่หักภาษีไว้ต้องออก หนังสือรับรองการหักภาษี ณ ที่จ่าย ให้ผู้รับเงินในขณะที่หักภาษี เอกสารนี้สำคัญกับทั้งสองฝ่าย
- ผู้รับเงิน ใช้เป็นหลักฐานเครดิตภาษีตอนยื่นภาษีประจำปี หรือขอคืนภาษี
- ผู้จ่ายเงิน ใช้เป็นหลักฐานว่าได้ปฏิบัติตามหน้าที่ และช่วยให้ตัวเลขที่ยื่น ภ.ง.ด.3/53 ตรงกับเอกสารจริง
ข้อมูลที่ควรตรวจในใบ 50 ทวิ ได้แก่ ชื่อ ที่อยู่ และเลขประจำตัวผู้เสียภาษีของทั้งสองฝ่าย ประเภทเงินได้ วันที่จ่าย จำนวนเงินที่จ่าย ภาษีที่หัก และแบบที่ยื่น (ภ.ง.ด.1, 3 หรือ 53) สำหรับเงินเดือนพนักงาน นายจ้างจะออกใบ 50 ทวิ สรุปทั้งปีให้พนักงานใช้ยื่นภาษีประจำปี
ถ้าไม่หัก หักไม่ครบ หรือยื่นล่าช้า จะเกิดอะไรขึ้น
ภาษีหัก ณ ที่จ่ายเป็นหน้าที่ที่กฎหมายวางไว้กับผู้จ่ายเงิน ความผิดพลาดจึงตกกับธุรกิจโดยตรง
1. ผู้จ่ายต้องร่วมรับผิดในภาษีที่ไม่ได้หักหรือนำส่ง
ตาม มาตรา 54 หากผู้จ่ายไม่หักภาษี หรือหักแล้วไม่นำส่ง หรือนำส่งไม่ครบ ผู้จ่ายต้องรับผิดร่วมกับผู้มีเงินได้ในการเสียภาษีตามจำนวนที่ไม่ได้หักและนำส่งหรือที่ขาดไป กรมสรรพากรจึงเรียกเก็บจากผู้จ่ายได้โดยตรง ธุรกิจจึงอาจต้องจ่ายภาษีส่วนนั้นเองแม้ไม่ได้หักจากผู้รับเงินไว้
2. เงินเพิ่ม 1.5% ต่อเดือน
ตาม มาตรา 27 หากยื่นหรือนำส่งเกินกำหนด ต้องเสียเงินเพิ่ม ร้อยละ 1.5 ต่อเดือนหรือเศษของเดือน ของภาษีที่ต้องนำส่ง นับจากวันพ้นกำหนด (เงินเพิ่มรวมแล้วไม่เกินจำนวนภาษีที่ต้องนำส่ง)
3. ค่าปรับทางอาญา
ตาม มาตรา 35 ผู้มีหน้าที่หักภาษีที่ไม่ยื่นรายการและนำส่งภาษีหัก ณ ที่จ่ายภายในเวลาที่กฎหมายกำหนด ต้องระวางโทษปรับ ไม่เกิน 2,000 บาท และหากเป็นการจงใจหลีกเลี่ยงภาษี อาจมีโทษหนักกว่านี้ตามประมวลรัษฎากร
4. รายจ่ายอาจมีปัญหาตอนปิดงบ
หากไม่ได้หักและนำส่งภาษีให้ถูกต้อง เจ้าหน้าที่อาจตั้งคำถามกับรายจ่ายนั้นตอนตรวจสอบภาษีเงินได้นิติบุคคล ทำให้ต้องเสียเวลาชี้แจงและเตรียมเอกสารเพิ่ม
ทางที่ดีที่สุดคือ ตรวจสอบประเภทการจ่ายและอัตราภาษีก่อนโอนเงิน ทำทะเบียนรายการจ่ายที่ต้องหักภาษีรายเดือน และตั้งเตือนวันยื่นแบบไว้ล่วงหน้า
คำถามที่พบบ่อย (FAQ)
Q: ซื้อสินค้าจากร้านค้า ต้องหักภาษี ณ ที่จ่ายไหม?
A: โดยทั่วไป การซื้อสินค้าไม่ต้องหักภาษี ณ ที่จ่าย เพราะคำสั่ง ท.ป.4/2528 กำหนดให้หักจากค่าบริการ ค่าจ้างทำของ ค่าเช่า ค่าโฆษณา ค่าขนส่ง และเงินได้บางประเภทเท่านั้น แต่ถ้าในบิลมีทั้งค่าสินค้าและค่าบริการ (เช่น ค่าติดตั้ง) และแยกราคากันชัดเจน ต้องหักภาษีจากส่วนค่าบริการ
Q: จ่ายค่าบริการ 800 บาท ต้องหักภาษีไหม?
A: หากสัญญาหรือยอดตกลงต่อรายต่ำกว่า 1,000 บาท โดยทั่วไปไม่ต้องหักตามข้อ 12/7 ของคำสั่ง ท.ป.4/2528 แต่ถ้าเป็นการแบ่งจ่ายจากสัญญาที่มีมูลค่ารวมตั้งแต่ 1,000 บาทขึ้นไป ต้องหักทุกงวด
Q: เช่าบ้านหรือห้องจากบุคคลธรรมดามาเป็นสำนักงาน ต้องยื่นแบบไหน?
A: บริษัทต้องหักภาษี 5% จากค่าเช่า และยื่นแบบ ภ.ง.ด.3 เพราะผู้รับเงินเป็นบุคคลธรรมดา พร้อมออกใบ 50 ทวิ ให้ผู้ให้เช่า
Q: ผู้รับเงินไม่ยอมให้หักภาษี ขอรับเต็มจำนวน ทำได้ไหม?
A: หน้าที่หักภาษีเป็นของผู้จ่ายตามกฎหมาย ไม่สามารถตกลงยกเว้นกันเองได้ หากต้องการให้ผู้รับได้เงินเต็มจำนวน ผู้จ่ายอาจออกภาษีแทน ซึ่งจะต้องคำนวณภาษีจากยอดที่รวมภาษีที่ออกแทนแล้ว จึงควรปรึกษาผู้ทำบัญชีก่อนตกลง
Q: หักภาษีผิดอัตราหรือยื่นแบบผิด แก้ไขได้ไหม?
A: แก้ไขได้โดยยื่นแบบเพิ่มเติม หากเป็นการนำส่งขาด ต้องชำระส่วนที่ขาดพร้อมเงินเพิ่มตามมาตรา 27 ยิ่งแก้ไขเร็ว เงินเพิ่มยิ่งน้อย
สรุป
ภาษีหัก ณ ที่จ่ายเป็นหน้าที่ประจำเดือนของทุกบริษัทและห้างหุ้นส่วนนิติบุคคล หลักที่ต้องจำมีไม่กี่ข้อ คือ ดูประเภทการจ่ายเพื่อเลือกอัตรา (1%, 2%, 3%, 5%) คำนวณจากยอดก่อน VAT เมื่อสัญญามีมูลค่าตั้งแต่ 1,000 บาทขึ้นไป เลือกแบบให้ถูก (ภ.ง.ด.3 สำหรับบุคคลธรรมดา ภ.ง.ด.53 สำหรับนิติบุคคล ยกเว้นเงินเดือนและค่านายหน้าตามมาตรา 40(1)(2) ที่จ่ายให้บุคคลใช้ ภ.ง.ด.1) ยื่นภายในวันที่ 7 หรือ 15 ของเดือนถัดไป และออกใบ 50 ทวิ ให้ผู้รับเงินทุกครั้ง
ใครที่ต้องการลดภาระเอกสาร ระบบ e-Withholding Tax เป็นทางเลือกที่น่าสนใจ เพราะไม่ต้องยื่นแบบและออกใบ 50 ทวิเอง และเมื่อกฎหมายตามมาตรการที่ ครม. เห็นชอบมีผลแล้ว จะหักภาษีเพียง 1% ถึงสิ้นปี 2570
หากธุรกิจของคุณเพิ่งเริ่มต้น หรือไม่มั่นใจว่ารายจ่ายแต่ละรายการต้องหักภาษีเท่าไร ทีมงานบริษัท พีพลัส การบัญชี จำกัด ยินดีให้คำปรึกษาและช่วยดูแลการยื่น ภ.ง.ด.1/3/53 ให้ครบถ้วนตรงเวลาทุกเดือน
แหล่งอ้างอิง:
• ประมวลรัษฎากร มาตรา 3 เตรส, 27, 35, 50, 50 ทวิ, 52, 54 และ 69 ทวิ
• คำสั่งกรมสรรพากรที่ ท.ป.4/2528 เรื่อง สั่งให้ผู้จ่ายเงินได้พึงประเมินตามมาตรา 40 แห่งประมวลรัษฎากร มีหน้าที่หักภาษีเงินได้ ณ ที่จ่าย (แก้ไขเพิ่มเติม) — www.rd.go.th/3479.html
• กฎกระทรวง ฉบับที่ 389 (พ.ศ. 2566) และคำสั่งกรมสรรพากรที่ ท.ป.354/2566 (อัตรา 1% ผ่าน e-Withholding Tax ปี 2566–2568)
• ข่าวกรมสรรพากร ปชส. 14/2569 (16 มิ.ย. 2569) เรื่อง กรมสรรพากรขยายระยะเวลามาตรการภาษีเพื่อส่งเสริมระบบภาษีอิเล็กทรอนิกส์ — www.rd.go.th
• ประกาศกระทรวงการคลัง เรื่อง การขยายกำหนดเวลาการยื่นแบบแสดงรายการและชำระภาษีผ่านระบบเครือข่ายอินเทอร์เน็ต (ฉบับที่ 7) ลงวันที่ 12 ม.ค. 2567 แก้ไขเพิ่มเติมโดยฉบับที่ 8 และฉบับที่ 9 — www.rd.go.th
• ประกาศกระทรวงการคลัง เรื่อง ขยายกำหนดเวลาการนำส่งเงินภาษีเพิ่มเติมสำหรับการนำส่งเงินภาษีผ่านระบบหักภาษี ณ ที่จ่ายอิเล็กทรอนิกส์ ลงวันที่ 6 ก.พ. 2569 — www.rd.go.th
• ปฏิทินภาษีอากร กรมสรรพากร — https://www.rd.go.th/62348.html
• เว็บไซต์กรมสรรพากร: www.rd.go.th (ศูนย์สารนิเทศสรรพากร โทร. 1161)