อัปเดตล่าสุด: 25 ตุลาคม 2569
จ่ายค่าบริการ ค่าเช่า หรือเงินเดือน แล้วหักภาษีไว้ หน้าที่ของผู้จ่ายยังไม่จบแค่ยื่นแบบให้สรรพากร เพราะกฎหมายกำหนดให้ต้องออก "ใบ 50 ทวิ" ให้คนที่ถูกหักด้วย และกำหนดเวลาออกของค่าบริการกับเงินเดือนไม่เหมือนกัน บทความนี้สรุปจากตัวบทมาตรา 50 ทวิ ว่าใครต้องออก ให้ใคร ต้องออกเมื่อไร มีกี่ฉบับ ถ้าใบหายทำอย่างไร และถ้าจ่ายผ่าน e-Withholding Tax ยังต้องออกใบนี้หรือไม่
สรุปเร็ว: 50 ทวิ คือหนังสือรับรองการหักภาษี ณ ที่จ่าย ตามมาตรา 50 ทวิ แห่งประมวลรัษฎากร ผู้จ่ายเงินที่หักภาษีไว้เป็นคนออก ให้ผู้ถูกหักภาษี จำนวน 2 ฉบับข้อความตรงกัน กำหนดเวลาออกมี 2 แบบ คือ ค่าบริการ ค่าจ้างทำของ ค่าเช่า ค่าโฆษณา ค่าขนส่ง ฯลฯ ต้องออกทันทีทุกครั้งที่หักภาษี ส่วนเงินเดือน ค่าจ้าง โบนัส ของพนักงาน (มาตรา 40(1)(2)) ออกสรุปทั้งปีภายในวันที่ 15 กุมภาพันธ์ของปีถัดไป หรือภายใน 1 เดือนนับแต่วันที่พนักงานออกจากงานระหว่างปี (ลาออกหรือถูกเลิกจ้าง) ปีภาษี 2569 จึงต้องออกให้พนักงานภายใน 15 ก.พ. 2570 ผู้จ่ายต้องเก็บสำเนาคู่ฉบับไว้ออกใบแทนกรณีใบหาย ไม่ออกตามกำหนดมีโทษปรับไม่เกิน 2,000 บาท (มาตรา 35) ถ้าหักและนำส่งผ่านระบบ e-Withholding Tax ไม่ต้องออกใบ 50 ทวิ เพราะหลักฐานอิเล็กทรอนิกส์ที่ธนาคารออกให้ใช้แทน และผู้รับเงินตรวจหลักฐานได้จากระบบของกรมสรรพากร
50 ทวิ คืออะไร ใครออก ให้ใคร
"50 ทวิ" เป็นชื่อเรียกสั้น ๆ ของหนังสือรับรองการหักภาษี ณ ที่จ่าย ตั้งชื่อตามมาตราในประมวลรัษฎากรที่กำหนดหน้าที่นี้ คือมาตรา 50 ทวิ เอกสารนี้ยืนยันว่า ผู้จ่ายได้หักภาษีของผู้รับเงินไว้แล้วเท่าไร จากเงินประเภทใด
| ใคร | ทำอะไรกับใบ 50 ทวิ | |
|---|---|---|
| ผู้ออก | ผู้จ่ายเงินที่มีหน้าที่หักภาษี ณ ที่จ่าย เช่น บริษัทที่จ่ายค่าบริการ ค่าเช่า หรือนายจ้างที่จ่ายเงินเดือน | ออกใบให้ผู้ถูกหักภาษีตามกำหนดเวลา และเก็บสำเนาคู่ฉบับไว้ |
| ผู้รับ | ผู้ถูกหักภาษี เช่น ผู้รับจ้าง ผู้ให้เช่า ฟรีแลนซ์ บริษัทคู่ค้า พนักงาน | เก็บไว้เป็นหลักฐานว่าถูกหักภาษีไปแล้ว และใช้ตอนยื่นภาษีเงินได้ของตัวเอง |
ทำไมผู้รับเงินต้องตามใบนี้ให้ได้: ภาษีที่ถูกหักไว้ไม่ได้หายไปไหน แต่เป็นภาษีที่จ่ายล่วงหน้า เมื่อถึงเวลายื่นภาษีประจำปี (บุคคลธรรมดา หรือนิติบุคคล) ผู้รับเงินนำยอดภาษีที่ถูกหักมาหักออกจากภาษีที่ต้องจ่ายได้ ถ้าถูกหักไว้เกินก็ขอคืนได้ ใบ 50 ทวิ จึงเป็นหลักฐานสำคัญของยอดนี้
50 ทวิ ต้องออกภายในกี่วัน
คำถามนี้ตอบได้จากตัวบทโดยตรง มาตรา 50 ทวิ แบ่งกำหนดเวลาไว้ตามประเภทเงินที่จ่าย
| ประเภทการจ่าย | ตัวอย่าง | ต้องออกเมื่อไร | ฐานกฎหมาย |
|---|---|---|---|
| เงินที่ต้องหักภาษีตามคำสั่งกรมสรรพากรที่ออกตามมาตรา 3 เตรส | ค่าจ้างทำของ ค่าบริการ ค่าเช่า ค่าโฆษณา ค่าขนส่ง ค่าเบี้ยประกันวินาศภัย รางวัลชิงโชค ฯลฯ (ยื่น ภ.ง.ด.3 หรือ ภ.ง.ด.53) | ทันทีทุกครั้งที่หักภาษี | ม.50 ทวิ (1) |
| เงินเดือน ค่าจ้าง โบนัส และค่านายหน้าที่จ่ายให้บุคคลธรรมดา (เงินได้ตามมาตรา 40(1)(2) ที่หักตามมาตรา 50(1)) | เงินเดือนพนักงาน (ยื่น ภ.ง.ด.1) | ภายในวันที่ 15 กุมภาพันธ์ของปีถัดจากปีภาษี หรือภายใน 1 เดือนนับแต่วันที่ออกจากงานถ้าออกจากงานระหว่างปี | ม.50 ทวิ (2) |
| เงินได้ตามมาตรา 50(2)(3)(4) | เช่น ค่าลิขสิทธิ์ ดอกเบี้ย เงินปันผล (มาตรา 40(3)(4)) ค่าเช่าหรือค่าวิชาชีพอิสระที่จ่ายให้ผู้ที่ไม่ได้อยู่ในประเทศไทย และเงินได้ตามมาตรา 40(5) ถึง (8) ที่รัฐบาล องค์การของรัฐบาล เทศบาล หรือองค์กรปกครองส่วนท้องถิ่นเป็นผู้จ่าย | ทันทีทุกครั้งที่หักภาษี | ม.50 ทวิ (3) |
สิ่งที่เจ้าของกิจการมักเข้าใจผิด
- ค่าบริการ ค่าเช่า ไม่ต้องรอสิ้นเดือน กฎหมายเขียนว่า "ให้ออกในทันทีทุกครั้งที่มีการหักภาษี ณ ที่จ่าย" ทางที่ปลอดภัยคือออกใบพร้อมกับวันที่จ่ายเงิน ไม่ใช่รอวันยื่น ภ.ง.ด.3/53 แล้วค่อยออกย้อนหลัง
- เงินเดือนไม่ต้องออกทุกเดือน ออกใบเดียวสรุปเงินได้และภาษีที่หักไว้ทั้งปี ส่วนการยื่น ภ.ง.ด.1 รายเดือนให้สรรพากรเป็นอีกหน้าที่หนึ่ง
- วันที่ 15 ก.พ. มาก่อนกำหนดยื่น ภ.ง.ด.1ก ภ.ง.ด.1ก (แบบสรุปเงินเดือนทั้งปีที่ยื่นให้สรรพากร) ยื่นได้ภายในเดือนกุมภาพันธ์ แต่ใบ 50 ทวิ ของพนักงานต้องออกให้พนักงานภายในวันที่ 15 ก.พ. จึงควรปิดตัวเลขเงินเดือนทั้งปีให้เสร็จตั้งแต่ต้นเดือน ก.พ.
- พนักงานออกจากงานกลางปี ไม่ต้องรอถึง ก.พ. ไม่ว่าจะลาออกหรือถูกเลิกจ้าง ต้องออกให้ภายใน 1 เดือนนับจากวันที่ออกจากงาน
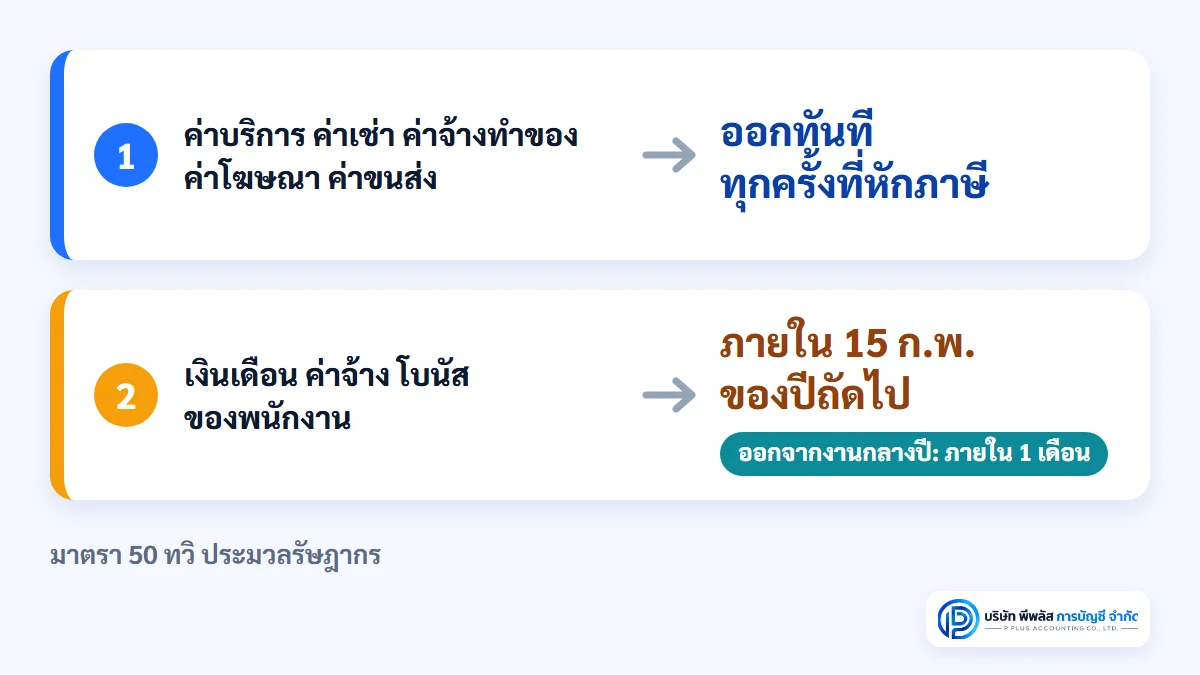
ไทม์ไลน์ 50 ทวิ ของพนักงาน ปีภาษี 2569
| ช่วงเวลา | สิ่งที่นายจ้างต้องทำ |
|---|---|
| ระหว่างปี 2569 | หักภาษีเงินเดือนทุกเดือน และยื่น ภ.ง.ด.1 ทุกเดือน |
| พนักงานออกจากงานระหว่างปี | ออกใบ 50 ทวิ ให้คนที่ออกจากงาน ภายใน 1 เดือนนับแต่วันที่ออกจากงาน |
| ม.ค. – ต้น ก.พ. 2570 | ตรวจยอดเงินได้ ภาษี และเงินสมทบรายคนให้ครบ 12 เดือน |
| ภายใน 15 ก.พ. 2570 (วันจันทร์) | ออกใบ 50 ทวิ สรุปทั้งปีให้พนักงานทุกคนที่ถูกหักภาษี |
| ภายในเดือน ก.พ. 2570 | ยื่น ภ.ง.ด.1ก ทางอิเล็กทรอนิกส์ โดยตัวเลขรายคนควรตรงกับใบ 50 ทวิ |
ใบ 50 ทวิ ต้องมีกี่ฉบับ และต้องมีข้อมูลอะไรบ้าง
ประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีเงินได้ (ฉบับที่ 62) ซึ่งกำหนดแบบใบ 50 ทวิ ระบุไว้ว่า
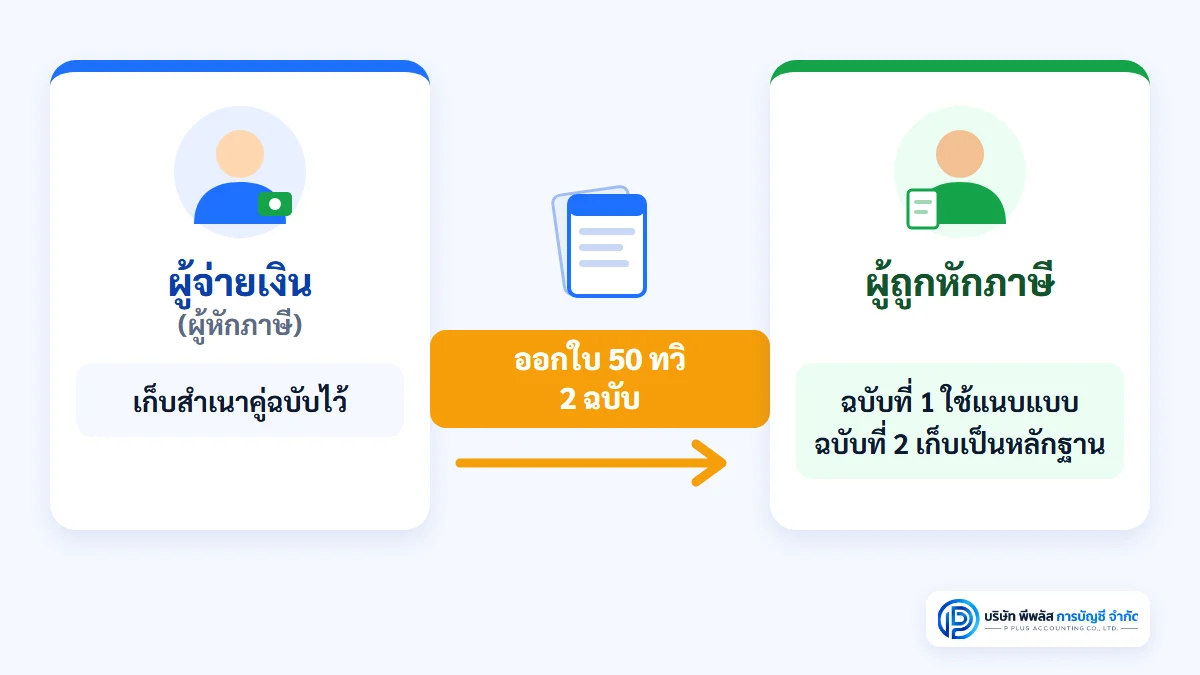
- ออกให้ผู้ถูกหักภาษี 2 ฉบับ ข้อความตรงกัน
- ฉบับที่ 1 ด้านบนเขียนว่า "สำหรับผู้ถูกหักภาษี ณ ที่จ่าย ใช้แนบพร้อมกับแบบแสดงรายการ"
- ฉบับที่ 2 ด้านบนเขียนว่า "สำหรับผู้ถูกหักภาษี ณ ที่จ่าย เก็บไว้เป็นหลักฐาน"
- ผู้ออกต้องทำสำเนาคู่ฉบับเก็บไว้เอง เพื่อใช้ออกใบแทนเมื่อใบที่ให้ไปชำรุดหรือสูญหาย
- ต้องมีเลขที่ของใบ ถ้าทำเป็นเล่มต้องมีเล่มที่ด้วย (ถ้าไม่ได้ทำเป็นเล่ม ไม่ต้องมีเล่มที่ก็ได้)
- ลงชื่อผู้จ่ายเงิน ใช้ตรายาง หรือพิมพ์ลายมือชื่อที่สแกนเก็บไว้ในคอมพิวเตอร์ก็ได้
- ภาษา ทำเป็นภาษาไทยหรืออังกฤษ ตัวเลขใช้เลขไทยหรืออารบิก
- ถ้าต้องการทำแบบที่ต่างไปจากที่ประกาศกำหนด ต้องขออนุมัติอธิบดีกรมสรรพากรก่อน
ข้อมูลในแบบฟอร์ม 50 ทวิ ของกรมสรรพากร
- ผู้มีหน้าที่หักภาษี: ชื่อ ที่อยู่ เลขประจำตัวผู้เสียภาษีอากร 13 หลัก
- ผู้ถูกหักภาษี: ชื่อ ที่อยู่ เลขประจำตัวผู้เสียภาษีอากร 13 หลัก (บุคคลธรรมดาไทยใช้เลขบัตรประชาชน นิติบุคคลใช้เลขทะเบียนนิติบุคคล)
- ลำดับที่ในแบบ และแบบที่ยื่น เลือก ภ.ง.ด.1ก, 1ก พิเศษ, 2, 3, 2ก, 3ก หรือ 53 ลำดับที่นี้ใช้จับคู่ใบ 50 ทวิ กับรายชื่อในแบบที่ยื่นสรรพากร
- ประเภทเงินได้ที่จ่าย เช่น ข้อ 1 เงินเดือน ค่าจ้าง ตามมาตรา 40(1) หรือข้อ 5 ค่าจ้างทำของ ค่าเช่า ค่าบริการ ฯลฯ ตามคำสั่งที่ออกตามมาตรา 3 เตรส (ระบุเฉพาะประเภทที่จ่ายจริงก็ได้)
- วัน เดือน หรือปีภาษีที่จ่าย จำนวนเงินที่จ่าย และภาษีที่หักและนำส่ง พร้อมยอดภาษีรวมเป็นตัวอักษร
- เงินที่จ่ายเข้ากองทุน ใบของพนักงานใส่ยอดเงินสมทบประกันสังคม กองทุนสำรองเลี้ยงชีพ หรือ กบข. ที่หักจากเงินเดือนในปีนั้นได้ (ไม่บังคับ)
- ผู้จ่ายเงิน เลือกว่า หัก ณ ที่จ่าย / ออกภาษีให้ตลอดไป / ออกภาษีให้ครั้งเดียว / อื่น ๆ
- ลายมือชื่อผู้จ่ายเงิน วันที่ออกหนังสือ และตรานิติบุคคล (ถ้ามี)
ดาวน์โหลดแบบฟอร์มได้จากเว็บไซต์กรมสรรพากร: https://www.rd.go.th/fileadmin/tax_pdf/withhold/approve_wh3_081156.pdf
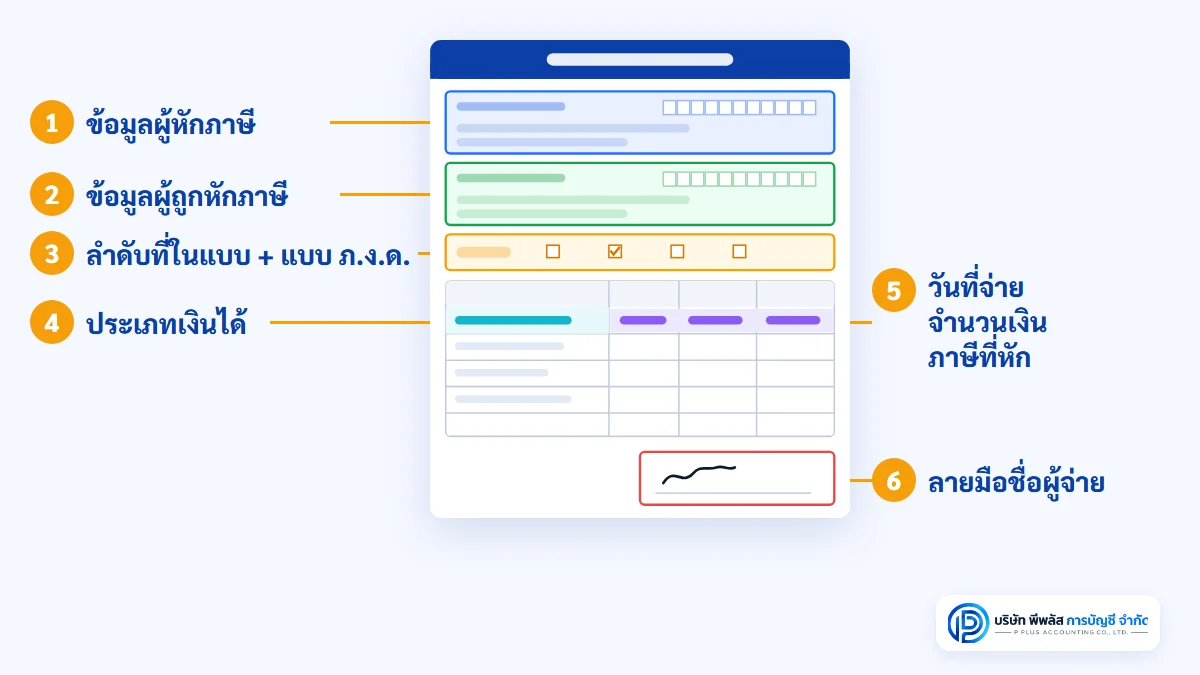
ตัวอย่าง: บริษัท ก จำกัด จ้างบริษัท ข จำกัด ทำความสะอาดสำนักงาน ค่าบริการ 10,000 บาท (ก่อน VAT) จ่ายวันที่ 10 พ.ย. 2569 ด้วยการโอนเงินแบบปกติ และหักภาษีไว้ตามอัตราปกติ บริษัท ก ต้องออกใบ 50 ทวิ ให้บริษัท ข ในวันที่จ่ายเงิน เลือกแบบ ภ.ง.ด.53 ใส่ลำดับที่ให้ตรงกับรายชื่อบริษัท ข ในแบบ ภ.ง.ด.53 เดือน พ.ย. 2569 ประเภทเงินได้ข้อ 5 พร้อมยอดเงินที่จ่ายและภาษีที่หัก มอบให้บริษัท ข 2 ฉบับ และเก็บสำเนาคู่ฉบับไว้ที่บริษัท ก
ใบ 50 ทวิ หาย หรือเขียนผิด ทำอย่างไร
ใบหายหรือชำรุด: ผู้ถูกหักภาษีขอใบแทนจากผู้จ่ายเงินได้ ประกาศอธิบดีฯ ฉบับที่ 62 กำหนดให้ผู้ออกใช้สำเนาคู่ฉบับที่เก็บไว้ ออกใบแทนด้วยการถ่ายเอกสาร หรือพิมพ์ใหม่จากคอมพิวเตอร์ (ถ้าทำด้วยระบบคอมพิวเตอร์) โดยเขียนคำว่า "ใบแทน" ไว้ด้านบน และผู้ออกต้องลงลายมือชื่อรับรอง กรมสรรพากรเคยตอบข้อหารือไว้ว่า จะใช้รายงานสรุปภาพรวมรายปีแทนใบ 50 ทวิ ที่หายไปไม่ได้ เพราะไม่เป็นไปตามหลักเกณฑ์นี้ (ข้อหารือ กค 0702/7831 ลงวันที่ 3 ก.ย. 2556)
ข้อมูลผิด: ใบ 50 ทวิ ต้องตรงกับแบบ ภ.ง.ด. ที่ยื่นจริง ถ้าพบว่าชื่อ เลขประจำตัว ประเภทเงินได้ หรือยอดเงินผิด ควรแจ้งผู้ออกให้แก้ไขโดยเร็ว และถ้าตัวเลขในแบบ ภ.ง.ด. ที่ยื่นไปแล้วผิดด้วย ผู้จ่ายต้องแก้ทั้งสองจุดให้ตรงกัน ควรปรึกษาผู้ทำบัญชีก่อนออกใบใหม่ เพื่อไม่ให้มีใบ 2 ชุดยอดไม่ตรงกันอยู่ในมือผู้รับ
ฝั่งผู้รับเงิน: ตรวจใบ 50 ทวิ ทุกใบตั้งแต่วันที่ได้รับ ว่าชื่อ เลขประจำตัว และยอดภาษีตรงกับเงินที่เข้าบัญชีจริง อย่ารอจนถึงตอนยื่นภาษีประจำปีแล้วค่อยตามย้อนหลัง
จ่ายผ่าน e-Withholding Tax ยังต้องออกใบ 50 ทวิ ไหม
ไม่ต้องออก ถ้าผู้จ่ายหักและนำส่งภาษีผ่านระบบ e-Withholding Tax (ระบบที่ผู้จ่ายนำส่งภาษีหัก ณ ที่จ่ายผ่านธนาคารที่เข้าร่วม ไปพร้อมกับการโอนเงินให้ผู้รับ)
ประกาศอธิบดีกรมสรรพากร (ฉบับที่ 20) ลงวันที่ 17 ก.ค. 2563 ข้อ 5 กำหนดว่า
- ธนาคารเป็นผู้ออกหลักฐานการรับชำระภาษีด้วยวิธีการทางอิเล็กทรอนิกส์ ให้ทั้งผู้จ่ายและผู้ถูกหักภาษี (ส่งทาง SMS ก็ได้)
- หลักฐานนี้ใช้เป็นหลักฐานการหักภาษี ณ ที่จ่าย และยกเว้นการออกหนังสือรับรองการหักภาษี ณ ที่จ่าย ตามมาตรา 50 ทวิ วรรคสาม ซึ่งให้อำนาจอธิบดียกเว้นการออกใบนี้ได้
ผลในทางปฏิบัติ
- ผู้จ่าย ไม่ต้องออกใบ 50 ทวิ แบบกระดาษ และไม่ต้องยื่นแบบ ภ.ง.ด.3/53 เองสำหรับรายการที่จ่ายผ่านระบบ เพราะธนาคารส่งข้อมูลและเงินภาษีให้กรมสรรพากรแทน (ธนาคารต้องนำส่งภายใน 4 วันทำการถัดจากวันที่ได้รับเงิน)
- ผู้รับเงิน จะไม่ได้รับใบ 50 ทวิ ให้ใช้หลักฐานอิเล็กทรอนิกส์จากธนาคาร และตรวจหลักฐานการถูกหักภาษีได้จากระบบของกรมสรรพากร
- อัตราภาษี ถ้าหักและนำส่งผ่าน e-Withholding Tax เงินได้บางประเภทใช้อัตรา 1% สำหรับเงินที่จ่ายตั้งแต่ 1 ม.ค. 2569 ถึง 31 ธ.ค. 2570 ตามกฎกระทรวง ฉบับที่ 402 (พ.ศ. 2569) ถ้าโอนเงินแบบปกติแล้วยื่น ภ.ง.ด.3/53 เอง ต้องใช้อัตราปกติและออกใบ 50 ทวิ ตามมาตรา 50 ทวิ ตามเดิม
ข้อควรระวัง: ข้อยกเว้นนี้ใช้กับรายการที่หักและนำส่งผ่านระบบ e-Withholding Tax เท่านั้น ถ้ากิจการจ่ายบางรายการผ่านระบบ และบางรายการโอนเงินแบบปกติ รายการที่โอนแบบปกติยังต้องออกใบ 50 ทวิ ทุกครั้ง
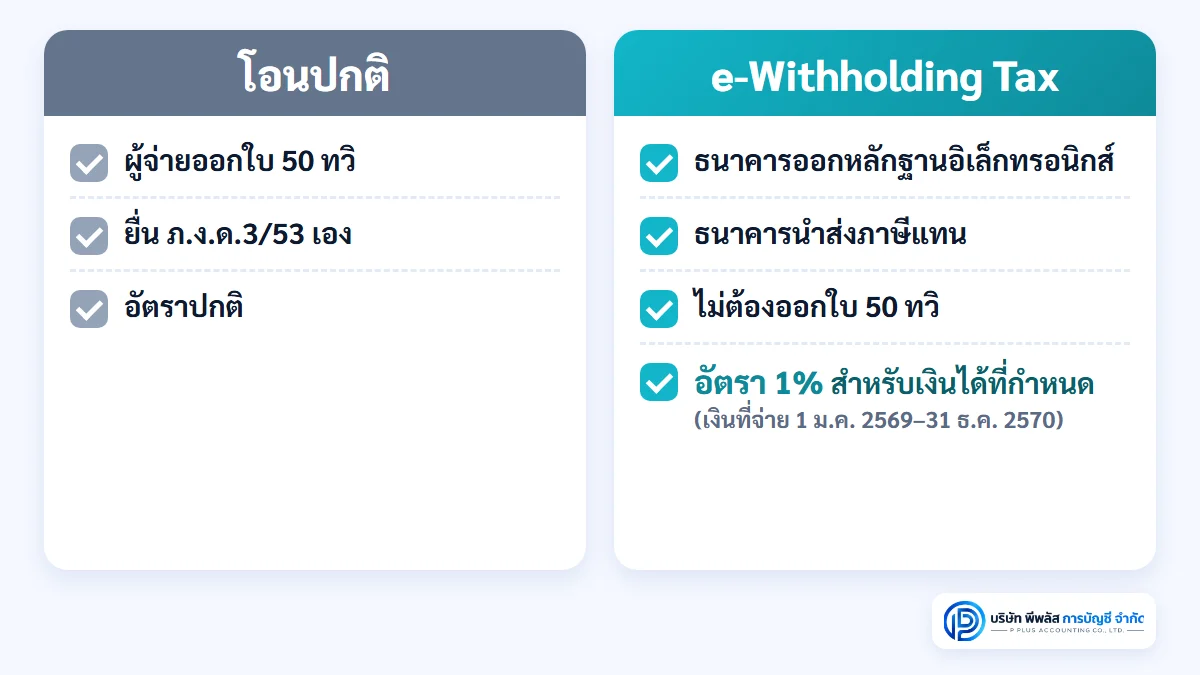
ออก 50 ทวิ เป็นไฟล์อิเล็กทรอนิกส์ (PDF/อีเมล) ได้ไหม
กรณีที่ไม่ได้จ่ายผ่าน e-Withholding Tax แต่อยากส่งใบ 50 ทวิ เป็นไฟล์แทนกระดาษ ยังไม่มีประกาศของกรมสรรพากรที่กำหนดหลักเกณฑ์ไว้เป็นการทั่วไป ที่มีคือข้อหารือเฉพาะราย กค 0702/1176 ลงวันที่ 7 มี.ค. 2557 ซึ่งธนาคารแห่งหนึ่งขอออกใบ 50 ทวิ ให้พนักงานในรูปแบบอิเล็กทรอนิกส์ กรมสรรพากรตอบว่าทำได้ ถ้า
- มีข้อความอย่างน้อยตามแบบท้ายประกาศอธิบดีฯ ฉบับที่ 62
- จัดทำด้วยวิธีการแบบปลอดภัยที่เชื่อถือได้ ตามกฎหมายว่าด้วยธุรกรรมทางอิเล็กทรอนิกส์
- เป็นไปตามหลักเกณฑ์ข้อ 4 ถึงข้อ 8 ของคำสั่งกรมสรรพากรที่ ป.121/2545 เรื่องการจัดทำและจัดเก็บเอกสารหลักฐานในรูปแบบข้อมูลอิเล็กทรอนิกส์
- แจ้งการจัดทำและจัดเก็บเอกสารในรูปแบบอิเล็กทรอนิกส์ตามแบบ ภ.อ.11 ต่ออธิบดีกรมสรรพากร
ข้อหารือเป็นคำตอบเฉพาะข้อเท็จจริงของผู้หารือรายนั้น ไม่ใช่หลักเกณฑ์ที่ใช้กับทุกกิจการโดยอัตโนมัติ และตอบเรื่องใบ 50 ทวิ ของพนักงาน ถ้าจะเปลี่ยนจากกระดาษเป็นไฟล์อิเล็กทรอนิกส์ ไม่ว่าจะออกให้พนักงานหรือคู่ค้า ควรให้ผู้ทำบัญชีตรวจระบบและเงื่อนไขก่อนเริ่มใช้ ถ้าเพียงสแกนใบกระดาษที่เซ็นแล้วส่งเป็น PDF ทางอีเมลหรือไลน์ โดยไม่ได้ทำตามเงื่อนไขข้างต้น ให้ถือว่าไฟล์นั้นเป็นเพียงสำเนา และยังต้องมอบใบตัวจริง 2 ฉบับให้ผู้ถูกหักภาษีตามปกติ
ไม่ออก 50 ทวิ หรือออกช้า มีโทษอะไร
มาตรา 35 แห่งประมวลรัษฎากร กำหนดว่า ผู้ใดไม่ปฏิบัติตามมาตรา 50 ทวิ เว้นแต่จะแสดงได้ว่ามีเหตุสุดวิสัย ต้องระวางโทษปรับไม่เกิน 2,000 บาท แบบฟอร์ม 50 ทวิ ของกรมสรรพากรก็พิมพ์คำเตือนไว้ว่า ผู้ที่ฝ่าฝืนมาตรา 50 ทวิ ต้องรับโทษตามมาตรา 35
นอกจากค่าปรับ ผลเสียที่เจอจริงบ่อยกว่าคือ
- ผู้รับเงินเครดิตภาษีหรือขอคืนภาษีช้า เพราะไม่มีหลักฐานยอดที่ถูกหัก
- คู่ค้าและพนักงานเสียความเชื่อมั่น โดยเฉพาะช่วงยื่นภาษีประจำปีที่ทุกคนต้องใช้ใบนี้
- ตัวเลขไม่ตรงกับแบบที่ยื่น ถ้าออกย้อนหลังโดยไม่ได้ดูแบบ ภ.ง.ด. ที่ยื่นไว้ อาจทำให้ลำดับที่หรือยอดไม่ตรงกัน และถูกเรียกตรวจภายหลัง
คำถามที่พบบ่อย (FAQ)
Q: 50 ทวิ ต้องออกภายในกี่วัน?
A: ค่าบริการ ค่าจ้างทำของ ค่าเช่า ค่าโฆษณา ค่าขนส่ง และรายการอื่นที่ต้องหักภาษีตามคำสั่งที่ออกตามมาตรา 3 เตรส ต้องออกทันทีทุกครั้งที่หักภาษี ส่วนเงินเดือนพนักงาน ออกสรุปทั้งปีภายในวันที่ 15 กุมภาพันธ์ของปีถัดไป หรือภายใน 1 เดือนนับแต่วันที่ออกจากงานระหว่างปี (มาตรา 50 ทวิ)
Q: พนักงานเงินเดือน ต้องได้ใบ 50 ทวิ ทุกเดือนไหม?
A: ไม่ต้อง กฎหมายกำหนดให้นายจ้างออกใบสรุปเงินได้และภาษีที่หักไว้ทั้งปี ภายในวันที่ 15 ก.พ. ของปีถัดไป สำหรับปีภาษี 2569 คือภายในวันที่ 15 ก.พ. 2570
Q: พนักงานลาออกหรือถูกเลิกจ้างเดือนมิถุนายน ต้องรอออกใบ 50 ทวิ ตอน ก.พ. ปีหน้าไหม?
A: ไม่ต้องรอ ต้องออกให้ภายใน 1 เดือนนับแต่วันที่ออกจากงาน ตามมาตรา 50 ทวิ (2)
Q: ใบ 50 ทวิ หาย ทำอย่างไร?
A: ขอใบแทนจากผู้จ่ายเงิน ผู้จ่ายต้องออกจากสำเนาคู่ฉบับที่เก็บไว้ โดยถ่ายเอกสารหรือพิมพ์ใหม่จากคอมพิวเตอร์ เขียนคำว่า "ใบแทน" ไว้ด้านบน และลงลายมือชื่อรับรอง
Q: จ่ายค่าบริการผ่าน e-Withholding Tax ต้องออกใบ 50 ทวิ ด้วยไหม?
A: ไม่ต้อง ธนาคารออกหลักฐานอิเล็กทรอนิกส์ให้ทั้งผู้จ่ายและผู้รับ หลักฐานนี้ใช้แทนใบ 50 ทวิ ตามประกาศอธิบดีกรมสรรพากร (ฉบับที่ 20) และผู้รับเงินตรวจหลักฐานได้จากระบบของกรมสรรพากร ส่วนรายการที่โอนเงินแบบปกติยังต้องออกใบ 50 ทวิ ทุกครั้ง
Q: ไม่ออกใบ 50 ทวิ โดนปรับเท่าไหร่?
A: ไม่เกิน 2,000 บาท ตามมาตรา 35 แห่งประมวลรัษฎากร เว้นแต่แสดงได้ว่ามีเหตุสุดวิสัย
สรุป
ใบ 50 ทวิ คือหลักฐานที่ผู้จ่ายเงินต้องให้คนที่ถูกหักภาษี ออก 2 ฉบับข้อความตรงกัน และเก็บสำเนาคู่ฉบับไว้เอง ค่าบริการ ค่าเช่า ค่าจ้างทำของ และรายการทำนองเดียวกัน ต้องออกทันทีทุกครั้งที่หักภาษี ส่วนเงินเดือนพนักงานออกสรุปทั้งปีภายในวันที่ 15 ก.พ. ของปีถัดไป (ปีภาษี 2569 คือ 15 ก.พ. 2570) หรือภายใน 1 เดือนหลังพนักงานออกจากงาน ใบหายให้ออกใบแทนจากสำเนาคู่ฉบับ ไม่ออกตามกำหนดมีโทษปรับไม่เกิน 2,000 บาท และถ้าหักและนำส่งผ่าน e-Withholding Tax ไม่ต้องออกใบ 50 ทวิ เลย เพราะหลักฐานอิเล็กทรอนิกส์ของธนาคารใช้แทน
ให้แบบ ภ.ง.ด. ที่ยื่นตรงเวลาทุกเดือน ทักมาได้ทาง LINE @pplus.ac บริษัท พีพลัส การบัญชี จำกัด มีบริการทำบัญชีรายเดือน เริ่มต้น 3,000 บาท/เดือน ยื่น ภ.ง.ด.1/3/53 ทุกเดือน และ ภ.ง.ด.1ก ประจำปี ทางออนไลน์ พร้อมแนะนำภาษีที่เกี่ยวข้องกับกิจการ ถามเรื่องการออกใบ 50 ทวิ ให้ถูกแบบได้ทุกครั้ง
แหล่งอ้างอิง:
• ประมวลรัษฎากร มาตรา 3 เตรส, 40, 50 และ 50 ทวิ (แก้ไขเพิ่มเติมโดยพระราชกำหนดแก้ไขเพิ่มเติมประมวลรัษฎากร (ฉบับที่ 5) พ.ศ. 2521) — www.rd.go.th/5937.html
• ประมวลรัษฎากร มาตรา 35 (บทกำหนดโทษ) — www.rd.go.th/5942.html
• ประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีเงินได้ (ฉบับที่ 62) เรื่อง กำหนดแบบหนังสือรับรองการหักภาษี ณ ที่จ่าย ลงวันที่ 15 มี.ค. 2539 (แก้ไขเพิ่มเติมโดยฉบับที่ 100, 121, 131 และ 146) — www.rd.go.th/3171.html
• แบบหนังสือรับรองการหักภาษี ณ ที่จ่าย ตามมาตรา 50 ทวิ กรมสรรพากร — https://www.rd.go.th/fileadmin/tax_pdf/withhold/approve_wh3_081156.pdf
• ประกาศอธิบดีกรมสรรพากร (ฉบับที่ 20) เรื่อง กำหนดหลักเกณฑ์ วิธีการ เงื่อนไข และระยะเวลา ในการนำส่งเงินภาษีผ่านระบบอิเล็กทรอนิกส์ของกรมสรรพากร ลงวันที่ 17 ก.ค. 2563 ข้อ 4, 5, 6, 9 และ 10 (แก้ไขเพิ่มเติมโดยฉบับที่ 31) — https://www.rd.go.th/fileadmin/user_upload/kormor/newlaw/dgg20.pdf
• กฎกระทรวง ฉบับที่ 402 (พ.ศ. 2569) ออกตามความในประมวลรัษฎากร ว่าด้วยภาษีเงินได้ ราชกิจจานุเบกษา เล่ม 143 ตอนที่ 63 ก วันที่ 9 ต.ค. 2569 — https://www.rd.go.th/fileadmin/user_upload/kormor/newlaw/mr402.pdf
• หนังสือตอบข้อหารือ กค 0702/1176 ลงวันที่ 7 มี.ค. 2557 (หนังสือรับรองการหักภาษี ณ ที่จ่าย ในรูปแบบอิเล็กทรอนิกส์) — www.rd.go.th/52520.html
• หนังสือตอบข้อหารือ กค 0702/7831 ลงวันที่ 3 ก.ย. 2556 (ขอใช้รายงานสรุปรายปีแทนหนังสือรับรองที่สูญหาย) — www.rd.go.th/49019.html
• เว็บไซต์กรมสรรพากร: www.rd.go.th (ศูนย์สารนิเทศสรรพากร โทร. 1161)