ช่วงปลายปีเป็นช่วงที่เจ้าของกิจการหลายคนเริ่มคิดว่า "ปีหน้าจดบริษัทดีไหม จะประหยัดภาษีได้จริงหรือเปล่า" คำตอบที่พบบ่อยคือ "ถ้ารายได้สูงก็ควรจด" แต่ไม่มีใครบอกว่าสูงแค่ไหน บทความนี้เทียบภาษีบุคคลธรรมดากับบริษัทแบบตัวเลขจริงที่รายได้ 1, 3 และ 6 ล้านบาทต่อปี โดยนับครบทั้งภาษีนิติบุคคลและภาษีตอนนำเงินออกจากบริษัท (เงินเดือนกรรมการและเงินปันผล) เพื่อให้เห็นว่าประหยัดได้จริงเท่าไร และต้องคิดอะไรเพิ่มก่อนตัดสินใจ
สรุปเร็ว:
- สิ่งที่ตัดสินว่าคุ้มหรือไม่คือกำไร ไม่ใช่ยอดขาย ธุรกิจรายได้เท่ากันแต่กำไรต่างกัน คำตอบก็ต่างกัน
- บุคคลธรรมดาเสียภาษีอัตราก้าวหน้า 0–35% ของเงินได้สุทธิ ส่วนบริษัทที่เข้าเงื่อนไข SME เสียยกเว้น / 15% / 20% ตามช่วงกำไร
- แต่การเทียบแค่อัตราภาษีทำให้เข้าใจผิด เพราะเงินในบริษัทไม่ใช่เงินของเจ้าของ การนำออกมาต้องเสียภาษีอีกชั้น (เงินเดือนเสียภาษีบุคคลธรรมดา เงินปันผลถูกหัก 10%)
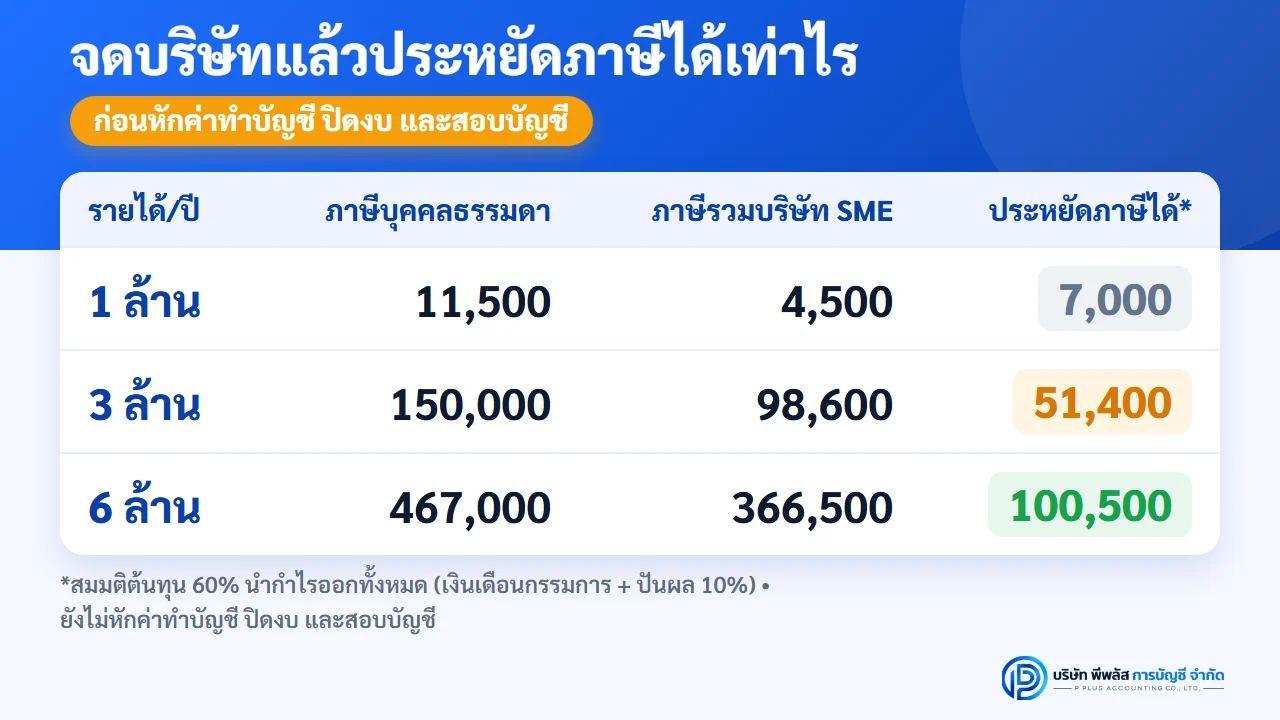
- ตัวอย่างในบทความ (ต้นทุนจริง 60% ของรายได้ นำกำไรออกมาใช้ทั้งหมด) เมื่อเทียบเฉพาะภาษี จดบริษัทแล้วเสียภาษีน้อยลง: รายได้ 1 ล้าน ราว 7,000 บาท รายได้ 3 ล้าน ราว 51,000 บาท รายได้ 6 ล้าน ราว 100,000 บาทต่อปี
- ตัวเลขนี้ยังไม่รวมค่าใช้จ่ายในการดูแลบริษัท เช่น ค่าทำบัญชีรายเดือน ค่าปิดงบ และค่าสอบบัญชี จุดคุ้มทุนจริงจึงสูงกว่าที่ตารางแสดง เมื่อกำไรยังต่ำ ภาษีที่ประหยัดได้มักน้อยเกินกว่าจะคุ้มค่าใช้จ่ายเหล่านี้
- เหตุผลที่ไม่ใช่ภาษี (ความน่าเชื่อถือ ความรับผิดจำกัด การแยกเงินธุรกิจกับเงินส่วนตัว) อาจสำคัญกว่าตัวเลขภาษีสำหรับบางธุรกิจ
บทความนี้เป็นข้อมูลทั่วไปเพื่อประกอบการตัดสินใจ ไม่ใช่คำแนะนำทางภาษีเฉพาะราย ตัวเลขของแต่ละธุรกิจต่างกันตามต้นทุน ค่าลดหย่อน และการนำเงินออกจากบริษัท ตัวเลขใช้อัตราภาษี ณ ตุลาคม 2569 ควรให้ผู้ทำบัญชีคำนวณจากตัวเลขจริงก่อนตัดสินใจ
ภาษีบุคคลธรรมดาคิดอย่างไร
ถ้าทำธุรกิจในนามตัวเอง (รวมถึงจดทะเบียนพาณิชย์) รายได้จากการค้าขายหรือธุรกิจส่วนใหญ่เป็นเงินได้ตามมาตรา 40(8) แห่งประมวลรัษฎากร เสียภาษีปีละครั้งตามขั้นตอนนี้
เงินได้สุทธิ = รายได้ − ค่าใช้จ่าย − ค่าลดหย่อน แล้วนำไปคิดภาษีตามอัตราก้าวหน้า
ค่าใช้จ่ายของเงินได้ 40(8): เหมา 60% หรือตามจริง
- พระราชกฤษฎีกาฯ (ฉบับที่ 11) พ.ศ. 2502 มาตรา 8 (แก้ไขเพิ่มเติม) กำหนดธุรกิจ 43 ประเภทที่เลือกหักค่าใช้จ่ายเหมาร้อยละ 60 ได้ เช่น การขายของที่ผู้ขายไม่ได้ผลิตเอง การทำกิจการโรงแรมหรือภัตตาคาร หรือการปรุงอาหารหรือเครื่องดื่มจำหน่าย (ข้อ 43 ซึ่งเป็นเงินได้ของนักแสดงและนักกีฬาอาชีพ มีอัตราและเพดานต่างออกไป)
- ถ้ามีหลักฐานค่าใช้จ่ายจริงสูงกว่า เลือกหักตามความจำเป็นและสมควร (ตามจริง) แทนได้
- ธุรกิจที่ไม่อยู่ใน 43 ประเภท หักเหมาไม่ได้ ต้องหักตามจริงเท่านั้น (มาตรา 8 ทวิ)
ค่าลดหย่อนส่วนตัวและอัตราภาษี
ผู้มีเงินได้ทุกคนหักลดหย่อนส่วนตัวได้ 60,000 บาท (ยังมีค่าลดหย่อนอื่นอีก เช่น คู่สมรส บุตร เบี้ยประกัน แต่ตัวอย่างในบทความนี้ใช้เฉพาะลดหย่อนส่วนตัว)
| เงินได้สุทธิ (บาท) | อัตราภาษี | ภาษีสะสมสูงสุดเมื่อเต็มขั้น (บาท) |
|---|---|---|
| 0 – 150,000 | ยกเว้น | 0 |
| 150,001 – 300,000 | 5% | 7,500 |
| 300,001 – 500,000 | 10% | 27,500 |
| 500,001 – 750,000 | 15% | 65,000 |
| 750,001 – 1,000,000 | 20% | 115,000 |
| 1,000,001 – 2,000,000 | 25% | 365,000 |
| 2,000,001 – 5,000,000 | 30% | 1,265,000 |
| เกิน 5,000,000 | 35% | – |
ข้อควรรู้: ผู้ที่มีเงินได้ประเภทอื่นนอกจากเงินเดือนตั้งแต่ 120,000 บาทขึ้นไป ต้องเทียบภาษีที่คิดตามขั้นบันไดกับ 0.5% ของเงินได้พึงประเมินประเภทอื่นนอกจากเงินเดือน (มาตรา 40(2)–(8)) แล้วเสียจำนวนที่มากกว่า (มาตรา 48(2)) และถ้าภาษีที่คิดแบบ 0.5% ไม่เกิน 5,000 บาทจะได้รับยกเว้นส่วนนั้น ในตัวอย่างของบทความนี้ ภาษีแบบขั้นบันไดสูงกว่าทุกกรณี จึงไม่กระทบตัวเลข
ภาษีบริษัท SME คิดอย่างไร
บริษัทเสียภาษีเงินได้นิติบุคคลจากกำไรสุทธิ (รายได้หักรายจ่ายที่หักได้ตามกฎหมาย) อัตราทั่วไปคือ 20% แต่บริษัทหรือห้างหุ้นส่วนนิติบุคคลที่เข้าเงื่อนไข SME ทั้ง 2 ข้อได้อัตราลดลง
- ทุนจดทะเบียนที่ชำระแล้วในวันสุดท้ายของรอบระยะเวลาบัญชีไม่เกิน 5 ล้านบาท
- รายได้จากการขายสินค้าและการให้บริการในรอบระยะเวลาบัญชีไม่เกิน 30 ล้านบาท
| กำไรสุทธิ (บาท) | อัตราภาษีสำหรับ SME |
|---|---|
| 0 – 300,000 | ยกเว้น |
| 300,001 – 3,000,000 | 15% |
| เกิน 3,000,000 | 20% |
ตัวอย่าง: บริษัท SME มีกำไรสุทธิ 1,000,000 บาท ส่วน 300,000 บาทแรกได้รับยกเว้น ส่วนที่เหลือ 700,000 บาท เสีย 15% = 105,000 บาท
ดูเผิน ๆ เหมือนบริษัทเสียภาษีน้อยกว่ามาก (บุคคลธรรมดาที่มีเงินได้สุทธิ 1,000,000 บาท เสีย 115,000 บาท และอัตราขั้นสูงสุดไปถึง 35%) แต่ยังขาดอีก 2 เรื่องที่ทำให้ภาพเปลี่ยน
เงินในบริษัทไม่ใช่เงินของเจ้าของ: ต้องนับภาษีตอนนำเงินออกด้วย
บริษัทเป็นนิติบุคคลแยกจากตัวเจ้าของ กำไรที่เหลือหลังเสียภาษีเป็นเงินของบริษัท ถ้าเจ้าของจะนำมาใช้ส่วนตัว ช่องทางหลักมี 2 ทาง
| ช่องทาง | ฝั่งบริษัท | ฝั่งเจ้าของ |
|---|---|---|
| เงินเดือน (จ้างเจ้าของเป็นกรรมการผู้จัดการหรือผู้บริหาร) | เป็นรายจ่ายของบริษัท ช่วยลดกำไรที่ต้องเสียภาษี (ต้องจ่ายจริงและสมเหตุสมผล) บริษัทหักภาษี ณ ที่จ่ายและยื่น ภ.ง.ด.1 ทุกเดือน | เป็นเงินได้ตามมาตรา 40(1) หักค่าใช้จ่ายได้ 50% แต่ไม่เกิน 100,000 บาท หักลดหย่อนส่วนตัว แล้วเสียภาษีตามขั้นบันได (ถ้าจ่ายเป็นค่าตอบแทนหรือเบี้ยประชุมกรรมการ จะเป็นเงินได้ตามมาตรา 40(2) ซึ่งหักค่าใช้จ่ายรวมกับ 40(1) ภายในเพดานเดียวกัน) |
| เงินปันผล | จ่ายจากกำไรหลังภาษี จึงไม่ช่วยลดภาษีบริษัท | ถูกหักภาษี ณ ที่จ่าย 10% (มาตรา 50(2)(จ)) และเลือกให้จบเพียงเท่านั้นได้โดยไม่ต้องนำไปรวมยื่นภาษีสิ้นปี (มาตรา 48(3)) |
อีกทางหนึ่งของเงินปันผลคือนำไปรวมคำนวณภาษีสิ้นปีและขอเครดิตภาษีเงินปันผลตามมาตรา 47 ทวิ ซึ่งอาจคุ้มกว่าสำหรับเจ้าของที่มีเงินได้รวมไม่สูง แต่สิทธิเครดิตขึ้นกับอัตราภาษีที่บริษัทเสียจริงตามที่ระบุในหนังสือรับรองการหักภาษี ณ ที่จ่าย และเงินปันผลที่จ่ายจากกำไรส่วนที่ได้รับยกเว้นภาษีอาจไม่ได้เครดิต ตัวอย่างในบทความนี้จึงใช้วิธีหัก 10% แล้วจบ เพื่อให้เทียบได้ง่ายและตรวจสอบได้ ถ้าอัตราภาษีขั้นสูงสุดของเจ้าของต่ำกว่า 10% การนำเงินปันผลไปรวมคำนวณมักเสียภาษีน้อยกว่าแม้ไม่ได้เครดิต (เช่น ถ้ากรณีรายได้ 1 ล้านบาทจ่ายเงินเดือน 300,000 บาทและปันผล 100,000 บาท การรวมคำนวณจะเสียภาษีน้อยกว่าหัก 10% ราว 5,500 บาท) แต่ถ้าเลือกรวมคำนวณ ต้องนำเงินปันผลทุกรายการในปีนั้นมารวม
ข้อควรรู้เพิ่มเติม
- ทุกครั้งที่จ่ายเงินปันผล บริษัทต้องกันกำไรไว้เป็นทุนสำรองอย่างน้อย 1 ใน 20 ของกำไร จนกว่าทุนสำรองจะถึง 1 ใน 10 ของทุนบริษัท (ป.พ.พ. มาตรา 1202) เงินส่วนนี้ยังเป็นของบริษัท ไม่ได้หายไป แต่ทำให้นำออกมาเป็นปันผลได้ไม่ครบ 100% ในปีนั้น (ตัวอย่างในบทความไม่ได้หักส่วนนี้ เพื่อให้เทียบง่าย)
- เงินที่เจ้าของเบิกจากบริษัทไปใช้ส่วนตัว โดยไม่ใช่เงินเดือนหรือเงินปันผล จะกลายเป็นเงินที่กรรมการยืมจากบริษัท ถ้าไม่คิดดอกเบี้ยหรือคิดต่ำกว่าราคาตลาดโดยไม่มีเหตุอันสมควร เจ้าพนักงานประเมินดอกเบี้ยตามราคาตลาดเป็นรายได้ของบริษัทได้ (มาตรา 65 ทวิ (4)) และเจ้าพนักงานอาจพิจารณาว่าเป็นการแจกจ่ายกำไร จึงไม่ควรใช้เป็นวิธีนำเงินออก
ค่าใช้จ่ายที่เพิ่มขึ้นเมื่อเป็นบริษัท
การจดบริษัทมีค่าใช้จ่ายเพิ่มขึ้นทุกปี เช่น ค่าทำบัญชีรายเดือน ค่าปิดงบ และค่าสอบบัญชี เพราะบริษัทจำกัดต้องทำบัญชี ยื่นแบบภาษีรายเดือน ให้ผู้สอบบัญชีรับอนุญาตรับรองงบการเงิน และยื่นงบทุกปีแม้ไม่มีรายได้ ค่าใช้จ่ายเหล่านี้ต้องนำมาคิดประกอบการตัดสินใจด้วย ตารางในบทความนี้เทียบเฉพาะภาษี จึงยังไม่ได้หักค่าใช้จ่ายส่วนนี้
ตารางเทียบภาษี: รายได้ 1, 3 และ 6 ล้านบาทต่อปี
สมมติฐานของทุกกรณี
- ธุรกิจซื้อสินค้ามาขาย ต้นทุนและค่าใช้จ่ายจริง 60% ของรายได้ (มีหลักฐานครบ) จึงมีกำไรก่อนค่าตอบแทนเจ้าของ 40% กรณีบุคคลธรรมดา หักเหมา 60% หรือหักตามจริงก็ได้ผลเท่ากัน
- เจ้าของเป็นโสด ไม่มีเงินได้อื่น ใช้เฉพาะค่าลดหย่อนส่วนตัว 60,000 บาท
- บริษัทเข้าเงื่อนไข SME (เช่น ทุนชำระแล้ว 1 ล้านบาท) และเทียบเฉพาะภาษี ยังไม่หักค่าใช้จ่ายในการดูแลบริษัท (ค่าทำบัญชี ปิดงบ สอบบัญชี)
- เจ้าของนำกำไรของปีนั้นออกมาใช้ทั้งหมด: รับเงินเดือนกรรมการตามจำนวนในตาราง และรับส่วนที่เหลือเป็นเงินปันผลหลังปิดงบ (หัก 10% แล้วจบ)
- ยังไม่รวมภาษีมูลค่าเพิ่ม เพราะรายได้เกิน 1.8 ล้านบาทต้องจด VAT ทั้งสองรูปแบบเหมือนกัน และไม่รวมประกันสังคม
| รายการ (บาท/ปี) | รายได้ 1,000,000 | รายได้ 3,000,000 | รายได้ 6,000,000 |
|---|---|---|---|
| กำไรก่อนค่าตอบแทนเจ้าของ (40%) | 400,000 | 1,200,000 | 2,400,000 |
| กรณีบุคคลธรรมดา | |||
| เงินได้สุทธิ (กำไร − ลดหย่อน 60,000) | 340,000 | 1,140,000 | 2,340,000 |
| ภาษีเงินได้บุคคลธรรมดา | 11,500 | 150,000 | 467,000 |
| กรณีบริษัท | |||
| เงินเดือนกรรมการ (ต่อเดือน) | 400,000 (ประมาณ 33,333) | 840,000 (70,000) | 1,200,000 (100,000) |
| กำไรสุทธิของบริษัท | 0 | 360,000 | 1,200,000 |
| ภาษีเงินได้นิติบุคคล (SME) | 0 | 9,000 | 135,000 |
| เงินปันผล (กำไรหลังภาษี) | 0 | 351,000 | 1,065,000 |
| ภาษีเงินปันผล 10% | 0 | 35,100 | 106,500 |
| ภาษีจากเงินเดือนกรรมการ | 4,500 | 54,500 | 125,000 |
| ภาษีรวมทุกชั้น | 4,500 | 98,600 | 366,500 |
| ภาษีที่ประหยัดได้ (บุคคลธรรมดา − บริษัท) | 7,000 | 51,400 | 100,500 |
ยังไม่หักค่าใช้จ่ายในการดูแลบริษัท (ค่าทำบัญชี ปิดงบ สอบบัญชี)
วิธีอ่านตาราง
- รายได้ 1 ล้านบาท: จ่ายกำไรทั้งหมดเป็นเงินเดือนกรรมการ ภาษีฝั่งบริษัท (4,500 บาท) ต่ำกว่าบุคคลธรรมดา (11,500 บาท) เพียง 7,000 บาทต่อปี ซึ่งน้อยมากเมื่อเทียบกับค่าทำบัญชี ปิดงบ และสอบบัญชีที่ต้องจ่ายทุกปี ที่ระดับนี้การจดบริษัทเพื่อหวังประหยัดภาษีอย่างเดียวจึงมักไม่คุ้ม
- รายได้ 3 ล้านบาท: ภาษีลดลงราว 51,000 บาทต่อปี จะคุ้มหรือไม่ขึ้นกับว่าค่าใช้จ่ายในการดูแลบริษัทจริงสูงแค่ไหน ควรขอใบเสนอราคาค่าทำบัญชี ปิดงบ และสอบบัญชีมาเทียบก่อน
- รายได้ 6 ล้านบาท: ภาษีลดลงราว 100,000 บาทต่อปี และยิ่งกำไรสูง ส่วนต่างยิ่งมาก เพราะบุคคลธรรมดาเริ่มเสียอัตรา 30–35% ขณะที่บริษัท SME เสีย 15% สำหรับกำไรส่วนที่ไม่เกิน 3 ล้านบาท
ตัวอย่างวิธีคิดภาษีเงินเดือนกรรมการ 840,000 บาท: หักค่าใช้จ่าย 100,000 บาท (50% แต่ไม่เกิน 100,000) และลดหย่อนส่วนตัว 60,000 บาท เหลือเงินได้สุทธิ 680,000 บาท ภาษี = 7,500 + 20,000 + (180,000 × 15%) = 54,500 บาท
ประหยัดภาษีได้เท่าไรตามระดับกำไร
เพราะสิ่งที่ตัดสินคือกำไร ตารางนี้จึงเทียบตามกำไรก่อนค่าตอบแทนเจ้าของ โดยใช้สมมติฐานเดียวกับข้างต้น (นำเงินออกทั้งหมด เทียบเฉพาะภาษี) และเลือกเงินเดือนกรรมการที่ทำให้ภาษีรวมต่ำที่สุดในแต่ละระดับ
| กำไรต่อปี (บาท) | ภาษีบุคคลธรรมดา | บริษัท: เงินเดือนกรรมการที่ใช้ | ภาษีรวมฝั่งบริษัท | ภาษีที่ประหยัดได้ต่อปี |
|---|---|---|---|---|
| 400,000 | 11,500 | 400,000 | 4,500 | 7,000 |
| 600,000 | 33,500 | 460,000 | 21,500 | 12,000 |
| 800,000 | 63,500 | 500,000 | 41,500 | 22,000 |
| 1,000,000 | 103,000 | 700,000 | 63,500 | 39,500 |
| 1,200,000 | 150,000 | 900,000 | 93,500 | 56,500 |
| 1,500,000 | 225,000 | 1,160,000 | 154,400 | 70,600 |
| 2,000,000 | 350,000 | 1,160,000 | 271,900 | 78,100 |
| 3,000,000 | 647,000 | 1,160,000 | 506,900 | 140,100 |
ช่วงกำไร 1.5–2 ล้านบาท ภาษีที่ประหยัดได้เพิ่มช้า เพราะบุคคลธรรมดายังอยู่ขั้น 25% ซึ่งใกล้กับภาระของบริษัท (ภาษีนิติบุคคล 15% บวกภาษีปันผล) เมื่อกำไรสูงจนบุคคลธรรมดาเข้าขั้น 30% ส่วนต่างจึงกว้างขึ้นเร็ว
ยังไม่หักค่าใช้จ่ายในการดูแลบริษัท (ค่าทำบัญชี ปิดงบ สอบบัญชี)
หมายเหตุ: แถวกำไร 1.2 ล้านบาทใช้เงินเดือน 900,000 บาท จึงประหยัดได้มากกว่ากรณีรายได้ 3 ล้านบาทในตารางก่อนหน้า (ใช้เงินเดือน 840,000 บาท)
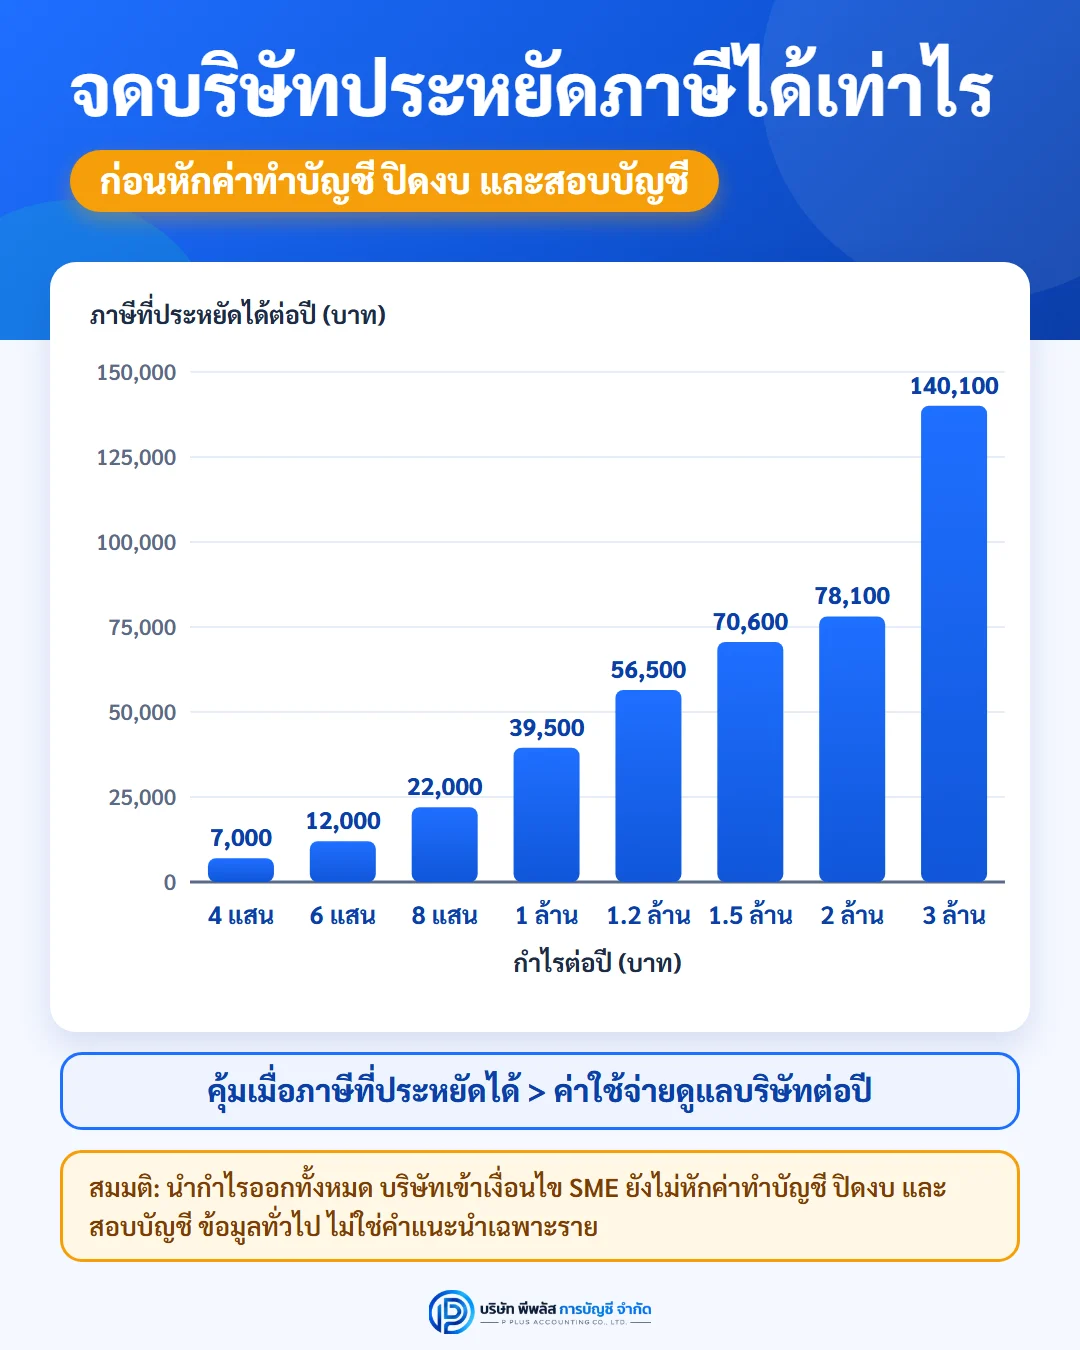
จุดคุ้มทุนอยู่ตรงไหน: ถ้าดูเฉพาะภาษี บริษัทเสียภาษีน้อยกว่าบุคคลธรรมดาทุกระดับกำไรในตาราง แต่เมื่อกำไรยังต่ำ ภาษีที่ประหยัดได้มีเพียงหลักพันถึงหลักหมื่นบาทต่อปี การจดบริษัทจะคุ้มก็ต่อเมื่อภาษีที่ประหยัดได้ในตารางนี้มากกว่าค่าใช้จ่ายในการดูแลบริษัทต่อปี ตัวเลขในตารางยังไม่ได้หักค่าใช้จ่ายส่วนนี้ จุดคุ้มทุนจริงจึงสูงกว่าที่ตารางแสดง และขึ้นกับค่าทำบัญชี ปิดงบ และสอบบัญชีที่ธุรกิจของคุณต้องจ่ายจริง
ปัจจัยที่ทำให้ผลเปลี่ยน
- ถ้าไม่นำกำไรออกมาทั้งหมด แต่เก็บไว้ลงทุนต่อในบริษัท ภาษีเงินปันผล 10% ของส่วนที่เก็บไว้ยังไม่เกิด ภาษีที่ประหยัดได้ในปีนั้นจะมากขึ้น (แต่เงินก้อนนั้นยังเป็นของบริษัท ไม่ใช่ของเจ้าของ)
- ถ้าต้นทุนจริงต่ำกว่า 60% และธุรกิจอยู่ใน 43 ประเภทที่หักเหมาได้ บุคคลธรรมดายังหักเหมา 60% ได้ ซึ่งมากกว่าที่บริษัทหักได้ตามจริง บุคคลธรรมดาจะได้เปรียบมากขึ้น
- ถ้าธุรกิจไม่อยู่ใน 43 ประเภท ต้องหักค่าใช้จ่ายตามจริงทั้งสองรูปแบบ การเทียบจะขึ้นกับอัตราภาษีเป็นหลัก
- ถ้ามีค่าลดหย่อนอื่นมาก (ประกันชีวิต กองทุนลดหย่อนภาษี ฯลฯ) ภาษีบุคคลธรรมดาลดลง ภาษีที่ประหยัดได้จากการจดบริษัทจะน้อยลง
- ถ้าจ้างผู้ทำบัญชีหรือยื่น VAT อยู่แล้วในนามบุคคลธรรมดา ค่าใช้จ่ายที่เพิ่มขึ้นจริงเมื่อเปลี่ยนเป็นบริษัทจะน้อยกว่าคนที่ยังไม่เคยจ้าง
- เงินเดือนกรรมการต้องจ่ายจริงและสมเหตุสมผล กับงานที่ทำ หักภาษี ณ ที่จ่ายและยื่น ภ.ง.ด.1 ครบ ถ้าสูงเกินสมควรหรือไม่ได้จ่ายจริง เจ้าพนักงานอาจไม่ให้ถือเป็นรายจ่าย (มาตรา 65 ตรี (3) และ (13)) และประเมินภาษีเพิ่มพร้อมเบี้ยปรับเงินเพิ่ม
เหตุผลที่ไม่ใช่ภาษี ก็สำคัญไม่แพ้กัน
| ประเด็น | บุคคลธรรมดา | บริษัทจำกัด |
|---|---|---|
| ความรับผิด | รับผิดในหนี้ของธุรกิจด้วยทรัพย์สินส่วนตัวทั้งหมด | ผู้ถือหุ้นรับผิดจำกัดไม่เกินจำนวนเงินค่าหุ้นที่ยังส่งใช้ไม่ครบ |
| ความน่าเชื่อถือ | ลูกค้าองค์กรหรืองานประมูลบางแห่งอาจไม่รับ | คู่ค้าองค์กรและสถาบันการเงินมักให้ความเชื่อถือมากกว่า มีงบการเงินที่ตรวจสอบแล้วใช้ประกอบการขอสินเชื่อ |
| การแยกเงินธุรกิจกับเงินส่วนตัว | ปนกันได้ง่าย | แยกชัดเจน เบิกเงินออกต้องผ่านเงินเดือนหรือเงินปันผล |
| ภาระเอกสาร | น้อยกว่า ภาษีเงินได้ยื่นปีละ 2 ครั้ง (ภ.ง.ด.94 และ ภ.ง.ด.90) แต่ถ้าจด VAT ต้องยื่น ภ.พ.30 และทำรายงานภาษีทุกเดือนเหมือนบริษัท | ต้องทำบัญชี ยื่นแบบรายเดือน ปิดงบ ประชุมผู้ถือหุ้น ส่ง บอจ.5 และงบการเงินทุกปี แม้ไม่มีรายได้ |
| การเลิกกิจการ | หยุดทำได้ง่าย | ต้องจดทะเบียนเลิกและชำระบัญชี มีค่าใช้จ่ายและใช้เวลา |
| ภาษีมูลค่าเพิ่ม | รายได้เกิน 1.8 ล้านบาท/ปี ต้องจด VAT | เกณฑ์เดียวกัน การจดบริษัทไม่ได้ทำให้พ้นหน้าที่จด VAT |
เช็กลิสต์ก่อนตัดสินใจจดบริษัท
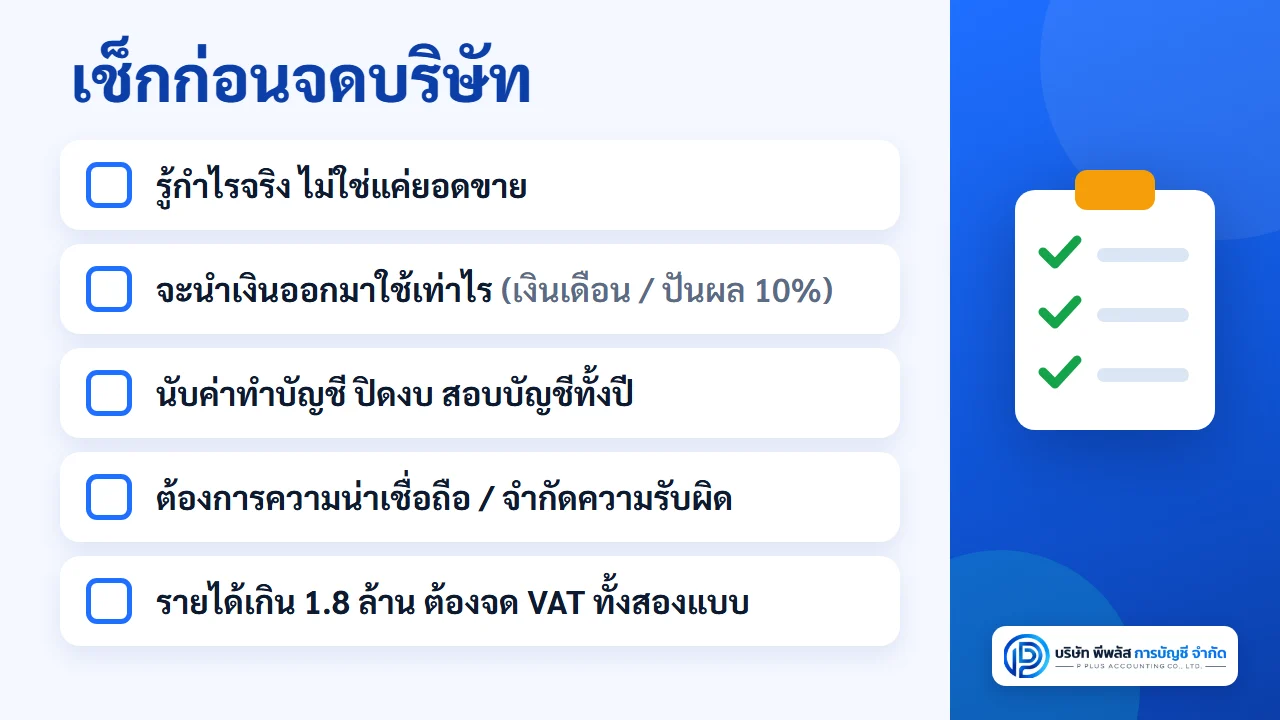
- รู้กำไรจริงของธุรกิจ ไม่ใช่แค่ยอดขาย ถ้ายังไม่มีตัวเลข ให้รวบรวมรายรับรายจ่ายย้อนหลัง 12 เดือนก่อน
- ประเมินว่าจะนำเงินออกมาใช้เท่าไร ถ้าต้องใช้เงินทั้งหมดทุกปี ส่วนต่างภาษีจะน้อยกว่าที่คิด
- นับค่าทำบัญชี ปิดงบ และสอบบัญชีทั้งปี แล้วเทียบกับภาษีที่ประหยัดได้
- ดูเหตุผลที่ไม่ใช่ภาษี เช่น ลูกค้าต้องการคู่ค้าที่เป็นนิติบุคคล ต้องการกู้เงิน หรือต้องการจำกัดความรับผิด
- วางแผนช่วงเปลี่ยนผ่าน ถ้าจะเริ่มในนามบริษัทตั้งแต่ต้นปีหน้า ต้องจดทะเบียนให้เสร็จก่อนเริ่มขายในนามบริษัท ยอดขายก่อนวันจดทะเบียนยังเป็นรายได้ของบุคคลธรรมดา และต้องเปลี่ยนบัญชีธนาคาร สัญญา และเอกสารการขายเป็นชื่อบริษัท ถ้าโอนสินค้าคงเหลือ เครื่องมือ หรือทรัพย์สินจากชื่อตัวเองเข้าบริษัท ถือเป็นการขายของบุคคลธรรมดา ต้องนำมูลค่าไปรวมเป็นเงินได้ (และออกใบกำกับภาษีถ้าจด VAT) ส่วนที่ดินหรืออาคารมีภาษีและค่าธรรมเนียมการโอนเพิ่ม ควรวางแผนกับผู้ทำบัญชีก่อนโอน
คำถามที่พบบ่อย (FAQ)
Q: รายได้เท่าไหร่ถึงควรจดบริษัท?
A: ไม่มีตัวเลขรายได้ที่กฎหมายกำหนด ตัวที่ตัดสินคือกำไร ในตัวอย่างของบทความนี้ (ต้นทุน 60% นำกำไรออกใช้ทั้งหมด) ถ้าดูเฉพาะภาษี บริษัทเสียน้อยกว่าทุกระดับกำไรในตาราง แต่ที่รายได้ 1 ล้านบาทประหยัดได้เพียงราว 7,000 บาทต่อปี ส่วนที่รายได้ 3 และ 6 ล้านบาทประหยัดได้ราว 51,000 และ 100,000 บาท ตัวเลขนี้ยังไม่รวมค่าใช้จ่ายในการดูแลบริษัท จุดคุ้มทุนจริงจึงสูงกว่านี้ ควรนำภาษีที่ประหยัดได้ไปเทียบกับค่าทำบัญชี ปิดงบ และสอบบัญชีที่ต้องจ่ายจริง
Q: จดบริษัทประหยัดภาษีจริงไหม?
A: ประหยัดได้จริงเมื่อกำไรสูงพอ ถ้ากำไรยังน้อย ภาษีที่ลดลงมักไม่พอกับค่าใช้จ่ายในการดูแลบริษัท เช่น ที่รายได้ 1 ล้านบาท ภาษีลดลงเพียงราว 7,000 บาทต่อปี ขณะที่บริษัทต้องมีค่าทำบัญชี ปิดงบ และสอบบัญชีทุกปี
Q: ภาษี SME 15% ได้ทุกบริษัทไหม?
A: ไม่ ต้องมีทุนจดทะเบียนที่ชำระแล้วไม่เกิน 5 ล้านบาท ณ วันสุดท้ายของรอบบัญชี และมีรายได้จากการขายสินค้าและให้บริการไม่เกิน 30 ล้านบาทในรอบบัญชีนั้น ถ้าเข้าเงื่อนไข กำไร 300,000 บาทแรกได้รับยกเว้น ส่วนเกินถึง 3 ล้านบาทเสีย 15% และส่วนที่เกิน 3 ล้านบาทเสีย 20%
Q: เอาเงินออกจากบริษัทแบบไหนเสียภาษีน้อยกว่า เงินเดือนหรือเงินปันผล?
A: ส่วนใหญ่ใช้ผสมกัน เงินเดือนช่วยลดภาษีบริษัทและได้ค่าใช้จ่ายกับค่าลดหย่อนฝั่งบุคคล แต่ถ้าเงินเดือนสูงมาก ภาษีบุคคลจะขึ้นไปอัตราสูง ส่วนเงินปันผลเสีย 10% แต่จ่ายจากกำไรที่เสียภาษีบริษัทแล้ว สัดส่วนที่เหมาะสมขึ้นกับกำไรของแต่ละปี และเงินเดือนต้องจ่ายจริงและสมเหตุสมผล
Q: ถ้ารายได้เกิน 1.8 ล้าน จดบริษัทแล้วไม่ต้องจด VAT ใช่ไหม?
A: ไม่ใช่ เกณฑ์รายได้เกิน 1.8 ล้านบาทต่อปี (นับเฉพาะรายรับจากกิจการที่ต้องเสีย VAT) ใช้กับทั้งบุคคลธรรมดาและนิติบุคคล การจดบริษัทกับการจด VAT เป็นคนละเรื่องกัน
สรุป
การจดบริษัทเพื่อประหยัดภาษีคุ้มหรือไม่ ต้องเทียบให้ครบ 3 ชั้น คือ ภาษีบริษัท ภาษีตอนนำเงินออก และค่าใช้จ่ายในการดูแลบริษัทที่เพิ่มขึ้น จากตัวอย่างในบทความ เมื่อดูเฉพาะภาษี บริษัทเสียภาษีน้อยกว่า แต่ส่วนต่างเล็กมากเมื่อกำไรยังต่ำ และกว้างขึ้นเรื่อย ๆ เมื่อกำไรสูงขึ้น ตัวเลขภาษีที่ประหยัดได้ยังไม่ได้หักค่าทำบัญชี ปิดงบ และสอบบัญชี จุดคุ้มทุนจริงจึงสูงกว่าที่ตารางแสดง ส่วนเหตุผลด้านความน่าเชื่อถือและความรับผิดจำกัด อาจทำให้การจดบริษัทคุ้มค่าแม้ส่วนต่างภาษียังไม่มาก
ถ้ากำลังวางแผนเปลี่ยนจากบุคคลธรรมดาเป็นนิติบุคคลเพื่อเริ่มปีใหม่ ทีมงานบริษัท พีพลัส การบัญชี จำกัด ช่วยคำนวณจากตัวเลขจริงของธุรกิจคุณ และดูแลตั้งแต่จดทะเบียนบริษัท ทำบัญชีรายเดือน จนถึงปิดงบประจำปี ปรึกษาได้ทาง LINE @pplus.ac หรือโทร 098-1498987
แหล่งอ้างอิง:
• ประมวลรัษฎากร มาตรา 40(1), 40(2), 40(8), 47 ทวิ, 48(1)(2)(3), 50(2)(จ), 65, 65 ทวิ (4) และ 65 ตรี (3)(13)
• พระราชกฤษฎีกาออกตามความในประมวลรัษฎากร ว่าด้วยการลดอัตราและยกเว้นรัษฎากร (ฉบับที่ 530) พ.ศ. 2554 แก้ไขเพิ่มเติมโดย (ฉบับที่ 603) พ.ศ. 2559 (อัตราภาษี SME)
• อัตราภาษีเงินได้บุคคลธรรมดา กรมสรรพากร — www.rd.go.th/59670.html
• ค่าลดหย่อนส่วนตัว 60,000 บาท และการคำนวณภาษีตามมาตรา 48(2) — www.rd.go.th/59668.html
• การหักค่าใช้จ่ายของเงินได้พึงประเมิน — www.rd.go.th/556.html
• พระราชกฤษฎีกาออกตามความในประมวลรัษฎากร ว่าด้วยการกำหนดค่าใช้จ่ายที่ยอมให้หักจากเงินได้พึงประเมิน (ฉบับที่ 11) พ.ศ. 2502 มาตรา 8 และ 8 ทวิ — www.rd.go.th/2375.html
• อัตราภาษีเงินได้นิติบุคคล (ข้อ 4.6 กรณี SME) — www.rd.go.th/841.html
• หนังสือตอบข้อหารือ กค 0811/ก.950 (เงินปันผล หัก ณ ที่จ่าย 10% ตามมาตรา 50(2)(จ) สิทธิเลือกตามมาตรา 48(3) และเครดิตตามมาตรา 47 ทวิ) — www.rd.go.th/24955.html
• คำสั่งกรมสรรพากรที่ ป.108/2544 เรื่อง การเครดิตภาษีเงินปันผลหรือเงินส่วนแบ่งของกำไร ตามมาตรา 47 ทวิ — www.rd.go.th/3307.html
• ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1201 (การจ่ายเงินปันผล) และ 1202 (ทุนสำรอง)
• เว็บไซต์กรมสรรพากร: www.rd.go.th (ศูนย์สารนิเทศสรรพากร โทร. 1161)