ยอดขายใกล้ 1.8 ล้านแล้ว หรือลูกค้าองค์กรขอให้ออกใบกำกับภาษี จึงต้องจด VAT แต่ยังไม่รู้ว่าต้องเริ่มที่ไหน บทความนี้สรุปขั้นตอนจดภาษีมูลค่าเพิ่มด้วยแบบ ภ.พ.01 ทั้งแบบยื่นออนไลน์และยื่นที่สรรพากรพื้นที่ เอกสารที่ต้องเตรียม ระยะเวลาที่ใช้ และสิ่งที่ต้องทำต่อทันทีหลังได้ใบทะเบียน ภ.พ.20
สรุปเร็ว: จด VAT คือการยื่นคำขอจดทะเบียนภาษีมูลค่าเพิ่ม (ภ.พ.01) ต่อกรมสรรพากร ผู้ที่มีรายรับจากการขายสินค้าหรือให้บริการเกิน 1.8 ล้านบาทต่อปี ต้องยื่นภายใน 30 วันนับแต่วันที่รายรับเกิน (มาตรา 85/1) ส่วนกิจการที่รายรับยังไม่ถึงเกณฑ์ก็ขอจดเองได้ ยื่นได้ 2 ทาง คือ ทางอินเทอร์เน็ตที่เว็บไซต์กรมสรรพากร (เปิดตลอด 24 ชั่วโมง) หรือยื่นแบบกระดาษที่สำนักงานสรรพากรพื้นที่ที่สถานประกอบการตั้งอยู่ เอกสารหลักคือ หลักฐานที่ตั้งสถานประกอบการ (สัญญาเช่าหรือหนังสือยินยอมให้ใช้สถานที่) แผนที่และภาพถ่ายสถานประกอบการ และหนังสือมอบอำนาจถ้ามีผู้ยื่นแทน ถ้ายื่นออนไลน์ จะเป็นผู้ประกอบการจดทะเบียนตั้งแต่วันที่ยื่นคำขอ จากนั้นเจ้าหน้าที่จะตรวจสอบและออกใบทะเบียนภาษีมูลค่าเพิ่ม (ภ.พ.20) และตั้งแต่เดือนแรกที่จด ต้องยื่นภ.พ.30 ทุกเดือน
จด VAT คืออะไร ภ.พ.01 กับ ภ.พ.20 ต่างกันอย่างไร
การจด VAT คือการขึ้นทะเบียนเป็น "ผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่ม" กับกรมสรรพากร เมื่อจดแล้ว กิจการต้องเรียกเก็บ VAT จากลูกค้า ออกใบกำกับภาษี และยื่นแบบ ภ.พ.30 ทุกเดือน แบบฟอร์มที่เกี่ยวข้องมีดังนี้
| แบบ | คืออะไร | ใครใช้ |
|---|---|---|
| ภ.พ.01 | คำขอจดทะเบียนภาษีมูลค่าเพิ่ม | ทุกคนที่จะจด VAT |
| ภ.พ.01.1 | คำขอแจ้งขอใช้สิทธิเพื่อขอจดทะเบียนภาษีมูลค่าเพิ่ม | เฉพาะกิจการที่ได้รับยกเว้น VAT แต่อยากจดเอง เช่น รายรับไม่เกิน 1.8 ล้านบาทต่อปี ยื่นพร้อม ภ.พ.01 ได้ |
| ภ.พ.20 | ใบทะเบียนภาษีมูลค่าเพิ่ม ที่เจ้าหน้าที่ออกให้หลังอนุมัติ | ได้รับหลังยื่นคำขอและผ่านการตรวจสอบ |
พูดง่าย ๆ คือ ภ.พ.01 คือใบสมัคร ส่วน ภ.พ.20 คือใบทะเบียนที่ได้กลับมา
ใครต้องจด VAT และต้องจดภายในเมื่อไหร่
| กรณี | ต้องจดไหม | ยื่นเมื่อไหร่ |
|---|---|---|
| รายรับจากการขายสินค้าหรือให้บริการเป็นปกติธุระ เกิน 1.8 ล้านบาทต่อปี | ต้องจด | ภายใน 30 วัน นับแต่วันที่รายรับเกิน (มาตรา 85/1) |
| ยังไม่เริ่มกิจการ แต่มีแผนงานที่พิสูจน์ได้ และต้องซื้อสินค้าหรือบริการที่มี VAT เพื่อเตรียมกิจการ เช่น สร้างโรงงาน สร้างสำนักงาน ติดตั้งเครื่องจักร | ขอจดก่อนเริ่มกิจการได้ (มาตรา 85) | โดยทั่วไปภายใน 6 เดือนก่อนวันเริ่มประกอบกิจการ |
| รายรับไม่เกิน 1.8 ล้านบาทต่อปี และกิจการไม่ได้รับยกเว้น VAT ตามกฎหมาย | ไม่บังคับ แต่ขอจดเองได้ | ยื่น ภ.พ.01.1 ก่อนแล้วตามด้วย ภ.พ.01 ภายใน 30 วัน หรือยื่นทั้งสองแบบพร้อมกัน |
| ขายสินค้าที่ได้รับยกเว้น VAT เช่น พืชผลทางการเกษตร สัตว์ ปุ๋ย อาหารสัตว์ หนังสือพิมพ์ นิตยสาร ตำราเรียน | ไม่บังคับ แต่ขอใช้สิทธิจดได้ | ยื่น ภ.พ.01.1 พร้อม ภ.พ.01 |
นับ 1.8 ล้านจากอะไร: นับจากรายรับจากการขายสินค้าหรือให้บริการ ไม่ใช่กำไร ถ้าเห็นว่ายอดขายใกล้เกณฑ์ ควรเตรียมเอกสารไว้ก่อน เพราะเวลา 30 วันผ่านไปเร็ว โดยเฉพาะถ้าต้องขอสัญญาเช่าหรือหนังสือยินยอมจากเจ้าของสถานที่
ข้อดีและภาระของการจดเอง: เมื่อจดแล้วนำภาษีซื้อมาหักภาษีขายได้ และออกใบกำกับภาษีให้ลูกค้าที่เป็นบริษัทได้ แต่ก็ต้องเก็บ VAT เพิ่มจากลูกค้า ทำรายงานภาษี และยื่น ภ.พ.30 ทุกเดือนแม้ไม่มียอดขาย ส่วนการขอยกเลิกทะเบียนในภายหลังทำได้ในบางกรณีเท่านั้น เช่น รายรับต่ำกว่าเกณฑ์ติดต่อกันไม่น้อยกว่า 3 ปี (มาตรา 85/10) จึงควรคิดให้รอบคอบก่อนจด
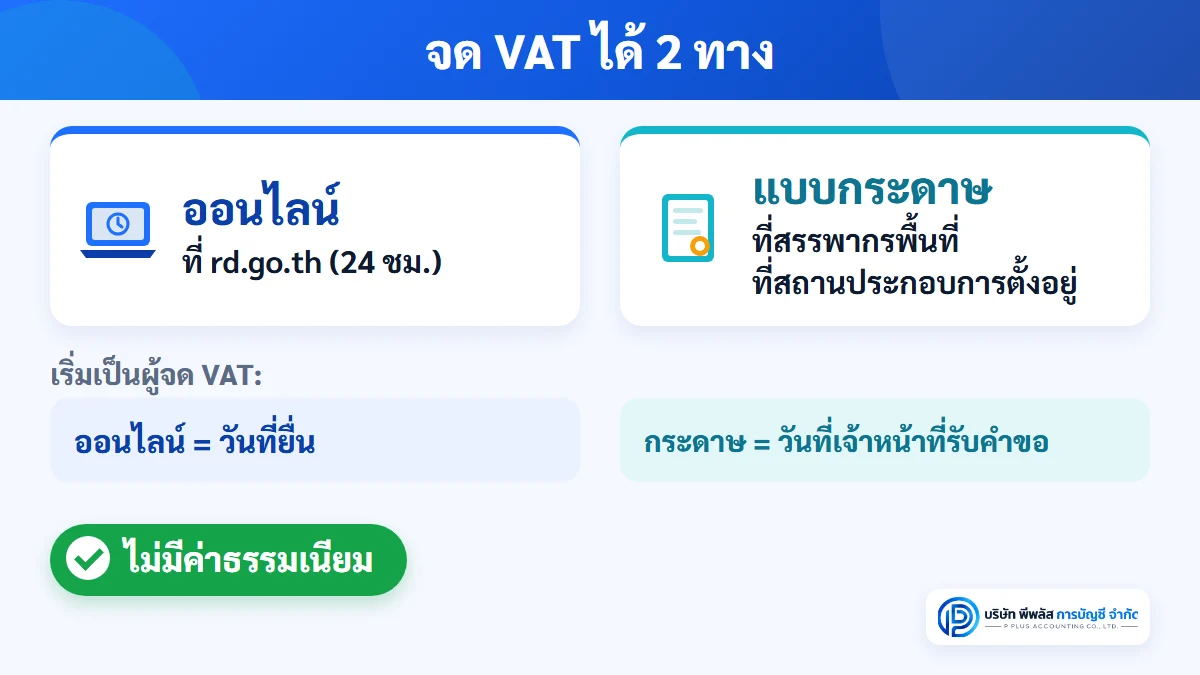
จด VAT ได้ 2 ช่องทาง
| ยื่นทางอินเทอร์เน็ต | ยื่นแบบกระดาษ | |
|---|---|---|
| ยื่นที่ไหน | เว็บไซต์กรมสรรพากร www.rd.go.th เมนูบริการอิเล็กทรอนิกส์ หัวข้อจดทะเบียน | สำนักงานสรรพากรพื้นที่ (กรุงเทพฯ) หรือสำนักงานสรรพากรพื้นที่สาขา (ต่างจังหวัด) ที่สถานประกอบการตั้งอยู่ |
| เวลา | ตลอด 24 ชั่วโมง | เวลาราชการ |
| แบบคำขอ | กรอกบนเว็บไซต์ | ภ.พ.01 จำนวน 3 ฉบับ (และ ภ.พ.01.1 จำนวน 3 ฉบับ ถ้ามี) |
| เอกสารประกอบ | ต้องเตรียมไว้และพร้อมแสดงตัวจริงต่อเจ้าหน้าที่ ผู้ประกอบการบางกลุ่มต้องอัปโหลดผ่านระบบ (ดูหัวข้อเอกสาร) | แนบไปพร้อมคำขอ และนำตัวจริงไปแสดง |
| เริ่มเป็นผู้จด VAT | ตั้งแต่วันที่ยื่นคำขอ | ตั้งแต่วันที่เจ้าหน้าที่รับคำขอ |
| ค่าธรรมเนียมราชการ | ไม่มี | ไม่มี |
มีสถานประกอบการหลายแห่ง: ยื่นคำขอที่เดียว คือที่สำนักงานสรรพากรพื้นที่ (หรือสาขา) ที่สำนักงานใหญ่ตั้งอยู่ แล้วกรมสรรพากรจะออก ภ.พ.20 ให้ทุกสถานประกอบการ
จด VAT ใช้เอกสารอะไรบ้าง
รายการตามเอกสาร "เอกสารที่ใช้จดทะเบียนภาษีมูลค่าเพิ่ม" ของกรมสรรพากร (ปรับปรุง ก.ย. 2568)
เอกสารที่ทุกกิจการต้องมี
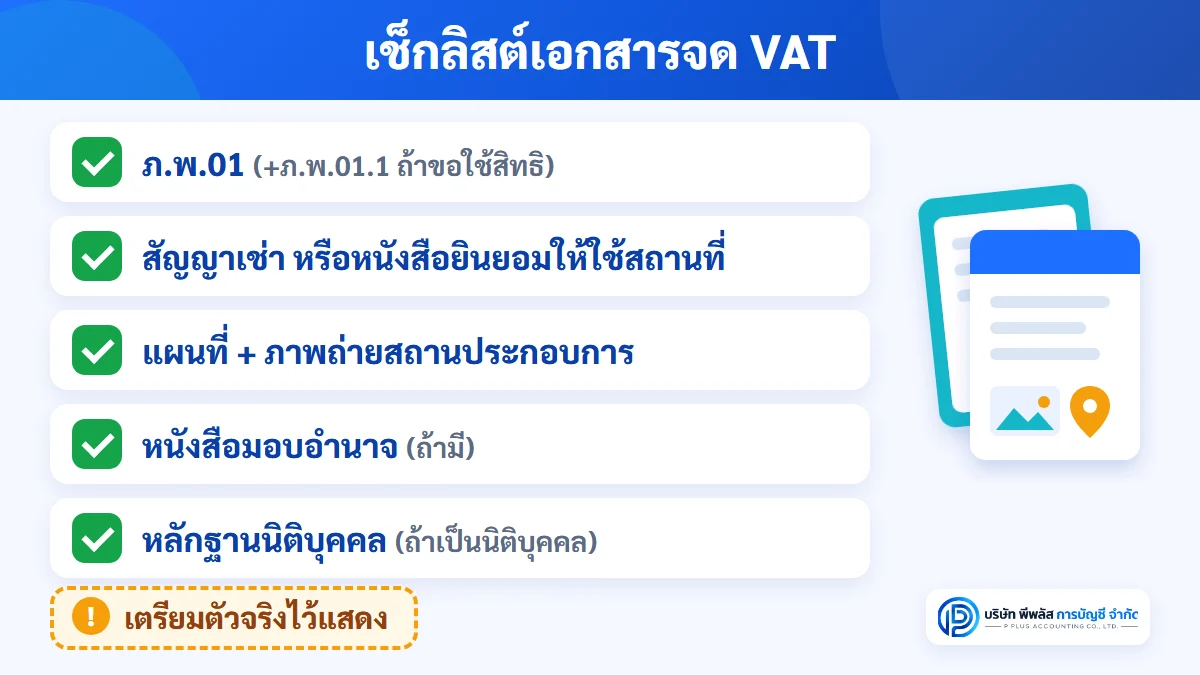
- แบบ ภ.พ.01 (และ ภ.พ.01.1 ถ้าเป็นการขอใช้สิทธิจด)
- หลักฐานที่ตั้งสถานประกอบการ อย่างใดอย่างหนึ่ง
- เช่าสถานที่ (ตึกแถว บ้าน อาคาร ห้องชุด พื้นที่ในห้าง ฯลฯ): สำเนาสัญญาเช่า ที่ระบุชื่อและที่อยู่ของเจ้าของอสังหาริมทรัพย์
- ใช้สถานที่ของคนอื่นโดยไม่เสียค่าเช่า (เช่น บ้านพ่อแม่): สำเนาหนังสือยินยอมให้ใช้สถานที่เป็นที่ตั้งสถานประกอบการ
- ตั้งอยู่ในอาคารชุด (คอนโด): เพิ่มสำเนาหนังสือรับรองจากผู้จัดการนิติบุคคลอาคารชุดว่าห้องนั้นอยู่ในพื้นที่ประกอบการค้าของอาคารชุด (ยกเว้นคนไทยที่ขายของออนไลน์และใช้ห้องชุดที่อยู่อาศัยเป็นสถานประกอบการแห่งเดียว ซึ่งใช้เอกสารตามกรณีพิเศษด้านล่างแทน)
- แผนที่แสดงที่ตั้งสถานประกอบการโดยสังเขป พร้อมภาพถ่ายสถานประกอบการ
- ถ้ามอบอำนาจให้คนอื่นยื่นแทน: หนังสือมอบอำนาจ (ติดอากรแสตมป์) พร้อมบัตรประชาชนของผู้รับมอบอำนาจ และสำเนาบัตรประชาชนของผู้มอบอำนาจ
เอกสารเพิ่มตามประเภทผู้ยื่น
| ผู้ยื่น | เอกสารเพิ่มเติม |
|---|---|
| บริษัท / ห้างหุ้นส่วนนิติบุคคล | หลักฐานที่แสดงฐานะนิติบุคคล และสำเนาเอกสารการดำเนินกิจการร่วมค้า (ถ้าเป็นกิจการร่วมค้า) |
| คณะบุคคลที่มิใช่นิติบุคคล / ห้างหุ้นส่วนสามัญ | สำเนาหนังสือการจัดตั้งคณะบุคคลที่มิใช่นิติบุคคล |
| คนต่างด้าว | สำเนาหนังสือเดินทาง (หรือเอกสารใช้แทน หรือใบสำคัญประจำตัวคนต่างด้าว) และสำเนาใบอนุญาตประกอบธุรกิจ |
กรณีพิเศษ: คนไทยขายของออนไลน์โดยใช้ห้องชุดที่อยู่อาศัยเป็นสถานประกอบการแห่งเดียว ต้องยื่นคำขอทางอินเทอร์เน็ตเท่านั้น ต้องมีใบทะเบียนพาณิชย์ประเภทซื้อขายสินค้าหรือบริการทางอินเทอร์เน็ต ต้องอัปโหลดเอกสารผ่านระบบ (สัญญาเช่าหรือหนังสือยินยอม ทะเบียนบ้านของที่ตั้ง แผนที่และภาพถ่าย และเอกสารแสดงกรรมสิทธิ์ห้องชุดถ้าเป็นห้องของตัวเอง) และต้องยินยอมให้แพลตฟอร์มที่ใช้ขายเปิดเผยข้อมูลต่อกรมสรรพากร (ประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีมูลค่าเพิ่ม ฉบับที่ 159 ที่แก้ไขโดยฉบับที่ 246)
ป้ายชื่อ: ไม่ว่าจะใช้บ้านของตัวเอง บ้านของคนอื่น หรือสถานประกอบการของคนอื่นเป็นที่ตั้ง ต้องติดป้ายแสดงชื่อผู้ประกอบการไว้ในที่เปิดเผยซึ่งเห็นได้ง่าย ณ สถานที่นั้น
ข้อสำคัญ: ทุกช่องทาง ผู้ประกอบการต้องเตรียมเอกสารตัวจริงไว้แสดงต่อเจ้าหน้าที่สรรพากร
ขั้นตอนจด VAT ออนไลน์ ทีละขั้น
ขั้นตอนตามคำแนะนำของกรมสรรพากร (หน้าจอจริงอาจเปลี่ยนตามการปรับปรุงระบบ)
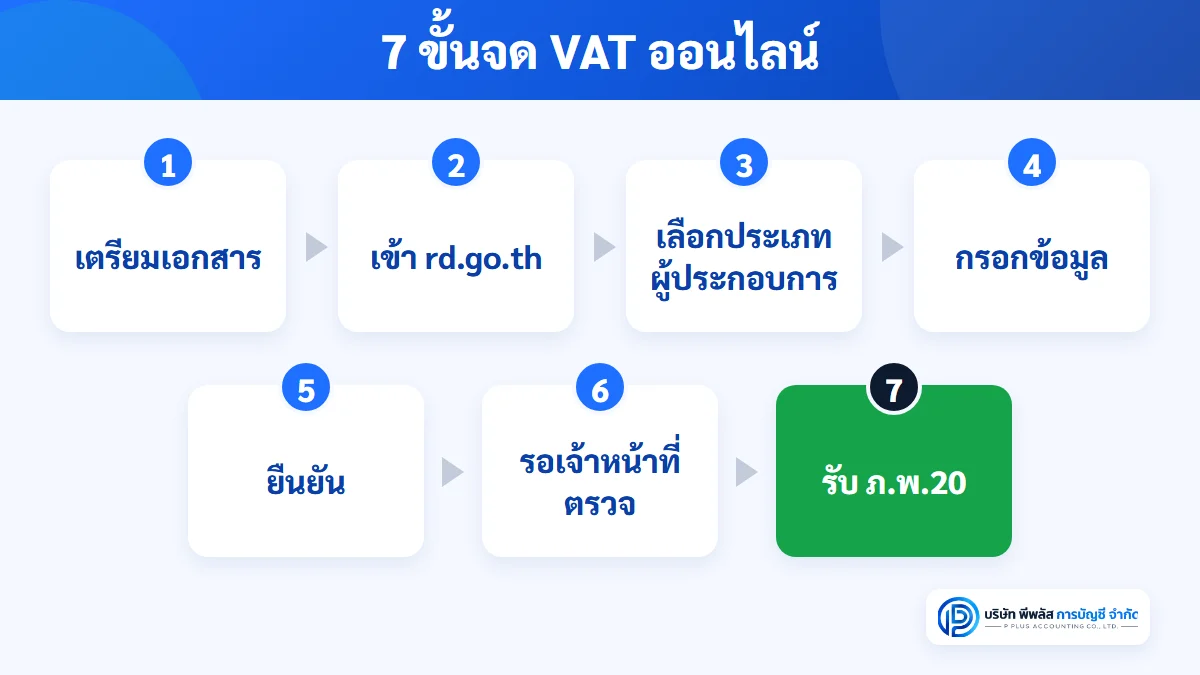
- เตรียมเอกสารให้ครบก่อน ตามหัวข้อด้านบน และตรวจว่ามีเลขประจำตัวผู้เสียภาษีอากรแล้ว (บุคคลธรรมดาที่ยังไม่มี ใช้เลขบัตรประชาชนได้)
- เข้าเว็บไซต์กรมสรรพากร www.rd.go.th เลือกเมนูบริการอิเล็กทรอนิกส์ หัวข้อจดทะเบียน แล้วเลือกคำขอจดทะเบียนภาษีมูลค่าเพิ่ม (ภ.พ.01)
- เลือกประเภทผู้ประกอบการ เช่น บุคคลธรรมดา ห้างหุ้นส่วนหรือคณะบุคคล หรือนิติบุคคล แล้วกรอกเลขประจำตัวผู้เสียภาษีเพื่อเข้าระบบ
- กรอกข้อมูลกิจการ เช่น ที่ตั้งสถานประกอบการ ประเภทกิจการ และข้อมูลติดต่อ ให้ตรงกับเอกสารจริง (ถ้าเป็นกิจการที่ได้รับยกเว้น VAT ให้ยื่นคำขอใช้สิทธิ ภ.พ.01.1 ด้วย)
- ตรวจทานแล้วกดยืนยัน เมื่อระบบแจ้งว่ากรมสรรพากรได้รับคำขอแล้ว ถือว่ายื่นเสร็จ พิมพ์แบบ ภ.พ.01 เก็บไว้เป็นหลักฐานได้
- รอเจ้าหน้าที่ตรวจสอบ เจ้าหน้าที่จะตรวจข้อมูลในคำขอและอาจออกตรวจสถานประกอบการ ควรมีคนอยู่ที่สถานประกอบการและเตรียมเอกสารตัวจริงไว้
- รับใบทะเบียน ภ.พ.20 เมื่อเจ้าหน้าที่อนุมัติ กรมสรรพากรจะออก ภ.พ.20 ให้ทุกสถานประกอบการ ถ้าไม่อนุมัติ จะแจ้งผลการพิจารณาให้ทราบ
ใช้เวลากี่วัน: คู่มือสำหรับประชาชนของกรมสรรพากรกำหนดระยะเวลาดำเนินการรวมประมาณ 45 วัน ระยะเวลาจริงอาจต่างไปตามแต่ละสำนักงาน และอาจนานกว่านั้นถ้าข้อมูลไม่ครบหรือเจ้าหน้าที่ต้องตรวจข้อเท็จจริงเพิ่ม
ทำไมเริ่มนับจากวันยื่น: ตามประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีมูลค่าเพิ่ม (ฉบับที่ 159 ที่แก้ไขเพิ่มเติม) ผู้ที่ยื่นคำขอทางอินเทอร์เน็ตเป็นผู้ประกอบการจดทะเบียนนับแต่วันที่ยื่นคำขอ แม้ ภ.พ.20 จะมาถึงทีหลัง เว้นแต่เจ้าหน้าที่ไม่ออกใบทะเบียนให้ ระหว่างที่ยังไม่ได้รับ ภ.พ.20 ใช้แบบ ภ.พ.01 ที่ยื่นทางอินเทอร์เน็ตซึ่งมีหมายเลขอ้างอิงแทนใบทะเบียนไปพลางก่อนได้ ดังนั้นตั้งแต่วันที่ยื่น ควรเตรียมเรื่องการเก็บ VAT ใบกำกับภาษี และ ภ.พ.30 ให้พร้อม และถ้ายังไม่แน่ใจ ควรสอบถามสำนักงานสรรพากรพื้นที่ก่อนออกใบกำกับภาษีใบแรก
เหตุที่ทำให้ไม่ได้รับใบทะเบียน ภ.พ.20
ประกาศฉบับเดียวกันกำหนดว่า แม้ยื่นคำขอครบ เจ้าหน้าที่จะไม่ออก ภ.พ.20 ถ้าพบกรณีเหล่านี้
- กรอกข้อมูลในคำขอเป็นเท็จ
- ผู้ยื่นเป็นตัวแทนเชิด (นอมินี) ของผู้ประกอบการตัวจริง
- ไม่มีสถานประกอบการจริงตามที่ยื่น
- ใช้สำนักงานกฎหมายหรือสำนักงานบัญชีของคนอื่นเป็นสถานประกอบการ
- ไม่ได้ประกอบกิจการขายสินค้าหรือให้บริการที่ต้องเสีย VAT จริง
- เคยถูกเพิกถอนทะเบียน VAT มาแล้วด้วยเหตุข้างต้น
- ไม่แสดงหรือไม่ส่งเอกสารตามที่เจ้าหน้าที่ขอ
สรุปสั้น ๆ: ต้องมีสถานที่ทำธุรกิจจริง ใช้ที่อยู่ของตัวเองหรือสถานที่ที่เช่าหรือได้รับอนุญาตให้ใช้ และพร้อมให้เจ้าหน้าที่มาดู
ได้ ภ.พ.20 แล้ว ต้องทำอะไรต่อ
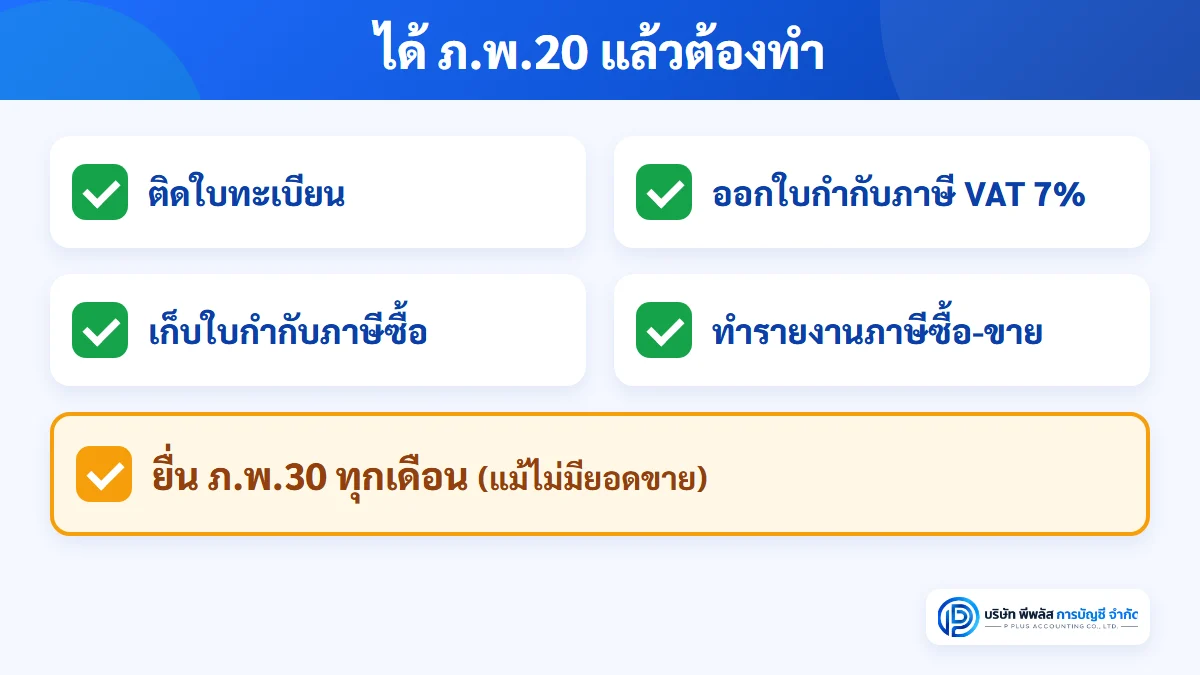
- ติดใบทะเบียน ภ.พ.20 ไว้ในที่เปิดเผยและเห็นได้ง่ายที่สถานประกอบการแต่ละแห่ง (มาตรา 85/4)
- เรียกเก็บ VAT และออกใบกำกับภาษี ทุกครั้งที่ขายสินค้าหรือให้บริการ อัตราที่ใช้ตอนนี้คือ 7% (ภาษีมูลค่าเพิ่ม 6.3% รวมภาษีท้องถิ่น) ตาม พ.ร.ฎ. (ฉบับที่ 807) พ.ศ. 2569 ซึ่งขยายอัตราลดนี้ถึง 30 ก.ย. 2570
- เก็บใบกำกับภาษีซื้อที่ได้รับจากผู้ขาย เพื่อนำภาษีซื้อมาหักภาษีขาย
- จัดทำรายงานภาษีขาย รายงานภาษีซื้อ และรายงานสินค้าและวัตถุดิบ (สำหรับกิจการขายสินค้า)
- ยื่น ภ.พ.30 ทุกเดือน ภายในวันที่ 15 ของเดือนถัดไป หรือวันที่ 23 ถ้ายื่นทางอินเทอร์เน็ต (ตามประกาศกระทรวงการคลังที่ใช้กับแบบที่ครบกำหนดถึง 31 ม.ค. 2570) ต้องยื่นแม้เดือนนั้นไม่มียอดขาย และเริ่มตั้งแต่เดือนที่เป็นผู้จด VAT
- แจ้งเปลี่ยนแปลงเมื่อมีการเปลี่ยนแปลง เช่น ย้ายที่อยู่ เปิดสาขาเพิ่ม (ต้องแจ้งก่อนเปิดไม่น้อยกว่า 15 วัน ตามมาตรา 85/7) ด้วยแบบ ภ.พ.09
- ถ้า ภ.พ.20 หาย ถูกทำลาย หรือชำรุดในสาระสำคัญ ยื่นคำขอรับใบแทนด้วยแบบ ภ.พ.04 ภายใน 15 วันนับแต่วันที่ทราบ (มาตรา 85/5)
ถึงเกณฑ์แล้วแต่จดช้า เสี่ยงอะไร
ถ้ารายรับเกิน 1.8 ล้านบาทแล้วแต่ยังประกอบกิจการโดยไม่จด VAT
- เบี้ยปรับ 2 เท่าของภาษีที่ต้องเสียในแต่ละเดือนตลอดช่วงที่ไม่จด หรือเดือนละ 1,000 บาท แล้วแต่อย่างใดมากกว่า (มาตรา 89(1)) และยังต้องเสียภาษีที่ค้างพร้อมเงินเพิ่ม
- โทษอาญา จำคุกไม่เกิน 1 เดือน หรือปรับไม่เกิน 5,000 บาท หรือทั้งจำทั้งปรับ (มาตรา 90/2(2))
- ภาษีซื้อในช่วงที่ยังไม่จด นำมาเครดิตไม่ได้
ทางที่ดีที่สุดคือ จดภายใน 30 วันตามกำหนด และถ้าเลยกำหนดแล้วให้รีบยื่นคำขอทันที
คำถามที่พบบ่อย (FAQ)
Q: จด VAT มีค่าธรรมเนียมไหม?
A: กรมสรรพากรไม่ได้กำหนดค่าธรรมเนียมการยื่นคำขอจดทะเบียนภาษีมูลค่าเพิ่ม ทั้งแบบออนไลน์และแบบกระดาษ
Q: จด VAT ออนไลน์ ต้องแนบเอกสารไหม?
A: ผู้ประกอบการส่วนใหญ่ยื่นคำขอบนเว็บไซต์ได้เลย แต่ต้องเตรียมเอกสารให้ครบและพร้อมแสดงตัวจริงเมื่อเจ้าหน้าที่ขอหรือออกตรวจสถานประกอบการ ส่วนคนไทยที่ขายของออนไลน์และใช้ห้องชุดที่อยู่อาศัยเป็นสถานประกอบการแห่งเดียว ต้องอัปโหลดเอกสารผ่านระบบด้วย
Q: จด VAT แล้วเริ่มเป็นผู้จด VAT วันไหน?
A: ถ้ายื่นทางอินเทอร์เน็ต นับตั้งแต่วันที่ยื่นคำขอ ถ้ายื่นแบบกระดาษ นับตั้งแต่วันที่เจ้าหน้าที่รับคำขอ ยกเว้นกรณีที่เจ้าหน้าที่ไม่อนุมัติ วันที่มีผลจะระบุไว้ในใบทะเบียน ภ.พ.20
Q: ใช้ที่อยู่สำนักงานบัญชีเป็นที่ตั้งเพื่อจด VAT ได้ไหม?
A: ไม่ได้ ประกาศอธิบดีกรมสรรพากรกำหนดว่า การใช้สำนักงานกฎหมายหรือสำนักงานบัญชีของคนอื่นเป็นสถานประกอบการ เป็นเหตุที่เจ้าหน้าที่จะไม่ออก ภ.พ.20 ให้ ต้องใช้สถานที่ประกอบกิจการจริง
Q: รายได้ยังไม่ถึง 1.8 ล้าน จด VAT ได้ไหม?
A: ได้ ถ้ากิจการไม่ได้รับยกเว้น VAT ตามกฎหมาย ให้ยื่นคำขอใช้สิทธิ ภ.พ.01.1 พร้อม ภ.พ.01 แต่เมื่อจดแล้วต้องเก็บ VAT และยื่น ภ.พ.30 ทุกเดือน และจะขอยกเลิกได้เฉพาะกรณีที่กฎหมายกำหนด
Q: จด VAT แล้ว เดือนไหนไม่มียอดขาย ต้องยื่น ภ.พ.30 ไหม?
A: ต้องยื่นทุกเดือน แม้ไม่มียอดขาย (มาตรา 83) ถ้าไม่ยื่น มีโทษปรับทางอาญาไม่เกิน 2,000 บาท (มาตรา 90(2)) และถ้าเดือนนั้นมีภาษีต้องชำระ ยังมีเบี้ยปรับและเงินเพิ่มด้วย
สรุป
การจด VAT คือการยื่นคำขอ ภ.พ.01 ต่อกรมสรรพากร ผู้ที่มีรายรับเกิน 1.8 ล้านบาทต่อปีต้องยื่นภายใน 30 วันนับแต่วันที่รายรับเกิน และกิจการที่ยังไม่ถึงเกณฑ์ก็ขอจดเองได้ ยื่นออนไลน์ได้ตลอด 24 ชั่วโมง หรือยื่นแบบกระดาษที่สรรพากรพื้นที่ สิ่งที่ต้องเตรียมคือหลักฐานที่ตั้งสถานประกอบการ แผนที่และภาพถ่าย และต้องมีสถานที่ทำธุรกิจจริงให้เจ้าหน้าที่ตรวจได้ เมื่อได้ ภ.พ.20 แล้ว งานจริงเพิ่งเริ่ม คือออกใบกำกับภาษี ทำรายงานภาษีซื้อและภาษีขาย และยื่น ภ.พ.30 ให้ทันทุกเดือน
ถ้าธุรกิจของคุณเพิ่งจด VAT หรือกำลังจะจด ทีมงานบริษัท พีพลัส การบัญชี จำกัด ให้คำแนะนำเรื่องภาษีที่เกี่ยวข้องกับกิจการ และดูแลการยื่น ภ.พ.30 พร้อม ภ.ง.ด.1/3/53 ทางออนไลน์ให้ตรงเวลาทุกเดือน ตั้งแต่เดือนแรกที่จด
แหล่งอ้างอิง:
• ประมวลรัษฎากร มาตรา 85, 85/1, 85/4, 85/5, 85/7, 85/10 — www.rd.go.th/5208.html และมาตรา 89(1), 90(2), 90/2(2) — www.rd.go.th/5209.html และมาตรา 83 — www.rd.go.th/5207.html และมาตรา 82/4 — www.rd.go.th/5206.html
• ผู้มีหน้าที่จดทะเบียนภาษีมูลค่าเพิ่มและกำหนดเวลาการจดทะเบียน (เกณฑ์ 1.8 ล้านบาท ยื่นภายใน 30 วัน) — www.rd.go.th/7061.html
• ผู้ประกอบกิจการที่ได้รับการยกเว้น แต่มีสิทธิขอจดทะเบียนภาษีมูลค่าเพิ่ม (ภ.พ.01.1) — www.rd.go.th/7059.html
• วิธีการจดทะเบียนภาษีมูลค่าเพิ่ม (2 ช่องทาง) — www.rd.go.th/7058.html
• เอกสารที่ใช้จดทะเบียนภาษีมูลค่าเพิ่ม (ปรับปรุง ก.ย. 2568) — www.rd.go.th/fileadmin/tax_pdf/vat/VAT05_021068.pdf
• สถานที่จดทะเบียนภาษีมูลค่าเพิ่ม — www.rd.go.th/fileadmin/user_upload/vat/VAT04.pdf
• ใบทะเบียนภาษีมูลค่าเพิ่ม (ภ.พ.20) — www.rd.go.th/7055.html
• บริการจดทะเบียนทางอินเทอร์เน็ต (คำขอจดทะเบียนภาษีมูลค่าเพิ่มตามประมวลรัษฎากร ภ.พ.01) — www.rd.go.th/rdeservice/63806.html
• คู่มือสำหรับประชาชน: การจดทะเบียนภาษีมูลค่าเพิ่ม กรณียื่นคำขอบนเว็บไซต์กรมสรรพากร (ระยะเวลา 45 วัน, เอกสาร, โทษไม่จด) — www.rd.go.th/fileadmin/download/insight_pasi/4morjor_vat3_20181011.pdf
• ประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีมูลค่าเพิ่ม (ฉบับที่ 159) ฉบับรวมแก้ไข (ข้อ 5, 6, 7, 8) — www.rd.go.th/21278.html และฉบับที่ 246 (ใช้บังคับ 14 ก.ย. 2565) — www.rd.go.th/fileadmin/user_upload/kormor/newlaw/dgvat246A.pdf
• ประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีมูลค่าเพิ่ม (ฉบับที่ 74) วันที่เป็นผู้ประกอบการจดทะเบียนกรณียื่นที่สำนักงาน — www.rd.go.th/3388.html
• พระราชกฤษฎีกาว่าด้วยการลดอัตราภาษีมูลค่าเพิ่ม (ฉบับที่ 807) พ.ศ. 2569 (ราชกิจจานุเบกษา 23 ส.ค. 2569 อัตรา 6.3% ถึง 30 ก.ย. 2570) — www.rd.go.th/fileadmin/user_upload/kormor/newlaw/dc807.pdf
• ประกาศกระทรวงการคลัง เรื่อง การขยายกำหนดเวลาการยื่นแบบแสดงรายการและชำระภาษีผ่านระบบเครือข่ายอินเทอร์เน็ต (ฉบับที่ 7 แก้ไขเพิ่มเติมโดยฉบับที่ 8 และ 9) — www.rd.go.th
• เว็บไซต์กรมสรรพากร: www.rd.go.th (ศูนย์สารนิเทศสรรพากร โทร. 1161)