จด VAT แล้ว เดือนแรกที่ต้องยื่น ภ.พ.30 คำถามแรกมักเป็น "เดือนนี้ต้องจ่าย VAT เท่าไหร่" คำตอบอยู่ที่ตัวเลข 2 ตัว คือ ภาษีขาย ที่คุณเก็บจากลูกค้า และ ภาษีซื้อ ที่คุณจ่ายให้ผู้ขาย บทความนี้อธิบายสูตร ตัวอย่างคำนวณ และสิ่งที่ต้องทำเมื่อภาษีซื้อมากกว่าภาษีขาย
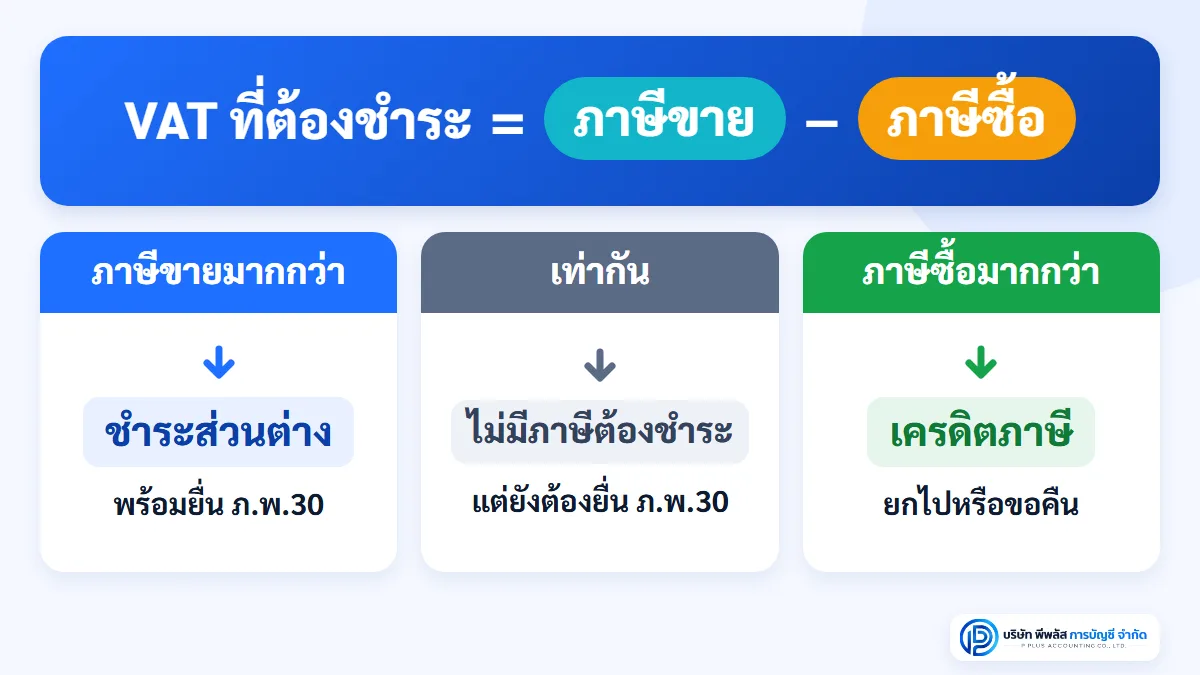
สรุปเร็ว: VAT ที่ต้องจ่ายแต่ละเดือน = ภาษีขาย − ภาษีซื้อ ของเดือนนั้น (ประมวลรัษฎากร มาตรา 82/3) ถ้าภาษีขายมากกว่า ให้ชำระส่วนต่างพร้อมยื่น ภ.พ.30 ถ้าภาษีซื้อมากกว่า ส่วนต่างเป็นเครดิตภาษี เลือกยกไปใช้เดือนถัดไปหรือขอคืนเป็นเงินได้ (มาตรา 84) อัตราที่ใช้ตอนนี้คือ 7% (ภาษีมูลค่าเพิ่ม 6.3% รวมภาษีท้องถิ่น) ตาม พ.ร.ฎ. (ฉบับที่ 807) พ.ศ. 2569 ถึง 30 ก.ย. 2570 ภาษีซื้อที่นำมาหักได้ต้องมีใบกำกับภาษีที่ถูกต้อง และไม่เป็นภาษีซื้อต้องห้าม
ภาษีขาย ภาษีซื้อ คืออะไร
| ภาษีขาย | ภาษีซื้อ | |
|---|---|---|
| คืออะไร | VAT ที่คุณเรียกเก็บจากลูกค้าเมื่อขายสินค้าหรือให้บริการ | VAT ที่ผู้ขายซึ่งจด VAT เรียกเก็บจากคุณ เมื่อซื้อสินค้าหรือบริการมาใช้ในกิจการ |
| หลักฐาน | สำเนาใบกำกับภาษีที่คุณออกให้ลูกค้า | ใบกำกับภาษีที่ได้รับจากผู้ขาย |
| บันทึกในรายงาน | รายงานภาษีขาย | รายงานภาษีซื้อ |
| ในแบบ ภ.พ.30 | ยอดที่ต้องนำส่ง | ยอดที่นำมาหักออก |
พูดง่าย ๆ คือ ภาษีขายของคุณ ก็คือภาษีซื้อของลูกค้าที่จด VAT เงินก้อนนี้ไม่ใช่รายได้ของกิจการ คุณแค่เก็บไว้แทนรัฐ แล้วนำส่งเฉพาะส่วนที่เกินภาษีซื้อ
สูตรคำนวณ VAT ที่ต้องจ่าย
VAT ที่ต้องชำระ = ภาษีขายทั้งเดือน − ภาษีซื้อทั้งเดือน
คิดเป็นรายเดือนภาษี ไม่ได้คิดเป็นรายบิล และไม่ได้คิดจากกำไร
| ผลลัพธ์ | ความหมาย | ต้องทำอะไร |
|---|---|---|
| ภาษีขาย > ภาษีซื้อ | มีภาษีต้องชำระ | ชำระส่วนต่างพร้อมยื่น ภ.พ.30 |
| ภาษีขาย = ภาษีซื้อ | ไม่มีภาษีต้องชำระ | ยังต้องยื่น ภ.พ.30 |
| ภาษีซื้อ > ภาษีขาย | ภาษีชำระไว้เกิน (เครดิตภาษี) | ยื่น ภ.พ.30 แล้วเลือกยกไปเดือนถัดไป หรือขอคืน |
กำหนดยื่น ภ.พ.30: ภายในวันที่ 15 ของเดือนถัดไป หรือวันที่ 23 ถ้ายื่นทางอินเทอร์เน็ต (ตามประกาศกระทรวงการคลังที่ใช้กับแบบที่ครบกำหนดถึง 31 ม.ค. 2570) และต้องยื่นทุกเดือนแม้ไม่มียอดขาย (มาตรา 83)
คิด VAT 7% จากราคาอย่างไร
อัตรา 7% ประกอบด้วยภาษีมูลค่าเพิ่ม 6.3% และภาษีท้องถิ่นอีก 1 ใน 9 ของ 6.3% (0.7%) ในใบกำกับภาษีแสดงเป็น 7%
| ราคาที่มี | วิธีคิด | ตัวอย่าง |
|---|---|---|
| ราคายังไม่รวม VAT | ราคา × 7% | 10,000 × 7% = VAT 700 รวม 10,700 บาท |
| ราคารวม VAT แล้ว | ราคารวม × 7 ÷ 107 | 10,700 × 7 ÷ 107 = VAT 700 ราคาก่อน VAT 10,000 บาท |
ข้อผิดพลาดที่พบบ่อยคือเอาราคารวม VAT มาคูณ 7% ตรง ๆ ได้ 749 บาท ซึ่งเกินจริง
อัตรา 7% ใช้ถึงเมื่อไหร่: พ.ร.ฎ. (ฉบับที่ 807) พ.ศ. 2569 ลงราชกิจจานุเบกษาเมื่อ 23 ส.ค. 2569 มีผลตั้งแต่ 1 ต.ค. 2569 ให้คงอัตรา 6.3% (รวมภาษีท้องถิ่นเป็น 7%) ถึง 30 ก.ย. 2570 หลังจากนั้นต้องติดตามว่ารัฐบาลขยายต่อหรือไม่
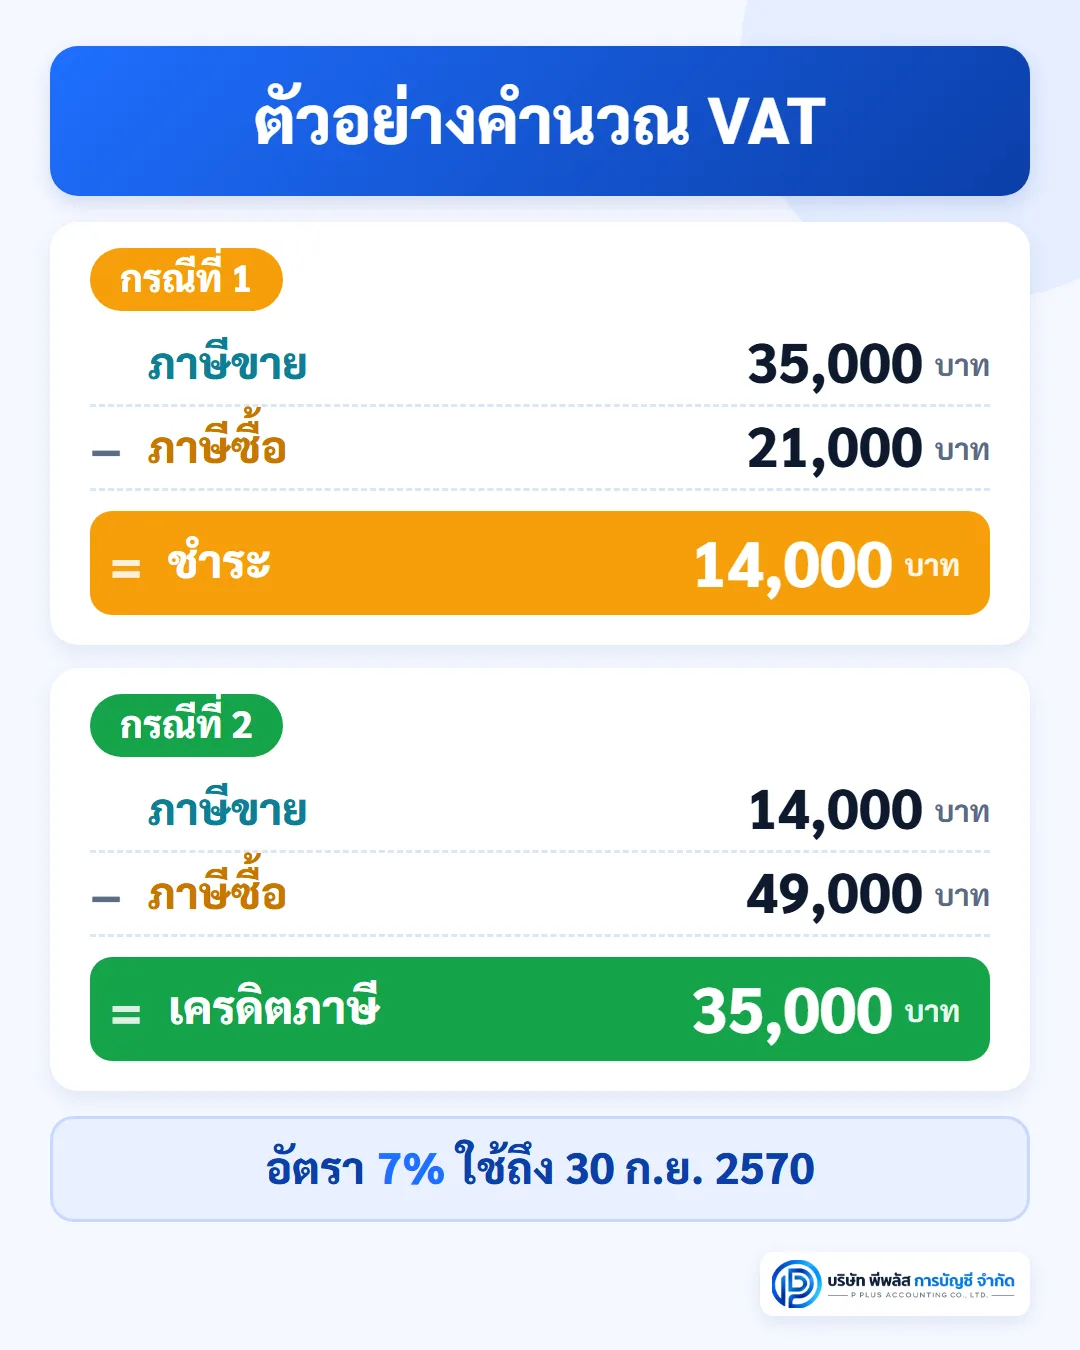
ตัวอย่างที่ 1: ภาษีขายมากกว่าภาษีซื้อ
บริษัท ก จำกัด เดือนภาษีตุลาคม 2569
| รายการ | มูลค่าก่อน VAT (บาท) | VAT 7% (บาท) |
|---|---|---|
| ขายสินค้าและบริการ | 500,000 | ภาษีขาย 35,000 |
| ซื้อสินค้าและจ่ายค่าบริการ (มีใบกำกับภาษีถูกต้อง) | 300,000 | ภาษีซื้อ 21,000 |
| VAT ที่ต้องชำระ | 35,000 − 21,000 = 14,000 |
บริษัทยื่น ภ.พ.30 พร้อมชำระ 14,000 บาท ภายในกำหนดของเดือนพฤศจิกายน 2569 (วันที่ 15 หรือวันที่ 23 ถ้ายื่นทางอินเทอร์เน็ต ถ้าวันสุดท้ายตรงกับวันหยุด เลื่อนไปวันทำการถัดไป ควรเช็กปฏิทินภาษีอากรของกรมสรรพากร)
สังเกตว่า 14,000 บาทเท่ากับ 7% ของส่วนต่างระหว่างยอดขายกับยอดซื้อ (200,000 บาท) เพราะในตัวอย่างนี้ภาษีซื้อทั้งหมดหักได้ VAT จึงเก็บจาก "มูลค่าที่เพิ่ม" ในแต่ละทอดตามชื่อ ถ้ามีภาษีซื้อต้องห้าม VAT ที่ต้องชำระจะสูงกว่านี้
ตัวอย่างที่ 2: ภาษีซื้อมากกว่าภาษีขาย
บริษัท ก จำกัด ซื้อเครื่องจักรในเดือนพฤศจิกายน 2569
| รายการ | VAT (บาท) |
|---|---|
| ภาษีขาย | 14,000 |
| ภาษีซื้อ (รวมเครื่องจักร) | 49,000 |
| ผลต่าง | ภาษีชำระไว้เกิน 35,000 |
เดือนนี้ไม่มีภาษีต้องชำระ แต่ยังต้องยื่น ภ.พ.30 ตามกำหนด แล้วเลือกว่าจะจัดการ 35,000 บาทนี้อย่างไร (ดูหัวข้อถัดไป)
ภาษีซื้อมากกว่าภาษีขาย ขอคืนหรือยกไปเดือนหน้า
ตามมาตรา 84 ผู้ประกอบการเลือกได้ 2 ทาง
| ยกไปเป็นเครดิตเดือนถัดไป | ขอคืนเป็นเงิน | |
|---|---|---|
| ทำอย่างไร | ใส่ยอดยกมาใน ภ.พ.30 เดือนถัดไป ใช้หักภาษีที่ต้องชำระ | แจ้งขอคืนพร้อมการยื่น ภ.พ.30 ของเดือนนั้น |
| ถ้าไม่ได้ขอคืนพร้อมแบบ | — | ยังยื่นคำร้องขอคืนได้ภายใน 3 ปีนับแต่วันพ้นกำหนดยื่นแบบ (มาตรา 84/1) |
| ข้อสังเกต | ไม่ต้องรอขั้นตอนคืนเงิน หลายกิจการจึงเลือกทางนี้ | ในทางปฏิบัติ มักต้องเตรียมเอกสารให้เจ้าหน้าที่ตรวจสอบก่อน |
| มักเลือกเมื่อ (ความเห็นทั่วไป) | เดือนถัดไปมีภาษีขายมากพอจะใช้เครดิตหมดในเวลาไม่นาน | เครดิตก้อนใหญ่และจะค้างอยู่หลายเดือน เช่น เพิ่งลงทุนเครื่องจักร หรือขายส่งออกเป็นหลัก (การส่งออกเสีย VAT อัตรา 0% จึงมักมีภาษีซื้อมากกว่าภาษีขายแทบทุกเดือน) |
ข้อควรระวัง: ยอดเครดิตที่ยกมาต้องตรงกับแบบเดือนก่อนทุกครั้ง ถ้ายกมาเกินกว่าที่มีจริง ส่วนที่ขาดต้องชำระพร้อมเงินเพิ่ม
การเลือกระหว่าง 2 ทางนี้ขึ้นกับกระแสเงินสดและยอดขายของแต่ละกิจการ ควรปรึกษาผู้ทำบัญชีก่อนตัดสินใจ
ภาษีซื้อแบบไหนนำมาหักได้
ภาษีซื้อที่หักได้ต้องผ่าน 3 ข้อนี้
- มีใบกำกับภาษีเต็มรูป ที่ผู้ขายซึ่งจด VAT ออกให้ ระบุชื่อ ที่อยู่ และเลขประจำตัวผู้เสียภาษีของกิจการคุณถูกต้อง
- เป็นรายจ่ายเพื่อกิจการ ไม่ใช่รายจ่ายส่วนตัวของเจ้าของหรือกรรมการ
- ใช้สิทธิในเดือนภาษีที่ถูกต้อง หลักคือหักในเดือนภาษีตามใบกำกับภาษี ถ้ามีเหตุจำเป็นตามที่อธิบดีกำหนด คือ เหตุตามประเพณีทางการค้า เหตุสุดวิสัย หรือได้รับใบกำกับภาษีในเดือนอื่นที่ไม่ใช่เดือนที่ระบุไว้ในใบกำกับภาษี ให้นำไปหักในเดือนหลังได้ไม่เกิน 6 เดือนนับแต่เดือนถัดจากเดือนที่ออกใบกำกับภาษี และต้องระบุข้อความว่า "ถือเป็นภาษีซื้อในเดือนภาษี..." ไว้ในใบกำกับภาษี จะพิมพ์ ประทับตรายาง หรือเขียนด้วยหมึกก็ได้ (ประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีมูลค่าเพิ่ม ฉบับที่ 4) ถ้าแค่ลืมบันทึก ไม่เข้าเหตุจำเป็นนี้ ควรให้ผู้ทำบัญชีพิจารณาเป็นรายกรณี
ภาษีซื้อต้องห้าม คือภาษีซื้อที่แม้จะจ่ายไปจริงก็ห้ามนำมาหัก ตามมาตรา 82/5 และประกาศอธิบดีฯ ฉบับที่ 42 ตัวอย่างที่พบบ่อย ได้แก่ ภาษีซื้อตามใบกำกับภาษีอย่างย่อ ภาษีซื้อของรถยนต์นั่งหรือรถยนต์โดยสารที่มีที่นั่งไม่เกิน 10 คน รวมค่าน้ำมันและค่าซ่อม (ยกเว้นกิจการขายหรือให้เช่ารถดังกล่าวเอง) ค่ารับรอง และรายจ่ายส่วนตัว ถ้านำมาหักไปแล้ว จะถูกประเมินให้เสียภาษีที่ขาดพร้อมเบี้ยปรับและเงินเพิ่ม ภาษีซื้อต้องห้ามบางประเภทถือเป็นรายจ่ายในการคำนวณภาษีเงินได้นิติบุคคลได้ เช่น ภาษีซื้อของรถยนต์นั่ง ภาษีซื้อตามใบกำกับภาษีอย่างย่อ และภาษีซื้อจากค่ารับรอง (ภายใต้เงื่อนไขรายจ่ายค่ารับรอง) แต่ภาษีซื้อที่ต้องห้ามเพราะไม่มีใบกำกับภาษี ใบกำกับภาษีไม่ถูกต้อง เป็นรายจ่ายส่วนตัวหรือไม่เกี่ยวกับกิจการ หรือผู้ออกไม่มีสิทธิออก ถือเป็นรายจ่ายไม่ได้ (มาตรา 65 ตรี (6 ทวิ)) ควรให้ผู้ทำบัญชีตรวจเป็นรายการ
ทำอย่างไรให้ยอดภาษีขาย ภาษีซื้อตรงทุกเดือน
| สิ่งที่ควรทำ | เหตุผล |
|---|---|
| ออกใบกำกับภาษีทันทีทุกครั้งที่ความรับผิดเกิด ไม่รวบไปออกตอนสิ้นเดือน | มาตรา 86 ให้จัดทำใบกำกับภาษีทุกครั้งที่ขายสินค้าหรือให้บริการ ในทันทีที่ความรับผิดในการเสีย VAT เกิดขึ้น ไม่มีข้อยกเว้นให้รวมทั้งเดือน ข้อยกเว้นที่ SME พบบ่อยมีแค่ ขายสินค้าหรือบริการชนิดเดียวกันพร้อมรับเงินให้ลูกค้ารายเดียวหลายครั้งในวันเดียว ออกใบกำกับภาษีรวมวันละครั้งได้ (คำสั่งกรมสรรพากร ที่ ป.86/2542) และร้านขายปลีกรายย่อยที่ขายครั้งละไม่เกินจำนวนที่อธิบดีกำหนด ไม่ต้องออก เว้นแต่ลูกค้าขอ (มาตรา 86/8) |
| ตรวจใบกำกับภาษีซื้อทันทีที่ได้รับ | ถ้าชื่อ ที่อยู่ หรือเลขผู้เสียภาษีผิด ขอให้ผู้ขายแก้ไขได้เร็ว ก่อนถึงกำหนดยื่น |
| ลงรายงานภาษีขายและรายงานภาษีซื้อทุกเดือน | ผู้ประกอบการจดทะเบียนมีหน้าที่จัดทำรายงานเหล่านี้ และยอดใน ภ.พ.30 ต้องตรงกับรายงาน |
| กระทบยอดภาษีขายกับยอดขายในบัญชี | ช่วยจับใบกำกับภาษีที่ตกหล่นหรือออกซ้ำ |
| แยกเอกสารภาษีซื้อต้องห้ามออกตั้งแต่แรก | ลดความเสี่ยงที่จะเผลอนำมาหัก |
คำถามที่พบบ่อย (FAQ)
Q: ภาษีขาย ภาษีซื้อ ต่างกันอย่างไร?
A: ภาษีขายคือ VAT ที่คุณเก็บจากลูกค้าเมื่อขายสินค้าหรือให้บริการ ภาษีซื้อคือ VAT ที่คุณจ่ายให้ผู้ขายซึ่งจด VAT เมื่อซื้อสินค้าหรือบริการมาใช้ในกิจการ VAT ที่ต้องชำระในแต่ละเดือนคือภาษีขายหักภาษีซื้อ
Q: คำนวณ VAT ที่ต้องจ่ายอย่างไร?
A: รวมภาษีขายทั้งเดือน ลบด้วยภาษีซื้อทั้งเดือนที่มีใบกำกับภาษีถูกต้องและไม่เป็นภาษีซื้อต้องห้าม ถ้าผลเป็นบวกให้ชำระส่วนต่างพร้อมยื่น ภ.พ.30 ถ้าผลติดลบเป็นเครดิตภาษี
Q: ภาษีซื้อมากกว่าภาษีขาย ต้องทำอย่างไร?
A: ยังต้องยื่น ภ.พ.30 ตามกำหนด แล้วเลือกยกส่วนต่างไปเป็นเครดิตในเดือนถัดไป หรือขอคืนเป็นเงินพร้อมการยื่นแบบ ถ้าไม่ได้ขอคืนพร้อมแบบ ยื่นคำร้องขอคืนได้ภายใน 3 ปีนับแต่วันพ้นกำหนดยื่นแบบ
Q: VAT 7% ใช้ถึงเมื่อไหร่?
A: ถึงวันที่ 30 ก.ย. 2570 ตาม พ.ร.ฎ. (ฉบับที่ 807) พ.ศ. 2569 ซึ่งคงอัตรา 6.3% และเมื่อรวมภาษีท้องถิ่นแล้วเป็น 7%
Q: ได้ใบกำกับภาษีซื้อช้า ใช้เดือนหลังได้ไหม?
A: ได้ ถ้าเป็นเหตุจำเป็นตามที่อธิบดีกำหนด เช่น ได้รับใบกำกับภาษีในเดือนอื่นที่ไม่ใช่เดือนที่ระบุไว้ในใบกำกับภาษี ใช้ได้ไม่เกิน 6 เดือนนับแต่เดือนถัดจากเดือนที่ออกใบกำกับภาษี และต้องระบุข้อความว่าถือเป็นภาษีซื้อของเดือนภาษีใดไว้ในใบกำกับภาษี
Q: เดือนนี้ไม่มียอดขาย แต่มีภาษีซื้อ ต้องยื่นไหม?
A: ต้องยื่น ภ.พ.30 ทุกเดือนแม้ไม่มียอดขาย ภาษีซื้อของเดือนนั้นจะกลายเป็นภาษีชำระไว้เกิน ซึ่งยกไปใช้เดือนถัดไปหรือขอคืนได้
สรุป
VAT ที่ต้องจ่ายแต่ละเดือนคือภาษีขายลบภาษีซื้อ ถ้าภาษีขายมากกว่า ให้ชำระส่วนต่างพร้อมยื่น ภ.พ.30 ถ้าภาษีซื้อมากกว่า เลือกยกเครดิตไปเดือนถัดไปหรือขอคืนเป็นเงินได้ อัตราที่ใช้คือ 7% ถึง 30 ก.ย. 2570 และภาษีซื้อจะหักได้ก็ต่อเมื่อมีใบกำกับภาษีถูกต้อง เป็นรายจ่ายของกิจการ และไม่เป็นภาษีซื้อต้องห้าม
ถ้าไม่อยากต้องไล่กระทบภาษีขาย ภาษีซื้อเองทุกเดือน ทีมงานบริษัท พีพลัส การบัญชี จำกัด ดูแลการจัดทำและยื่น ภ.พ.30 ทางออนไลน์ให้ตรงเวลาทุกเดือน พร้อมให้คำแนะนำเรื่องภาษีที่เกี่ยวข้องกับกิจการ ส่งรายละเอียดมาทาง LINE ได้เลย
แหล่งอ้างอิง:
• ประมวลรัษฎากร มาตรา 82/3, 82/4, 82/5 — www.rd.go.th/5206.html และมาตรา 83, 84, 84/1 — www.rd.go.th/5207.html และมาตรา 86, 86/8 — www.rd.go.th/5208.html และมาตรา 87 — www.rd.go.th/5209.html และมาตรา 65 ตรี (6 ทวิ) — www.rd.go.th/5939.html
• พระราชกฤษฎีกาออกตามความในประมวลรัษฎากร ว่าด้วยการลดอัตราภาษีมูลค่าเพิ่ม (ฉบับที่ 807) พ.ศ. 2569 (ราชกิจจานุเบกษา เล่ม 143 ตอนที่ 50 ก หน้า 20–22, 23 ส.ค. 2569 ใช้บังคับ 1 ต.ค. 2569) — www.rd.go.th/fileadmin/user_upload/kormor/newlaw/dc807.pdf
• ประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีมูลค่าเพิ่ม (ฉบับที่ 4) กรณีภาษีซื้อที่มิได้นำไปหักในเดือนภาษีเพราะมีเหตุจำเป็น (ข้อ 2 แก้ไขโดยฉบับที่ 76) — www.rd.go.th/3417.html
• ประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีมูลค่าเพิ่ม (ฉบับที่ 42) ภาษีซื้อที่ไม่ให้นำมาหักในการคำนวณภาษี — www.rd.go.th/3398.html
• พระราชกฤษฎีกาว่าด้วยภาษีซื้อที่ให้ถือเป็นรายจ่ายในการคำนวณกำไรสุทธิ (ฉบับที่ 243) พ.ศ. 2534 — www.rd.go.th/2380.html
• คำสั่งกรมสรรพากร ที่ ป.86/2542 ข้อ 1 — www.rd.go.th/3568.html
• ประกาศกระทรวงการคลัง เรื่อง การขยายกำหนดเวลาการยื่นแบบแสดงรายการและชำระภาษีผ่านระบบเครือข่ายอินเทอร์เน็ต (ฉบับที่ 7 แก้ไขเพิ่มเติมโดยฉบับที่ 8 และ 9) — www.rd.go.th
• ปฏิทินภาษีอากร กรมสรรพากร — www.rd.go.th/62348.html
• เว็บไซต์กรมสรรพากร: www.rd.go.th (ศูนย์สารนิเทศสรรพากร โทร. 1161)