ธุรกิจในอุบลราชธานีที่พีพลัส การบัญชี ดูแลอยู่ส่วนใหญ่เป็นร้านขายของออนไลน์ ร้านอาหาร และผู้รับเหมาก่อสร้าง แต่ละแบบมีจุดที่ต้องระวังต่างกัน ร้านออนไลน์รับเงินโอนจำนวนมาก ร้านอาหารรับเงินสดและสแกนจ่ายทั้งวัน ส่วนผู้รับเหมาก่อสร้างรับงานทั้งจากเจ้าของบ้านและจากบริษัท ซึ่งเอกสารภาษีต่างกัน บทความนี้สรุปว่าธุรกิจในอุบลต้องติดต่อสรรพากรและประกันสังคมที่ไหน งานบัญชีของแต่ละประเภทธุรกิจมีอะไร และบริการของบริษัท พีพลัส การบัญชี จำกัด ซึ่งมีสำนักงานอยู่ที่จังหวัดกาฬสินธุ์และมีลูกค้าในอุบลราชธานีอยู่แล้ว
สรุปเร็ว: ธุรกิจในอุบลอยู่ในความดูแลของสำนักงานสรรพากรพื้นที่อุบลราชธานี (สรรพากรภาค 9) ซึ่งมีสาขา 21 แห่งทั่วจังหวัด และสำนักงานประกันสังคมจังหวัดอุบลราชธานี ร้านออนไลน์ต้องรู้ว่ายอดเงินโอนเข้าบัญชีถูกรายงานให้สรรพากรได้เมื่อเข้าเกณฑ์ ร้านอาหารต้องเก็บยอดขายเงินสดและ QR ให้ครบ ส่วนผู้รับเหมาก่อสร้างต้องรู้ว่างานจากบริษัทจะถูกหักภาษี ณ ที่จ่าย แต่งานจากเจ้าของบ้านโดยทั่วไปไม่ถูกหัก และควรแยกต้นทุนเป็นรายโครงการ พีพลัส การบัญชี เข้าพบลูกค้าใหม่ทุกรายถึงสถานประกอบการเพื่ออธิบายภาษีพื้นฐาน โดยไม่มีค่าใช้จ่าย ค่าบริการเท่ากันทุกจังหวัด ปรึกษาทาง LINE @pplus.ac หรือโทร 098-1498987
หน่วยงานที่ธุรกิจในอุบลราชธานีต้องติดต่อ
เมื่อกิจการเริ่มมีรายได้หรือลูกจ้าง จะมีหน่วยงานหลัก 2 แห่งที่ต้องติดต่อเป็นประจำ แบบภาษีและประกันสังคมส่วนใหญ่ยื่นออนไลน์ได้ แต่ควรรู้ว่ากิจการของคุณสังกัดหน่วยงานไหน เพราะเมื่อมีหนังสือเรียกหรือต้องยื่นเอกสารเพิ่ม เจ้าหน้าที่ของหน่วยงานนั้นจะเป็นผู้ติดต่อมา
| หน่วยงาน | ดูแลเรื่อง | ที่ตั้ง (ตามเว็บไซต์ทางการ) |
|---|---|---|
| สำนักงานสรรพากรพื้นที่อุบลราชธานี (สังกัดสำนักงานสรรพากรภาค 9) | ภาษีเงินได้ ภาษีมูลค่าเพิ่ม ภาษีหัก ณ ที่จ่าย การจดทะเบียน VAT | 25/11 ซอยแจ้งสนิท 1 ถนนแจ้งสนิท ตำบลในเมือง อำเภอเมือง จังหวัดอุบลราชธานี 34000 |
| สำนักงานสรรพากรพื้นที่สาขา 21 แห่ง | งานบริการภาษีในพื้นที่ | ดูรายชื่อด้านล่าง |
| สำนักงานประกันสังคมจังหวัดอุบลราชธานี | ขึ้นทะเบียนนายจ้าง เงินสมทบ แจ้งลูกจ้างเข้า-ออก | 317/1 ถนนพโลชัย อำเภอเมืองอุบลราชธานี จังหวัดอุบลราชธานี 34000 |
สาขาของสำนักงานสรรพากรพื้นที่อุบลราชธานี (ตามรายชื่อบน rd.go.th): เมืองอุบลราชธานี, วารินชำราบ, โขงเจียม, เขมราฐ, นาจะหลวย, บุณฑริก, กุดข้าวปุ้น, ตาลสุม, สำโรง, สิรินธร, ศรีเมืองใหม่, เขื่องใน, เดชอุดม, น้ำยืน, ตระการพืชผล, ม่วงสามสิบ, พิบูลมังสาหาร, โพธิ์ไทร, ดอนมดแดง, เหล่าเสือโก้ก และสว่างวีระวงศ์
เว็บไซต์กรมสรรพากรไม่ได้ระบุว่าแต่ละสาขารับผิดชอบตำบลหรืออำเภอใดบ้าง ถ้าไม่แน่ใจว่ากิจการสังกัดสาขาไหน ให้สอบถามศูนย์สารนิเทศสรรพากร (RD Intelligence Center) โทร 1161 ส่วนประกันสังคมสอบถามได้ที่สายด่วน 1506 เบอร์โทรของแต่ละสำนักงานอาจเปลี่ยน ควรตรวจเบอร์ล่าสุดจาก rd.go.th และ sso.go.th ก่อนโทร
ขายของออนไลน์ในอุบล ภาษีที่ต้องรู้
ร้านออนไลน์จำนวนมากเริ่มจากเจ้าของคนเดียว ขายผ่านเพจหรือแพลตฟอร์ม และรับเงินโอนเข้าบัญชีส่วนตัว เรื่องที่ควรรู้มีดังนี้
- ยอดเงินโอนอาจถูกรายงานให้สรรพากร: ตามกฎหมายที่เรียกกันว่า "กฎหมาย e-Payment" ธนาคารและผู้ให้บริการชำระเงินทางอิเล็กทรอนิกส์ต้องรายงานข้อมูลให้กรมสรรพากร เมื่อบัญชีของบุคคลใดในผู้ให้บริการรายเดียวกันมีการฝากหรือรับโอนเงินทุกบัญชีรวมกัน ตั้งแต่ 3,000 ครั้งต่อปีขึ้นไป หรือ ตั้งแต่ 400 ครั้งและยอดรวมตั้งแต่ 2,000,000 บาทต่อปีขึ้นไป กรมสรรพากรอธิบายว่าข้อมูลนี้ยังไม่ถือเป็นเงินได้ทั้งหมด แต่ใช้วิเคราะห์ร่วมกับข้อมูลอื่น ร้านจึงควรแยกบัญชีรับเงินของร้านออกจากบัญชีส่วนตัว และเก็บหลักฐานการขายให้ตรงกับยอดเงินเข้า
- ยังเป็นบุคคลธรรมดา: รายได้จากการขายของเป็นเงินได้ตามมาตรา 40(8) ถ้าเงินได้ช่วง ม.ค.–มิ.ย. เกิน 60,000 บาท (โสด) หรือเกิน 120,000 บาท (มีคู่สมรส) ต้องยื่น ภ.ง.ด.94 ภายใน 30 ก.ย. และยื่น ภ.ง.ด.90 สำหรับทั้งปีภายใน 31 มี.ค. ของปีถัดไป โดยนำภาษีที่ชำระตาม ภ.ง.ด.94 มาหักได้ ร้านที่ยังไม่จด VAT ต้องทำรายงานแสดงรายได้และรายจ่ายประจำวันด้วย
- รายรับเกิน 1.8 ล้านบาทต่อปี: ต้องจดทะเบียนภาษีมูลค่าเพิ่ม แล้วยื่น ภ.พ.30 ทุกเดือน ไม่ว่าจะขายออนไลน์หรือมีหน้าร้าน
- ขายดีจนเริ่มจ้างแพ็กของ: มีหน้าที่ขึ้นทะเบียนนายจ้างและนำส่งเงินสมทบประกันสังคม
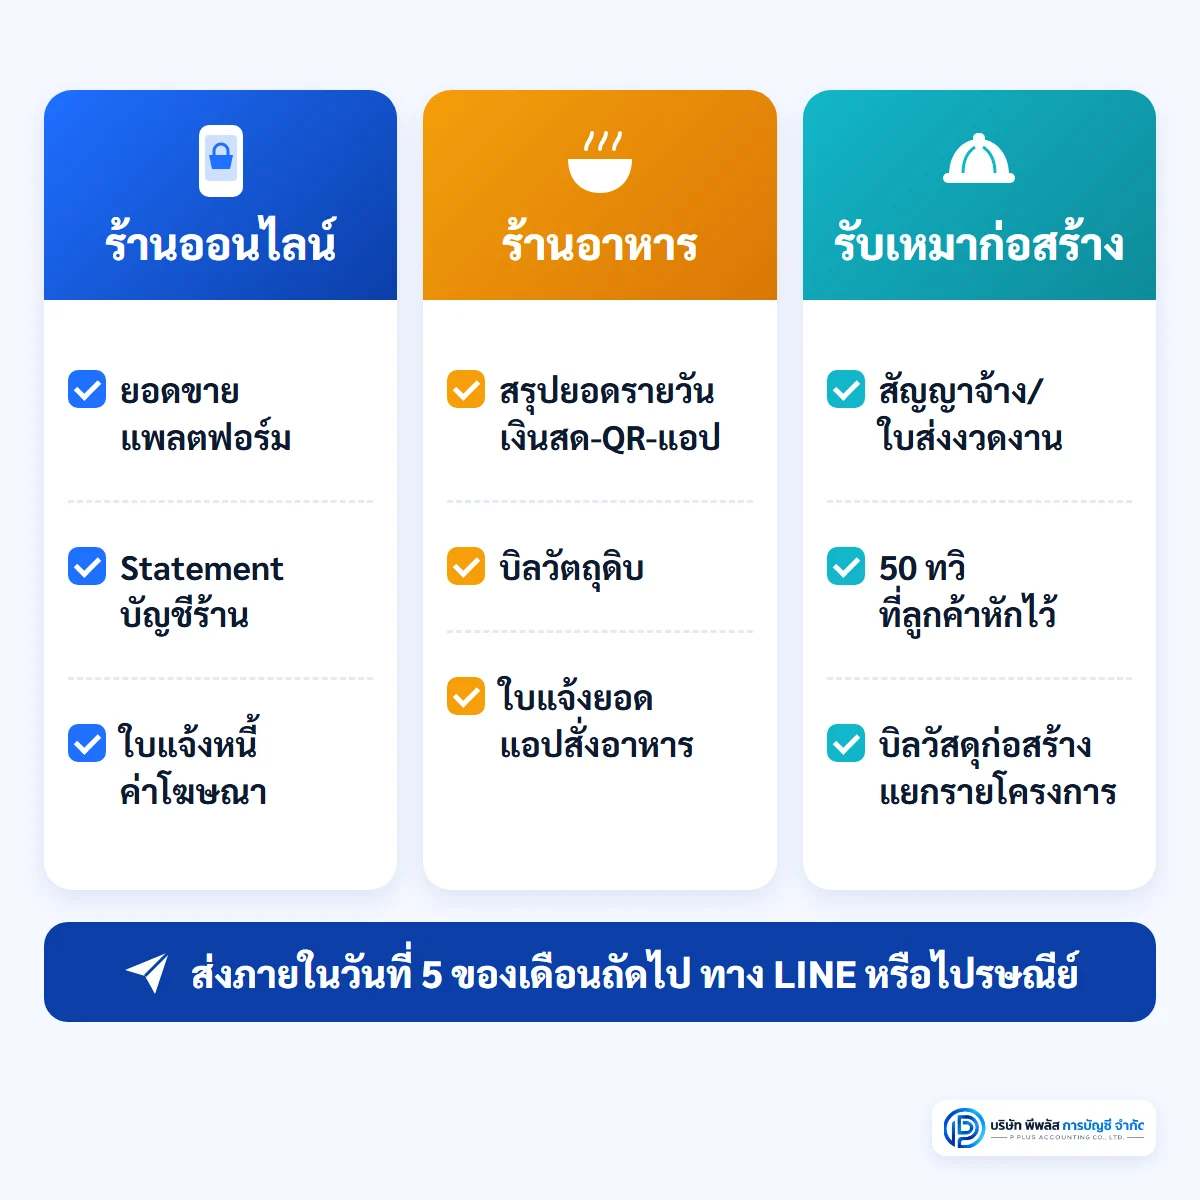
สิ่งที่ร้านออนไลน์ควรส่งให้สำนักงานบัญชีแต่ละเดือน คือรายงานยอดขายจากแพลตฟอร์ม Statement บัญชีรับเงินของร้าน บิลซื้อสินค้าและค่าขนส่ง และใบแจ้งหนี้ค่าโฆษณา (ถ้าจ่ายค่าโฆษณาให้แพลตฟอร์มต่างประเทศ กิจการที่จด VAT อาจต้องยื่น ภ.พ.36 ซึ่งรวมอยู่ในทุกแพ็กเกจของเรา)
ร้านอาหารในอุบล ยอดขายเงินสด สแกนจ่าย และ VAT
ร้านอาหารรับเงินหลายช่องทางในวันเดียว ทั้งเงินสด สแกน QR และแอปสั่งอาหาร ถ้าไม่สรุปยอดทุกวัน ปลายเดือนจะตรวจไม่ได้ว่ายอดขายจริงเท่าไร
- สรุปยอดขายรายวันแยกช่องทาง: เงินสด / QR / แอปสั่งอาหาร แล้วให้ยอดรวมทั้งเดือนตรงกับเงินเข้าบัญชีของร้าน ยอดรับผ่าน QR นับเป็นรายการรับโอนตามเกณฑ์ e-Payment ด้วย
- ค่าใช้จ่ายวัตถุดิบ: ซื้อจากตลาดสดมักไม่มีใบเสร็จเต็มรูป ควรขอบิลเงินสดที่มีชื่อผู้ขาย วันที่ รายการ และยอดเงิน ถ้าผู้ขายไม่มีบิลให้ ให้ทำใบรับรองแทนใบเสร็จรับเงิน ระบุวันที่ ชื่อและที่อยู่ผู้ขาย รายการ จำนวนเงิน และลงชื่อผู้จ่ายเงิน พร้อมเก็บหลักฐานการจ่าย เพื่อใช้เป็นหลักฐานค่าใช้จ่ายของร้าน ทั้งนี้บิลเงินสดและใบรับรองแทนใบเสร็จไม่ใช่ใบกำกับภาษี จึงนำมาขอคืนภาษีซื้อไม่ได้
- ร้านที่จด VAT แล้ว: ต้องออกใบกำกับภาษีเมื่อขาย ร้านค้าปลีกออกใบกำกับภาษีอย่างย่อได้ตามเงื่อนไขที่กฎหมายกำหนด (ถ้าใช้เครื่องบันทึกการเก็บเงินหรือ POS ออกใบกำกับภาษีอย่างย่อ ต้องได้รับอนุมัติจากกรมสรรพากรก่อน และถ้าลูกค้าที่จด VAT ขอใบกำกับภาษีเต็มรูป ร้านต้องออกให้) และยื่น ภ.พ.30 ทุกเดือน แม้เดือนนั้นจะไม่มียอดขาย
- ค่าคอมมิชชันแอปสั่งอาหาร: เก็บใบแจ้งยอดและใบกำกับภาษีจากแอปทุกเดือน เพราะเป็นทั้งค่าใช้จ่ายและภาษีซื้อของร้านที่จด VAT
ผู้รับเหมาก่อสร้างในอุบล ลูกค้าเป็นเจ้าของบ้านหรือบริษัท งานบัญชีไม่เหมือนกัน
ผู้รับเหมาในอุบลราชธานีหลายรายรับงานสองแบบปนกัน ทั้งงานสร้างบ้าน ต่อเติม รีโนเวตให้เจ้าของบ้านทั่วไป และงานจากบริษัท ห้างร้าน หรือโครงการ เอกสารที่ได้รับและภาษีที่เกี่ยวข้องของสองแบบนี้ต่างกัน
| ลูกค้าเป็นเจ้าของบ้าน (บุคคลธรรมดา) | ลูกค้าเป็นบริษัทหรือห้างหุ้นส่วนนิติบุคคล | |
|---|---|---|
| ภาษีหัก ณ ที่จ่าย | โดยทั่วไปเจ้าของบ้านไม่มีหน้าที่หักภาษี ณ ที่จ่ายค่ารับเหมา จึงได้รับเงินเต็มจำนวน และไม่มีใบ 50 ทวิ | ผู้ว่าจ้างหักค่ารับเหมา 3% ของยอดก่อน VAT (เมื่อยอดตามสัญญาตั้งแต่ 1,000 บาท) และออกใบ 50 ทวิ ให้ ถ้าผู้ว่าจ้างหักและนำส่งผ่านระบบ e-Withholding Tax ใช้อัตรา 1% สำหรับเงินที่จ่ายตั้งแต่ 1 ม.ค. 2569 ถึง 31 ธ.ค. 2570 และไม่ต้องออกใบ 50 ทวิ ผู้รับเหมาตรวจหลักฐานการหักในระบบแทน |
| หลักฐานรายได้ | ใบเสนอราคาหรือสัญญาที่ลูกค้าเซ็น, ใบแจ้งหนี้/ใบเสร็จที่ผู้รับเหมาออกแต่ละงวด และยอดเงินเข้า Statement | ใบแจ้งหนี้ตามงวดงาน, ใบส่งมอบงาน, ใบ 50 ทวิ (หรือข้อมูลในระบบ e-Withholding Tax) |
| ผู้รับเหมาที่จด VAT | ต้องเรียกเก็บ VAT และออกใบกำกับภาษีให้เจ้าของบ้านด้วย แม้ลูกค้าจะนำไปใช้เป็นภาษีซื้อไม่ได้ | ออกใบกำกับภาษีเต็มรูปในนามบริษัทลูกค้า |
งานจากเจ้าของบ้านไม่มีใบ 50 ทวิ มายืนยันยอด เอกสารที่ผู้รับเหมาออกเองกับเงินเข้าบัญชีจึงเป็นหลักฐานหลักของรายได้ ควรออกใบเสร็จทุกงวด และให้ลูกค้าโอนเข้าบัญชีของกิจการแทนการรับเงินสด ส่วนงานจากบริษัท ภาษีที่ถูกหักไว้เป็นภาษีจ่ายล่วงหน้า นำไปหักตอนยื่นภาษีประจำปีได้ จึงต้องเก็บใบ 50 ทวิ หรือหลักฐานในระบบ e-Withholding Tax ให้ครบ ถ้าผู้ว่าจ้างเป็นหน่วยงานราชการ วิธีหักจะต่างจากเอกชน ให้ตรวจกับผู้ทำบัญชีก่อนออกใบแจ้งหนี้
แยกต้นทุนเป็นรายโครงการ: ผู้รับเหมาที่ทำหลายหลังพร้อมกัน ถ้าบิลวัสดุ ค่าแรง และค่าจ้างช่างรวมกันเป็นก้อนเดียว จะไม่รู้ว่างานไหนได้กำไรหรือขาดทุน ให้เขียนชื่อโครงการหรือชื่อลูกค้าบนบิลวัสดุทุกใบ แยกรายการค่าแรงตามหน้างาน และสรุปต้นทุนสะสมของแต่ละงานทุกเดือน ข้อมูลนี้ยังจำเป็นตอนปิดงบ เพราะงานที่ยังไม่เสร็จ ณ สิ้นปี ผู้ทำบัญชีต้องใช้ต้นทุนสะสมของงานนั้นในการปิดบัญชี บิลวัสดุที่ซื้อจากร้านที่จด VAT ควรขอใบกำกับภาษีเต็มรูปที่ระบุชื่อและเลขประจำตัวผู้เสียภาษีของกิจการ จึงนำมาใช้เป็นภาษีซื้อได้
เรื่องอื่นที่ควรรู้โดยย่อ
- ช่างรายวันกับผู้รับเหมาช่วง: ถ้าจ้างเป็นลูกจ้างของกิจการเอง แม้จ่ายรายวัน ต้องแจ้งเข้าประกันสังคมภายใน 30 วันนับจากวันเข้าทำงาน และค่าจ้างยื่นด้วย ภ.ง.ด.1 ถ้าเป็นผู้รับเหมาช่วงที่รับงานไปทำเอง กิจการที่เป็นนิติบุคคลต้องหักภาษีค่ารับเหมา 3% และยื่น ภ.ง.ด.3 หรือ ภ.ง.ด.53 (ถ้าหักและนำส่งผ่าน e-Withholding Tax ใช้อัตรา 1% ถึง 31 ธ.ค. 2570 และไม่ต้องยื่นแบบหรือออกใบ 50 ทวิ เอง) ส่งรายชื่อคนงานและผู้รับเหมาช่วงให้ผู้ทำบัญชีทุกเดือน
- VAT ของงานแบ่งงวด: งานรับเหมาเป็นการให้บริการ ผู้รับเหมาที่จด VAT โดยทั่วไปมีภาษีขายเกิดขึ้นเมื่อได้รับชำระค่าบริการแต่ละงวด เว้นแต่ได้ออกใบกำกับภาษีก่อนรับเงิน (มาตรา 78/1(1))
งานบัญชีแต่ละเดือน แยกตามประเภทธุรกิจ
ส่งเอกสารให้สำนักงานภายในวันที่ 5 ของเดือนถัดไป ทาง LINE หรือไปรษณีย์ เอกสารที่ต้องใช้ต่างกันตามประเภทธุรกิจ
| ประเภทธุรกิจ | เอกสารหลักที่ต้องส่ง | แบบที่มักต้องยื่น (ตามที่เกิดขึ้นจริง) |
|---|---|---|
| ร้านขายของออนไลน์ | รายงานยอดขายจากแพลตฟอร์ม, Statement บัญชีร้าน, บิลซื้อสินค้า, ค่าขนส่ง, ใบแจ้งหนี้ค่าโฆษณา | ภ.พ.30 (ถ้าจด VAT), ภ.พ.36, ภ.ง.ด.3/53 เมื่อจ่ายค่าบริการที่ต้องหัก ณ ที่จ่าย |
| ร้านอาหาร | สรุปยอดขายรายวันแยกช่องทาง, บิลวัตถุดิบ, ใบแจ้งยอดแอปสั่งอาหาร, รายการเงินเดือน | ภ.พ.30 (ถ้าจด VAT), ภ.ง.ด.1, ประกันสังคม |
| ผู้รับเหมาก่อสร้าง | สัญญาจ้างหรือใบเสนอราคาที่ลูกค้าเซ็น, ใบส่งงวดงานและใบเสร็จที่ออกให้ลูกค้า, ใบ 50 ทวิ ที่ลูกค้าบริษัทหักไว้, บิลวัสดุก่อสร้าง (เขียนชื่อโครงการ), รายการค่าแรงแยกหน้างาน | ภ.พ.30 (ถ้าจด VAT), ภ.ง.ด.1/3/53, ประกันสังคม |
ทุกแบบในตาราง พีพลัส การบัญชี ยื่นให้ทางออนไลน์ ทั้งนี้ภาษีและเงินสมทบต้องชำระออนไลน์ให้เสร็จภายในกำหนดด้วย
บริการและค่าบริการ ราคาเดียวกันทุกจังหวัด
บริษัท พีพลัส การบัญชี จำกัด มีสำนักงานอยู่ที่อำเภอสมเด็จ จังหวัดกาฬสินธุ์ และดูแลลูกค้าทั่วประเทศ ปัจจุบันมีลูกค้าในอุบลราชธานีอยู่แล้ว เมื่อเริ่มงานกับลูกค้าใหม่ทุกราย เราเข้าพบถึงสถานประกอบการเพื่ออธิบายพื้นฐานภาษีที่เจ้าของกิจการต้องรู้ โดยไม่มีค่าใช้จ่าย และหลังจากนั้นทุกแพ็กเกจยังเข้าพบได้ทุกครั้งที่ลูกค้าต้องการคำปรึกษา
| แพ็กเกจ | ราคา | เหมาะกับ |
|---|---|---|
| Starter | เริ่มต้น 3,000 บาท/เดือน | ร้านออนไลน์หรือร้านอาหารขนาดเล็ก ปรึกษาออนไลน์ (Google Meet) และเข้าพบได้ทุกครั้งที่ต้องการ |
| Pro | 6,900 บาท/เดือน | ร้านที่ต้องการให้เราออกใบเสร็จรับเงินทุกรายการ พร้อมรายงานกำไรขาดทุนรายเดือน และเข้าให้คำแนะนำถึงสถานประกอบการ |
| Premium | 12,900 บาท/เดือน | ผู้รับเหมาที่มีหลายโครงการพร้อมกันและอยากเห็นตัวเลขทุกเดือน มีพรีเซนต์รายงานกำไรขาดทุนและเข้าพบเยี่ยมชมทุกเดือน |
ทุกแพ็กเกจรวมยื่น ภ.ง.ด.1/3/53/54, ภ.พ.30/36, ภ.ง.ด.1ก และ ภ.ง.ด.51, ยื่นประกันสังคมพร้อมแจ้งเข้า-ออกลูกจ้าง, จัดทำเอกสารขึ้นทะเบียนนายจ้าง และบันทึกบัญชีรายได้-ค่าใช้จ่ายประจำเดือน (ภ.ง.ด.51 ใช้กับบริษัทและห้างหุ้นส่วนนิติบุคคล ส่วนการยื่น ภ.ง.ด.90/94 ของเจ้าของกิจการที่เป็นบุคคลธรรมดาไม่อยู่ในรายการแพ็กเกจ สอบถามได้ทาง LINE)
บริการอื่น: ปิดงบการเงินประจำปี / ปิดงบย้อนหลัง เริ่มต้น 10,000 บาท/ปี (ขึ้นกับปริมาณเอกสารและความซับซ้อน) • ปิดงบเปล่า 10,000 บาท/ปี รวมค่าสอบบัญชี • จดทะเบียนบริษัทจำกัด 9,900 บาท / ห้างหุ้นส่วนจำกัด 6,900 บาท (รวมค่าธรรมเนียมราชการแล้ว) • เลิกกิจการและชำระบัญชี เริ่มต้น 15,000 บาท
ค่าทำบัญชีรายเดือนไม่รวมการปิดงบประจำปี
ติดต่อ: โทร 098-1498987 • LINE @pplus.ac • อีเมล ppplus.ac@gmail.com • จันทร์–เสาร์ 09:00–18:00 น. • สำนักงาน 488/32 หมู่ที่ 5 ตำบลสมเด็จ อำเภอสมเด็จ จังหวัดกาฬสินธุ์ 46150
คำถามที่พบบ่อย (FAQ)
Q: สำนักงานอยู่กาฬสินธุ์ ดูแลกิจการในอุบลราชธานีอย่างไร?
A: ส่งเอกสารให้เราทาง LINE หรือไปรษณีย์ เรายื่นแบบภาษีและประกันสังคมให้ทางออนไลน์ทุกงวด ลูกค้าใหม่ทุกรายได้รับการเข้าพบถึงสถานประกอบการเพื่ออธิบายภาษีพื้นฐานโดยไม่มีค่าใช้จ่าย และหลังจากนั้นเข้าพบได้ทุกครั้งที่ต้องการคำปรึกษา ปัจจุบันเรามีลูกค้าในอุบลราชธานีอยู่แล้ว
Q: ขายของออนไลน์ รับเงินโอนเยอะ จะโดนสรรพากรเรียกไหม?
A: ถ้าบัญชีเข้าเกณฑ์ (ฝากหรือรับโอนตั้งแต่ 3,000 ครั้งต่อปี หรือตั้งแต่ 400 ครั้งและยอดรวมตั้งแต่ 2 ล้านบาทต่อปี) ธนาคารหรือผู้ให้บริการชำระเงินต้องรายงานข้อมูลให้สรรพากร ข้อมูลนี้ยังไม่ใช่การประเมินภาษี แต่ร้านควรมีบัญชีและหลักฐานการขายที่อธิบายยอดเงินเข้าได้ และยื่นภาษีให้ตรงกับรายได้จริง
Q: ร้านอาหารยังไม่จด VAT ต้องทำบัญชีไหม?
A: ถ้ายังเป็นบุคคลธรรมดาและไม่ได้จด VAT ไม่ต้องทำบัญชีตามพระราชบัญญัติการบัญชี แต่ต้องจัดทำรายงานแสดงรายได้และรายจ่ายเป็นประจำวันตามประกาศอธิบดีกรมสรรพากร และยื่นภาษีเงินได้บุคคลธรรมดาเมื่อเงินได้ถึงเกณฑ์ ถ้ามีลูกจ้างต้องขึ้นทะเบียนนายจ้างและยื่นประกันสังคม ถ้าเป็นบริษัทหรือห้างหุ้นส่วนจดทะเบียน ต้องจัดทำบัญชีและปิดงบทุกปี การสรุปยอดขายรายวันช่วยให้รู้ว่าเมื่อไรรายรับใกล้เกณฑ์ 1.8 ล้านบาทที่ต้องจด VAT
Q: กิจการอยู่วารินชำราบหรือพิบูลมังสาหาร ต้องยื่นสรรพากรที่ไหน?
A: ทั้งสองอำเภอมีสำนักงานสรรพากรพื้นที่สาขาของตัวเอง ภายใต้สำนักงานสรรพากรพื้นที่อุบลราชธานี แต่การยื่นแบบรายเดือนส่วนใหญ่ทำออนไลน์ได้โดยไม่ต้องเดินทาง ถ้าไม่แน่ใจว่าสังกัดสาขาใด สอบถามได้ที่ 1161
Q: รับงานต่อเติมบ้านให้ลูกค้าทั่วไป ไม่มีใบ 50 ทวิ ต้องเก็บหลักฐานอะไร?
A: เก็บใบเสนอราคาหรือสัญญาที่ลูกค้าเซ็น ใบเสร็จที่ออกให้ลูกค้าทุกงวด และให้ลูกค้าโอนเงินเข้าบัญชีของกิจการ เอกสารชุดนี้เป็นหลักฐานรายได้แทนใบ 50 ทวิ ส่วนบิลวัสดุและค่าแรงของงานนั้นให้เขียนชื่อโครงการไว้ จะได้รู้ต้นทุนและกำไรของแต่ละงาน
สรุป
ร้านออนไลน์ ร้านอาหาร และผู้รับเหมาก่อสร้างในอุบลราชธานีมีงานบัญชีคนละแบบ ร้านออนไลน์ต้องแยกบัญชีรับเงินและเก็บหลักฐานการขาย ร้านอาหารต้องสรุปยอดเงินสดและ QR ทุกวัน ส่วนผู้รับเหมาก่อสร้างต้องแยกเอกสารงานเจ้าของบ้านกับงานบริษัท เก็บใบ 50 ทวิ ให้ครบ และสรุปต้นทุนเป็นรายโครงการ ทุกกิจการอยู่ในความดูแลของสำนักงานสรรพากรพื้นที่อุบลราชธานีและสำนักงานประกันสังคมจังหวัดอุบลราชธานี และยื่นแบบส่วนใหญ่ทางออนไลน์ได้
บริษัท พีพลัส การบัญชี จำกัด ดูแลลูกค้าในอุบลราชธานีอยู่แล้ว ลูกค้าใหม่ทุกรายได้รับการเข้าพบถึงสถานประกอบการโดยไม่มีค่าใช้จ่าย ค่าบริการเท่ากันทุกจังหวัด ปรึกษาทาง LINE @pplus.ac หรือโทร 098-1498987
แหล่งอ้างอิง:
• กรมสรรพากร: รายชื่อสำนักงานสรรพากรพื้นที่อุบลราชธานีและสาขา — rd.go.th/13852.html และหน้าสำนักงานสรรพากรพื้นที่อุบลราชธานี (ตรวจ 22 ต.ค. 2569)
• สำนักงานประกันสังคมจังหวัดอุบลราชธานี — sso.go.th/wpr/ubonratchathani (ตรวจ 22 ต.ค. 2569)
• พระราชบัญญัติแก้ไขเพิ่มเติมประมวลรัษฎากร (ฉบับที่ 48) พ.ศ. 2562, กฎกระทรวง ฉบับที่ 355 (พ.ศ. 2562) และประกาศอธิบดีกรมสรรพากร เรื่องการรายงานข้อมูลธุรกรรมลักษณะเฉพาะ (กฎหมาย e-Payment)
• ประมวลรัษฎากร (ภาษีเงินได้บุคคลธรรมดา, ภาษีหัก ณ ที่จ่าย, ภาษีมูลค่าเพิ่ม มาตรา 78/1 และ ภ.พ.36)
• คำสั่งกรมสรรพากรที่ ท.ป.4/2528 (ภาษีหัก ณ ที่จ่ายค่ารับเหมา) และกฎกระทรวง ฉบับที่ 402 (พ.ศ. 2569) (อัตรา 1% ผ่าน e-Withholding Tax ปี 2569–2570)
• ประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีเงินได้ (ฉบับที่ 161) เรื่อง กำหนดให้ผู้มีหน้าที่เสียภาษีเงินได้บุคคลธรรมดาและมิได้เป็นผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่ม จัดทำบัญชีหรือรายงานแสดงรายได้และรายจ่าย
• พระราชบัญญัติการบัญชี พ.ศ. 2543
• พระราชบัญญัติประกันสังคม พ.ศ. 2533 และที่แก้ไขเพิ่มเติม
• ข้อมูลบริการและราคา: หน้าแพ็กเกจ เกี่ยวกับเรา และติดต่อเรา ของบริษัท พีพลัส การบัญชี จำกัด (ตรวจ 22 ต.ค. 2569)