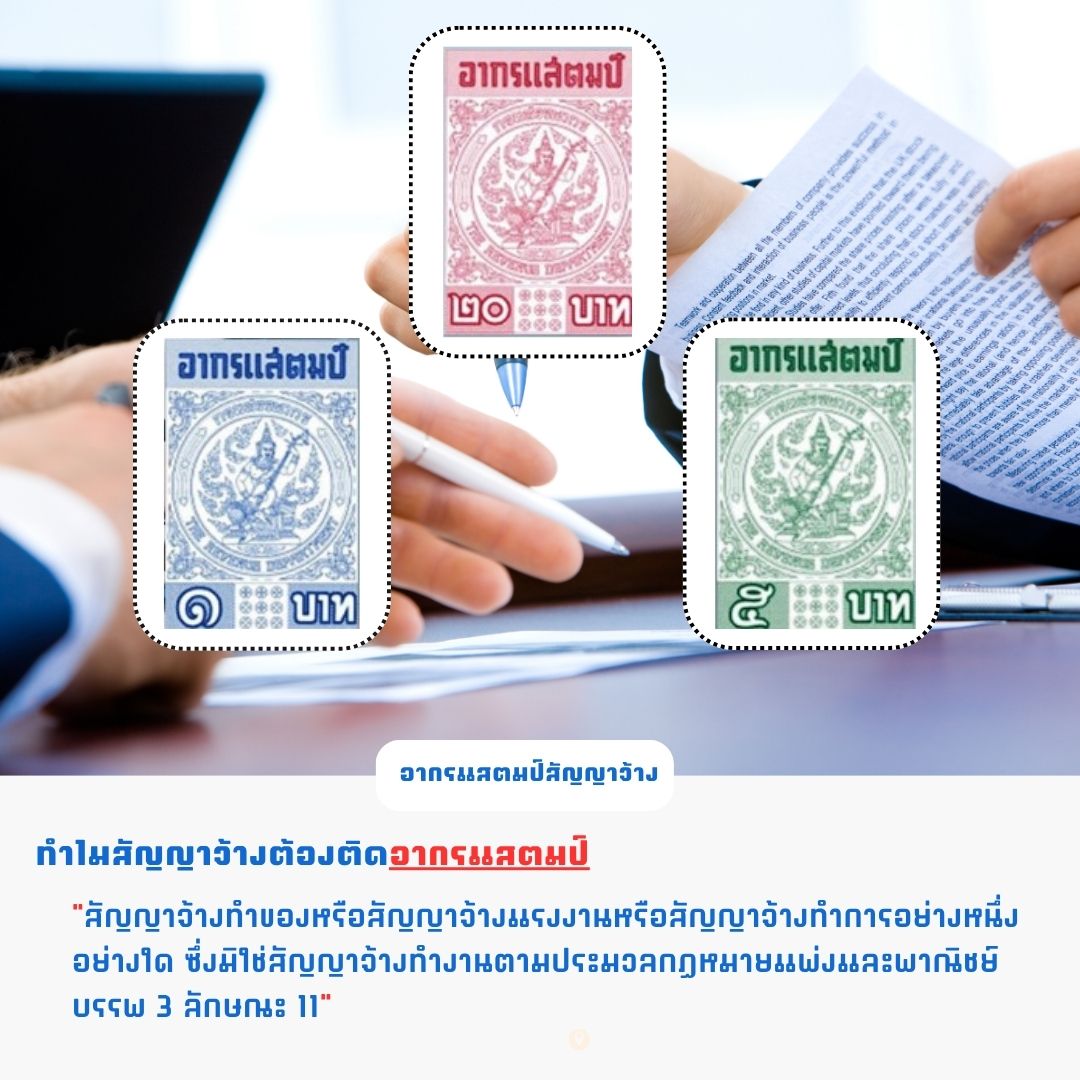
ครบทุกเรื่องที่ต้องรู้เกี่ยวกับอากรแสตมป์สัญญาจ้าง ทำไมต้องติด วิธีคำนวณ ผลกระทบหากไม่ติด พร้อมอ้างอิงกฎหมาย พ.ร.บ.อากรแสตมป์ พ.ศ. 2564
สรุปเร็ว: อากรแสตมป์สัญญาจ้างเป็นภาษีตามพ.ร.บ.อากรแสตมป์ พ.ศ. 2564 จัดเก็บจากสัญญาจ้างทำของหรือสัญญาจ้างทำการ อัตรา1 บาทต่อ 1,000 บาทของค่าจ้าง ต้องชำระภายใน15 วันหลังทำสัญญา หากไม่ชำระมีโทษปรับสูงสุด 5 เท่าของอากรที่ค้าง พร้อมเงินเพิ่ม 2% ต่อเดือน และไม่สามารถใช้เป็นพยานในศาลได้จนกว่าจะชำระให้ถูกต้อง
อากรแสตมป์คืออะไร
อากรแสตมป์ คือ ภาษีอากรที่เรียกเก็บจากเอกสารสิทธิและนิติกรรมบางประเภทตามที่กฎหมายกำหนด โดยมีวัตถุประสงค์เพื่อเป็นรายได้ของรัฐ ซึ่งอยู่ภายใต้บังคับของ พระราชบัญญัติอากรแสตมป์ พ.ศ. 2564 ซึ่งแก้ไขเพิ่มเติมจากฉบับเดิม พ.ศ. 2544
สัญญาจ้างเป็นหนึ่งในเอกสารที่ต้องเสียอากรแสตมป์ตามที่กำหนดไว้ใน มาตรา 4 และมาตรา 5 ของพระราชบัญญัติอากรแสตมป์ พ.ศ. 2564 รวมถึงตารางอัตราอากรแสตมป์ท้ายพระราชบัญญัติ
ทำไมสัญญาจ้างต้องติดอากรแสตมป์
สัญญาจ้างต้องติดอากรแสตมป์เพราะเป็นเอกสารที่มีมูลค่าทางเศรษฐกิจและก่อให้เกิดสิทธิและหน้าที่ทางกฎหมายระหว่างคู่สัญญา ตามที่กำหนดไว้ใน ตารางอากรแสตมป์ ลำดับที่ 1 (16) ซึ่งระบุว่า
"สัญญาจ้างทำของหรือสัญญาจ้างแรงงานหรือสัญญาจ้างทำการอย่างหนึ่งอย่างใด ซึ่งมิใช่สัญญาจ้างทำงานตามประมวลกฎหมายแพ่งและพาณิชย์บรรพ 3 ลักษณะ 11"
การติดอากรแสตมป์เป็นหน้าที่ตามกฎหมายที่คู่สัญญาต้องปฏิบัติตาม มิฉะนั้นอาจได้รับโทษตาม มาตรา 33 ของพระราชบัญญัติอากรแสตมป์ฯ
วิธีคำนวณอากรแสตมป์สัญญาจ้าง
อัตราการคำนวณอากรแสตมป์สำหรับสัญญาจ้างมีดังนี้
อัตราอากรแสตมป์
1 บาท ต่อค่าจ้างหรือค่าตอบแทนทุก 1,000 บาท หรือเศษของ 1,000 บาท
ตามที่กำหนดไว้ใน ตารางอากรแสตมป์ท้ายพระราชบัญญัติอากรแสตมป์ พ.ศ. 2564 ลำดับที่ 1 (16)
ตัวอย่างการคำนวณ
กรณีที่ 1: สัญญาจ้างมีค่าจ้างทั้งสิ้น 50,000 บาท
• 50,000 ÷ 1,000 = 50
• อากรแสตมป์ที่ต้องชำระ = 50 บาท
กรณีที่ 2: สัญญาจ้างมีค่าจ้างทั้งสิ้น 125,500 บาท
• 125,500 ÷ 1,000 = 125.5 (นับเป็น 126 เพราะมีเศษ)
• อากรแสตมป์ที่ต้องชำระ = 126 บาท
กรณีที่ 3: สัญญาจ้างมีค่าจ้าง 500 บาท
• 500 บาท (น้อยกว่า 1,000 บาท)
• อากรแสตมป์ที่ต้องชำระ = 1 บาท
หมายเหตุสำคัญ
• ฐานภาษีคือ "ค่าจ้างหรือค่าตอบแทน" ที่ระบุในสัญญา
• หากมีเศษของ 1,000 บาท ให้คิดเป็น 1 บาทเต็ม
• หากไม่ระบุจำนวนเงินในสัญญา ให้เสียอากรแสตมป์ตามที่เจ้าพนักงานประเมิน
สำคัญ! การคำนวณมูลค่าเพื่อเสียอากรแสตมป์ ไม่นำภาษีมูลค่าเพิ่ม (VAT) มารวมด้วย
ตัวอย่าง: สัญญามูลค่า 100,000 บาท มี VAT 7,000 บาท
→ คำนวณอากรแสตมป์จาก 100,000 บาท เท่านั้น (ไม่ใช่ 107,000 บาท)
วิธีการชำระอากรแสตมป์
ตาม มาตรา 10 ของพระราชบัญญัติอากรแสตมป์ พ.ศ. 2564 การชำระอากรแสตมป์สามารถทำได้โดย
• ใช้แสตมป์ปิดทับ - ซื้อแสตมป์จากกรมสรรพากรหรือตัวแทนจำหน่ายที่ได้รับอนุญาต แล้วนำมาติดบนสัญญา
• ชำระเงินโดยตรง - ชำระที่กรมสรรพากรหรือสำนักงานสรรพากรพื้นที่
• วิธีอื่นที่อนุมัติ - เช่น การใช้ระบบอิเล็กทรอนิกส์
ตาม มาตรา 11 กำหนดว่า ต้องชำระอากรแสตมป์ภายใน 15 วัน นับแต่วันที่ทำเอกสารขึ้น หรือนับแต่วันที่นำเอกสารเข้ามาในราชอาณาจักร (กรณีทำที่ต่างประเทศ)
ขั้นตอนการติดอากรแสตมป์
1. ติดที่ว่างด้านบนมุมซ้ายของกระดาษเอกสาร
2. ขีดฆ่าแสตมป์ โดยลงลายเซ็นหรือเขียนชื่อข้ามดวงแสตมป์
3. ระบุวันที่ขีดฆ่าให้ชัดเจน
ใครเป็นผู้มีหน้าที่ชำระ
ตาม มาตรา 9 ของพระราชบัญญัติอากรแสตมป์ฯ ผู้มีหน้าที่เสียอากรแสตมป์ คือ
• ผู้ที่ทำหรือให้ทำเอกสารขึ้น
• หากมีหลายฝ่าย รับผิดชอบร่วมกัน (ร่วมหนี้ร่วมสิน)
• คู่สัญญาสามารถตกลงกันเองว่าฝ่ายใดจะเป็นผู้ชำระ หรือแบ่งกันชำระก็ได้
ผลกระทบหากไม่ติดอากรแสตมป์
1. โทษทางอาญา
ตาม มาตรา 33 ของพระราชบัญญัติอากรแสตมป์ พ.ศ. 2564 ผู้ใดจงใจไม่ชำระอากรแสตมป์ หรือชำระไม่ครบถ้วน มีความผิดต้องระวาง
• ปรับไม่เกิน 5 เท่า ของจำนวนอากรที่ต้องชำระหรือชำระไม่ครบ
• แต่ไม่น้อยกว่า 500 บาท
2. เบี้ยปรับและเงินเพิ่ม
นอกจากโทษทางอาญาแล้ว ตาม มาตรา 23 ยังกำหนดให้ผู้ที่ไม่ชำระอากรแสตมป์ต้อง
• ชำระเงินเพิ่มร้อยละ 2 ต่อเดือน หรือเศษของเดือน
• คิดจากจำนวนเงินอากรที่ค้างชำระ
• เงินเพิ่มสูงสุด ไม่เกินเท่าจำนวนเงินอากรที่ค้างชำระ
3. ปัญหาในการใช้เอกสารเป็นพยานหลักฐาน
ตาม มาตรา 32 ของพระราชบัญญัติอากรแสตมป์ พ.ศ. 2564
"เอกสารใดที่ต้องเสียอากรแสตมป์แต่ยังมิได้ชำระอากรแสตมป์ ศาลหรือเจ้าพนักงานจะรับเอกสารนั้นเป็นพยานหลักฐานมิได้ เว้นแต่จะได้ชำระอากรแสตมป์และเงินเพิ่มถูกต้องครบถ้วนแล้ว"
ความหมาย: หากต้องนำสัญญาจ้างที่ไม่ได้ติดอากรแสตมป์ไปใช้ในศาล
• ศาลจะไม่รับเป็นพยานหลักฐาน
• ต้องชำระอากรแสตมป์พร้อมเงินเพิ่มให้ครบถ้วนก่อน
• อาจส่งผลให้คดีล่าช้า หรือเสียสิทธิในการยืนยันข้อเรียกร้อง
4. ความเสี่ยงในการทำธุรกรรม
แม้สัญญาจ้างที่ไม่ติดอากรแสตมป์จะยังคงมีผลผูกพันตามกฎหมายแพ่ง แต่อาจเกิดปัญหา
• ไม่สามารถใช้เป็นพยานหลักฐานในศาลได้ทันที
• อาจสร้างความไม่น่าเชื่อถือในทางธุรกิจ
• เสียเวลาและค่าใช้จ่ายเพิ่มเติมในการแก้ไข
ข้อยกเว้นและกรณีพิเศษ
สัญญาจ้างแรงงาน
ตาม ตารางอากรแสตมป์ ลำดับที่ 1 (16) ได้ระบุว่า สัญญาจ้างแรงงานตามประมวลกฎหมายแพ่งและพาณิชย์ บรรพ 3 ลักษณะ 11 ไม่ต้องเสียอากรแสตมป์
ความหมาย: สัญญาจ้างแรงงานทั่วไปที่ลูกจ้างทำงานให้นายจ้าง (ตาม มาตรา 575-587 แห่งประมวลกฎหมายแพ่งและพาณิชย์) ไม่ต้องเสียอากรแสตมป์
สัญญาที่ต้องเสียอากรแสตมป์ เช่น
• สัญญาจ้างทำของ (จ้างทำงานโครงการ)
• สัญญารับเหมาก่อสร้าง
• สัญญาจ้างให้บริการต่างๆ
• สัญญาจ้างที่ไม่ใช่สัญญาจ้างแรงงานทั่วไป
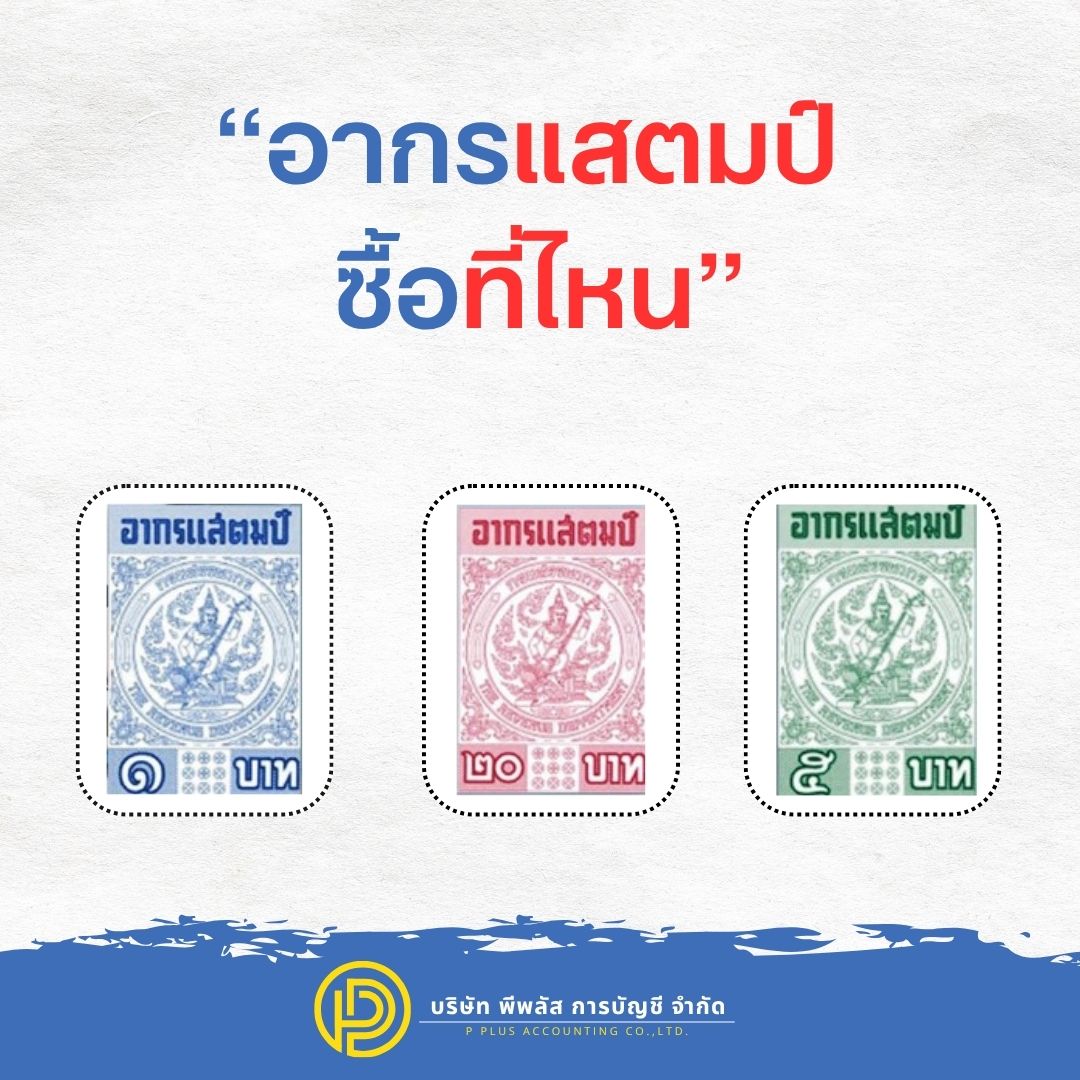
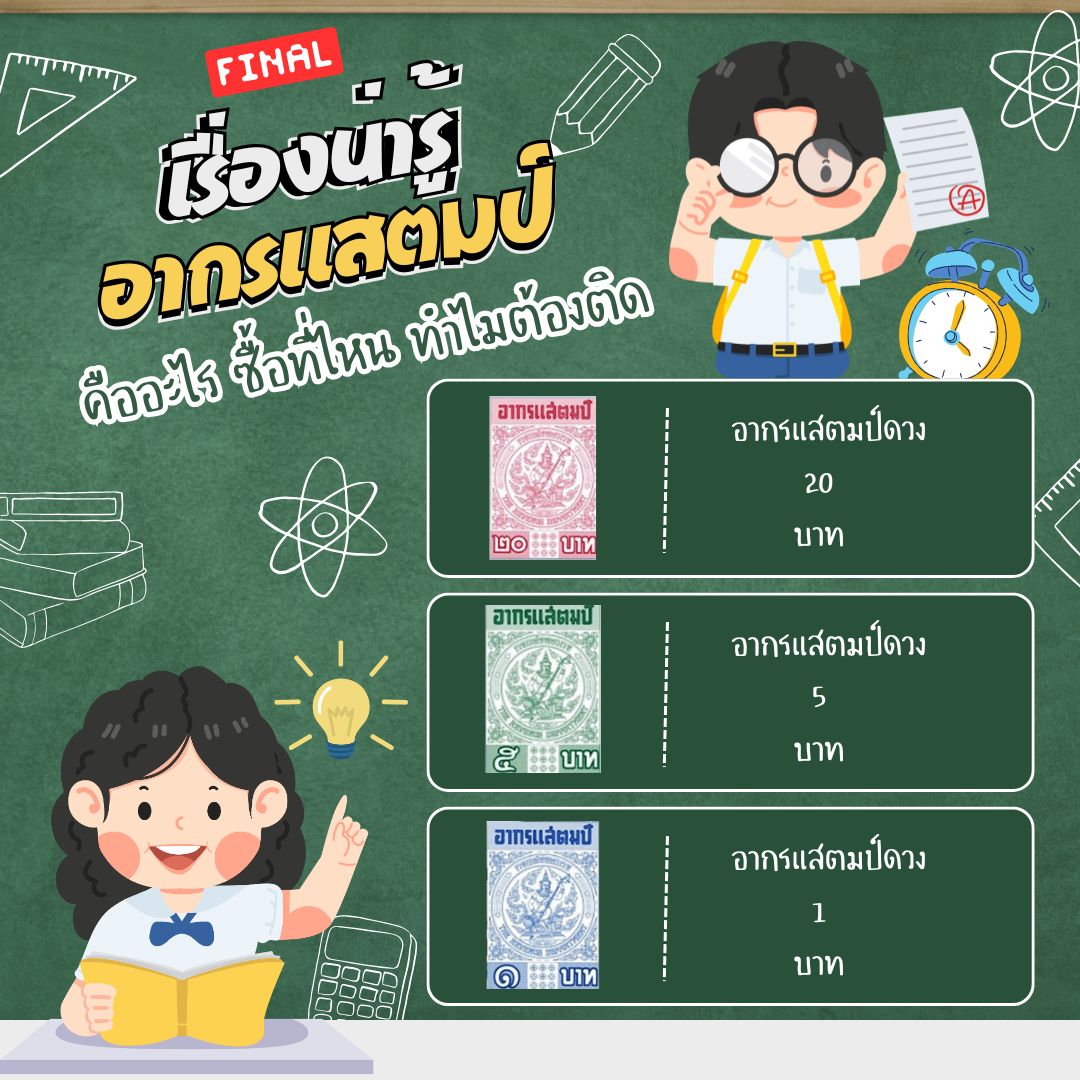
ซื้ออากรแสตมป์ได้ที่ไหน
ปัจจุบันอากรแสตมป์มีเพียง 3 ราคา คือ:
• 1 บาท (สีน้ำเงิน)
• 5 บาท (สีเขียว)
• 20 บาท (สีแดง)
ช่องทางการซื้อ
1. แบบเดินทาง
• สำนักงานกรมสรรพากรในอำเภอและจังหวัด
• ที่ว่าการอำเภอในบางพื้นที่
• ร้านถ่ายเอกสารและร้านเครื่องเขียนบางแห่ง
⚠️ หมายเหตุ: อากรแสตมป์ไม่มีขายที่ไปรษณีย์หรือร้านสะดวกซื้อ (7-Eleven, Family Mart)
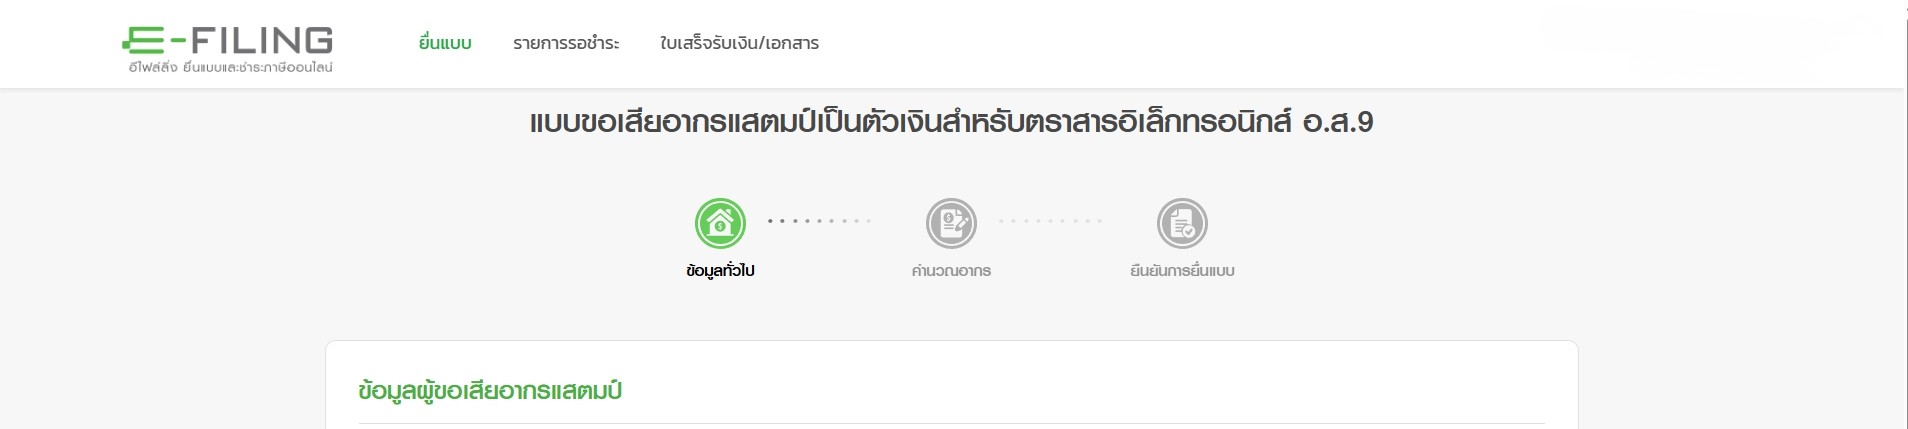
2. แบบออนไลน์ - อากรแสตมป์อิเล็กทรอนิกส์ (e-Stamp)
• ซื้อผ่านเว็บไซต์กรมสรรพากร: www.rd.go.th
• คลิกเมนู "ชำระอากรแสตมป์"
• ชำระผ่านบัตรเครดิตหรือโอนเงิน
• ได้รับ QR Code หรือเลขที่อ้างอิงสำหรับแนบกับเอกสาร
3. แพลตฟอร์มอีคอมเมิร์ซ
• Shopee, Lazada - มีร้านค้าจำหน่ายอากรแสตมป์ (ตรวจสอบความน่าเชื่อถือก่อนซื้อ)
คำถามที่พบบ่อย (FAQ)
Q: อากรแสตมป์และแสตมป์ไปรษณีย์ใช้แทนกันได้ไหม?
A: ใช้แทนกันไม่ได้ เพราะเป็นคนละวัตถุประสงค์
Q: ถ้าทำสัญญาในต่างประเทศต้องติดอากรแสตมป์ไหม?
A: ต้องติดภายใน 30 วัน หลังนำสัญญาเข้ามาในประเทศไทย
Q: สัญญาจ้างรับเหมาก่อสร้างต้องเสียอากรแสตมป์เท่าไหร่?
A: คำนวณตามอัตรา 1 บาทต่อ 1,000 บาทของค่าจ้าง (ไม่รวม VAT)
Q: อากรแสตมป์อิเล็กทรอนิกส์ (e-Stamp) มีผลเท่ากับแบบดวงหรือไม่?
A: มีผลเท่ากัน สามารถใช้เป็นหลักฐานทางกฎหมายได้เหมือนกัน
สรุป
อากรแสตมป์สัญญาจ้างเป็นภาระภาษีที่กฎหมายกำหนดให้ต้องปฏิบัติตามตามพระราชบัญญัติอากรแสตมป์ พ.ศ. 2564 โดยคำนวณจากอัตรา 1 บาทต่อ 1,000 บาทของค่าจ้าง ต้องชำระภายใน 15 วันนับจากวันทำสัญญา หากไม่ปฏิบัติตามจะมีโทษปรับสูงสุด 5 เท่าของอากรที่ค้าง มีเงินเพิ่มเดือนละ 2% และที่สำคัญคือไม่สามารถใช้เอกสารเป็นพยานหลักฐานในศาลได้จนกว่าจะชำระอากรให้ครบถ้วน
การปฏิบัติตามกฎหมายอากรแสตมป์ไม่เพียงช่วยหลีกเลี่ยงโทษทางกฎหมายเท่านั้น แต่ยังสร้างความมั่นใจในการทำธุรกรรมและปกป้องสิทธิของคู่สัญญาทั้งสองฝ่ายอีกด้วย
แหล่งอ้างอิง:
• พระราชบัญญัติอากรแสตมป์ พ.ศ. 2564
• ตารางอากรแสตมป์ท้ายพระราชบัญญัติอากรแสตมป์ พ.ศ. 2564
• ประมวลกฎหมายแพ่งและพาณิชย์ บรรพ 3 ลักษณะ 11 (มาตรา 575-587)
• เว็บไซต์กรมสรรพากร: www.rd.go.th