ทุกต้นปี นายจ้างมีงานภาษีเพิ่มขึ้นอีกหนึ่งชิ้นนอกจากการยื่น ภ.ง.ด.1 รายเดือน คือการยื่น ภ.ง.ด.1ก สรุปเงินเดือนและภาษีหัก ณ ที่จ่ายของพนักงานทุกคนตลอดทั้งปี บทความนี้อธิบายว่า ภ.ง.ด.1ก คืออะไร ต่างจาก ภ.ง.ด.1 อย่างไร ใครต้องยื่น ต้องยื่นภายในวันไหนสำหรับปีภาษี 2569 และควรเตรียมข้อมูลอะไรตั้งแต่เดือนมกราคม
สรุปเร็ว: ภ.ง.ด.1ก คือแบบที่นายจ้างหรือผู้จ่ายเงินได้ตามมาตรา 40(1)(2) (เงินเดือน ค่าจ้าง โบนัส ค่านายหน้า ฯลฯ) ใช้สรุปรายชื่อผู้รับเงิน เงินได้ และภาษีที่หักไว้ตลอดทั้งปี ยื่นปีละครั้งภายในเดือนกุมภาพันธ์ของปีถัดไป ดังนั้นปีภาษี 2569 ต้องยื่นภายในเดือนกุมภาพันธ์ 2570 บริษัทและห้างหุ้นส่วนนิติบุคคลต้องแสดงรายการเงินได้ของพนักงานที่ไม่ถึงเกณฑ์ถูกหักภาษีด้วย ตั้งแต่ปี 2567 ต้องยื่นทางอิเล็กทรอนิกส์ ไม่ยื่นภายในกำหนดมีโทษปรับไม่เกิน 2,000 บาท
ภ.ง.ด.1ก คืออะไร
ภ.ง.ด.1ก คือ "แบบยื่นรายการภาษีเงินได้หัก ณ ที่จ่าย ตามมาตรา 58 (2)" แห่งประมวลรัษฎากร ใช้แสดงรายการเงินได้ตามมาตรา 40(1) และ (2) ที่จ่ายไปในปีที่ผ่านมา
- เงินได้ตามมาตรา 40(1) คือเงินได้จากการจ้างแรงงาน เช่น เงินเดือน ค่าจ้าง เบี้ยเลี้ยง โบนัส บำเหน็จ บำนาญ ค่าเช่าบ้านที่นายจ้างออกให้ และค่าภาษีที่นายจ้างออกแทนให้
- เงินได้ตามมาตรา 40(2) คือเงินได้จากหน้าที่หรือตำแหน่งงาน หรือจากการรับทำงานให้ เช่น ค่าธรรมเนียม ค่านายหน้า เบี้ยประชุม
แบบนี้เป็นรายงานสรุปทั้งปี ไม่ใช่แบบสำหรับชำระภาษีก้อนใหม่ เพราะภาษีที่หักจากเงินเดือนแต่ละเดือน นายจ้างนำส่งไปแล้วพร้อมแบบ ภ.ง.ด.1 รายเดือน ภ.ง.ด.1ก จึงเป็นการรวบรวมตัวเลขทั้ง 12 เดือนเป็นรายบุคคล ให้กรมสรรพากรใช้ตรวจกับการยื่นภาษีประจำปีของพนักงานแต่ละคน
ภ.ง.ด.1 กับ ภ.ง.ด.1ก ต่างกันอย่างไร
| ภ.ง.ด.1 | ภ.ง.ด.1ก | |
|---|---|---|
| ยื่นตามมาตรา | มาตรา 59 | มาตรา 58 (2) |
| ยื่นบ่อยแค่ไหน | ทุกเดือนที่มีการจ่ายเงินได้ตามมาตรา 40(1)(2) และหักภาษี | ปีละครั้ง |
| ข้อมูลที่แสดง | เงินได้และภาษีที่หักในเดือนนั้น | เงินได้และภาษีที่หักทั้งปี แยกรายคน |
| ชำระภาษีด้วยไหม | นำส่งภาษีที่หักไว้พร้อมแบบ | ไม่ได้นำส่งภาษีใหม่ เป็นรายงานสรุปยอดที่นำส่งไปแล้ว |
| กำหนดยื่น | ภายใน 7 วันนับจากสิ้นเดือนที่จ่าย (ยื่นออนไลน์ได้ถึง 15 วัน ตามมาตรการที่ใช้กับแบบที่ครบกำหนดถึง 31 ม.ค. 2570) | ภายในเดือนกุมภาพันธ์ของปีถัดไป |
จำง่าย ๆ: ภ.ง.ด.1 = รายเดือน ภ.ง.ด.1ก = สรุปทั้งปี
แล้ว ภ.ง.ด.1ก พิเศษ คืออะไร
ภ.ง.ด.1ก พิเศษ เป็นแบบตามมาตรา 58 (1) ใช้กับกรณีที่มีการตั้งฎีกาเบิกเงิน เฉพาะข้าราชการและลูกจ้างของส่วนราชการ (ประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีเงินได้ ฉบับที่ 451) บริษัทและห้างหุ้นส่วนเอกชนทั่วไปจึงใช้ ภ.ง.ด.1ก ไม่ใช่ ภ.ง.ด.1ก พิเศษ
ใครต้องยื่น ภ.ง.ด.1ก
ตามคำชี้แจงในแบบ ภ.ง.ด.1ก ของกรมสรรพากร ผู้มีหน้าที่ยื่นคือ บุคคล ห้างหุ้นส่วน บริษัท สมาคม หรือคณะบุคคล ที่จ่ายเงินได้ตามมาตรา 40(1)(2) ในปีที่ผ่านมา โดยทั่วไปจึงหมายถึงทุกกิจการที่มีลูกจ้างและจ่ายเงินเดือน หรือจ่ายค่านายหน้า เบี้ยประชุม ให้บุคคลธรรมดา
พนักงานเงินเดือนไม่ถึงเกณฑ์เสียภาษี ต้องใส่ด้วยไหม
คำถามนี้เจอบ่อยที่สุด เพราะกิจการ SME หลายแห่งมีพนักงานที่เงินเดือนไม่สูง ทั้งปีไม่ถูกหักภาษีเลยสักบาท
คำชี้แจงในแบบ ภ.ง.ด.1ก ข้อ 3.2 กำหนดให้ผู้จ่ายเงินที่เป็นบริษัทหรือห้างหุ้นส่วนนิติบุคคล แสดงรายการจ่ายเงินได้จากการจ้างแรงงาน (เงินเดือน ค่าจ้าง โบนัส ฯลฯ) ให้แก่ผู้มีเงินได้ที่ไม่ถึงเกณฑ์ต้องหักภาษี ณ ที่จ่ายด้วย โดยยื่นพร้อมกับแบบ ภ.ง.ด.1ก หรือแสดงไว้ในแบบ ภ.ง.ด.1ก ก็ได้
ดังนั้นถ้าเป็นบริษัทหรือห้างหุ้นส่วนจำกัด ให้ถือว่า พนักงานทุกคนที่ได้รับเงินเดือนในปีนั้นต้องอยู่ในรายงาน แม้ภาษีที่หักไว้จะเป็นศูนย์ก็ตาม
ยื่น ภ.ง.ด.1ก เมื่อไหร่ (ปีภาษี 2569)
มาตรา 58 แห่งประมวลรัษฎากรกำหนดให้ยื่นภายในเดือนมกราคม แต่ประกาศกระทรวงการคลัง เรื่อง ขยายกำหนดเวลาการยื่นรายการตามมาตรา 58 (มีผลตั้งแต่ 1 ม.ค. 2527) ขยายให้รายการเงินได้ตามมาตรา 40(1)(2) ยื่นได้ภายในเดือนกุมภาพันธ์ของทุกปี ซึ่งตรงกับข้อความบนแบบ ภ.ง.ด.1ก ว่า "โปรดยื่นแบบ ภ.ง.ด.1ก ภายในเดือนกุมภาพันธ์"
| ปีภาษี (ปีที่จ่ายเงินเดือน) | ยื่น ภ.ง.ด.1ก ภายใน |
|---|---|
| 2568 (ยื่นแล้วเมื่อต้นปี 2569) | เดือนกุมภาพันธ์ 2569 (28 ก.พ. 2569 เป็นวันเสาร์ ปฏิทินภาษีของกรมสรรพากรเลื่อนเป็น 2 มี.ค. 2569 และยื่นทางอินเทอร์เน็ตได้ถึง 9 มี.ค. 2569) |
| 2569 | ภายในเดือนกุมภาพันธ์ 2570 |
สำหรับปีภาษี 2569 มีจุดที่ต้องรู้ 2 ข้อ
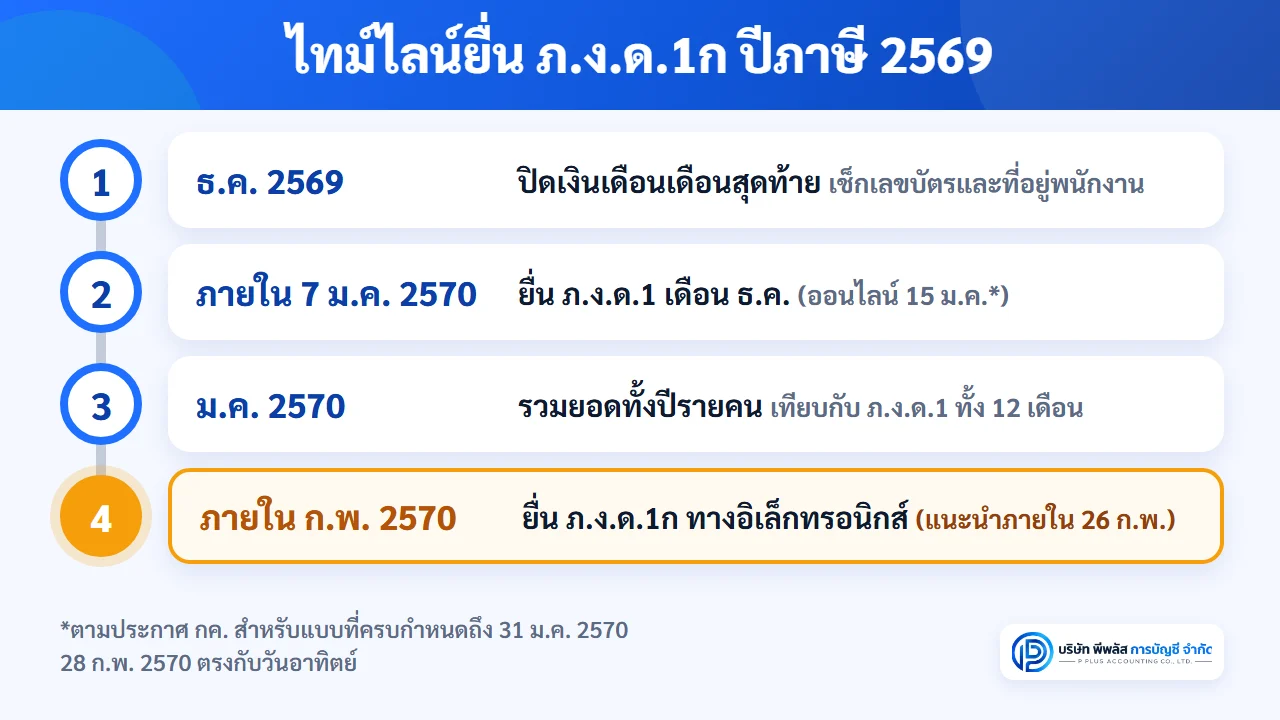
- วันที่ 28 ก.พ. 2570 ตรงกับวันอาทิตย์ เมื่อปีที่แล้ววันสุดท้ายตรงวันหยุด กรมสรรพากรเลื่อนไปวันทำการถัดไป แต่ปีนี้ยังไม่มีปฏิทินภาษีเดือนกุมภาพันธ์ 2570 ออกมา จึงควรตั้งเป้ายื่นให้เสร็จภายในวันศุกร์ที่ 26 ก.พ. 2570 ไม่ต้องรอลุ้นวันเลื่อน ตามแนวปฏิบัติเดิม ถ้าวันสุดท้ายตรงวันหยุดจะเลื่อนเป็นวันทำการถัดไป ซึ่งปีนี้น่าจะเป็นวันจันทร์ที่ 1 มี.ค. 2570 แต่ต้องรอปฏิทินภาษีของกรมสรรพากรยืนยัน
- ยังไม่ควรนับวันขยายเวลาสำหรับการยื่นออนไลน์ มาตรการขยายเวลา 8 วันเมื่อยื่นทางอินเทอร์เน็ตตามประกาศกระทรวงการคลังที่ใช้อยู่ ครอบคลุมเฉพาะแบบที่ครบกำหนดยื่นตามกฎหมายไม่เกิน 31 ม.ค. 2570 ภ.ง.ด.1ก ของปีภาษี 2569 ครบกำหนดในเดือนกุมภาพันธ์ 2570 จึงอยู่นอกช่วงนี้ ณ วันที่เขียนบทความ (19 ต.ค. 2569) ยังไม่พบประกาศขยายมาตรการต่อ ถ้ามีประกาศใหม่เราจะอัปเดตบทความนี้
ยื่น ภ.ง.ด.1ก ช่องทางไหน
กรมสรรพากรกำหนดให้นายจ้างยื่นแบบ ภ.ง.ด.1, ภ.ง.ด.1ก และ ภ.ง.ด.1ก พิเศษ ผ่านช่องทางอิเล็กทรอนิกส์เท่านั้น ตั้งแต่ปี 2567 เป็นต้นไป และประกาศอธิบดีกรมสรรพากร ฉบับที่ 451 ก็กำหนดให้แบบเหล่านี้ยื่นเป็นข้อมูลอิเล็กทรอนิกส์ผ่านระบบของกรมสรรพากร หรือยื่นแบบที่พิมพ์จากระบบพร้อมข้อมูลในสื่อบันทึกตามรูปแบบที่กรมฯ กำหนด
ถ้ากิจการมีเหตุจำเป็นที่ยื่นด้วยวิธีดังกล่าวไม่ได้ ประกาศฉบับเดียวกันให้ทำหนังสือแจ้งอธิบดีถึงเหตุจำเป็น ยื่นพร้อมแบบที่สำนักงานสรรพากรพื้นที่สาขาในท้องที่ที่สถานประกอบการตั้งอยู่
ต้องเตรียมข้อมูลอะไรบ้าง
ภ.ง.ด.1ก ต้องแสดงรายละเอียดเป็นรายผู้มีเงินได้ เตรียมข้อมูลต่อไปนี้ให้ครบก่อนเริ่มกรอก
ข้อมูลของกิจการ (ผู้มีหน้าที่หักภาษี)
- เลขประจำตัวผู้เสียภาษีอากร 13 หลัก และเลขสาขา
- ชื่อและที่อยู่ของกิจการ
ข้อมูลของพนักงานแต่ละคน
- เลขประจำตัวผู้เสียภาษีอากร (เลขบัตรประชาชน 13 หลัก)
- ชื่อ นามสกุล และที่อยู่
- เงินได้ที่จ่ายทั้งปี (รวมเงินเดือน ค่าจ้าง โบนัส ค่าล่วงเวลา และเงินได้อื่นตามมาตรา 40(1)(2))
- ภาษีที่หักและนำส่งทั้งปี
- รวมพนักงานที่ลาออกระหว่างปีและพนักงานที่เงินเดือนไม่ถึงเกณฑ์ถูกหักภาษีด้วย
ข้อมูลสรุปตามหมวดในแบบ แบบ ภ.ง.ด.1ก แยกสรุปจำนวนราย เงินได้ และภาษีที่นำส่ง เป็น 5 กลุ่ม ได้แก่ เงินได้ตามมาตรา 40(1) กรณีทั่วไป, 40(1) กรณีได้รับอนุมัติให้หักร้อยละ 3, เงินได้ที่นายจ้างจ่ายครั้งเดียวเพราะเหตุออกจากงาน, 40(2) ที่จ่ายให้ผู้อยู่ในประเทศไทย และ 40(2) ที่จ่ายให้ผู้ไม่ได้อยู่ในประเทศไทย
เคล็ดลับ: ยอดภาษีรวมใน ภ.ง.ด.1ก ควรเท่ากับผลรวมภาษีที่นำส่งใน ภ.ง.ด.1 ทั้ง 12 เดือน ถ้าไม่ตรงกัน ให้หาสาเหตุก่อนยื่น เช่น มีเดือนที่ลืมใส่พนักงานบางคน หรือพิมพ์ตัวเลขผิด
เรื่อง 50 ทวิ ที่ต้องทำคู่กัน
ช่วงเดียวกันนี้ นายจ้างจะออกหนังสือรับรองการหักภาษี ณ ที่จ่าย (50 ทวิ) สรุปทั้งปีให้พนักงานใช้ยื่นภาษีเงินได้บุคคลธรรมดาของตัวเอง ตัวเลขเงินได้และภาษีในใบ 50 ทวิ ของแต่ละคนควรตรงกับที่แสดงไว้ใน ภ.ง.ด.1ก ถ้าไม่ตรง พนักงานอาจถูกเรียกตรวจหรือขอคืนภาษีช้า (รายละเอียดเรื่อง 50 ทวิ จะอยู่ในบทความแยก)
ยื่นผิด ข้อมูลตกหล่น แก้อย่างไร
ถ้ายื่นไปแล้วพบว่ามีพนักงานตกหล่น หรือตัวเลขผิด ให้ยื่นแบบ ภ.ง.ด.1ก เพิ่มเติม โดยทำเครื่องหมายช่อง "ยื่นเพิ่มเติมครั้งที่ …" ในแบบ คำชี้แจงในแบบกำหนดว่า กรณียื่นเพิ่มเติม ให้กรอกเฉพาะรายการและจำนวนเงินที่แสดงไว้ขาดหรือแสดงไว้เกินเท่านั้น ไม่ต้องกรอกพนักงานทั้งบริษัทใหม่
กรมสรรพากรเคยตอบข้อหารือไว้ว่า หน่วยงานที่ยื่นแบบภายในกำหนดแล้ว แต่ตกหล่นรายการบางเดือน ให้ยื่นรายการเพิ่มเติมในส่วนที่ยังไม่ได้ยื่น และถือว่าได้ยื่นแบบภายในกำหนดเวลาแล้ว (ข้อหารือเลขที่ กค 0811/ก.198 ลงวันที่ 12 เม.ย. 2545 กรณี ภ.ง.ด.1ก พิเศษ)
ถ้าการตรวจยอดทำให้พบว่าภาษีที่หักไว้ในเดือนใดนำส่งขาด เรื่องนั้นต้องแก้ที่แบบ ภ.ง.ด.1 ของเดือนนั้น ซึ่งมีเงินเพิ่มตามมาตรา 27 ไม่ใช่แก้ที่ ภ.ง.ด.1ก อย่างเดียว ควรให้ผู้ทำบัญชีช่วยดูเป็นรายกรณี
ยื่น ภ.ง.ด.1ก ไม่ทัน หรือไม่ยื่น มีโทษอะไร
คำชี้แจงในแบบ ภ.ง.ด.1ก ของกรมสรรพากรระบุความรับผิดไว้ 2 ระดับ
- ไม่ยื่นแบบภายในกำหนดเวลา (เว้นแต่แสดงได้ว่ามีเหตุสุดวิสัย) ต้องรับผิดทางอาญา ปรับไม่เกิน 2,000 บาท ตามมาตรา 35 แห่งประมวลรัษฎากร
- จงใจไม่ยื่นรายการเพื่อหลีกเลี่ยงภาษี ต้องระวางโทษจำคุกไม่เกิน 1 ปี หรือปรับไม่เกิน 200,000 บาท หรือทั้งจำทั้งปรับ ตามมาตรา 37 ทวิ
ถ้าเลยกำหนดไปแล้ว ทางที่ดีคือรีบยื่นให้เร็วที่สุด แล้วติดต่อสำนักงานสรรพากรพื้นที่เรื่องค่าปรับ อย่าปล่อยไว้จนกรมสรรพากรตรวจพบเอง
เช็กลิสต์และไทม์ไลน์เตรียมยื่น ภ.ง.ด.1ก ปีภาษี 2569
ตั้งแต่ตอนนี้ถึงธันวาคม 2569
- ☐ ตรวจว่ามีเลขบัตรประชาชน 13 หลัก ชื่อ และที่อยู่ปัจจุบันของพนักงานครบทุกคน (รวมคนที่ลาออกแล้ว)
- ☐ ให้พนักงานแจ้งค่าลดหย่อนที่ใช้คำนวณภาษีหัก ณ ที่จ่ายให้เรียบร้อย
- ☐ เก็บเอกสารการจ่ายโบนัส ค่าล่วงเวลา และเงินได้อื่นที่จ่ายนอกรอบเงินเดือน
มกราคม 2570
- ☐ ปิดเงินเดือนเดือนธันวาคม 2569 และยื่น ภ.ง.ด.1 เดือนธันวาคม ภายใน 7 ม.ค. 2570 (ยื่นออนไลน์ได้ถึง 15 ม.ค. 2570 ตามมาตรการปัจจุบัน)
- ☐ รวมยอดเงินได้และภาษีของพนักงานแต่ละคนทั้ง 12 เดือน
- ☐ เทียบยอดภาษีรวมกับ ภ.ง.ด.1 ที่ยื่นไปทั้งปี ถ้าไม่ตรงให้หาสาเหตุ
- ☐ เตรียมออกใบ 50 ทวิ สรุปทั้งปีให้พนักงานจากข้อมูลชุดเดียวกัน
กุมภาพันธ์ 2570
- ☐ ยื่น ภ.ง.ด.1ก ทางอิเล็กทรอนิกส์ ตั้งเป้าเสร็จภายในวันศุกร์ที่ 26 ก.พ. 2570
- ☐ เก็บหลักฐานการยื่นแบบไว้กับเอกสารเงินเดือนของปี
- ☐ ถ้าพบข้อผิดพลาดภายหลัง ให้ยื่นเพิ่มเติมเฉพาะรายการที่ผิด
คำถามที่พบบ่อย (FAQ)
Q: ภ.ง.ด.1ก กับ ภงด1ก คือแบบเดียวกันไหม?
A: ใช่ คนนิยมพิมพ์ค้นหาแบบไม่มีจุดว่า "ภงด1ก" หรือ "ภงด 1 ก" ทั้งหมดหมายถึงแบบยื่นรายการภาษีเงินได้หัก ณ ที่จ่ายตามมาตรา 58 (2) ซึ่งเป็นแบบสรุปเงินเดือนทั้งปี
Q: ยื่น ภ.ง.ด.1 ครบทุกเดือนแล้ว ยังต้องยื่น ภ.ง.ด.1ก อีกไหม?
A: ต้องยื่น เพราะเป็นหน้าที่คนละมาตรา ภ.ง.ด.1 เป็นการนำส่งภาษีรายเดือนตามมาตรา 59 ส่วน ภ.ง.ด.1ก เป็นรายงานสรุปทั้งปีตามมาตรา 58 (2)
Q: พนักงานทุกคนเงินเดือนไม่ถึงเกณฑ์ ไม่ได้หักภาษีเลย ต้องยื่น ภ.ง.ด.1ก ไหม?
A: ถ้าเป็นบริษัทหรือห้างหุ้นส่วนนิติบุคคล คำชี้แจงในแบบ ภ.ง.ด.1ก กำหนดให้แสดงรายการเงินได้ที่จ่ายให้ผู้ที่ไม่ถึงเกณฑ์ต้องหักภาษีด้วย จึงควรยื่นและใส่พนักงานทุกคน แม้ภาษีที่หักเป็นศูนย์
Q: ภ.ง.ด.1ก ปีภาษี 2569 ยื่นออนไลน์ได้ถึงวันไหน?
A: กำหนดตามกฎหมายคือภายในเดือนกุมภาพันธ์ 2570 ส่วนมาตรการขยายเวลา 8 วันสำหรับการยื่นออนไลน์ที่ใช้อยู่ ครอบคลุมแบบที่ครบกำหนดไม่เกิน 31 ม.ค. 2570 ณ วันที่ 19 ต.ค. 2569 จึงยังไม่มีวันขยายสำหรับ ภ.ง.ด.1ก ปีนี้ แนะนำให้ยื่นภายใน 26 ก.พ. 2570
Q: บริษัทเอกชนต้องยื่น ภ.ง.ด.1ก พิเศษ ไหม?
A: ไม่ต้อง ภ.ง.ด.1ก พิเศษ ใช้เฉพาะกรณีตั้งฎีกาเบิกเงินของข้าราชการและลูกจ้างของส่วนราชการ บริษัทและห้างหุ้นส่วนใช้ ภ.ง.ด.1ก
Q: ยื่น ภ.ง.ด.1ก ไม่ทัน เสียค่าปรับเท่าไร?
A: ตามคำชี้แจงในแบบ ไม่ยื่นภายในกำหนด (เว้นแต่มีเหตุสุดวิสัย) มีโทษปรับทางอาญาไม่เกิน 2,000 บาท ตามมาตรา 35 ถ้าจงใจไม่ยื่นเพื่อหลีกเลี่ยงภาษีมีโทษหนักกว่านั้นตามมาตรา 37 ทวิ
สรุป
ภ.ง.ด.1ก คือรายงานสรุปเงินเดือนและภาษีหัก ณ ที่จ่ายของพนักงานทุกคนตลอดทั้งปี นายจ้างที่จ่ายเงินได้ตามมาตรา 40(1)(2) ต้องยื่นปีละครั้งภายในเดือนกุมภาพันธ์ของปีถัดไป ปีภาษี 2569 จึงต้องยื่นภายในเดือนกุมภาพันธ์ 2570 ทางอิเล็กทรอนิกส์ บริษัทและห้างหุ้นส่วนต้องใส่พนักงานที่เงินเดือนไม่ถึงเกณฑ์ด้วย และยอดภาษีรวมควรตรงกับ ภ.ง.ด.1 ทั้ง 12 เดือนและใบ 50 ทวิ ที่ออกให้พนักงาน เมื่อ 28 ก.พ. 2570 ตรงกับวันอาทิตย์และยังไม่มีมาตรการขยายเวลายื่นออนไลน์ครอบคลุม ควรวางแผนให้เสร็จภายในวันที่ 26 ก.พ. 2570
ภ.ง.ด.1ก จะยื่นง่ายถ้าข้อมูลเงินเดือนถูกต้องทุกเดือนตั้งแต่ต้นปี บริษัท พีพลัส การบัญชี จำกัด มีบริการทำบัญชีรายเดือน เริ่มต้น 3,000 บาท/เดือน รวมยื่นภาษีประจำเดือน ภ.ง.ด.1/3/53 ภ.พ.30 และยื่นประกันสังคม สำนักงานยื่นแบบออนไลน์ทั้งหมด คุณเพียงส่งเอกสารภายในวันที่ 5 ของเดือนถัดไป ทาง LINE ไปรษณีย์ หรือให้สำนักงานเข้าไปรับ และเข้าพบเพื่อขอคำปรึกษาได้ทุกครั้งที่ต้องการ สอบถามบริการได้ทาง LINE @pplus.ac
แหล่งอ้างอิง:
• ประมวลรัษฎากร มาตรา 17, 35 และ 37 ทวิ (บทกำหนดโทษ) — www.rd.go.th/5942.html
• ประมวลรัษฎากร มาตรา 40, 50, 58 และ 59 — www.rd.go.th/5937.html
• ประกาศกระทรวงการคลัง เรื่อง ขยายกำหนดเวลาการยื่นรายการตามมาตรา 58 แห่งประมวลรัษฎากร (ลงวันที่ 2 พ.ย. 2526 ใช้บังคับ 1 ม.ค. 2527) — www.rd.go.th/2619.html
• ประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีเงินได้ (ฉบับที่ 451) เรื่อง กำหนดแบบแสดงรายการเกี่ยวกับภาษีเงินได้หัก ณ ที่จ่าย ลงวันที่ 3 ธ.ค. 2567 ราชกิจจานุเบกษา เล่ม 142 ตอนพิเศษ 5 ง (8 ม.ค. 2568)
• แบบ ภ.ง.ด.1ก และคำชี้แจง (กรมสรรพากร) — www.rd.go.th/fileadmin/tax_pdf/withhold/210360_WHT1_kor.pdf
• กรมสรรพากร: นายจ้างยื่นแบบ ภ.ง.ด.1 ภ.ง.ด.1ก และ ภ.ง.ด.1ก พิเศษ ผ่านช่องทางอิเล็กทรอนิกส์เท่านั้น เริ่มปี 2567 — www.rd.go.th/62977.html
• ประกาศกระทรวงการคลัง เรื่อง การขยายกำหนดเวลาการยื่นแบบแสดงรายการและชำระภาษีผ่านระบบเครือข่ายอินเทอร์เน็ต (ฉบับที่ 7) ลงวันที่ 12 ม.ค. 2567 แก้ไขเพิ่มเติมโดยฉบับที่ 8 และฉบับที่ 9 — www.rd.go.th
• หนังสือตอบข้อหารือ กค 0811/ก.198 ลงวันที่ 12 เม.ย. 2545 (ยื่นแบบ ภ.ง.ด.1ก พิเศษ เพิ่มเติม) — www.rd.go.th/25114.html
• ปฏิทินภาษีอากร กรมสรรพากร — www.rd.go.th/62348.html
• ศูนย์สารนิเทศสรรพากร โทร. 1161