ใกล้ปิดงบสิ้นปีแล้ว เจ้าของกิจการหลายคนเพิ่งรู้ว่าค่าใช้จ่ายที่จ่ายไปจริงทั้งปี บางรายการเอามาหักภาษีไม่ได้ เช่น ค่าเลี้ยงลูกค้าที่เกินเพดาน ค่าใช้จ่ายส่วนตัวที่ปนมาในบัญชีบริษัท หรือเงินสดที่จ่ายไปแต่ไม่รู้ว่าใครรับ รายการแบบนี้เรียกว่า "รายจ่ายต้องห้าม" บทความนี้สรุป 10 รายการที่ SME เจอบ่อยที่สุดตามมาตรา 65 ตรี แห่งประมวลรัษฎากร พร้อมตัวอย่างง่าย ๆ เพื่อให้ตรวจรายจ่ายได้ก่อนปิดงบ
สรุปเร็ว:
- รายจ่ายต้องห้าม คือรายจ่ายที่กฎหมายไม่ให้นำมาหักในการคำนวณกำไรสุทธิเพื่อเสียภาษีเงินได้นิติบุคคล (มาตรา 65 ตรี) ใช้กับบริษัทและห้างหุ้นส่วนนิติบุคคล
- กิจการยังบันทึกบัญชีได้ตามจริง แต่ตอนคำนวณภาษีใน ภ.ง.ด.50 ต้องบวกกลับ ทำให้กำไรทางภาษีสูงขึ้นและเสียภาษีมากขึ้น
- ที่เจอบ่อย: ค่าใช้จ่ายส่วนตัว, รายจ่ายที่พิสูจน์ไม่ได้ว่าใครรับเงิน, รายจ่ายที่ไม่ได้จ่ายจริงหรือเป็นของรอบบัญชีอื่น, เงินสำรอง, ค่ารับรองเกิน 0.3% (สูงสุด 10 ล้านบาท), รายจ่ายลงทุน, รถยนต์นั่งส่วนที่เกิน 1,000,000 บาท และค่าเช่าส่วนที่เกิน 36,000 บาท/เดือน, ภาษีเงินได้นิติบุคคล เบี้ยปรับ เงินเพิ่ม ค่าปรับอาญา, VAT ที่เคลมได้ และเงินบริจาคเกินเพดาน
- รายจ่ายต้องห้าม (ภาษีเงินได้) ไม่ใช่เรื่องเดียวกับภาษีซื้อต้องห้าม (VAT) รายจ่ายหนึ่งอาจติดทั้งสองเรื่อง หรือติดแค่เรื่องเดียว
รายจ่ายต้องห้ามคืออะไร
บริษัทและห้างหุ้นส่วนนิติบุคคลเสียภาษีจากกำไรสุทธิ ซึ่งก็คือรายได้หักรายจ่าย แต่ไม่ใช่ทุกรายจ่ายที่หักได้ มาตรา 65 ตรี แห่งประมวลรัษฎากร ระบุรายการที่ "ไม่ให้ถือเป็นรายจ่ายในการคำนวณกำไรสุทธิ" ไว้ตั้งแต่ (1) ถึง (20) และมีกฎกระทรวงกับพระราชกฤษฎีกาที่กำหนดรายละเอียดเพิ่มเติม
สิ่งที่ต้องเข้าใจก่อนคือ รายจ่ายต้องห้ามไม่ได้แปลว่าห้ามจ่ายหรือห้ามลงบัญชี กิจการยังจ่ายได้และบันทึกในงบการเงินได้ตามจริง เพียงแต่ตอนคำนวณภาษี ต้องนำรายการนี้บวกกลับเข้าไปในกำไร
ตัวอย่างง่าย ๆ: บริษัทมีกำไรทางบัญชี 500,000 บาท ในนั้นมีค่ารับรองส่วนที่เกินเพดาน 20,000 บาท และค่าเที่ยวส่วนตัวของกรรมการ 30,000 บาท กำไรที่ใช้คำนวณภาษีจะเป็น 500,000 + 20,000 + 30,000 = 550,000 บาท แปลว่าเสียภาษีจากเงิน 50,000 บาทที่จ่ายออกไปแล้วด้วย
บทความนี้เลือกมาเฉพาะ 10 รายการที่ธุรกิจขนาดเล็กและขนาดกลางพบบ่อย ไม่ได้ครอบคลุมทุกอนุมาตรา
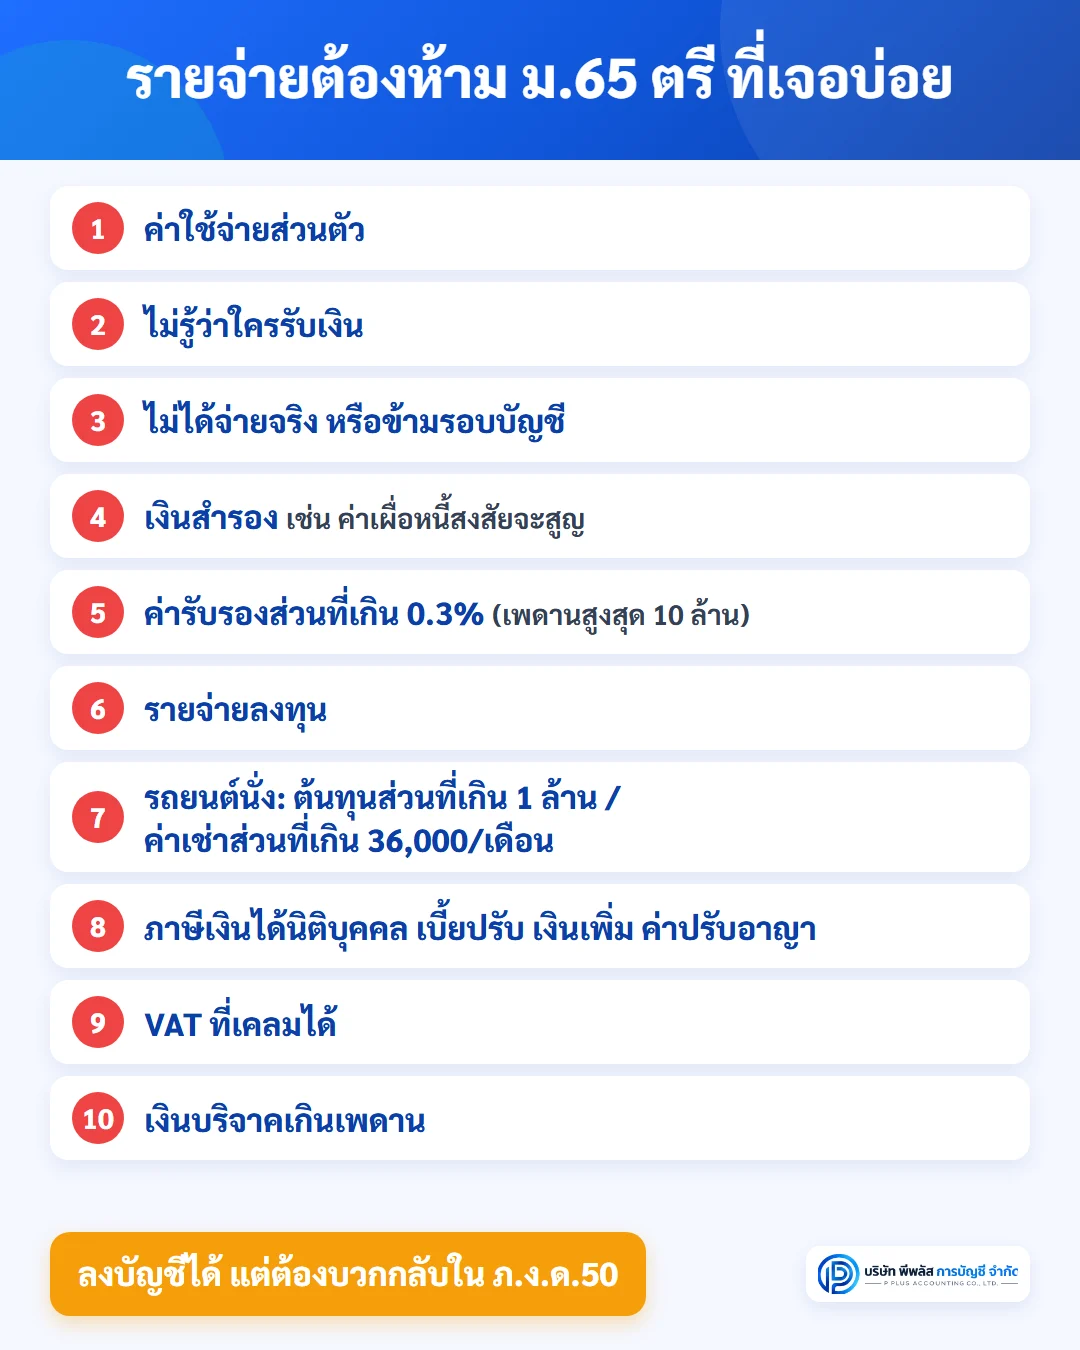
รายจ่ายต้องห้ามที่ SME เจอบ่อย 10 รายการ
1. ค่าใช้จ่ายส่วนตัว และรายจ่ายที่ไม่ใช่เพื่อกิจการ
ฐานกฎหมาย: มาตรา 65 ตรี (3) รายจ่ายอันมีลักษณะเป็นการส่วนตัว การให้โดยเสน่หา และ (13) รายจ่ายซึ่งมิใช่รายจ่ายเพื่อหากำไรหรือเพื่อกิจการโดยเฉพาะ
เป็นข้อที่พบบ่อยที่สุดในกิจการครอบครัว เพราะเงินของบริษัทกับเงินของเจ้าของปนกัน
ตัวอย่าง: บริษัทจ่ายค่าไฟบ้านพักของกรรมการ ค่าตั๋วเครื่องบินพาครอบครัวเที่ยว หรือค่าเทอมลูกของเจ้าของ แล้วนำใบเสร็จมาลงบัญชีบริษัท รายการเหล่านี้ไม่เกี่ยวกับการหารายได้ของบริษัท จึงหักเป็นรายจ่ายไม่ได้
วิธีป้องกัน: แยกบัญชีธนาคารของบริษัทออกจากบัญชีส่วนตัว และอย่าเอาใบเสร็จส่วนตัวมารวมกับเอกสารบริษัท
2. รายจ่ายที่พิสูจน์ไม่ได้ว่าใครเป็นผู้รับเงิน
ฐานกฎหมาย: มาตรา 65 ตรี (18) รายจ่ายซึ่งผู้จ่ายพิสูจน์ไม่ได้ว่าใครเป็นผู้รับ
ตัวอย่าง: ร้านจ่ายเงินสดค่าขนของ 8,000 บาท ให้คนงานรายวัน แต่ไม่มีเอกสารใดระบุชื่อผู้รับเงินเลย หรือมีแค่บันทึกในสมุดว่า "จ่ายค่าแรง" โดยไม่มีชื่อ ไม่มีลายเซ็น ถ้าสรรพากรตรวจและกิจการพิสูจน์ไม่ได้ว่าจ่ายให้ใคร รายจ่ายนั้นจะถูกตัดออก
วิธีป้องกัน: เก็บหลักฐานที่บอกได้ว่าใครรับเงิน เช่น ใบเสร็จที่มีชื่อผู้ขาย หลักฐานการโอนเข้าบัญชีผู้รับ หรือเอกสารที่ผู้รับเซ็นรับเงินพร้อมสำเนาบัตรประชาชน โดยเฉพาะรายจ่ายที่จ่ายเป็นเงินสด
3. รายจ่ายที่ไม่ได้จ่ายจริง หรือเป็นของรอบบัญชีอื่น
ฐานกฎหมาย: มาตรา 65 ตรี (9) รายจ่ายซึ่งกำหนดขึ้นเองโดยไม่มีการจ่ายจริง หรือรายจ่ายซึ่งควรจะได้จ่ายในรอบระยะเวลาบัญชีอื่น
ข้อนี้มี 2 ส่วน
- รายจ่ายที่ไม่มีการจ่ายจริง เช่น ลงค่าที่ปรึกษาไว้ 100,000 บาท เพื่อลดกำไร แต่ไม่มีการจ้างหรือจ่ายเงินจริง
- รายจ่ายข้ามรอบบัญชี รายจ่ายต้องลงในรอบบัญชีที่รายจ่ายนั้นเกิดขึ้น เช่น บริษัทที่รอบบัญชีตรงกับปีปฏิทิน ค่าเช่าสำนักงานเดือนธันวาคม 2569 ที่จ่ายในเดือนมกราคม 2570 เป็นรายจ่ายของรอบบัญชี 2569 ถ้าปล่อยไปลงในปี 2570 จะกลายเป็นรายจ่ายของรอบบัญชีอื่น ในทางกลับกัน ค่าบริการที่จ่ายล่วงหน้าสำหรับปี 2570 ก็ไม่ควรลงเป็นรายจ่ายทั้งหมดในปี 2569
ข้อยกเว้นในกฎหมาย: ถ้าไม่สามารถลงรายจ่ายในรอบบัญชีที่ถูกต้องได้ ก็อาจลงในรอบบัญชีถัดไปได้ (ส่วนท้ายของมาตรา 65 ตรี (9)) เช่น รายจ่ายที่กิจการไม่รู้หรือคำนวณจำนวนไม่ได้ตอนปิดงบ และเพิ่งได้รับใบแจ้งหนี้หลังปิดงบไปแล้ว แต่ถ้ารู้อยู่แล้วว่ามีรายจ่ายและรู้จำนวน ควรตั้งค้างจ่ายไว้ในปีที่เกิด ส่วนนี้ควรให้ผู้ทำบัญชีพิจารณาเป็นรายกรณี
4. เงินสำรองต่าง ๆ
ฐานกฎหมาย: มาตรา 65 ตรี (1) เงินสำรองต่าง ๆ (ยกเว้นเงินสำรองบางประเภทของธุรกิจประกันภัยและสถาบันการเงินตามที่กฎหมายกำหนด)
ในทางบัญชี กิจการอาจตั้งเงินสำรองหรือค่าเผื่อไว้ล่วงหน้า เช่น ค่าเผื่อหนี้สงสัยจะสูญ แต่ทางภาษี เงินสำรองเหล่านี้ยังหักเป็นรายจ่ายไม่ได้
ตัวอย่าง: บริษัทขายสินค้าเงินเชื่อ มีลูกค้าค้างจ่าย 50,000 บาทมาเกินปี จึงตั้งค่าเผื่อหนี้สงสัยจะสูญไว้ 50,000 บาท ยอดนี้ลงในงบการเงินได้ แต่ทางภาษีต้องบวกกลับ ถ้าต่อมาจะตัดเป็นหนี้สูญจริง ต้องทำตามหลักเกณฑ์ วิธีการ และเงื่อนไขที่กฎกระทรวงกำหนด (มาตรา 65 ทวิ (9)) ซึ่งเป็นคนละเรื่องกับการตั้งค่าเผื่อ
5. ค่ารับรองส่วนที่เกินเกณฑ์
ฐานกฎหมาย: มาตรา 65 ตรี (4) ค่ารับรองหรือค่าบริการส่วนที่ไม่เป็นไปตามหลักเกณฑ์ที่กำหนดโดยกฎกระทรวง ซึ่งก็คือ กฎกระทรวง ฉบับที่ 143 (พ.ศ. 2522) แก้ไขเพิ่มเติมโดยกฎกระทรวง ฉบับที่ 222 (พ.ศ. 2542)
ค่ารับรอง เช่น ค่าเลี้ยงอาหารลูกค้า ค่าที่พัก ค่าดูมหรสพ หรือของขวัญให้ลูกค้า หักได้เมื่อเข้าเงื่อนไขทุกข้อ
- เป็นค่ารับรองอันจำเป็นตามธรรมเนียมประเพณีทางธุรกิจทั่วไป และผู้ได้รับการรับรองต้องไม่ใช่ลูกจ้างของกิจการ (เว้นแต่ลูกจ้างที่มีหน้าที่เข้าร่วมรับรองด้วย)
- ถ้าเป็นสิ่งของที่ให้ผู้รับการรับรอง ต้องไม่เกินคนละ 2,000 บาทในแต่ละคราว
- ต้องมีกรรมการ หุ้นส่วน ผู้จัดการ หรือผู้ได้รับมอบหมายอนุมัติหรือสั่งจ่าย และต้องมีใบรับของผู้รับเงิน (เช่น ใบเสร็จของร้านอาหาร) เว้นแต่ผู้รับเงินไม่มีหน้าที่ต้องออกใบรับ
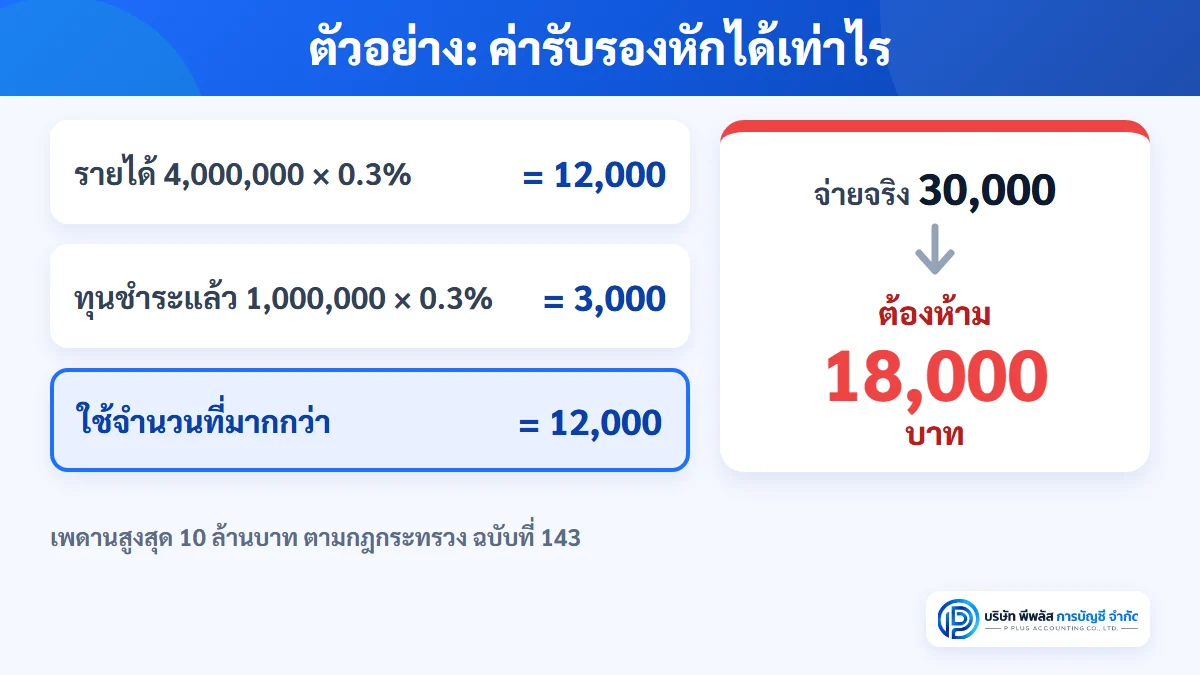
- รวมทั้งปีหักได้ไม่เกิน 0.3% ของยอดรายได้หรือยอดขาย หรือ 0.3% ของทุนที่ชำระแล้ว ณ วันสุดท้ายของรอบบัญชี แล้วแต่จำนวนใดมากกว่า และสูงสุดไม่เกิน 10 ล้านบาท
ตัวอย่าง: บริษัทมีรายได้ทั้งปี 4,000,000 บาท ทุนชำระแล้ว 1,000,000 บาท จ่ายค่าเลี้ยงรับรองลูกค้าทั้งปี 30,000 บาท
| รายการ | คำนวณ | บาท |
|---|---|---|
| 0.3% ของรายได้ | 4,000,000 × 0.3% | 12,000 |
| 0.3% ของทุนชำระแล้ว | 1,000,000 × 0.3% | 3,000 |
| เพดานที่ใช้ (จำนวนที่มากกว่า) | 12,000 | |
| ค่ารับรองที่จ่ายจริง | 30,000 | |
| ส่วนที่เป็นรายจ่ายต้องห้าม | 30,000 − 12,000 | 18,000 |
ค่าเลี้ยงพนักงานในงานปีใหม่ไม่ใช่ค่ารับรอง เพราะผู้รับไม่ใช่บุคคลภายนอก ส่วนนี้มีหลักเกณฑ์คนละแบบ ไม่ควรรวมไว้ในบัญชีค่ารับรอง
6. รายจ่ายลงทุน และค่าต่อเติมที่ทำให้ทรัพย์สินดีขึ้น
ฐานกฎหมาย: มาตรา 65 ตรี (5) รายจ่ายอันมีลักษณะเป็นการลงทุน หรือรายจ่ายในการต่อเติม เปลี่ยนแปลง ขยายออก หรือทำให้ดีขึ้นซึ่งทรัพย์สิน แต่ไม่ใช่เป็นการซ่อมแซมให้คงสภาพเดิม
ของที่ใช้งานได้หลายปีจะลงเป็นค่าใช้จ่ายทั้งก้อนในปีที่ซื้อไม่ได้ ต้องบันทึกเป็นทรัพย์สิน แล้วทยอยหักผ่านค่าเสื่อมราคาตามอายุการใช้งาน
ตัวอย่าง:
- ซื้อเครื่องปรับอากาศ 45,000 บาท ติดสำนักงาน → เป็นทรัพย์สิน ทยอยหักค่าเสื่อมราคาหลายปี ลงค่าใช้จ่ายทั้ง 45,000 บาทในปีที่ซื้อไม่ได้
- ต่อเติมหลังคาโกดังเพิ่มพื้นที่เก็บของ → เป็นการขยายทรัพย์สิน ต้องบันทึกเป็นต้นทุนอาคาร
- ซ่อมหลังคาที่รั่วให้กลับมาใช้ได้เหมือนเดิม → เป็นการซ่อมแซมให้คงสภาพเดิม ลงเป็นค่าใช้จ่ายได้
7. รถยนต์นั่ง: ค่าเสื่อมส่วนที่เกิน 1 ล้านบาท และค่าเช่าส่วนที่เกิน 36,000 บาท
ฐานกฎหมาย: มาตรา 65 ตรี (20) ประกอบ พระราชกฤษฎีกา (ฉบับที่ 315) พ.ศ. 2540 มาตรา 4
ใช้กับรถยนต์นั่งและรถยนต์โดยสารที่มีที่นั่งไม่เกิน 10 คนตามกฎหมายภาษีสรรพสามิต เช่น รถเก๋ง รถ SUV รถตู้ไม่เกิน 10 ที่นั่ง
- ซื้อหรือเช่าซื้อ: มูลค่าต้นทุนส่วนที่เกินคันละ 1,000,000 บาท ไม่ให้ถือเป็นรายจ่าย หมายความว่าหักค่าเสื่อมราคาได้จากฐานไม่เกิน 1 ล้านบาท
- เช่ารายเดือนหรือรายปี (รวมลีสซิ่ง): ค่าเช่าส่วนที่เกินคันละ 36,000 บาทต่อเดือน ไม่ให้ถือเป็นรายจ่าย ถ้าเช่ารายวัน เพดานคือคันละ 1,200 บาทต่อวัน ทั้งนี้รวมภาษีมูลค่าเพิ่มแล้ว
ตัวอย่าง:
- บริษัทซื้อรถเก๋งราคา 1,500,000 บาท (รวม VAT) ใช้ในกิจการ → หักค่าเสื่อมราคาได้จากฐาน 1,000,000 บาทเท่านั้น ส่วนที่เกิน 500,000 บาท นำมาคิดค่าเสื่อมราคาไม่ได้ (เป็นรายจ่ายต้องห้าม)
- บริษัทลีสซิ่งรถเก๋งเดือนละ 45,000 บาท (รวม VAT) → ลงค่าใช้จ่ายได้ 36,000 บาท ส่วน 9,000 บาทต่อเดือน (ปีละ 108,000 บาท) ลงค่าใช้จ่ายไม่ได้
เพดานนี้ไม่ใช้กับรถกระบะ และมีข้อยกเว้นเพดาน 1 ล้านบาท สำหรับกิจการที่ซื้อขายหรือให้เช่าซื้อรถยนต์เป็นสินค้า และกิจการให้เช่ารถยนต์ที่ซื้อรถไว้เพื่อให้เช่า (พ.ร.ฎ. 315 มาตรา 5) ถ้าใช้รถของบริษัทเพื่อเรื่องส่วนตัวด้วย ค่าใช้จ่ายส่วนที่ใช้ส่วนตัวก็ยังเป็นรายจ่ายต้องห้ามตามข้อ 1
8. ภาษีเงินได้นิติบุคคล เบี้ยปรับ เงินเพิ่ม และค่าปรับทางอาญา
ฐานกฎหมาย: มาตรา 65 ตรี (6) เบี้ยปรับและหรือเงินเพิ่มภาษีอากร ค่าปรับทางอาญา ภาษีเงินได้ของบริษัทหรือห้างหุ้นส่วนนิติบุคคล
ตัวอย่าง:
- ภาษีเงินได้นิติบุคคลที่จ่ายตาม ภ.ง.ด.50 และ ภ.ง.ด.51 → นำมาหักเป็นรายจ่ายไม่ได้
- เงินเพิ่มและเบี้ยปรับจากการยื่น ภ.พ.30 ล่าช้า → หักไม่ได้
- ค่าปรับทางอาญาที่สรรพากรเปรียบเทียบปรับ เช่น จากการยื่นแบบไม่ทันกำหนด → หักไม่ได้
เหตุผลคือ ถ้าค่าปรับหักเป็นรายจ่ายได้ กิจการจะได้ประโยชน์ทางภาษีจากการทำผิดเอง
9. ภาษีมูลค่าเพิ่มที่ชำระ และภาษีซื้อที่ขอเครดิตได้
ฐานกฎหมาย: มาตรา 65 ตรี (6 ทวิ)
สำหรับบริษัทที่จด VAT แล้ว ภาษีมูลค่าเพิ่มที่ชำระหรือพึงชำระตาม ภ.พ.30 และภาษีซื้อของกิจการ ไม่ให้ถือเป็นรายจ่าย เพราะภาษีซื้อเป็นเงินที่ใช้หักกับภาษีขายหรือขอคืนได้อยู่แล้ว ถ้าหักเป็นรายจ่ายอีกก็จะได้ประโยชน์ซ้ำ
ตัวอย่าง: บริษัทจด VAT ซื้อวัสดุสำนักงาน 10,700 บาท (ราคา 10,000 + VAT 700) → ลงค่าใช้จ่ายได้ 10,000 บาท ส่วน 700 บาท นำไปเป็นภาษีซื้อใน ภ.พ.30 จะลงเป็นค่าใช้จ่ายด้วยไม่ได้ ภาษีซื้อที่มีสิทธิเครดิตแต่กิจการไม่ได้นำไปใช้ เช่น ลืมนำไปใส่ใน ภ.พ.30 จนพ้นกำหนด ก็ลงเป็นค่าใช้จ่ายแทนไม่ได้เช่นกัน
ข้อยกเว้นตามกฎหมาย: ภาษีซื้อบางประเภทนำมาเป็นรายจ่ายได้ เช่น ภาษีซื้อที่เกิดจากค่ารับรอง (มาตรา 82/5 (4)) และภาษีซื้อตามมาตรา 82/5 (6) ที่ พ.ร.ฎ. (ฉบับที่ 243) พ.ศ. 2534 ให้ถือเป็นรายจ่าย เช่น ภาษีซื้อรถยนต์นั่ง (ส่วนนี้รวมเป็นต้นทุนรถและยังติดเพดาน 1 ล้านบาทตามข้อ 7) รายละเอียดของภาษีซื้อแต่ละประเภทดูในหัวข้อถัดไป
10. เงินบริจาคที่เกินเพดาน หรือบริจาคให้หน่วยงานที่ไม่อยู่ในรายชื่อ
ฐานกฎหมาย: มาตรา 65 ตรี (3) การให้โดยเสน่หาหรือการกุศล ไม่ให้ถือเป็นรายจ่าย เว้นแต่เข้าข้อยกเว้นใน (ก) และ (ข)
- (ข) บริจาคเพื่อการกุศลสาธารณะหรือสาธารณประโยชน์ ตามที่อธิบดีกรมสรรพากรประกาศกำหนด หักได้ไม่เกิน 2% ของกำไรสุทธิ และบริจาคเพื่อการศึกษาหรือการกีฬา ตามที่อธิบดีประกาศกำหนด หักได้อีกไม่เกิน 2% ของกำไรสุทธิ
- (ก) บริจาคให้พรรคการเมือง ตามกฎหมายพรรคการเมือง หักได้ไม่เกิน 50,000 บาท ตามหลักเกณฑ์ที่อธิบดีประกาศ
ตัวอย่าง: สมมติกำไรสุทธิที่ใช้เป็นฐานคำนวณเท่ากับ 1,000,000 บาท บริษัทบริจาคให้มูลนิธิที่อยู่ในรายชื่อหน่วยงานที่อธิบดีประกาศกำหนด 50,000 บาท → หักเป็นรายจ่ายได้ไม่เกิน 20,000 บาท (2%) ส่วนที่เกิน 30,000 บาท เป็นรายจ่ายต้องห้าม ถ้าบริจาคให้กลุ่มหรือหน่วยงานที่ไม่อยู่ในรายชื่อ จะหักเป็นรายจ่ายไม่ได้เลย
วิธีคำนวณ "กำไรสุทธิ" ที่ใช้เป็นฐาน 2% มีรายละเอียดเฉพาะ และการบริจาคบางประเภทมีกฎหมายให้สิทธิหักเพิ่มเป็นการเฉพาะ จึงควรให้ผู้ทำบัญชีตรวจก่อนบริจาคจำนวนมาก
รายจ่ายต้องห้าม ต่างจาก "ภาษีซื้อต้องห้าม" อย่างไร
สองคำนี้ชื่อคล้ายกันแต่เป็นภาษีคนละตัว
| รายจ่ายต้องห้าม | ภาษีซื้อต้องห้าม | |
|---|---|---|
| ภาษีที่เกี่ยวข้อง | ภาษีเงินได้นิติบุคคล (ภ.ง.ด.50) | ภาษีมูลค่าเพิ่ม (ภ.พ.30) |
| ฐานกฎหมาย | มาตรา 65 ตรี | มาตรา 82/5 |
| ใครเกี่ยวข้อง | บริษัทและห้างหุ้นส่วนนิติบุคคลทุกราย | เฉพาะผู้ที่จด VAT |
| ผลคือ | หักเป็นรายจ่ายตอนคำนวณกำไรไม่ได้ | นำ VAT ที่จ่ายไปหักกับภาษีขายไม่ได้ |
รายจ่ายรายการเดียวอาจติดทั้งสองเรื่อง ติดเรื่องเดียว หรือไม่ติดเลยก็ได้ เช่น
- ค่าใช้จ่ายส่วนตัวของกรรมการ เป็นรายจ่ายต้องห้าม และภาษีซื้อของรายการนั้นก็นำไปเครดิต VAT ไม่ได้ด้วย
- ค่ารับรองที่อยู่ภายในเพดาน 0.3% ลงเป็นรายจ่ายได้ แต่ภาษีซื้อจากค่ารับรองเป็นภาษีซื้อต้องห้าม (มาตรา 82/5 (4))
- ซื้อของใช้ในกิจการแต่ใบกำกับภาษีไม่มีหรือไม่ถูกต้อง ตัวค่าสินค้าอาจยังเป็นรายจ่ายได้ถ้ามีหลักฐานการจ่ายเงินอื่น แต่ VAT ส่วนนั้นเป็นภาษีซื้อต้องห้าม (มาตรา 82/5 (1)–(2)) และไม่อยู่ในข้อยกเว้นที่ให้นำ VAT ไปเป็นรายจ่ายแทน
รายการภาษีซื้อต้องห้ามทั้งหมดตามมาตรา 82/5 มีบทความแยกในหมวดภาษีของเว็บไซต์นี้ บทความนี้จึงไม่ลงรายละเอียดซ้ำ
รายจ่ายต้องห้าม กับสิทธิ "หักรายจ่ายเพิ่ม" เป็นคนละด้านกัน
บางมาตรการภาษีให้กิจการหักรายจ่ายได้มากกว่าที่จ่ายจริง เช่น ค่าลงทุนระบบหรือค่าบริการ e-Tax Invoice / e-Receipt ที่จ่ายระหว่าง 1 ม.ค. 2569–31 ธ.ค. 2570 ซึ่งหักเพิ่มได้อีก 100% รวมเป็น 2 เท่า ตามพระราชกฤษฎีกา (ฉบับที่ 808) พ.ศ. 2569 (ใช้กับบริษัทที่อยู่ในรายชื่อผู้ประกอบการ e-Tax Invoice / e-Receipt ที่อธิบดีกรมสรรพากรประกาศ และค่าบริการต้องจ่ายให้ผู้ให้บริการที่ได้รับอนุญาตจากกรมสรรพากร) สิทธิแบบนี้ตรงข้ามกับรายจ่ายต้องห้าม คือรายจ่ายต้องห้ามทำให้หักได้น้อยกว่าที่จ่าย ส่วนสิทธิหักเพิ่มทำให้หักได้มากกว่าที่จ่าย
ข้อควรระวัง: รายจ่ายจะใช้สิทธิหักเพิ่มได้ ต้องเป็นรายจ่ายที่หักได้ตามปกติก่อน ถ้ารายการนั้นติดรายจ่ายต้องห้าม เช่น ไม่มีหลักฐานผู้รับเงิน หรือไม่ใช่รายจ่ายของกิจการ ก็จะเสียทั้งรายจ่ายปกติและสิทธิหักเพิ่ม
เช็กรายจ่ายก่อนปิดงบ ทำอย่างไร
- แยกค่าใช้จ่ายส่วนตัวออก ไล่ดูรายการที่จ่ายจากบัญชีบริษัทว่ามีของส่วนตัวปนหรือไม่
- ตรวจหลักฐานรายจ่ายเงินสด ว่าระบุผู้รับได้ทุกรายการ
- ตรวจรอบบัญชี ค่าใช้จ่ายเดือนธันวาคมที่ยังไม่ได้จ่าย และค่าใช้จ่ายจ่ายล่วงหน้าของปีหน้า
- รวมยอดค่ารับรองทั้งปี แล้วเทียบกับเพดาน 0.3% ของรายได้หรือทุนชำระแล้ว
- แยกรายการซื้อทรัพย์สินออกจากค่าใช้จ่าย และตรวจรถยนต์นั่งที่ราคาเกิน 1 ล้านบาท หรือค่าเช่าเกิน 36,000 บาทต่อเดือน
- แยกบัญชีค่าปรับ เงินเพิ่ม และภาษีเงินได้ ออกจากค่าใช้จ่ายทั่วไป
- ตรวจเงินบริจาค ว่าผู้รับอยู่ในรายชื่อที่อธิบดีประกาศ และไม่เกินเพดาน
คำถามที่พบบ่อย (FAQ)
Q: ค่าใช้จ่ายที่ไม่มีบิล ลงบัญชีได้ไหม?
A: กฎหมายไม่ได้ห้ามเพราะไม่มีบิลอย่างเดียว แต่มาตรา 65 ตรี (18) ห้ามรายจ่ายที่พิสูจน์ไม่ได้ว่าใครเป็นผู้รับ และ (9) ห้ามรายจ่ายที่ไม่ได้จ่ายจริง ถ้าไม่มีใบเสร็จ ต้องมีหลักฐานอื่นที่แสดงได้ว่าจ่ายจริงและจ่ายให้ใคร เช่น หลักฐานการโอนเข้าบัญชีผู้รับ หรือเอกสารที่ผู้รับเซ็นรับเงิน
Q: รายจ่ายต้องห้ามต้องลงบัญชีไหม?
A: ลงบัญชีตามจริงได้และควรลง เพราะเป็นเงินที่จ่ายออกไปจริง แต่ตอนคำนวณภาษีเงินได้นิติบุคคลใน ภ.ง.ด.50 ต้องบวกกลับรายการเหล่านี้เข้าไปในกำไร
Q: ค่ารับรองหักได้เท่าไร?
A: ไม่เกิน 0.3% ของยอดรายได้หรือยอดขาย หรือ 0.3% ของทุนที่ชำระแล้ว แล้วแต่จำนวนใดมากกว่า สูงสุดไม่เกิน 10 ล้านบาทต่อรอบบัญชี ถ้าเป็นของขวัญต้องไม่เกินคนละ 2,000 บาทต่อคราว และต้องมีผู้มีอำนาจอนุมัติพร้อมใบรับของผู้รับเงิน ตามกฎกระทรวง ฉบับที่ 143
Q: ภาษีเงินได้นิติบุคคลที่จ่ายไป หักเป็นค่าใช้จ่ายได้ไหม?
A: ไม่ได้ ภาษีเงินได้ของบริษัทหรือห้างหุ้นส่วนนิติบุคคล รวมถึงเบี้ยปรับ เงินเพิ่ม และค่าปรับทางอาญา เป็นรายจ่ายต้องห้ามตามมาตรา 65 ตรี (6)
Q: รายจ่ายต้องห้ามกับภาษีซื้อต้องห้ามต่างกันอย่างไร?
A: รายจ่ายต้องห้ามเป็นเรื่องภาษีเงินได้นิติบุคคล (มาตรา 65 ตรี) คือหักเป็นรายจ่ายไม่ได้ ส่วนภาษีซื้อต้องห้ามเป็นเรื่อง VAT (มาตรา 82/5) คือนำ VAT ที่จ่ายไปหักกับภาษีขายไม่ได้ รายจ่ายหนึ่งอาจติดทั้งสองเรื่องหรือติดเรื่องเดียวก็ได้
Q: ซื้อรถเก๋งเข้าบริษัท หักค่าใช้จ่ายได้เท่าไร?
A: หักค่าเสื่อมราคาได้จากต้นทุนไม่เกินคันละ 1,000,000 บาท ถ้าเช่าหรือลีสซิ่ง ลงค่าเช่าได้ไม่เกินคันละ 36,000 บาทต่อเดือน (รายวันไม่เกิน 1,200 บาท) รวม VAT แล้ว ตาม พ.ร.ฎ. (ฉบับที่ 315) ส่วนที่เกินเป็นรายจ่ายต้องห้าม
สรุป
รายจ่ายต้องห้ามคือรายจ่ายที่จ่ายจริงและลงบัญชีได้ แต่นำมาหักภาษีเงินได้นิติบุคคลไม่ได้ รายการที่ SME เจอบ่อย คือ ค่าใช้จ่ายส่วนตัว รายจ่ายที่ไม่รู้ว่าใครรับ รายจ่ายที่ไม่ได้จ่ายจริงหรือข้ามรอบบัญชี เงินสำรอง ค่ารับรองที่เกิน 0.3% รายจ่ายลงทุน รถยนต์นั่งส่วนที่เกิน 1 ล้านบาทหรือค่าเช่าเกิน 36,000 บาทต่อเดือน ภาษีเงินได้กับเบี้ยปรับเงินเพิ่ม VAT ที่เคลมได้ และเงินบริจาคเกินเพดาน รายการเหล่านี้ต้องบวกกลับใน ภ.ง.ด.50 ยิ่งพบตอนสิ้นปี ยิ่งแก้ไขได้ยาก จึงควรตรวจก่อนปิดงบ
ให้เราตรวจรายจ่ายก่อนปิดงบ ทีมงานบริษัท พีพลัส การบัญชี จำกัด ช่วยไล่ตรวจรายจ่ายทั้งปี แยกรายการที่เป็นรายจ่ายต้องห้าม ปรับปรุงบัญชี จัดทำงบการเงิน ยื่น DBD และ ภ.ง.ด.50 ให้ บริการปิดงบการเงินประจำปีเริ่มต้น 10,000 บาท/ปี ขึ้นกับปริมาณเอกสารและความซับซ้อน ส่งรายละเอียดมาประเมินราคาได้ทาง LINE @pplus.ac
แหล่งอ้างอิง:
• ประมวลรัษฎากร มาตรา 65 ทวิ (9) และมาตรา 65 ตรี (1), (3), (4), (5), (6), (6 ทวิ), (9), (13), (18), (20) — https://www.rd.go.th/5939.html
• ประมวลรัษฎากร มาตรา 82/5 (ภาษีซื้อต้องห้าม) — https://www.rd.go.th/5206.html
• กฎกระทรวง ฉบับที่ 143 (พ.ศ. 2522) ว่าด้วยภาษีเงินได้ (ค่ารับรองหรือค่าบริการ) แก้ไขเพิ่มเติมโดยกฎกระทรวง ฉบับที่ 222 (พ.ศ. 2542) — https://www.rd.go.th/2495.html
• พระราชกฤษฎีกาออกตามความในประมวลรัษฎากร ว่าด้วยรายจ่ายที่ไม่ให้ถือเป็นรายจ่ายในการคำนวณกำไรสุทธิ (ฉบับที่ 315) พ.ศ. 2540 มาตรา 4 — https://www.rd.go.th/2796.html
• พระราชกฤษฎีกาออกตามความในประมวลรัษฎากร ว่าด้วยภาษีซื้อที่ให้ถือเป็นรายจ่ายในการคำนวณกำไรสุทธิ (ฉบับที่ 243) พ.ศ. 2534 — https://www.rd.go.th/2380.html
• หนังสือตอบข้อหารือ กค 0706/11508 ลงวันที่ 16 พ.ย. 2550 (ค่าเช่าลีสซิ่งรถยนต์นั่ง 36,000 บาท/เดือน) — https://www.rd.go.th/37049.html
• พระราชกฤษฎีกาออกตามความในประมวลรัษฎากร ว่าด้วยการยกเว้นรัษฎากร (ฉบับที่ 808) พ.ศ. 2569 — https://www.rd.go.th/fileadmin/user_upload/kormor/newlaw/dc808.pdf
• เว็บไซต์กรมสรรพากร: www.rd.go.th (ศูนย์สารนิเทศสรรพากร โทร. 1161)