ลูกค้าบริษัทส่งใบกำกับภาษีกลับมาให้แก้ เพราะไม่มีคำว่า "สำนักงานใหญ่" หรือฝ่ายบัญชีบอกว่าใบกำกับที่ได้จากร้านค้าใช้เป็นภาษีซื้อไม่ได้ เรื่องแบบนี้เกิดบ่อยกับกิจการที่เพิ่งจด VAT บทความนี้สรุปว่าใบกำกับภาษีเต็มรูปต้องมีรายการอะไรบ้างตามกฎหมาย ต่างจากใบกำกับภาษีอย่างย่ออย่างไร ต้องออกเมื่อไร และถ้าออกผิดต้องแก้อย่างไร พร้อมเช็กลิสต์ไว้ตรวจก่อนส่งให้ลูกค้าทุกใบ
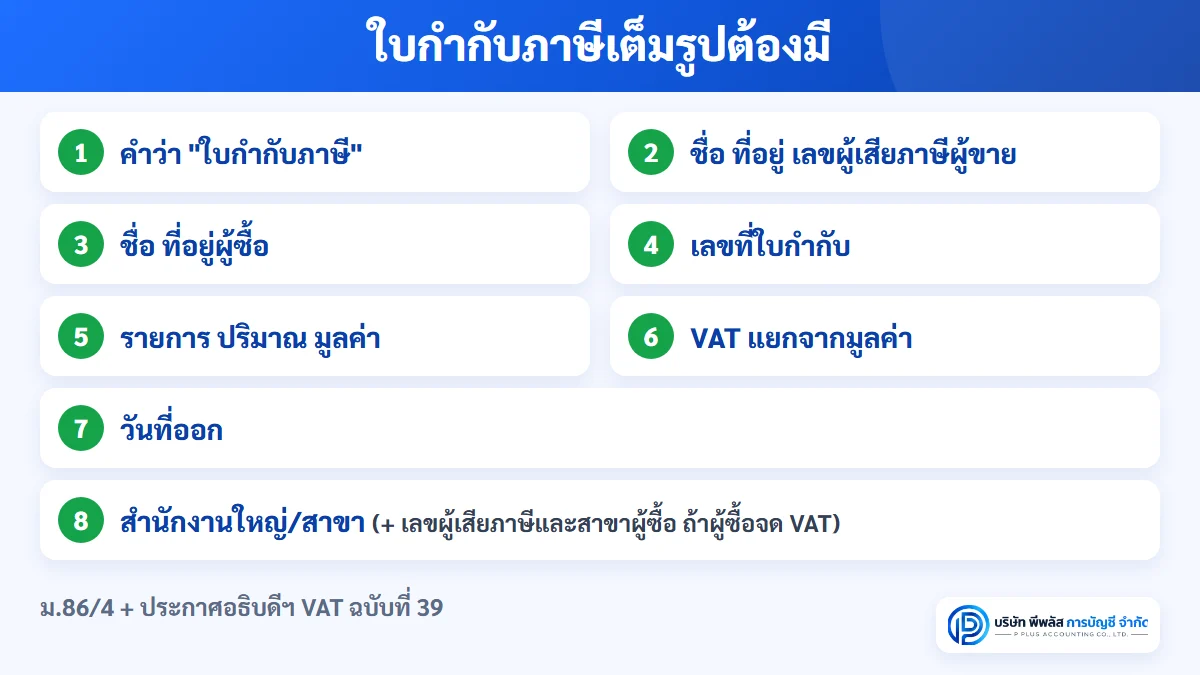
สรุปเร็ว: ใบกำกับภาษีเต็มรูปต้องมีรายการอย่างน้อยตามมาตรา 86/4 แห่งประมวลรัษฎากร ได้แก่ (1) คำว่า "ใบกำกับภาษี" ในที่ที่เห็นได้เด่นชัด (2) ชื่อ ที่อยู่ และเลขประจำตัวผู้เสียภาษีของผู้ขาย (3) ชื่อ ที่อยู่ของผู้ซื้อ (4) เลขที่ใบกำกับภาษี (และเลขที่เล่ม ถ้ามี) (5) ชื่อ ชนิด ประเภท ปริมาณ และมูลค่าของสินค้าหรือบริการ (6) จำนวน VAT แยกจากมูลค่าสินค้าให้ชัด (7) วันที่ออก และ (8) ข้อความอื่นที่อธิบดีกำหนด ซึ่งตั้งแต่ 1 ม.ค. 2558 รวมถึง"สำนักงานใหญ่" หรือ "สาขาที่ ..." ของผู้ขาย และถ้าผู้ซื้อจด VAT ต้องมีเลขประจำตัวผู้เสียภาษีและสำนักงานใหญ่/สาขาของผู้ซื้อด้วย (ประกาศอธิบดีฯ VAT ฉบับที่ 39) ถ้ารายการสำคัญขาดหรือผิด ผู้ออกมีโทษปรับไม่เกิน 2,000 บาท (มาตรา 90(12)) และผู้ซื้อนำภาษีซื้อมาหักไม่ได้ (มาตรา 82/5(2)) จนกว่าผู้ขายจะยกเลิกฉบับเดิมและออกฉบับใหม่ที่ถูกต้อง ส่วนใบกำกับภาษีอย่างย่อ (มาตรา 86/6) ใช้ได้เฉพาะกิจการค้าปลีก และผู้ซื้อนำมาเป็นภาษีซื้อไม่ได้
ใบกำกับภาษีเต็มรูปคืออะไร ใครต้องออก
ใบกำกับภาษีคือเอกสารที่ผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่ม (ผู้จด VAT) ออกให้ผู้ซื้อทุกครั้งที่ขายสินค้าหรือให้บริการ เพื่อแสดงว่าได้เรียกเก็บ VAT ไปเท่าไร สำหรับผู้ขาย สำเนาใบกำกับภาษีคือหลักฐานภาษีขาย ส่วนผู้ซื้อที่จด VAT ใช้ต้นฉบับเป็นหลักฐานภาษีซื้อเพื่อหักภาษีขายใน ภ.พ.30
คำว่า "เต็มรูป" ใช้เรียกใบกำกับภาษีตามมาตรา 86/4 ที่มีชื่อและที่อยู่ของผู้ซื้อ และแยกจำนวน VAT ให้เห็นชัด เพื่อแยกจาก "ใบกำกับภาษีอย่างย่อ" ตามมาตรา 86/6 ที่ร้านค้าปลีกใช้
ข้อควรรู้เบื้องต้น
- ออกได้เฉพาะผู้จด VAT ผู้ที่ไม่ได้จด VAT ห้ามออกใบกำกับภาษี (มาตรา 86/13)
- ออกเป็นรายสถานประกอบการ ถ้ามีหลายสาขา ใบกำกับภาษีต้องแสดงว่าออกจากสำนักงานใหญ่หรือสาขาใด (มาตรา 86 และประกาศอธิบดีฯ VAT ฉบับที่ 39)
- ทำ 2 ส่วน คือต้นฉบับส่งมอบให้ผู้ซื้อ และสำเนาเก็บไว้ลงรายงานภาษีขาย (คำสั่งกรมสรรพากรที่ ป.86/2542 ข้อ 4)
รายการที่ใบกำกับภาษีเต็มรูปต้องมี (มาตรา 86/4)
มาตรา 86/4 กำหนดว่า ใบกำกับภาษีต้องมีรายการ "อย่างน้อย" ดังนี้ และคำสั่งกรมสรรพากรที่ ป.86/2542 อธิบายวิธีเขียนแต่ละรายการไว้
| # | รายการที่ต้องมี | วิธีเขียนให้ถูก (ตามคำสั่ง ป.86/2542 และประกาศอธิบดีฯ ฉบับที่ 39) |
|---|---|---|
| 1 | คำว่า "ใบกำกับภาษี" ในที่ที่เห็นได้เด่นชัด | ต้องเห็นชัด ไม่ใช่ตัวเล็กซ่อนในหัวกระดาษ ถ้าเป็นเอกสารรวม เช่น "ใบเสร็จรับเงิน/ใบกำกับภาษี" ก็ต้องมีคำนี้ชัดเจน |
| 2 | ชื่อ ที่อยู่ และเลขประจำตัวผู้เสียภาษีอากร 13 หลักของผู้ขาย | ชื่อตามที่จด VAT (หรือชื่อสถานประกอบการ/ชื่อการค้าที่จดไว้) ที่อยู่ตามสถานประกอบการที่จด VAT |
| 3 | ชื่อ ที่อยู่ของผู้ซื้อ | ถ้าผู้ซื้อจด VAT ใช้ชื่อและที่อยู่ตามที่ผู้ซื้อจด VAT ถ้าเป็นบุคคลธรรมดาต้องมีนามสกุลด้วย |
| 4 | เลขที่ใบกำกับภาษี และเลขที่เล่ม (ถ้ามี) | เรียงลำดับเลขที่ |
| 5 | ชื่อ ชนิด ประเภท ปริมาณ และมูลค่าของสินค้าหรือบริการ | ถ้ามีรายการที่ไม่ต้องเสีย VAT รวมอยู่ด้วย ต้องทำเครื่องหมายหรือแยกให้เห็นชัด |
| 6 | จำนวน VAT แยกจากมูลค่าสินค้าหรือบริการให้ชัดแจ้ง | แสดงมูลค่าก่อน VAT และจำนวน VAT แยกกัน |
| 7 | วัน เดือน ปี ที่ออก | ใช้ตัวเลขแทนชื่อเดือนได้ ใช้ พ.ศ. หรือ ค.ศ. ก็ได้ |
| 8 | ข้อความอื่นที่อธิบดีกำหนด | ดูหัวข้อถัดไป (สาขา เลขผู้เสียภาษีของผู้ซื้อ เอกสารออกเป็นชุด ฯลฯ) |
ภาษาและสกุลเงิน: ทำเป็นภาษาไทยหรือภาษาอังกฤษก็ได้ แต่ต้องเป็นเงินบาท ใช้ตัวเลขไทยหรืออารบิก ถ้าต้องการใช้ภาษาอื่นหรือเงินตราต่างประเทศ ต้องได้รับอนุมัติจากอธิบดีก่อน (ป.86/2542 ข้อ 8)
ชื่อย่อที่ใช้ได้: ชื่อผู้ขายและผู้ซื้อที่เป็นนิติบุคคลใช้คำย่อได้ คือ บริษัทจำกัด ใช้ "บ. ... จก." หรือ "บจ. ..." บริษัทมหาชนจำกัด ใช้ "บมจ. ..." ห้างหุ้นส่วนจำกัด ใช้ "หจก. ..." และห้างหุ้นส่วนสามัญนิติบุคคล ใช้ "หสน. ..." (ป.86/2542 ข้อ 8)
สะกดผิดเล็กน้อยหรือละคำ: ถ้าชื่อผู้ซื้อสะกด สระ หรือวรรณยุกต์ผิด หรือใช้ไปยาลน้อย (ฯ) ละคำ แต่ยังเห็นชัดว่าเป็นใครและไม่ทำให้เข้าใจผิดว่าเป็นกิจการอื่น ให้ถือว่าระบุชื่อครบถ้วนแล้ว ส่วนที่อยู่ที่เขียนไม่ครบ แต่ส่วนที่เขียนถูกต้องและบอกตำแหน่งได้ชัดเจน ก็ถือว่าครบ (ป.86/2542 ข้อ 4)
VAT มีเศษสตางค์: ปัดทศนิยมตำแหน่งที่ 3 ถ้าไม่ถึง 5 ให้ปัดทิ้ง ถ้าตั้งแต่ 5 ขึ้นไปให้ปัดขึ้น เช่น ราคารวม VAT 100 บาท ภาษี = 7/107 × 100 = 6.542 แสดงเป็น 6.54 บาท (ป.86/2542 ข้อ 4(6))
ข้อความเพิ่มเติมที่อธิบดีกำหนด (ประกาศอธิบดีฯ VAT ฉบับที่ 39)
มาตรา 86/4(8) ให้อธิบดีกำหนดข้อความอื่นได้ ข้อที่ SME เจอบ่อยมีดังนี้
1. สำนักงานใหญ่หรือสาขาของผู้ขาย (ข้อ 8 ใช้กับใบกำกับที่ออกตั้งแต่ 1 ม.ค. 2558)
ต้องระบุสถานประกอบการที่ขายตามที่ปรากฏในใบทะเบียน ภ.พ.20
- สำนักงานใหญ่: เขียน "สำนักงานใหญ่" หรือคำย่อ เช่น "สนญ" "HO" "HQ" หรือเลขศูนย์ 5 หลัก "00000"
- สาขา: เขียน "สาขาที่ ..." ตามเลขสาขาใน ภ.พ.20 เช่น "สาขาที่ 1" "สาขาที่ 01" หรือ "Branch No. ..." หรือเลข 5 หลัก เช่น "00001"
2. เลขประจำตัวผู้เสียภาษีและสำนักงานใหญ่/สาขาของผู้ซื้อ ถ้าผู้ซื้อจด VAT (ข้อ 7 และข้อ 9 ใช้กับใบกำกับที่ออกตั้งแต่ 1 ม.ค. 2558)
ถ้าผู้ซื้อเป็นผู้จด VAT ผู้ขายต้องใส่เลขประจำตัวผู้เสียภาษีของผู้ซื้อ และระบุว่าที่อยู่ผู้ซื้อที่เขียนไว้เป็น "สำนักงานใหญ่" หรือ "สาขาที่ ..." ด้วยรูปแบบเดียวกับข้อ 1 ถ้าผู้ซื้อไม่ได้จด VAT เช่น บุคคลธรรมดาทั่วไป ไม่จำเป็นต้องใส่เลขประจำตัวผู้เสียภาษีของผู้ซื้อ (คำชี้แจงกรมสรรพากร 24 มี.ค. 2558 และหนังสือตอบข้อหารือ กค 0702/8755)
ข้อสำคัญสำหรับผู้ซื้อ: คำชี้แจงกรมสรรพากรฉบับเดียวกันระบุว่า ผู้ซื้อที่จด VAT ต้องแจ้งเลขประจำตัวผู้เสียภาษีและสาขาของตนให้ผู้ขายทุกครั้ง ถ้าไม่แจ้ง แล้วได้ใบกำกับที่ไม่มีรายการเหล่านี้ ภาษีซื้อตามใบนั้นเป็นภาษีซื้อต้องห้าม นำไปหักไม่ได้ (มาตรา 82/5(2))
3. สาขาใช้ใบกำกับภาษีของสำนักงานใหญ่ (ข้อ 3)
ถ้าสาขานำแบบฟอร์มใบกำกับภาษีที่พิมพ์ที่อยู่สำนักงานใหญ่ไปใช้ ต้องเขียนว่า "สาขาที่ออกใบกำกับภาษีคือ ..." จะใช้ชื่อสาขา เช่น "สาขาลาดพร้าว" หรือเลขสาขาก็ได้ ประทับตรายางหรือเขียนด้วยหมึกได้ (ป.86/2542 ข้อ 18)
4. ใบกำกับภาษีรวมกับเอกสารอื่น (ข้อ 1)
ทำใบกำกับภาษีรวมกับเอกสารการค้าอื่นได้ เช่น ใบเสร็จรับเงิน ใบส่งของ ใบแจ้งหนี้ ที่ทำเป็นชุดหลายแผ่น ถ้าใบกำกับภาษีไม่ใช่แผ่นแรกของชุด ต้องมีข้อความ "เอกสารออกเป็นชุด" และในสำเนาต้องมีข้อความ "สำเนาใบกำกับภาษี" ข้อความทั้งสองต้องพิมพ์ไว้ก่อนหรือออกด้วยระบบคอมพิวเตอร์ (ถ้าทั้งฉบับออกจากคอมพิวเตอร์) ห้ามใช้ตรายางหรือเขียนด้วยมือ
5. ข้อความเฉพาะบางกิจการ เช่น ปั๊มน้ำมันที่ขายน้ำมันหรือบริการเกี่ยวกับรถยนต์ต้องระบุเลขทะเบียนรถ (ข้อ 4) และกิจการที่ได้รับอนุมัติให้ออกเป็นเงินตราต่างประเทศต้องระบุอัตราแลกเปลี่ยนเป็นเงินบาท (ข้อ 5)
พิมพ์ เขียนมือ หรือใช้ตรายาง ได้แค่ไหน
คำสั่ง ป.86/2542 ข้อ 8 แบ่งเป็น 2 กรณี
- ถ้าพิมพ์รายการหลักไว้ก่อนในแบบฟอร์ม ได้แก่ คำว่า "ใบกำกับภาษี" ชื่อ ที่อยู่ และเลขประจำตัวผู้เสียภาษีของผู้ขาย (และคำว่า "เอกสารออกเป็นชุด" ถ้ามี) รายการอื่นจะเขียนด้วยหมึก พิมพ์ดีด ประทับตรายาง หรือออกด้วยคอมพิวเตอร์ก็ได้
- ถ้ารายการหลักข้างต้นรายการใดรายการหนึ่งออกด้วยคอมพิวเตอร์ รายการอื่นทั้งหมดต้องพิมพ์ไว้ก่อนหรือออกด้วยคอมพิวเตอร์เท่านั้น ห้ามเขียนมือเพิ่ม มิฉะนั้นผู้ซื้อจะนำไปเป็นภาษีซื้อไม่ได้
รายการยาวเกิน 1 หน้า: ทำใบกำกับภาษี 1 แผ่นพร้อม "ใบแนบใบกำกับภาษี" หรือทำใบกำกับหลายแผ่น โดยทุกแผ่นมีรายการตามมาตรา 86/4 (1)–(5) และ (7) แผ่นที่ไม่ใช่แผ่นสุดท้ายต้องมีข้อความว่ามีแผ่นต่อไป และยอดรวมกับ VAT แสดงในแผ่นสุดท้ายเท่านั้น (ป.86/2542 ข้อ 9)
ขายลูกค้ารายเดียวหลายครั้งในวันเดียว: ถ้าเป็นสินค้าหรือบริการชนิดเดียวกันและรับชำระเงินพร้อมกัน ออกใบกำกับรวมครั้งเดียวต่อวันทำการสำหรับลูกค้ารายนั้นได้ (ป.86/2542 ข้อ 1 แก้ไขโดย ป.155/2560)
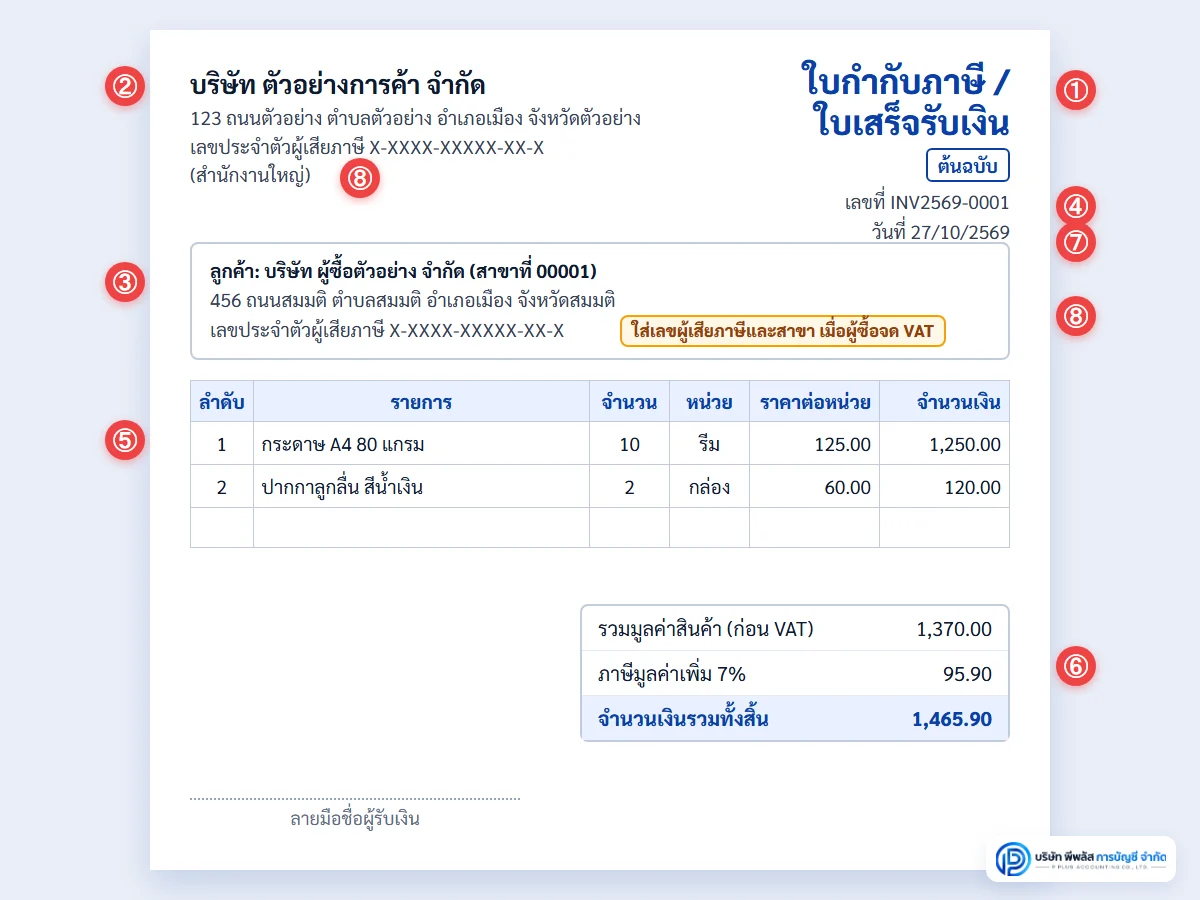
ตัวอย่างหน้าตาใบกำกับภาษีเต็มรูปที่ถูกต้อง
ภาพด้านล่างเป็นตัวอย่างการจัดวางรายการ ใช้ชื่อสมมติทั้งหมด ตัวเลขในวงกลมตรงกับลำดับในเช็กลิสต์
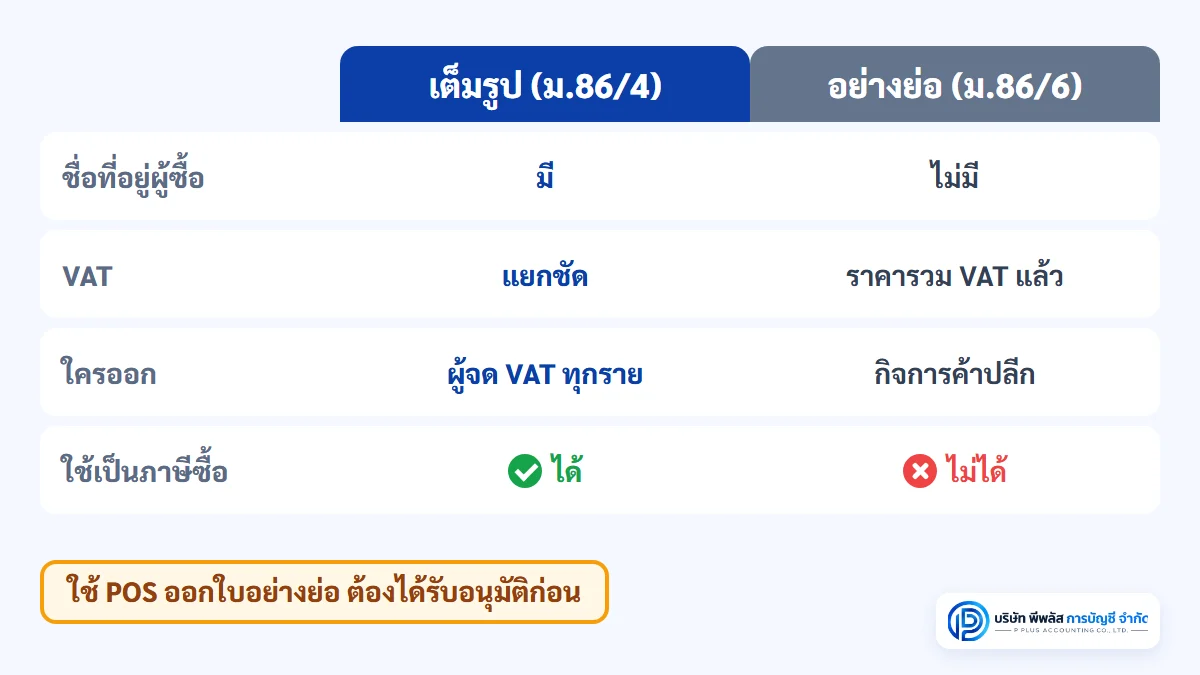
ใบกำกับภาษีเต็มรูป กับ ใบกำกับภาษีอย่างย่อ ต่างกันอย่างไร
| ใบกำกับภาษีเต็มรูป (ม.86/4) | ใบกำกับภาษีอย่างย่อ (ม.86/6) | |
|---|---|---|
| ใครออกได้ | ผู้จด VAT ทุกราย | ผู้จด VAT ที่เป็นกิจการค้าปลีกตามที่อธิบดีกำหนด (กิจการอื่นต้องขออนุมัติตามมาตรา 86/7) ตัวแทนออกใบอย่างย่อแทนไม่ได้ |
| ชื่อผู้ขาย | ชื่อ ที่อยู่ และเลขประจำตัวผู้เสียภาษี | ชื่อหรือชื่อย่อ และเลขประจำตัวผู้เสียภาษี |
| ชื่อที่อยู่ผู้ซื้อ | ต้องมี | ไม่ต้องมี |
| VAT | ต้องแยกจำนวน VAT ออกจากมูลค่าให้ชัด | แสดงราคาที่รวม VAT แล้ว พร้อมข้อความชัดเจนว่ารวม VAT แล้ว |
| รายการอื่น | คำว่า "ใบกำกับภาษี" เลขที่ รายการสินค้า วันที่ | เหมือนกัน (คำว่า "ใบกำกับภาษี" เลขที่ รายการสินค้า วันที่) |
| ผู้ซื้อใช้เป็นภาษีซื้อได้ไหม | ได้ (ถ้ารายการครบถูกต้อง) | ไม่ได้ (ประกาศอธิบดีฯ VAT ฉบับที่ 42 ข้อ 2(2)) |
สิ่งที่ร้านค้าปลีกต้องรู้
- ร้านที่จด VAT แล้วออกใบกำกับภาษีอย่างย่อให้ลูกค้าทั่วไปได้ แต่ถ้าลูกค้าที่จด VAT ขอใบกำกับภาษีเต็มรูป ต้องออกให้
- ถ้าใช้เครื่องบันทึกการเก็บเงินหรือ POS ออกใบกำกับภาษีอย่างย่อ ต้องได้รับอนุมัติจากกรมสรรพากรก่อนใช้ ยื่นคำขอด้วยแบบ ภ.พ.06 (มาตรา 86/6 และประกาศอธิบดีฯ VAT ฉบับที่ 46) ใบที่ออกจากเครื่องต้องมีคำว่า "ใบกำกับภาษีอย่างย่อ" และเลขรหัสประจำเครื่องที่กรมสรรพากรกำหนด
- ชื่อสินค้าในใบอย่างย่อใช้รหัสแทนได้ แต่ต้องแจ้งรหัสให้อธิบดีทราบล่วงหน้าอย่างน้อย 15 วันก่อนใช้ (มาตรา 86/6)
ต้องออกใบกำกับภาษีเมื่อไร
มาตรา 86 ให้ออกใบกำกับภาษีทันทีที่ความรับผิดในการเสียภาษีมูลค่าเพิ่มเกิดขึ้น ซึ่งกฎหมายกำหนดเวลาไว้ดังนี้
| ประเภท | ความรับผิดเกิดขึ้นเมื่อ | ถ้ามีเหตุการณ์ต่อไปนี้เกิดก่อน ให้ถือเวลานั้น |
|---|---|---|
| ขายสินค้าทั่วไป (มาตรา 78(1)) | ส่งมอบสินค้า | โอนกรรมสิทธิ์ / ได้รับชำระเงิน / ออกใบกำกับภาษี |
| ให้บริการทั่วไป (มาตรา 78/1(1)) | ได้รับชำระค่าบริการ | ออกใบกำกับภาษี / ผู้รับบริการได้ใช้บริการแล้ว |
ตัวอย่างง่าย ๆ
- ร้านขายวัสดุส่งของให้ลูกค้าวันที่ 5 แต่ลูกค้าจ่ายเงินวันที่ 30 ต้องออกใบกำกับภาษีวันที่ 5 (วันส่งมอบ)
- บริษัทรับทำเว็บไซต์ส่งใบแจ้งหนี้ (ที่ไม่ใช่ใบกำกับภาษี) วันที่ 5 แต่ลูกค้าโอนเงินวันที่ 20 โดยทั่วไปต้องออกใบกำกับภาษีวันที่ 20 (วันได้รับเงิน) แต่ถ้าออกใบกำกับภาษีให้ก่อนตั้งแต่วันที่ 5 หรือลูกค้าได้ใช้บริการก่อนวันจ่ายเงิน ความรับผิดจะเกิดเมื่อเหตุการณ์นั้นเกิดขึ้นก่อน
กิจการขายสินค้าบางประเภท เช่น ขายผ่อนชำระ ขายผ่านตัวแทน หรือส่งออก มีกำหนดเวลาแยกต่างหากในมาตรา 78(2)–(5) ควรตรวจกับผู้ทำบัญชีก่อนตั้งระบบออกเอกสาร
ใบกำกับภาษีไม่ครบหรือผิด มีผลอย่างไร
ฝั่งผู้ขาย (ผู้ออก): การออกใบกำกับภาษี ใบเพิ่มหนี้ หรือใบลดหนี้ ที่มีรายการในส่วนที่เป็นสาระสำคัญไม่ครบถ้วน มีโทษปรับไม่เกิน 2,000 บาท (มาตรา 90(12))
ฝั่งผู้ซื้อ (ผู้ใช้ภาษีซื้อ): ผลกระทบหนักกว่า
- ใบกำกับภาษีที่มีข้อความไม่ถูกต้องหรือไม่สมบูรณ์ในส่วนที่เป็นสาระสำคัญ นำมาหักเป็นภาษีซื้อไม่ได้ (มาตรา 82/5(2)) ต้องให้ผู้ขายยกเลิกฉบับเดิมและออกฉบับใหม่ที่ถูกต้องก่อน จึงจะใช้สิทธิได้ (ป.86/2542 ข้อ 24)
- ห้ามแก้ไขรายการบนใบกำกับภาษีเอง เช่น ขีดฆ่าแล้วเขียนใหม่ เพราะภาษีซื้อตามใบกำกับที่ถูกแก้ไขเปลี่ยนแปลงรายการเป็นภาษีซื้อต้องห้าม (ประกาศอธิบดีฯ VAT ฉบับที่ 42 ข้อ 2(10)) ยกเว้นกรณีที่กรมสรรพากรอนุญาต เช่น ราชการเปลี่ยนเลขที่บ้าน ถนน ตำบล หรืออำเภอ ผู้ขายแก้ที่อยู่ของตนโดยขีดฆ่าแล้วลงลายมือชื่อกำกับ หรือประทับตรายางที่อยู่ใหม่ได้ภายใน 1 ปีนับแต่ทางราชการประกาศ (คำสั่ง ป.46/2537 และ ป.86/2542 ข้อ 12)
- ผู้ซื้อเปลี่ยนชื่อหรือย้ายที่อยู่แล้ว แต่ยังได้ใบกำกับในชื่อหรือที่อยู่เดิม ใช้เป็นภาษีซื้อไม่ได้ ต้องให้ผู้ขายออกฉบับใหม่ (ป.86/2542 ข้อ 11) ควรแจ้งคู่ค้าทุกรายทันทีที่เปลี่ยน
- VAT ในใบไม่ตรงกับมูลค่าคูณอัตรา ถ้าต่างเพราะปัดเศษสตางค์ ใช้ได้ (ใช้จำนวนที่น้อยกว่า) แต่ถ้าต่างด้วยเหตุอื่น ใช้ไม่ได้ ต้องให้ผู้ขายออกใหม่ (ป.86/2542 ข้อ 10)
- ถ้าใช้สิทธิไปแล้วและเจ้าหน้าที่ตรวจพบ เจ้าพนักงานอาจให้นำใบกำกับฉบับใหม่ที่ถูกต้องมาแสดงภายในเวลาที่กำหนด (ไม่เกิน 30 วันนับแต่วันที่ตรวจพบ) ถ้านำมาไม่ได้ ต้องเสียเบี้ยปรับตามมาตรา 89(4) (ป.86/2542 ข้อ 24)
พูดง่าย ๆ คือ ใบกำกับที่ผิดแบบ ทำให้ลูกค้าของคุณเสียสิทธิ และลูกค้าจะต้องส่งกลับมาให้คุณออกใหม่ จึงควรตรวจทุกใบก่อนส่ง
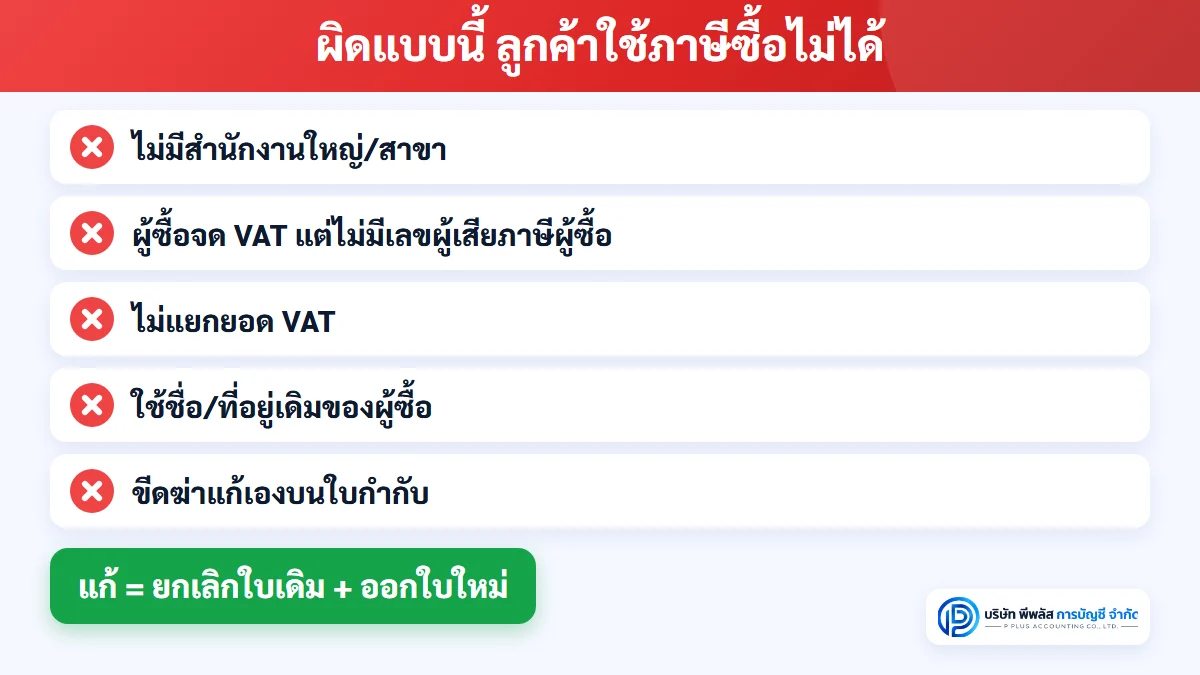
ออกใบกำกับภาษีผิด แก้อย่างไร
กรณีรายการผิด ให้ยกเลิกและออกฉบับใหม่ ตามคำสั่ง ป.86/2542 ข้อ 25
- เรียกใบกำกับฉบับเดิมคืนจากผู้ซื้อ ประทับตราว่า "ยกเลิก" หรือขีดฆ่า แล้วเก็บรวมไว้กับสำเนาฉบับเดิม
- ออกฉบับใหม่ด้วยเลขที่ใหม่ แต่ลงวันที่ให้ตรงกับฉบับเดิม
- หมายเหตุในฉบับใหม่ว่า "เป็นการยกเลิกและออกใบกำกับภาษีฉบับใหม่แทนฉบับเดิมเลขที่ ... เล่มที่ ..." และหมายเหตุการยกเลิกไว้ในรายงานภาษีขายของเดือนที่ออกฉบับใหม่
- ผู้ซื้อที่ขอให้ยกเลิก ถ่ายสำเนาใบเดิมเก็บไว้ประกอบด้วย
ถ้าโปรแกรมบัญชีลงวันที่ย้อนหลังไม่ได้ คำสั่งเดียวกัน (ข้อ 26) มีวิธีปฏิบัติแยก ควรปรึกษาผู้ทำบัญชีก่อน
กรณีมูลค่าเปลี่ยนหลังขายไปแล้ว ไม่ใช่การออกผิด ไม่ต้องยกเลิกใบเดิม แต่ให้ออกเอกสารปรับปรุง
- ใบเพิ่มหนี้ (มาตรา 86/9) เมื่อมูลค่าเพิ่มขึ้นตามเหตุในมาตรา 82/9 เช่น ส่งสินค้าหรือให้บริการเกินกว่าที่ตกลง หรือคำนวณราคาผิดต่ำกว่าที่เป็นจริง
- ใบลดหนี้ (มาตรา 86/10) เมื่อมูลค่าลดลงตามเหตุในมาตรา 82/10 เช่น สินค้าผิดข้อกำหนด ชำรุด หรือขาดจำนวน ลูกค้าคืนสินค้าเพราะชำรุดหรือไม่ตรงตัวอย่าง หรือคำนวณราคาผิดสูงกว่าที่เป็นจริง
ทั้งสองแบบต้องมีชื่อเอกสารเด่นชัด ชื่อ ที่อยู่ เลขประจำตัวผู้เสียภาษีของผู้ออก ชื่อที่อยู่ผู้ซื้อ วันที่ เลขที่ใบกำกับภาษีเดิม มูลค่าเดิม มูลค่าที่ถูกต้อง ผลต่างและ VAT ของส่วนต่าง และสาเหตุโดยย่อ และโดยหลักต้องออกในเดือนภาษีที่เหตุการณ์เกิดขึ้น
กรณีลูกค้าทำใบกำกับหาย ถูกทำลาย หรือชำรุดในสาระสำคัญ ผู้ขายออกใบแทนใบกำกับภาษีให้เมื่อได้รับการร้องขอ โดยใบแทนมีรายการเหมือนฉบับเดิม และระบุชัดว่าเป็นใบแทนของฉบับใด (มาตรา 86/12)
ใช้ e-Tax Invoice แทนกระดาษได้ไหม
ได้ ใบกำกับภาษีอิเล็กทรอนิกส์ (e-Tax Invoice) ยังต้องมีรายการครบตามมาตรา 86/4 เหมือนใบกระดาษ ต่างกันที่วิธีจัดทำและส่งมอบ ซึ่งต้องยื่นคำขอใช้ระบบกับกรมสรรพากรก่อน ช่องทางหลักมี 2 แบบ คือ ระบบ e-Tax Invoice & e-Receipt ที่ใช้ลายมือชื่ออิเล็กทรอนิกส์ และ e-Tax Invoice by Time Stamp ที่ส่งทางอีเมลและใช้การประทับเวลาแทนลายมือชื่อดิจิทัล
ถ้าพิมพ์ e-Tax Invoice ที่ลงลายมือชื่ออิเล็กทรอนิกส์ออกมาเป็นกระดาษเพื่อส่งให้ผู้ซื้อ ต้องมีข้อความว่า "เอกสารนี้ได้จัดทำและส่งข้อมูลให้แก่กรมสรรพากรด้วยวิธีการทางอิเล็กทรอนิกส์" (ประกาศอธิบดีฯ VAT ฉบับที่ 39 ข้อ 11)
เช็กลิสต์ตรวจใบกำกับภาษีเต็มรูปก่อนส่งลูกค้า
- ☐ มีคำว่า "ใบกำกับภาษี" เห็นชัด
- ☐ ชื่อ ที่อยู่ เลขประจำตัวผู้เสียภาษี 13 หลักของผู้ขาย ตรงกับ ภ.พ.20
- ☐ มี "สำนักงานใหญ่" หรือ "สาขาที่ ..." ของผู้ขาย
- ☐ ชื่อและที่อยู่ผู้ซื้อ ตรงกับที่ผู้ซื้อจด VAT (บุคคลธรรมดามีนามสกุล)
- ☐ ถ้าผู้ซื้อจด VAT: มีเลขประจำตัวผู้เสียภาษีและสำนักงานใหญ่/สาขาของผู้ซื้อ
- ☐ มีเลขที่ใบกำกับภาษี (และเลขที่เล่ม ถ้ามี) เรียงลำดับ
- ☐ รายการสินค้าหรือบริการ มีชื่อ ชนิด ปริมาณ และมูลค่า
- ☐ มูลค่าก่อน VAT และจำนวน VAT แยกกันชัดเจน และคำนวณถูก
- ☐ วันที่ออกตรงกับวันที่ความรับผิดเกิด (สินค้า = วันส่งมอบ / บริการ = วันรับเงิน ยกเว้นมีเหตุการณ์ที่เกิดก่อน)
- ☐ ถ้าเป็นเอกสารชุดและใบกำกับไม่ใช่แผ่นแรก: มี "เอกสารออกเป็นชุด"
- ☐ ไม่มีการเขียนมือแก้ทับรายการที่ออกจากคอมพิวเตอร์
คำถามที่พบบ่อย (FAQ)
Q: ใบกำกับภาษีเต็มรูปต้องมีอะไรบ้าง?
A: ตามมาตรา 86/4 ต้องมีอย่างน้อย คำว่า "ใบกำกับภาษี" ชื่อ ที่อยู่ และเลขประจำตัวผู้เสียภาษีของผู้ขาย ชื่อและที่อยู่ของผู้ซื้อ เลขที่ใบกำกับ รายการสินค้าหรือบริการพร้อมปริมาณและมูลค่า จำนวน VAT ที่แยกจากมูลค่า และวันที่ออก และตามประกาศอธิบดีฯ VAT ฉบับที่ 39 ต้องระบุสำนักงานใหญ่หรือสาขาของผู้ขาย ถ้าผู้ซื้อจด VAT ต้องมีเลขประจำตัวผู้เสียภาษีและสำนักงานใหญ่หรือสาขาของผู้ซื้อด้วย
Q: ลูกค้าเป็นบุคคลธรรมดา ต้องใส่เลขบัตรประชาชนในใบกำกับภาษีไหม?
A: ไม่ต้อง เลขประจำตัวผู้เสียภาษีของผู้ซื้อต้องใส่เฉพาะเมื่อผู้ซื้อเป็นผู้จด VAT (คำชี้แจงกรมสรรพากร 24 มี.ค. 2558) แต่ยังต้องมีชื่อ นามสกุล และที่อยู่ของผู้ซื้อ
Q: ไม่มีคำว่า "สำนักงานใหญ่" ในใบกำกับภาษี ใช้เป็นภาษีซื้อได้ไหม?
A: ไม่ได้ ใบกำกับภาษีที่ออกตั้งแต่ 1 ม.ค. 2558 ต้องระบุสำนักงานใหญ่หรือสาขาของผู้ขาย และถ้าผู้ซื้อจด VAT ต้องระบุสำนักงานใหญ่หรือสาขาของผู้ซื้อด้วย (ประกาศอธิบดีฯ VAT ฉบับที่ 39 ข้อ 8 และ 9) ถ้าขาด ภาษีซื้อตามใบนั้นเป็นภาษีซื้อต้องห้าม (มาตรา 82/5(2) และประกาศอธิบดีฯ VAT ฉบับที่ 42 ข้อ 2(6)) ควรให้ผู้ขายยกเลิกและออกฉบับใหม่ที่ถูกต้องก่อนนำไปใช้สิทธิ
Q: ใบกำกับภาษีอย่างย่อ ใช้เป็นภาษีซื้อได้ไหม?
A: ไม่ได้ ภาษีซื้อตามใบกำกับภาษีอย่างย่อเป็นภาษีซื้อต้องห้าม (ประกาศอธิบดีฯ VAT ฉบับที่ 42) ถ้าซื้อของจากร้านค้าปลีกในนามกิจการที่จด VAT ให้ขอใบกำกับภาษีเต็มรูป โดยแจ้งชื่อ ที่อยู่ เลขประจำตัวผู้เสียภาษี และสาขาของกิจการ
Q: ออก "ใบเสร็จรับเงิน/ใบกำกับภาษี" ใบเดียวได้ไหม?
A: ได้ คำสั่งกรมสรรพากรที่ ป.86/2542 ให้ทำใบกำกับภาษีรวมกับเอกสารการค้าอื่น เช่น ใบเสร็จรับเงิน ใบส่งของ ใบแจ้งหนี้ได้ แต่ต้องมีรายการครบตามมาตรา 86/4 และถ้าทำเป็นชุดหลายแผ่นโดยใบกำกับภาษีไม่ใช่แผ่นแรก ต้องมีข้อความ "เอกสารออกเป็นชุด"
Q: ใบกำกับภาษีเขียนด้วยมือได้ไหม?
A: ได้ ถ้าคำว่า "ใบกำกับภาษี" และชื่อ ที่อยู่ เลขประจำตัวผู้เสียภาษีของผู้ขาย พิมพ์ไว้ในแบบฟอร์มแล้ว รายการอื่นเขียนด้วยหมึกได้ แต่ถ้ารายการหลักเหล่านี้ออกจากคอมพิวเตอร์ รายการอื่นทั้งหมดต้องออกจากคอมพิวเตอร์หรือพิมพ์ไว้ก่อนเท่านั้น
Q: ออกใบกำกับผิด ขีดฆ่าแล้วเซ็นกำกับได้ไหม?
A: โดยทั่วไปไม่ได้ ภาษีซื้อตามใบกำกับที่ถูกแก้ไขรายการเป็นภาษีซื้อต้องห้าม ต้องเรียกฉบับเดิมคืนมายกเลิก แล้วออกฉบับใหม่เลขที่ใหม่ ลงวันที่ตรงกับฉบับเดิม และหมายเหตุว่าออกแทนฉบับใด ยกเว้นบางกรณีที่กรมสรรพากรอนุญาต เช่น ราชการเปลี่ยนเลขที่บ้านหรือชื่อตำบล ผู้ขายแก้ที่อยู่ของตนพร้อมลงลายมือชื่อกำกับได้ภายใน 1 ปี
สรุป
ใบกำกับภาษีเต็มรูปต้องมีรายการอย่างน้อย 8 ข้อตามมาตรา 86/4 ซึ่งข้อ 8 คือข้อความที่อธิบดีกำหนด ข้อที่พลาดบ่อยที่สุดคือ สำนักงานใหญ่หรือสาขา และเลขประจำตัวผู้เสียภาษีของผู้ซื้อที่จด VAT ใบที่รายการสำคัญไม่ครบหรือผิด ผู้ออกมีโทษปรับไม่เกิน 2,000 บาท และลูกค้าของคุณใช้เป็นภาษีซื้อไม่ได้ ส่วนใบกำกับภาษีอย่างย่อใช้ได้เฉพาะกิจการค้าปลีกและผู้ซื้อใช้เป็นภาษีซื้อไม่ได้ ถ้าออกผิด ให้ยกเลิกและออกฉบับใหม่ตามขั้นตอน อย่าแก้บนใบเดิม และถ้ามูลค่าเปลี่ยนภายหลัง ให้ใช้ใบเพิ่มหนี้หรือใบลดหนี้
ถ้าไม่แน่ใจว่าแบบฟอร์มใบกำกับภาษีของกิจการถูกต้องหรือยัง ปรึกษาทีมงานบริษัท พีพลัส การบัญชี จำกัด ได้ ลูกค้าทำบัญชีรายเดือนแพ็กเกจ Pro และ Premium ได้รับบริการแนะนำภาษีที่เกี่ยวข้องกับกิจการ และยื่นภาษีประจำเดือน ภ.พ.30 / 36
แหล่งอ้างอิง:
• ประมวลรัษฎากร มาตรา 86, 86/4, 86/6, 86/7, 86/9, 86/10, 86/12, 86/13 — https://www.rd.go.th/5208.html
• ประมวลรัษฎากร มาตรา 78 และ 78/1 (ความรับผิดในการเสียภาษีมูลค่าเพิ่ม) — https://www.rd.go.th/5205.html
• ประมวลรัษฎากร มาตรา 82/5 (ภาษีซื้อที่ไม่ให้นำมาหัก), 82/9 และ 82/10 (เหตุที่ต้องออกใบเพิ่มหนี้/ใบลดหนี้) — https://www.rd.go.th/5206.html
• ประมวลรัษฎากร มาตรา 89(4) และ 90(12) — https://www.rd.go.th/5209.html
• คำสั่งกรมสรรพากรที่ ป.86/2542 เรื่อง หลักเกณฑ์การจัดทำใบกำกับภาษีตามมาตรา 86/4 และมาตรา 86/5 เฉพาะที่มีลักษณะเป็นแบบเต็มรูป (แก้ไขเพิ่มเติมโดย ป.155/2560) — https://www.rd.go.th/3568.html
• ประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีมูลค่าเพิ่ม (ฉบับที่ 39) เรื่อง กำหนดข้อความอื่นในใบกำกับภาษีตามมาตรา 86/4(8) (แก้ไขเพิ่มเติมโดยฉบับที่ 182, 186, 199 และ 247) — https://www.rd.go.th/3400.html
• คำชี้แจงกรมสรรพากร เรื่อง การระบุเลขประจำตัวผู้เสียภาษีอากรของผู้ซื้อสินค้าหรือผู้รับบริการซึ่งเป็นผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่มในใบกำกับภาษีแบบเต็มรูป ลงวันที่ 24 มี.ค. 2558 — https://www.rd.go.th/49981.html
• หนังสือตอบข้อหารือ กค 0702/8755 ลงวันที่ 29 ก.ย. 2558 (ผู้ซื้อไม่ได้จด VAT ไม่ต้องระบุเลขประจำตัวผู้เสียภาษี) — https://www.rd.go.th/28094.html
• ประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีมูลค่าเพิ่ม (ฉบับที่ 42) เรื่อง การกำหนดภาษีซื้อที่ไม่ให้นำไปหักตามมาตรา 82/5(6) (ข้อ 2(2) ใบกำกับภาษีอย่างย่อ, ข้อ 2(6), ข้อ 2(10) ใบกำกับที่ถูกแก้ไขรายการ) — https://www.rd.go.th/3398.html
• ประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีมูลค่าเพิ่ม (ฉบับที่ 32) ข้อ 2(3) (กิจการค้าปลีกต้องออกใบกำกับภาษีเต็มรูปเมื่อผู้ซื้อเรียกร้อง) — https://www.rd.go.th/3402.html
• คำสั่งกรมสรรพากรที่ ป.46/2537 เรื่อง การแก้ไขเปลี่ยนแปลงรายการในใบกำกับภาษีตามมาตรา 86/4 (แก้ไขเพิ่มเติมโดย ป.72/2541 และ ป.147/2557) — https://www.rd.go.th/3601.html
• ประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีมูลค่าเพิ่ม (ฉบับที่ 46) เรื่อง การขออนุมัติใช้เครื่องบันทึกการเก็บเงินที่ออกใบกำกับภาษีอย่างย่อ — https://www.rd.go.th/3394.html
• เว็บไซต์กรมสรรพากร: www.rd.go.th (ศูนย์สารนิเทศสรรพากร โทร. 1161)