รับงานฟรีแลนซ์มาทั้งปี มีใบ 50 ทวิ จากลูกค้าหลายเจ้า แต่ไม่แน่ใจว่าเงินได้ของตัวเองเป็น "40(2)" หรือ "40(8)" หักค่าใช้จ่ายได้เท่าไร และต้องยื่นแบบไหนเมื่อไร บทความนี้อธิบายวิธีดูประเภทเงินได้ตามแนวของกรมสรรพากร อัตราหักค่าใช้จ่ายที่ใช้ได้จริง กำหนดยื่น ภ.ง.ด.90 และ ภ.ง.ด.94 พร้อมตัวอย่างคำนวณภาษีทีละขั้น
สรุปเร็ว: ฟรีแลนซ์ที่รับทำงานให้ด้วยตัวเองและแทบไม่มีต้นทุน มักเป็นเงินได้ มาตรา 40(2) หักค่าใช้จ่ายเหมาได้ 50% แต่ไม่เกิน 100,000 บาท (รวมกับเงินเดือนถ้ามี) ถ้าทำงานแบบธุรกิจที่มีค่าใช้จ่ายสูง เช่น มีลูกจ้าง มีสำนักงาน ลงทุนอุปกรณ์มาก มักจัดเป็นเงินได้ มาตรา 40(8) ซึ่งหักเหมา 60% ได้เฉพาะกิจการที่อยู่ในรายการของ พ.ร.ฎ. ฉบับที่ 11 (เช่น ขายสินค้าที่ไม่ได้ผลิตเอง) ถ้าไม่อยู่ในรายการต้องหักตามจริงพร้อมหลักฐาน ทุกคนที่มีเงินได้ทั้งปีเกิน 60,000 บาท (โสด) หรือ 120,000 บาท (มีคู่สมรส) ต้องยื่น ภ.ง.ด.90 ภายใน 31 มีนาคมของปีถัดไป ส่วน ภ.ง.ด.94 (ครึ่งปี) ใช้กับเงินได้ 40(5)–(8) เท่านั้น เงินได้ 40(2) ไม่ต้องยื่นครึ่งปี ภาษีที่ลูกค้าหักไว้ตามใบ 50 ทวิ นำมาหักออกจากภาษีที่ต้องจ่ายได้ ถ้าหักไว้เกินก็ขอคืนได้
ฟรีแลนซ์ต้องยื่นภาษีไหม
ต้องยื่น ฟรีแลนซ์เป็น "บุคคลธรรมดา" ที่มีเงินได้ จึงมีหน้าที่ยื่นแบบแสดงรายการภาษีเงินได้บุคคลธรรมดาตามมาตรา 56 แห่งประมวลรัษฎากร เมื่อเงินได้ทั้งปีเกินเกณฑ์ต่อไปนี้
| สถานะ | มีเฉพาะเงินเดือน (40(1)) | มีเงินได้ประเภทอื่น เช่น งานฟรีแลนซ์ |
|---|---|---|
| ไม่มีคู่สมรส | เกิน 120,000 บาท | เกิน 60,000 บาท |
| มีคู่สมรส | เกิน 220,000 บาท | เกิน 120,000 บาท |
ข้อควรรู้
- ถูกหักภาษี ณ ที่จ่ายแล้วก็ยังต้องยื่น ภาษีที่ลูกค้าหักไว้เป็นเพียงการเก็บล่วงหน้า ไม่ใช่ภาษีสุดท้าย บางคนต้องจ่ายเพิ่ม บางคนได้เงินคืน
- ไม่มีภาษีต้องจ่ายก็ต้องยื่น ถ้าเงินได้เกินเกณฑ์ข้างต้น แม้คำนวณแล้วภาษีเป็นศูนย์
- ฟรีแลนซ์ที่มีงานประจำด้วย ต้องรวมเงินเดือนและรายได้ฟรีแลนซ์ไว้ในแบบเดียวกัน
เงินได้ฟรีแลนซ์เป็น 40(2) หรือ 40(8) ดูอย่างไร
ประมวลรัษฎากรแบ่งเงินได้เป็น 8 ประเภท และแต่ละประเภทหักค่าใช้จ่ายไม่เท่ากัน จุดที่ฟรีแลนซ์มักผิดคือเลือกหักเหมา 60% ทั้งที่เงินได้ของตัวเองเป็น 40(2) หรือเป็น 40(8) ประเภทที่ไม่มีอัตราเหมา
ความหมายตามกฎหมาย (มาตรา 40)
- 40(2) คือเงินได้ "เนื่องจากหน้าที่หรือตำแหน่งงานที่ทำหรือจากการรับทำงานให้" เช่น ค่าธรรมเนียม ค่านายหน้า และค่าตอบแทนจากการรับทำงานให้ผู้อื่น
- 40(8) คือเงินได้จากการธุรกิจ การพาณิชย์ การเกษตร การอุตสาหกรรม การขนส่ง และเงินได้อื่นที่ไม่เข้าข้อ (1) ถึง (7)
แนวของกรมสรรพากร: ดูที่ลักษณะงานและค่าใช้จ่าย ไม่ใช่ชื่อตำแหน่ง
กรมสรรพากรวินิจฉัยไว้ในหนังสือตอบข้อหารือหลายฉบับ ตัวอย่างเช่น
- กค 0702/1232 (9 ก.พ. 2555): ฟรีแลนซ์รับจ้างพัฒนาโปรแกรมให้บริษัท ทำงานที่บ้านคนเดียว กรมฯ วินิจฉัยว่าเป็นเงินได้จากการรับทำงานให้ตามมาตรา 40(2) และระบุต่อว่า ถ้าการรับจ้างนั้นมีค่าใช้จ่ายสูง จึงจะเข้าลักษณะเป็นเงินได้ตามมาตรา 40(8)
- กค 0702/5049 (27 มิ.ย. 2561): ผู้รับจ้างทำโครงการ เงินได้เป็น 40(2) แต่ถ้าค่าตอบแทนต้องนำไปจ่ายเป็นค่าใช้จ่ายในการวิจัยร่วมกับบุคคลอื่นหรือมีลูกจ้าง หรือมีสำนักงานและค่าใช้จ่ายบริหารจำนวนมาก จะเป็นเงินได้ตามมาตรา 40(8)
- คำพิพากษาฎีกาที่ 5422/2536 (เผยแพร่บนเว็บกรมสรรพากร): ศาลพิจารณาประเภทเงินได้จาก "รายจ่ายและลักษณะของการงานที่ทำ" ในคดีนี้ผู้รับจ้างเป็นบริษัทต่างประเทศที่รับประมวลผลข้อมูลทางวิทยาศาสตร์ ต้องใช้เครื่องมือ คอมพิวเตอร์ และผู้เชี่ยวชาญจำนวนมาก มีค่าใช้จ่ายราว 70% ของรายรับ ศาลจึงวินิจฉัยว่าเป็นเงินได้ตามมาตรา 40(8)
เช็กง่าย ๆ ด้วยคำถาม 3 ข้อ
| คำถาม | ถ้าคำตอบส่วนใหญ่คือ "ใช่" |
|---|---|
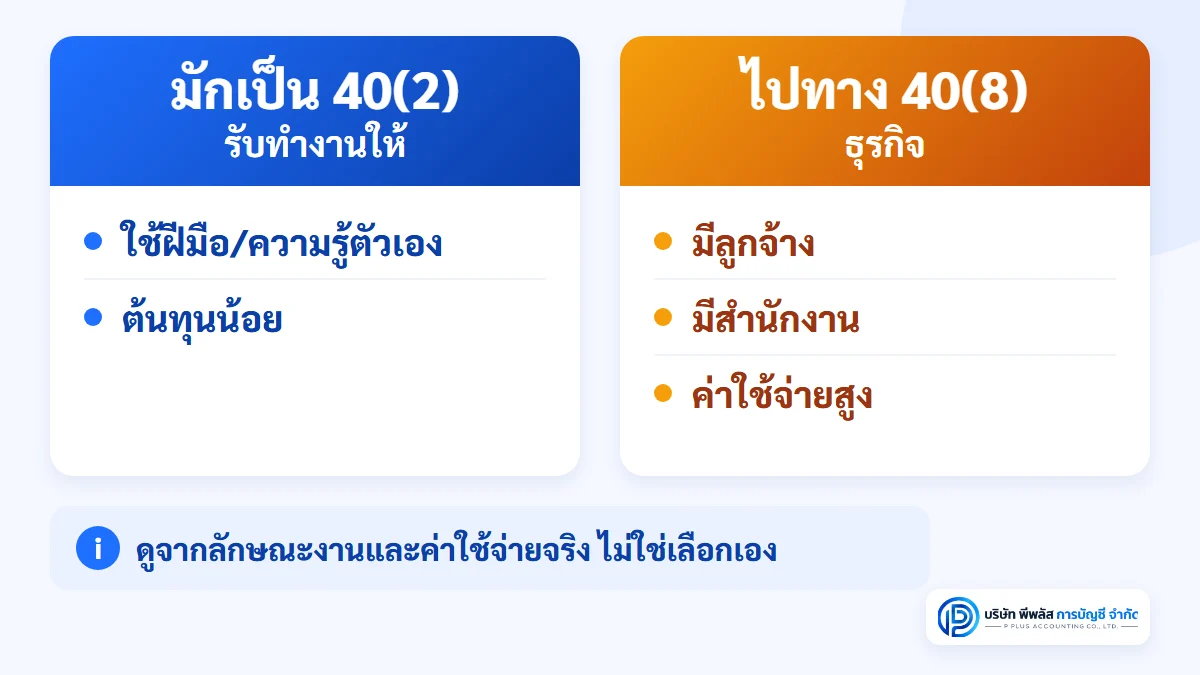
| ใช้แรงงาน ความรู้ หรือฝีมือของตัวเองเป็นหลัก และต้นทุนน้อย | มักเป็น 40(2) |
| มีลูกจ้างหรือทีมงานที่ต้องจ่ายค่าจ้างเอง | ไปทาง 40(8) |
| มีสำนักงาน เครื่องมือ หรือค่าใช้จ่ายดำเนินงานสูงจนเป็นสัดส่วนใหญ่ของรายได้ | ไปทาง 40(8) |
ตารางนี้เป็นแนวทางเบื้องต้น การจัดประเภทจริงขึ้นกับข้อเท็จจริงของแต่ละงาน เช่น สัญญา ใครเป็นผู้จัดหาวัสดุ และค่าใช้จ่ายที่เกิดขึ้นจริง เลือกเองตามอัตราที่หักได้มากกว่าไม่ได้ ถ้าเจ้าพนักงานตรวจแล้วเห็นว่าจัดประเภทผิด อาจต้องเสียภาษีเพิ่มพร้อมเงินเพิ่ม
ประเภทอื่นที่ฟรีแลนซ์บางกลุ่มเข้าข่าย
- 40(3) ค่าลิขสิทธิ์ หรือสิทธิอย่างอื่น เช่น ค่าลิขสิทธิ์งานเขียนหรือภาพที่ขายสิทธิ์ให้ผู้อื่นใช้
- 40(6) วิชาชีพอิสระ ได้แก่ กฎหมาย การประกอบโรคศิลปะ วิศวกรรม สถาปัตยกรรม การบัญชี และประณีตศิลปกรรม
- 40(7) รับเหมาที่ผู้รับเหมาต้องจัดหาสัมภาระในส่วนสำคัญเองนอกจากเครื่องมือ
หักค่าใช้จ่ายได้เท่าไร
| ประเภทเงินได้ | การหักค่าใช้จ่าย | ฐานกฎหมาย |
|---|---|---|
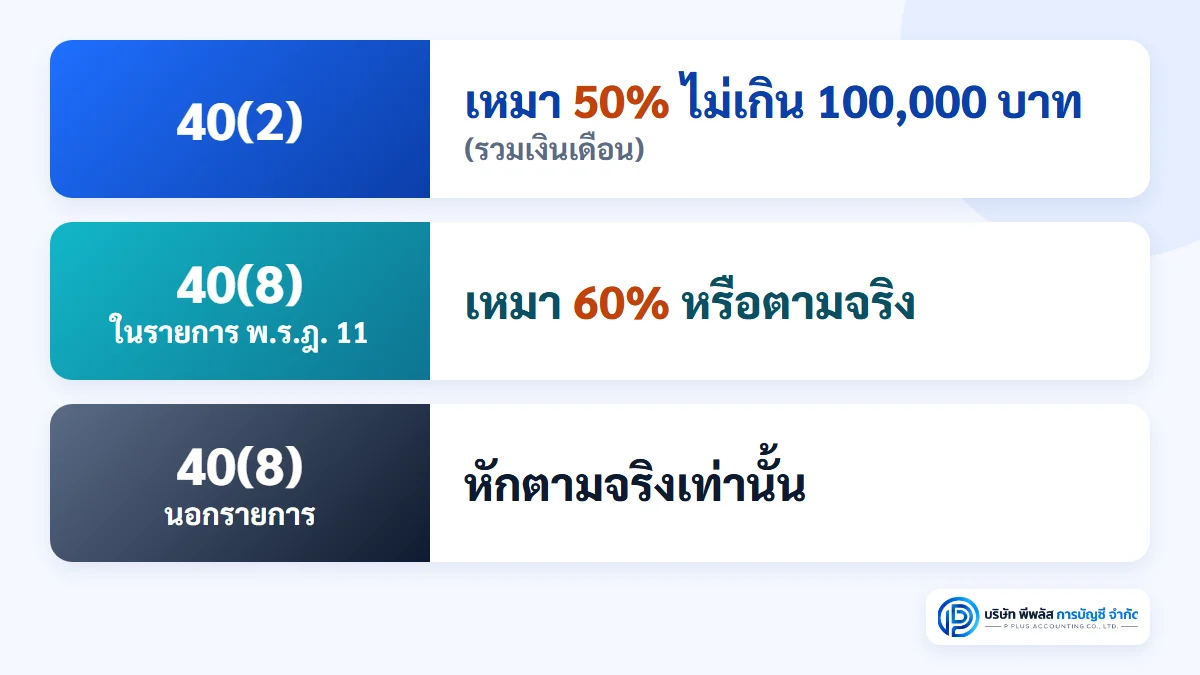
| 40(2) รับทำงานให้ | เหมา 50% แต่รวมกับเงินเดือน 40(1) แล้วไม่เกิน 100,000 บาท | มาตรา 42 ทวิ |
| 40(3) ค่าลิขสิทธิ์ สิทธิอย่างอื่น | เหมา 50% ไม่เกิน 100,000 บาท หรือตามจริง | มาตรา 42 ตรี |
| 40(6) วิชาชีพอิสระ | เหมา 60% (การประกอบโรคศิลปะ และประณีตศิลปกรรม) หรือ 30% (วิชาชีพอิสระอื่น เช่น กฎหมาย วิศวกรรม สถาปัตยกรรม การบัญชี) หรือตามจริง | พ.ร.ฎ. ฉบับที่ 11 มาตรา 6 และที่แก้ไขเพิ่มเติม |
| 40(7) รับเหมาที่จัดหาสัมภาระเอง | เหมา 60% หรือตามจริง | พ.ร.ฎ. ฉบับที่ 11 |
| 40(8) กิจการที่อยู่ในรายการ 43 ประเภท | เหมา 60% (นักแสดง นักร้อง นักดนตรี นักกีฬาอาชีพ: 60% ของ 300,000 บาทแรก ส่วนที่เกินหัก 40% รวมไม่เกิน 600,000 บาท) หรือตามจริง | พ.ร.ฎ. ฉบับที่ 11 มาตรา 8 |
| 40(8) กิจการที่ไม่อยู่ในรายการ | ตามความจำเป็นและสมควรเท่านั้น ต้องมีหลักฐาน ไม่มีอัตราเหมา | พ.ร.ฎ. ฉบับที่ 11 มาตรา 8 ทวิ |
3 เรื่องที่คนเข้าใจผิดบ่อย
- 40(2) ไม่ได้หัก 50% ทั้งหมด หักได้สูงสุดเพียง 100,000 บาท ถ้ามีเงินเดือนด้วย เพดาน 100,000 บาทนี้เป็นเพดานรวมกันของทั้งเงินเดือนและรายได้ฟรีแลนซ์ 40(2)
- 40(8) ไม่ได้เหมา 60% ทุกกรณี รายการที่หักเหมา 60% มีกำหนดไว้ใน พ.ร.ฎ. ฉบับที่ 11 มาตรา 8 เช่น การขายสินค้าที่ผู้ขายไม่ได้ผลิตเอง การปรุงอาหารหรือเครื่องดื่มจำหน่าย การตัดเย็บเสื้อผ้า การขนส่งหรือรับจ้างด้วยยานพาหนะ งานที่ไม่อยู่ในรายการ ซึ่งรวมถึงงานบริการหลายประเภทที่ฟรีแลนซ์ทำ ต้องหักตามจริงตามมาตรา 8 ทวิ
- เลือกหักตามจริงแล้วต้องมีหลักฐาน ถ้าหลักฐานที่นำมาพิสูจน์มีน้อยกว่าอัตราเหมา กฎหมายให้ถือว่ามีค่าใช้จ่ายเท่าหลักฐานเท่านั้น จึงควรเก็บใบเสร็จ ใบกำกับภาษี และหลักฐานการจ่ายเงินตั้งแต่ต้นปี
ค่าลดหย่อนพื้นฐานที่ฟรีแลนซ์ควรรู้
หลังหักค่าใช้จ่ายแล้ว ให้หักค่าลดหย่อนตามมาตรา 47 ก่อนคำนวณภาษี รายการพื้นฐานมีดังนี้
| รายการ | จำนวน |
|---|---|
| ผู้มีเงินได้ | 60,000 บาท |
| คู่สมรสที่ไม่มีเงินได้ | 60,000 บาท |
| บุตร | คนละ 30,000 บาท (บุตรชอบด้วยกฎหมายคนที่สองเป็นต้นไปที่เกิดในหรือหลังปี 2561 หักได้เพิ่มอีกคนละ 30,000 บาท) |
| ค่าอุปการะเลี้ยงดูบิดามารดา | คนละ 30,000 บาท (บิดามารดาอายุ 60 ปีขึ้นไป และมีเงินได้ไม่เพียงพอตามเงื่อนไขของกฎหมาย) |
บุตรต้องเป็นผู้เยาว์ หรืออายุไม่เกิน 25 ปีและยังศึกษาอยู่ในระดับอุดมศึกษา หรือเข้าเงื่อนไขอื่นตามกฎหมาย ค่าลดหย่อนอื่น เช่น เบี้ยประกัน กองทุน ดอกเบี้ยบ้าน มีเงื่อนไขเฉพาะของแต่ละรายการ ควรตรวจคำแนะนำการกรอกแบบ ภ.ง.ด.90 ของปีภาษีนั้นจากกรมสรรพากรก่อนยื่น
อัตราภาษีเงินได้บุคคลธรรมดา
นำ เงินได้ − ค่าใช้จ่าย − ค่าลดหย่อน = เงินได้สุทธิ แล้วคำนวณภาษีแบบขั้นบันได
| เงินได้สุทธิ (บาท) | อัตรา | ภาษีสะสมสูงสุดเมื่อจบขั้น (บาท) |
|---|---|---|
| 0 – 150,000 | ยกเว้น | 0 |
| 150,001 – 300,000 | 5% | 7,500 |
| 300,001 – 500,000 | 10% | 27,500 |
| 500,001 – 750,000 | 15% | 65,000 |
| 750,001 – 1,000,000 | 20% | 115,000 |
| 1,000,001 – 2,000,000 | 25% | 365,000 |
| 2,000,001 – 5,000,000 | 30% | 1,265,000 |
| เกิน 5,000,000 | 35% | — |
ฟรีแลนซ์รายได้สูงต้องเทียบอีกวิธีหนึ่ง ถ้ามีเงินได้ประเภทอื่นนอกจากเงินเดือน (40(2)–(8)) ตั้งแต่ 120,000 บาทขึ้นไป ต้องคำนวณภาษีอีกวิธี คือ 0.5% ของเงินได้ประเภทนั้น แล้วเสียตามวิธีที่ได้ภาษีมากกว่า (มาตรา 48(2)) แต่ถ้าภาษีตามวิธี 0.5% ไม่เกิน 5,000 บาท ได้รับยกเว้นส่วนนี้ ในทางปฏิบัติจึงต้องระวังเมื่อเงินได้ประเภทนี้เกิน 1,000,000 บาท
ยื่นแบบไหน และยื่นเมื่อไร
ภ.ง.ด.90 หรือ ภ.ง.ด.91
- ภ.ง.ด.91 ใช้กับผู้มีเงินได้จากเงินเดือน ค่าจ้าง (40(1)) อย่างเดียว
- ภ.ง.ด.90 ใช้กับผู้มีเงินได้ประเภทอื่น ฟรีแลนซ์จึงยื่น ภ.ง.ด.90 และถ้ามีเงินเดือนด้วยก็รวมไว้ในแบบเดียวกัน
ภ.ง.ด.94 (ยื่นครึ่งปี)
มาตรา 56 ทวิ กำหนดให้ยื่นภาษีครึ่งปีสำหรับเงินได้ 40(5), (6), (7) และ (8) เท่านั้น ที่ได้รับช่วง ม.ค.–มิ.ย.
- เงินได้ 40(2) ไม่ต้องยื่น ภ.ง.ด.94 ยื่นเฉพาะ ภ.ง.ด.90 ตอนสิ้นปี
- ฟรีแลนซ์ที่เงินได้เป็น 40(8) (หรือ 40(5)–(7)) ถ้าเงินได้ช่วง ม.ค.–มิ.ย. เกิน 60,000 บาท (โสด) หรือเกิน 120,000 บาท (มีคู่สมรส) ต้องยื่น ภ.ง.ด.94 ภายใน 30 กันยายนของปีนั้น (ถ้าปี 2569 เข้าเกณฑ์แต่ยังไม่ได้ยื่น ควรยื่นโดยเร็ว เพราะยื่นเลยกำหนดอาจมีค่าปรับ และถ้ามีภาษีต้องชำระจะมีเงินเพิ่ม)
- การคำนวณครึ่งปีใช้อัตราภาษีเดียวกัน แต่หักค่าลดหย่อนได้กึ่งหนึ่ง (เช่น ผู้มีเงินได้ 30,000 บาท)
- ภาษีที่จ่ายไปตาม ภ.ง.ด.94 นำมาหักออกจากภาษีใน ภ.ง.ด.90 ตอนสิ้นปีได้
กำหนดยื่น
| แบบ | ยื่นแบบกระดาษ | ยื่นทางอินเทอร์เน็ต |
|---|---|---|
| ภ.ง.ด.90 / 91 ปีภาษี 2569 | ภายใน 31 มี.ค. 2570 | ภายใน 31 มี.ค. 2570 ส่วนการขยายเวลาอีก 8 วัน ยังรอประกาศกระทรวงการคลังฉบับใหม่ (ดูหมายเหตุด้านล่าง) |
| ภ.ง.ด.94 | ภายใน 30 ก.ย. ของปีนั้น | ขยายเวลา 8 วันเช่นกัน ถ้ามีประกาศที่ครอบคลุมปีนั้น |
หมายเหตุ (ข้อมูล ณ 29 ต.ค. 2569): ที่ผ่านมากระทรวงการคลังขยายเวลายื่นทางอินเทอร์เน็ตอีก 8 วัน ทำให้ ภ.ง.ด.90/91 ยื่นออนไลน์ได้ถึงวันที่ 8 เม.ย. และ ภ.ง.ด.94 ถึงวันที่ 8 ต.ค. แต่ประกาศฉบับปัจจุบันใช้กับแบบที่ครบกำหนดยื่นถึง 31 ม.ค. 2570 เท่านั้น ภ.ง.ด.90 ของปีภาษี 2569 ครบกำหนดเดือน มี.ค. 2570 จึงต้องรอดูว่าจะมีประกาศขยายต่อหรือไม่ วิธีที่ปลอดภัยที่สุดคือยื่นให้เสร็จภายใน 31 มี.ค. 2570 และตรวจปฏิทินภาษีอากรของกรมสรรพากรก่อนยื่น
ถ้ายื่นเลยกำหนด อาจมีค่าปรับตามมาตรา 35 แม้ไม่มีภาษีต้องชำระ และถ้ามีภาษีต้องชำระ จะมีเงินเพิ่มร้อยละ 1.5 ต่อเดือนของภาษีที่ต้องชำระตามมาตรา 27 จึงไม่ควรรอวันสุดท้าย
ใบ 50 ทวิ และภาษีที่ถูกหักไว้ ใช้อย่างไร
ลูกค้าที่จ่ายเงินให้ฟรีแลนซ์มักหักภาษี ณ ที่จ่ายไว้ แล้วออกหนังสือรับรองการหักภาษี ณ ที่จ่าย (ใบ 50 ทวิ) ให้ ภาษีที่ถูกหักนี้นำมาเครดิตออกจากภาษีที่คำนวณได้ใน ภ.ง.ด.90 ถ้าถูกหักไว้มากกว่าภาษีที่ต้องเสียจริง ขอคืนเงินภาษีได้
วิธีหักและเอกสารที่ได้รับต่างกันตามประเภทเงินได้
| ประเภทเงินได้ | ผู้จ่ายหักภาษีอย่างไร | ใบ 50 ทวิ |
|---|---|---|
| 40(2) จ่ายให้บุคคลธรรมดา | คำนวณตามอัตราก้าวหน้าตามมาตรา 50(1) แล้วยื่น ภ.ง.ด.1 | ผู้จ่ายออกให้ภายใน 15 ก.พ. ของปีถัดไป |
| 40(8) ค่าบริการ ค่าจ้างทำของ จ่ายให้บุคคลธรรมดา | อัตราปกติ 3% ยื่น ภ.ง.ด.3 | ผู้จ่ายออกให้ทันทีทุกครั้งที่หักภาษี |
| จ่ายผ่าน e-Withholding Tax | เงินได้บางประเภท (รวมค่าจ้างทำของ ค่าบริการ 40(8)) หัก 1% สำหรับเงินที่จ่ายตั้งแต่ 1 ม.ค. 2569 ถึง 31 ธ.ค. 2570 ตามกฎกระทรวง ฉบับที่ 402 (พ.ศ. 2569) | ไม่มีใบ 50 ทวิ แบบกระดาษ ผู้รับเงินตรวจหลักฐานได้จากระบบของกรมสรรพากร |
เคล็ดลับ: ระหว่างปีให้รวบรวมใบ 50 ทวิ ทุกใบ หรือจดยอดที่ถูกหักผ่าน e-Withholding Tax ไว้ เพราะเงินได้และภาษีที่กรอกใน ภ.ง.ด.90 ต้องตรงกับข้อมูลที่ผู้จ่ายแจ้งกรมสรรพากร ถ้าไม่ครบ อาจทำให้ขอคืนภาษีล่าช้า
ตัวอย่างคำนวณ: ฟรีแลนซ์รายได้ 600,000 บาท
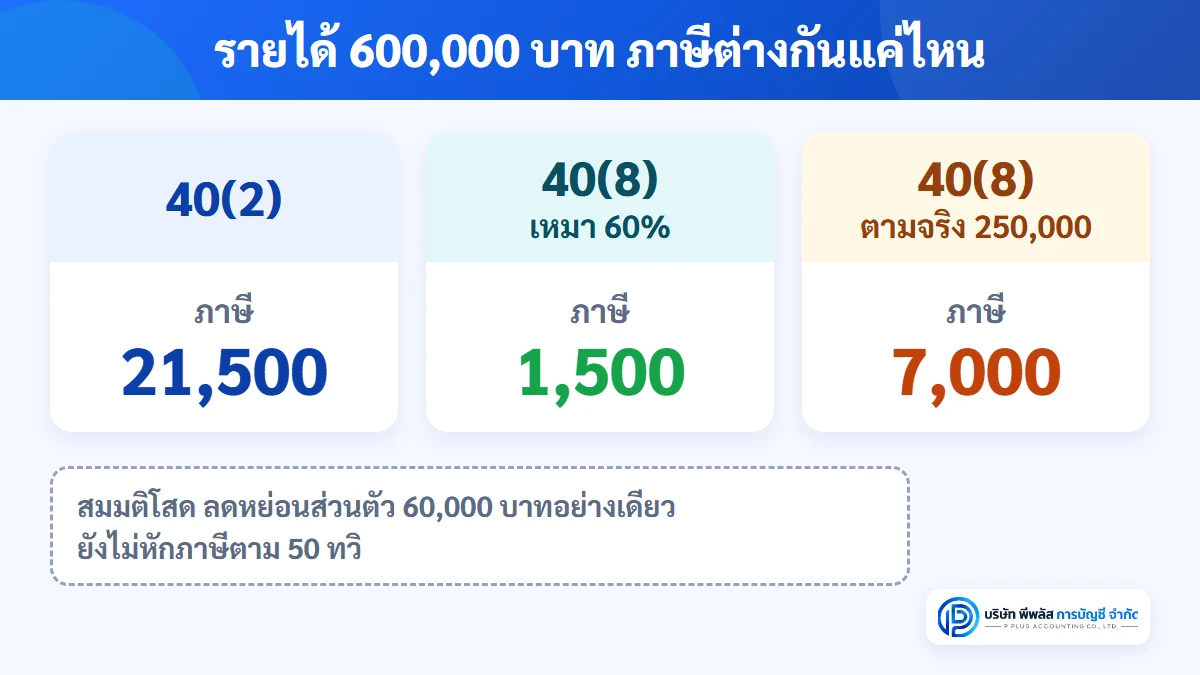
สมมติ: โสด ไม่มีเงินเดือน ไม่มีค่าลดหย่อนอื่นนอกจากส่วนตัว 60,000 บาท เงินได้ทั้งปี 600,000 บาท เทียบ 3 กรณีที่ต่างกันเฉพาะ "ประเภทเงินได้"
| ขั้นตอน | ก. นักออกแบบรับงานเอง (40(2)) | ข. ขายสินค้าออนไลน์ที่ไม่ได้ผลิตเอง (40(8) เหมา 60%) | ค. รับงานบริการแบบมีทีมงาน (40(8) ไม่อยู่ในรายการ หักตามจริง) |
|---|---|---|---|
| เงินได้ | 600,000 | 600,000 | 600,000 |
| หักค่าใช้จ่าย | 50% = 300,000 แต่ไม่เกิน 100,000 | 60% = 360,000 | ตามหลักฐานจริง 250,000 (สมมติ) |
| คงเหลือ | 500,000 | 240,000 | 350,000 |
| ลดหย่อนส่วนตัว | 60,000 | 60,000 | 60,000 |
| เงินได้สุทธิ | 440,000 | 180,000 | 290,000 |
| ภาษี 150,000 แรก | ยกเว้น | ยกเว้น | ยกเว้น |
| ภาษีขั้น 5% | 150,000 × 5% = 7,500 | 30,000 × 5% = 1,500 | 140,000 × 5% = 7,000 |
| ภาษีขั้น 10% | 140,000 × 10% = 14,000 | – | – |
| ภาษีทั้งปี | 21,500 | 1,500 | 7,000 |
ตรวจวิธี 0.5%: เงินได้ 600,000 × 0.5% = 3,000 บาท ไม่เกิน 5,000 บาท จึงได้รับยกเว้น ใช้ภาษีตามขั้นบันไดตามตาราง
นำภาษีที่ถูกหักไว้มาหัก (กรณี ก.): สมมติใบ 50 ทวิ จากลูกค้าทุกรายรวมภาษีที่ถูกหักไว้ 18,000 บาท ภาษีที่ต้องจ่ายเพิ่มตอนยื่น ภ.ง.ด.90 = 21,500 − 18,000 = 3,500 บาท ถ้าภาษีที่ถูกหักไว้มากกว่า 21,500 บาท ส่วนที่เกินขอคืนได้
กรณี ข. ต้องยื่น ภ.ง.ด.94 ด้วย: สมมติขายได้ช่วง ม.ค.–มิ.ย. 300,000 บาท ซึ่งเกิน 60,000 บาท จึงต้องยื่น ภ.ง.ด.94 ภายใน 30 ก.ย. คำนวณ 300,000 − เหมา 60% (180,000) − ลดหย่อนครึ่งหนึ่ง 30,000 = 90,000 บาท ไม่เกิน 150,000 บาท ภาษีครึ่งปีจึงเป็นศูนย์ แต่ยังต้องยื่นแบบ แล้วยื่น ภ.ง.ด.90 ทั้งปีอีกครั้งภายใน 31 มี.ค.
สิ่งที่ตัวอย่างนี้บอก: ภาษีต่างกันหลายเท่าเพียงเพราะประเภทเงินได้ต่างกัน จึงต้องจัดประเภทตามข้อเท็จจริงของงาน ไม่ใช่เลือกจากอัตราที่ได้ประโยชน์มากที่สุด กรณี ค. ถ้าไม่มีหลักฐานค่าใช้จ่ายครบ 250,000 บาท ภาษีจะสูงขึ้นตามส่วนที่หักไม่ได้
รายได้โตขึ้นแล้ว ควรเปลี่ยนเป็นบริษัทไหม
เมื่อกำไรจากงานฟรีแลนซ์สูงขึ้น ภาษีบุคคลธรรมดาจะขึ้นตามขั้นบันไดจนถึง 35% ขณะที่บริษัทเสียภาษีจากกำไรสุทธิ และหักค่าใช้จ่ายได้ตามจริงที่เกี่ยวกับกิจการ แต่บริษัทก็มีภาระเพิ่ม ทั้งการทำบัญชี ปิดงบที่ผู้สอบบัญชีรับรอง และภาษีเมื่อนำเงินออกเป็นเงินเดือนหรือเงินปันผล จุดที่คุ้มจึงขึ้นกับกำไรจริงและวิธีนำเงินออกของแต่ละคน ควรคำนวณด้วยตัวเลขของตัวเองก่อนตัดสินใจ
คำถามที่พบบ่อย (FAQ)
Q: ฟรีแลนซ์ถูกหักภาษี 3% แล้ว ยังต้องยื่น ภ.ง.ด.90 ไหม?
A: ต้องยื่น ถ้าเงินได้ทั้งปีเกิน 60,000 บาท (โสด) หรือ 120,000 บาท (มีคู่สมรส) ภาษีที่ถูกหักไว้เป็นการจ่ายล่วงหน้า นำมาหักออกจากภาษีที่คำนวณได้ ถ้าหักไว้เกินก็ขอคืนได้
Q: ลูกค้าหัก 3% และยื่น ภ.ง.ด.3 แปลว่าเงินได้ของเราเป็น 40(8) ใช่ไหม?
A: ไม่จำเป็น แบบที่ผู้จ่ายเลือกเป็นการตัดสินของผู้จ่าย ประเภทเงินได้ที่ถูกต้องขึ้นกับลักษณะงานและค่าใช้จ่ายจริงตามแนวของกรมสรรพากร ถ้าข้อมูลในใบ 50 ทวิ ไม่ตรงกับข้อเท็จจริง ควรสอบถามผู้จ่ายหรือกรมสรรพากร (โทร. 1161) ก่อนยื่น
Q: เงินได้ 40(2) ต้องยื่น ภ.ง.ด.94 ไหม?
A: ไม่ต้อง ภ.ง.ด.94 ใช้กับเงินได้ 40(5)–(8) เท่านั้น เงินได้ 40(2) ยื่นเฉพาะ ภ.ง.ด.90 ตอนสิ้นปี
Q: ฟรีแลนซ์ 40(8) หักเหมา 60% ได้ทุกงานไหม?
A: ไม่ได้ หักเหมา 60% ได้เฉพาะกิจการที่อยู่ในรายการของ พ.ร.ฎ. ฉบับที่ 11 มาตรา 8 ถ้างานไม่อยู่ในรายการ ต้องหักค่าใช้จ่ายตามความจำเป็นและสมควรพร้อมหลักฐาน
Q: มีทั้งเงินเดือนและรายได้ฟรีแลนซ์ 40(2) หักค่าใช้จ่ายได้เท่าไร?
A: ทั้งสองประเภทหัก 50% แต่รวมกันต้องไม่เกิน 100,000 บาท ถ้าเงินเดือนหักเต็ม 100,000 บาทแล้ว รายได้ฟรีแลนซ์ 40(2) จะหักค่าใช้จ่ายเพิ่มไม่ได้อีก
Q: ฟรีแลนซ์ต้องจด VAT ไหม?
A: ประเภทเงินได้ในภาษีบุคคลธรรมดาไม่ได้เป็นตัวตัดสินหน้าที่ VAT ถ้าเป็นการให้บริการในทางธุรกิจหรือวิชาชีพ ก็อยู่ในบังคับภาษีมูลค่าเพิ่ม เช่น ข้อหารือ กค 0702/5049 ที่วินิจฉัยว่าเงินได้ของผู้รับจ้างเป็น 40(2) และวินิจฉัยว่าบริการนั้นต้องเสียภาษีมูลค่าเพิ่มด้วย ถ้ารายรับเกิน 1.8 ล้านบาทต่อปี ต้องตรวจหน้าที่จดทะเบียนภาษีมูลค่าเพิ่ม เว้นแต่บริการนั้นได้รับยกเว้นตามกฎหมาย
สรุป
ฟรีแลนซ์ต้องเริ่มจากจัดประเภทเงินได้ให้ถูก ถ้ารับทำงานให้ด้วยตัวเองและต้นทุนน้อย มักเป็น 40(2) หักเหมา 50% ไม่เกิน 100,000 บาท ถ้าทำงานแบบธุรกิจที่มีลูกจ้าง สำนักงาน หรือค่าใช้จ่ายสูง มักจัดเป็น 40(8) ซึ่งหักเหมา 60% ได้เฉพาะกิจการในรายการของ พ.ร.ฎ. ฉบับที่ 11 นอกนั้นหักตามจริง จากนั้นหักค่าลดหย่อน คำนวณภาษีตามขั้นบันได แล้วนำภาษีตามใบ 50 ทวิ มาหักออก ยื่น ภ.ง.ด.90 ภายใน 31 มี.ค. ของปีถัดไป ส่วนเงินได้ 40(5)–(8) ที่เกินเกณฑ์ครึ่งปีต้องยื่น ภ.ง.ด.94 ภายใน 30 ก.ย. ด้วย และอย่าลืมเก็บหลักฐานค่าใช้จ่ายกับใบ 50 ทวิ ตั้งแต่ต้นปี
ถ้ารายได้ฟรีแลนซ์โตจนเริ่มคิดเรื่องเปิดบริษัท ทีมงานบริษัท พีพลัส การบัญชี จำกัด ช่วยให้ข้อมูลเรื่องการจดทะเบียนบริษัทหรือห้างหุ้นส่วน และงานบัญชีรายเดือนหลังจดได้ (บริการของเราดูแลภาษีของนิติบุคคล ไม่รวมการยื่น ภ.ง.ด.90/91/94 ของบุคคลธรรมดา)
แหล่งอ้างอิง:
• ประมวลรัษฎากร มาตรา 27, 35, 40, 42 ทวิ, 42 ตรี, 47, 48, 56, 56 ทวิ และ 60 — https://www.rd.go.th/5937.html
• พระราชกฤษฎีกาออกตามความในประมวลรัษฎากร ว่าด้วยการกำหนดค่าใช้จ่ายที่ยอมให้หักจากเงินได้พึงประเมิน (ฉบับที่ 11) พ.ศ. 2502 และที่แก้ไขเพิ่มเติม มาตรา 6 (40(6) รวมประณีตศิลปกรรมเหมา 60%), 7, 8 และ 8 ทวิ — https://www.rd.go.th/2375.html
• การหักค่าใช้จ่ายตามประเภทเงินได้ กรมสรรพากร (ใช้ยืนยัน 40(1)–(3) และ 40(7) เท่านั้น อัตรา 40(6) ปัจจุบันดู rd.go.th/2375.html) — https://www.rd.go.th/556.html
• การปรับปรุงโครงสร้างภาษีเงินได้บุคคลธรรมดา (พ.ร.บ.แก้ไขเพิ่มเติมประมวลรัษฎากร (ฉบับที่ 44) พ.ศ. 2560) — https://www.rd.go.th/59668.html
• อัตราภาษีเงินได้บุคคลธรรมดา — https://www.rd.go.th/59670.html
• หนังสือตอบข้อหารือ กค 0702/1232 ลงวันที่ 9 ก.พ. 2555 (รับจ้างพัฒนาโปรแกรมคอมพิวเตอร์ เงินได้ 40(2) หรือ 40(8)) — https://www.rd.go.th/46407.html
• หนังสือตอบข้อหารือ กค 0702/5049 ลงวันที่ 27 มิ.ย. 2561 (รับจ้างทำโครงการ 40(2)/40(8) และภาษีมูลค่าเพิ่ม) — https://www.rd.go.th/26717.html
• คำพิพากษาฎีกาที่ 5422/2536 (จัดประเภทเงินได้ตามรายจ่ายและลักษณะงาน) — https://www.rd.go.th/17168.html
• คำชี้แจงกรมสรรพากร เรื่อง การยกเว้นภาษีตามมาตรา 48(2) ไม่เกิน 5,000 บาท ตาม พ.ร.ฎ. ฉบับที่ 480 (เกณฑ์เงินได้ปัจจุบัน 120,000 บาท ตาม พ.ร.บ. ฉบับที่ 44 ดู rd.go.th/59668.html) — https://www.rd.go.th/41366.html
• กฎกระทรวง ฉบับที่ 402 (พ.ศ. 2569) ราชกิจจานุเบกษา เล่ม 143 ตอนที่ 63 ก (9 ต.ค. 2569) (อัตรา 1% ผ่าน e-Withholding Tax) — https://www.rd.go.th/fileadmin/user_upload/kormor/newlaw/mr402.pdf
• ประกาศกระทรวงการคลัง เรื่อง การขยายกำหนดเวลาการยื่นแบบแสดงรายการและชำระภาษีผ่านระบบเครือข่ายอินเทอร์เน็ต (ฉบับที่ 7) ลงวันที่ 12 ม.ค. 2567 และที่แก้ไขเพิ่มเติม — www.rd.go.th
• ปฏิทินภาษีอากร กรมสรรพากร — https://www.rd.go.th/62348.html
• เว็บไซต์กรมสรรพากร: www.rd.go.th (ศูนย์สารนิเทศสรรพากร โทร. 1161)