ช่วงนี้มีข่าวว่ารัฐอาจขึ้นภาษีรถ EV นำเข้าตั้งแต่ปี 2570 หลายคนจึงสงสัยว่าภาษีสรรพสามิตรถยนต์ไฟฟ้าคืออะไร ใครต้องจ่าย และถ้าซื้อรถตอนนี้จะได้รับผลอะไรไหม บทความนี้สรุปให้เข้าใจง่าย ตั้งแต่ใครเสียภาษี ภาษีคิดจากราคาไหน อัตราของรถ EV ตามมาตรการ EV 3.5 ไปจนถึงข้อเสนอใหม่ที่ยังไม่เป็นทางการ
อัปเดตล่าสุด: 20 ต.ค. 2569
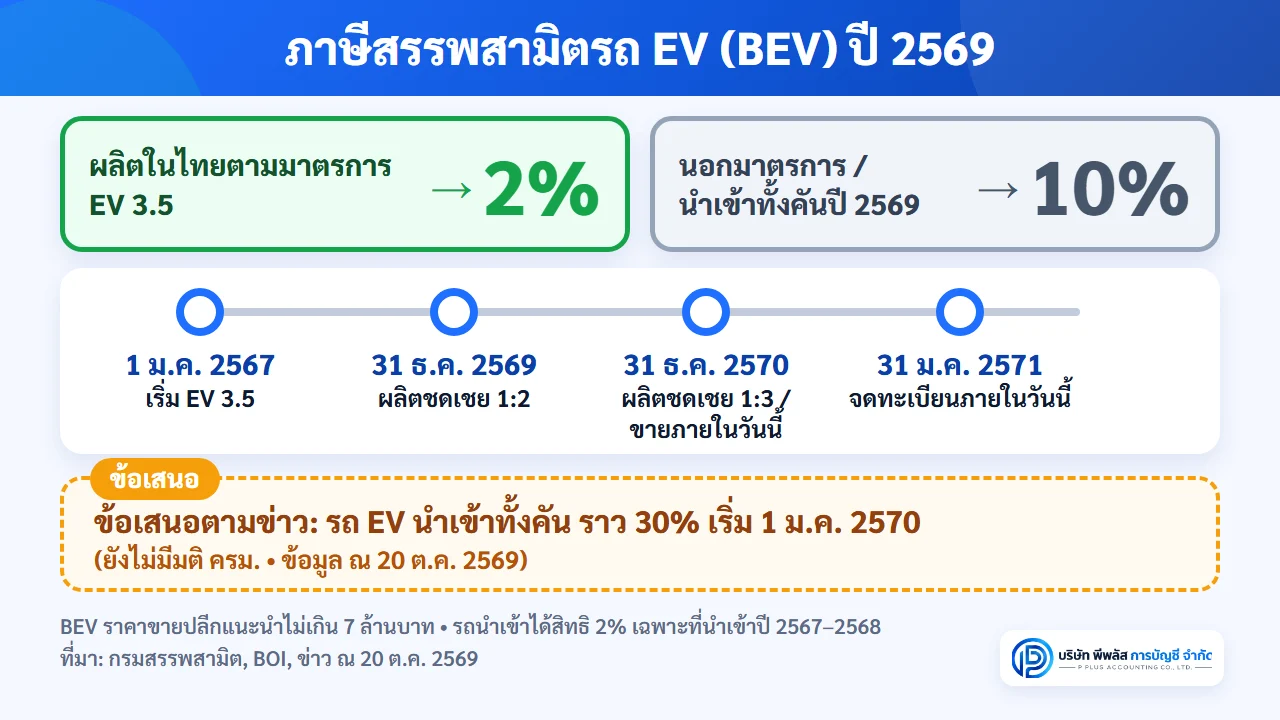
- ปี 2569 รถ BEV ที่ผลิตในไทยตามมาตรการ EV 3.5 ยังเสียภาษีสรรพสามิต 2% ส่วนรถ BEV ที่นำเข้าทั้งคันในปีนี้และรถนอกมาตรการเสีย 10%
- การขึ้นภาษีรถ EV นำเข้าทั้งคันเป็นราว 30% หรือมากกว่า ตั้งแต่ 1 ม.ค. 2570 เป็นเพียงข้อเสนอตามข่าว ยังไม่มีมติ ครม. (ข้อมูล ณ 20 ต.ค. 2569)
- เราจะแก้บทความนี้เมื่อมีมติ ครม. หรือประกาศในราชกิจจานุเบกษา
สรุปเร็ว:
- ภาษีสรรพสามิตรถยนต์ ผู้ผลิตในประเทศและผู้นำเข้าเป็นผู้เสียและนำส่ง ผู้ซื้อไม่ได้ยื่นแบบเอง แต่รับภาระผ่านราคารถ
- ภาษีคิดจาก ราคาขายปลีกแนะนำที่ไม่รวมภาษีมูลค่าเพิ่ม ที่ผู้ผลิตหรือผู้นำเข้าแจ้งต่อกรมสรรพสามิต (มาตรา 17 และ 18)
- รถยนต์นั่ง BEV ราคาขายปลีกแนะนำไม่เกิน 7 ล้านบาท ที่ได้สิทธิตามมาตรการ EV 3.5 เสีย 2% โดยครอบคลุมรถที่นำเข้าทั้งคันในปี 2567–2568 และรถที่ผลิตในไทยในปี 2567–2570 (อัตราปกติ 8% ถึงสิ้นปี 2568 และ 10% ตั้งแต่ปี 2569)
- ค่ายรถที่นำเข้ารถตาม EV 3.5 ต้อง ผลิตในไทยชดเชย 1:2 (ภายในปี 2569) หรือ 1:3 (ถ้าขยายถึงปี 2570)
- ถ้าค่ายรถผลิตชดเชยไม่ครบ รัฐ เรียกเงินคืนจากค่ายรถ ไม่ใช่ผู้ซื้อ
ภาษีสรรพสามิตรถยนต์ คืออะไร
ภาษีสรรพสามิตคือภาษีที่รัฐเก็บจากสินค้าบางประเภท เช่น น้ำมัน สุรา ยาสูบ และ รถยนต์ โดยมีกรมสรรพสามิตเป็นผู้จัดเก็บตามพระราชบัญญัติภาษีสรรพสามิต พ.ศ. 2560
ภาษีนี้ต่างจากภาษีที่เจ้าของรถคุ้นเคย
| ภาษี | ใครเสีย | เสียเมื่อไร |
|---|---|---|
| ภาษีสรรพสามิตรถยนต์ | ผู้ผลิตในประเทศ / ผู้นำเข้า | ตอนนำรถออกจากโรงงาน หรือตอนนำเข้า |
| ภาษีมูลค่าเพิ่ม (VAT) | ผู้ซื้อจ่ายรวมในราคารถ ผู้ขายเป็นผู้นำส่ง | ทุกครั้งที่ซื้อขาย |
| ภาษีรถประจำปี | เจ้าของรถ | ทุกปี ที่กรมการขนส่งทางบก |
ภาษีสรรพสามิตจึงเป็น ต้นทุนของค่ายรถ ที่รวมอยู่ในราคาขายแล้ว ผู้ซื้อไม่ต้องไปยื่นหรือจ่ายเพิ่มเอง แต่ถ้าอัตราเปลี่ยน ราคารถก็มักเปลี่ยนตาม
ใครเป็นคนจ่ายภาษีสรรพสามิตรถ EV
ตามพระราชบัญญัติภาษีสรรพสามิต พ.ศ. 2560 มาตรา 16 ผู้มีหน้าที่เสียภาษีสำหรับรถยนต์คือ
- ผู้ประกอบอุตสาหกรรม (ผู้ผลิตรถในประเทศ): ความรับผิดเกิดขึ้นเมื่อนำรถออกจากโรงอุตสาหกรรม (มาตรา 21) และหลักทั่วไปต้องยื่นแบบพร้อมชำระภาษีก่อนนำรถออก (มาตรา 54) ทั้งนี้กฎหมายเปิดช่องให้สินค้าบางประเภทที่กระทรวงการคลังประกาศกำหนด ขอชำระภาษีภายในวันที่ 15 ของเดือนถัดไปโดยวางหลักประกันได้ (มาตรา 58)
- ผู้นำเข้า: ความรับผิดเกิดพร้อมกับอากรขาเข้า และยื่นแบบพร้อมชำระภาษีตอนออกใบขนสินค้าที่ศุลกากร (มาตรา 21 และ 54)
ผู้ซื้อรถทั้งคนทั่วไปและบริษัท ไม่มีหน้าที่ยื่นแบบภาษีสรรพสามิต ภาระภาษีส่งต่อมาถึงผู้ซื้อผ่านราคาขาย
ภาษีสรรพสามิตรถยนต์ คิดอย่างไร
ตั้งแต่ปี 2560 ภาษีสรรพสามิตรถยนต์คิดจาก ราคาขายปลีกแนะนำที่ไม่รวมภาษีมูลค่าเพิ่ม ที่ผู้ผลิตหรือผู้นำเข้าแจ้งต่อกรมสรรพสามิต (มาตรา 17 และ 18) แทนราคาหน้าโรงงานหรือราคานำเข้า (CIF) แบบเดิม
ขั้นตอนโดยย่อ
- ผู้ผลิตหรือผู้นำเข้า แจ้งราคาขายปลีกแนะนำ ของรถแต่ละรุ่นต่อกรมสรรพสามิต (มาตรา 18)
- นำราคานั้นมาคูณกับ อัตราภาษีตามประเภทรถ ในกฎกระทรวงพิกัดอัตราภาษีสรรพสามิต เช่น BEV ที่ได้สิทธิตามมาตรการ 2% หรือนอกมาตรการ 10%
- นอกจากภาษีสรรพสามิต ยังมีภาษีที่เก็บเพิ่มเพื่อราชการส่วนท้องถิ่น (มักเรียกว่าภาษีเพื่อมหาดไทย) ซึ่งกฎหมายกำหนดเพดานไม่เกิน 10% ของค่าภาษีสรรพสามิต (มาตรา 150) และกรมสรรพสามิตคำนวณที่ 10%
ตัวอย่างคร่าว ๆ (เพื่อให้เห็นภาพเท่านั้น): รถ BEV ราคาขายปลีกแนะนำ (ไม่รวม VAT) 1,000,000 บาท
| กรณี | อัตรา | ภาษีสรรพสามิตโดยประมาณ | รวมภาษีเพื่อท้องถิ่น 10% |
|---|---|---|---|
| ได้สิทธิตามมาตรการ EV 3.5 | 2% | ประมาณ 20,000 บาท | ประมาณ 22,000 บาท |
| ไม่ได้สิทธิตามมาตรการ (ปี 2569) | 10% | ประมาณ 100,000 บาท | ประมาณ 110,000 บาท |
ส่วนต่างรวมประมาณ 88,000 บาทนี้คือเหตุผลที่อัตราภาษีมีผลต่อราคารถมาก ตัวเลขจริงขึ้นกับวิธีคำนวณตามกฎหมาย ราคาที่แจ้ง และภาษีอื่นที่เกี่ยวข้อง จึงใช้ตัวอย่างนี้ประเมินราคารถจริงไม่ได้
อัตราภาษีสรรพสามิตรถยนต์ไฟฟ้า 2569
ตั้งแต่ 1 ม.ค. 2569 โครงสร้างภาษีสรรพสามิตรถยนต์อิงการปล่อยก๊าซคาร์บอนไดออกไซด์ (CO2) มากขึ้น รถที่ปล่อย CO2 น้อยเสียภาษีต่ำกว่า สรุปอัตราของรถพลังงานไฟฟ้าดังนี้
| ประเภทรถ | เงื่อนไข | อัตราปี 2569 |
|---|---|---|
| BEV รถยนต์ไฟฟ้า 100% | ได้สิทธิ EV 3.5 (ผลิตในไทย) ราคาขายปลีกแนะนำไม่เกิน 7 ล้านบาท | 2% |
| BEV | ไม่ได้สิทธิตามมาตรการ รวมถึงรถที่นำเข้าทั้งคันในปี 2569 | 10% |
| กระบะไฟฟ้า (BEV) | ผลิตในไทย ตามหลักเกณฑ์ของกรมสรรพสามิต (เช่น มาตรการ EV 3.5) | 2% (ปี 2567–2568 เป็น 0%) |
| กระบะไฟฟ้าอื่น ๆ | ไม่เข้าหลักเกณฑ์ | 10% |
| PHEV (ปลั๊กอินไฮบริด) | วิ่งด้วยไฟฟ้าได้ 80 กม. ขึ้นไป และถังน้ำมันไม่เกิน 45 ลิตร และผ่านหลักเกณฑ์ของกรมสรรพสามิต | 5% |
| PHEV | ผ่านหลักเกณฑ์ แต่วิ่งด้วยไฟฟ้าได้ไม่ถึง 80 กม. หรือถังน้ำมันเกิน 45 ลิตร | 10% |
| PHEV อื่น ๆ | ไม่ผ่านหลักเกณฑ์ | 15% |
| HEV (ไฮบริด) | ผ่านหลักเกณฑ์ของกรมสรรพสามิต เครื่องยนต์ไม่เกิน 3,000 ซีซี ตามช่วงการปล่อย CO2 | 6% / 9% / 14% / 19% / 24% |
PHEV และ HEV ต้องผ่านหลักเกณฑ์และเงื่อนไขที่อธิบดีกรมสรรพสามิตประกาศ จึงจะได้อัตราข้างต้น ส่วนรถที่เครื่องยนต์เกิน 3,000 ซีซี เสียอัตราสูงกว่านี้มาก (PHEV 30% / HEV 40%)
EV 3.5 คืออะไร
EV 3.5 คือ มาตรการสนับสนุนการใช้ยานยนต์ไฟฟ้า ระยะที่ 2 ต่อจาก EV 3.0 (ปี 2565–2566) ใช้ในปี 2567–2570 เริ่ม 1 ม.ค. 2567 ค่ายรถที่ลงนามเข้าร่วมกับกรมสรรพสามิตได้สิทธิประโยชน์ 3 เรื่อง
- ลดภาษีสรรพสามิต รถยนต์นั่ง BEV ราคาขายปลีกแนะนำไม่เกิน 7 ล้านบาท จาก 8% เหลือ 2% สำหรับรถที่นำเข้าในปี 2567–2568 และรถที่ผลิตในไทยในปี 2567–2570
- ลดอากรขาเข้า รถ EV นำเข้าทั้งคัน (CBU) ราคาไม่เกิน 2 ล้านบาท ลดได้ไม่เกิน 40% เฉพาะปี 2567–2568 (สิ้นสุดแล้ว)
- เงินอุดหนุน ให้ค่ายรถนำไปลดราคาขาย รถยนต์นั่งราคาไม่เกิน 2 ล้านบาท แบตเตอรี่ 50 kWh ขึ้นไปได้สูงสุด 100,000 บาทต่อคัน และลดลงตามปี
เงื่อนไขที่ค่ายรถต้องทำ
สิทธิเหล่านี้มาพร้อมเงื่อนไขว่าค่ายรถต้อง ผลิตรถในไทยชดเชย รถที่นำเข้ามาขาย
| เรื่อง | เงื่อนไข |
|---|---|
| ผลิตชดเชยภายใน 31 ธ.ค. 2569 | นำเข้า 1 คัน ผลิตในไทย 2 คัน (1:2) |
| ถ้าขยายไปถึง 31 ธ.ค. 2570 | นำเข้า 1 คัน ผลิตในไทย 3 คัน (1:3) |
| รถที่ผลิตเพื่อส่งออก | ส่งออก 1 คัน นับเป็นการผลิตชดเชย 1.5 คัน (มติบอร์ดอีวี 30 ก.ค. 2568) |
| กำหนดขายและจดทะเบียน | ขายภายใน 31 ธ.ค. 2570 และจดทะเบียนภายใน 31 ม.ค. 2571 (บอร์ดอีวีขยายเวลาจดทะเบียน 1 เดือน) |
ส่วน EV 3.0 ใช้อัตราผลิตชดเชย 1:1 ภายในปี 2567 หรือ 1:1.5 ถ้าขยายเวลาถึงสิ้นปี 2568
ถ้าค่ายรถผลิตชดเชยไม่ครบ ผู้ซื้อต้องคืนเงินไหม
ไม่ต้อง รัฐบาลแถลงเมื่อ 25 ก.ย. 2569 ว่าไม่ได้กำหนดให้ประชาชนที่ซื้อรถ EV ต้องคืนส่วนลดหรือเงินอุดหนุน เพราะเงินอุดหนุนจ่ายให้ผู้ประกอบการเพื่อหักจากราคาขาย
ถ้าค่ายรถผลิตชดเชยไม่ได้ตามเงื่อนไข กรมสรรพสามิตจะตรวจสอบเป็นรายกรณี และอาจ
- เรียกเงินอุดหนุนคืนเป็นรายคัน พร้อมดอกเบี้ย 7.5% ต่อปี (ไม่ทบต้น)
- บังคับตามหนังสือค้ำประกันของธนาคาร (Bank Guarantee)
- เรียกเก็บภาษีสรรพสามิตส่วนต่าง เบี้ยปรับ และเงินเพิ่มตามกฎหมาย
ข้อเสนอขึ้นภาษีรถ EV นำเข้า ปี 2570 (ยังไม่เป็นทางการ)
สถานะ: ข้อเสนอ ยังไม่มีมติ ครม. (ข้อมูล ณ 20 ต.ค. 2569)
ไทม์ไลน์
- 10 ก.ย. 2569: บอร์ดอีวีเห็นชอบหลักการปรับโครงสร้างภาษีสรรพสามิตรถยนต์ไฟฟ้า ให้อัตราลดหลั่นตามระดับการลงทุน การผลิต และการใช้ชิ้นส่วนในประเทศ
- 6 ต.ค. 2569: ครม. รับทราบ มติบอร์ดอีวี ครั้งที่ 1/2569 และให้กรมสรรพสามิตไปทำรายละเอียดก่อนเสนอ ครม. เห็นชอบอีกครั้ง (รับทราบยังไม่ใช่อนุมัติ)
- 19–20 ต.ค. 2569: ข่าวระบุว่ากระทรวงการคลังเตรียมเสนอ ครม. ภายในประมาณ 2 สัปดาห์ ให้ขึ้นภาษีรถ EV ที่นำเข้าทั้งคันจากประมาณ 10% เป็นราว 30% หรือมากกว่า (ตัวเลขตามข่าว ยังไม่เป็นทางการ ข้อมูล ณ 20 ต.ค. 2569) คาดว่าจะเริ่ม 1 ม.ค. 2570
แนวทางตามมติบอร์ดอีวี (ยังไม่มีตัวเลขอัตรา)
| กลุ่ม | กลุ่มรถ | ทิศทางอัตรา |
|---|---|---|
| 1 | รถนำเข้า โดยผู้นำเข้าที่ไม่มีโรงงานในไทย | อัตราสูงขึ้น |
| 2 | รถนำเข้าโดยผู้ผลิตที่มีโรงงานในไทย | จำกัดปริมาณนำเข้าตามมูลค่าทางเศรษฐกิจที่สร้างในไทย |
| 3 | ผลิตในไทย ใช้ชิ้นส่วนในประเทศระดับปานกลาง | ลดหลั่นตามระดับชิ้นส่วนในประเทศ |
| 4 | ผลิตในไทย ใช้ชิ้นส่วนในประเทศระดับสูง (โดยเฉพาะชิ้นส่วนอิเล็กทรอนิกส์สำคัญ) | อัตราต่ำสุด |
ยังไม่มีตัวเลขอัตราอย่างเป็นทางการของทุกกลุ่ม ตัวเลขราว 30% เป็นข้อเสนอสำหรับรถนำเข้าทั้งคันตามข่าวเท่านั้น (ข้อมูล ณ 20 ต.ค. 2569) และอาจเปลี่ยนเมื่อ ครม. พิจารณา ต้องรอมติ ครม. และประกาศในราชกิจจานุเบกษาก่อนจึงจะมีผล
ผู้ซื้อรถ EV ควรทำอย่างไร
- ภาษีสรรพสามิตไม่ใช่ภาระที่ต้องยื่นเอง ผลต่อผู้ซื้อคือราคารถเท่านั้น
- ข้อเสนอที่เป็นข่าวเน้นรถนำเข้าทั้งคัน ส่วนรถที่ผลิตในไทย หลักการของบอร์ดอีวีให้อัตราลดหลั่นตามระดับการใช้ชิ้นส่วนในประเทศ ซึ่งยังไม่มีตัวเลข ถ้ารุ่นที่สนใจผลิตในไทยแล้ว ข่าวนี้จึงไม่ใช่เหตุผลหลักที่ต้องรีบตัดสินใจ
- ถ้าสนใจรถนำเข้าทั้งคัน ถามผู้ขายให้ชัดว่ารถคันนั้นเสียภาษีอัตราไหน ราคาที่เสนอรวมอะไรบ้าง และรับประกันราคาถึงวันส่งมอบหรือไม่ เพราะภาษีคิดตอนนำเข้า รถที่นำเข้าก่อนวันมีผลอาจไม่ได้รับผล
- อย่าตัดสินใจจากข่าวอย่างเดียว รอดูมติ ครม. และประกาศอย่างเป็นทางการ
- ภาษีรถประจำปี: ส่วนลด 80% ตามพระราชกฤษฎีกาปี 2565 ใช้กับรถยนต์ไฟฟ้าที่จดทะเบียนระหว่าง 9 พ.ย. 2565 – 10 พ.ย. 2568 (ลดเป็นเวลา 1 ปี) และสิ้นสุดแล้ว ณ วันที่อัปเดตบทความ ยังไม่มีพระราชกฤษฎีกาฉบับใหม่ประกาศในราชกิจจานุเบกษา (มีเพียงข่าวว่ากรมการขนส่งทางบกเตรียมเสนอ) ปัจจุบันจึงเสียตามอัตราปกติที่คิดตามน้ำหนักรถ
ธุรกิจที่นำเข้าหรือขายรถ ต้องเตรียมอะไร
- ผู้นำเข้าและผู้ผลิต: เป็นผู้มีหน้าที่เสียภาษีสรรพสามิตโดยตรง ควรติดตามประกาศอัตราใหม่และวางแผนราคา สต็อก และสัญญากับลูกค้าล่วงหน้า ส่วนค่ายที่อยู่ใน EV 3.0/3.5 ต้องติดตามสัดส่วนผลิตชดเชยให้ทันกำหนด
- ดีลเลอร์และผู้ขายรถ: ไม่ได้ยื่นภาษีสรรพสามิตเอง แต่ราคาทุนอาจเปลี่ยน ควรเขียนเงื่อนไขราคาในใบจองให้ชัด และบันทึกเงินจอง เงินอุดหนุน ส่วนลด และภาษีขาย (ภ.พ.30) ให้ถูกต้องทุกเดือน
- บริษัทที่จะซื้อรถ EV ใช้ในกิจการ: เรื่องค่าเสื่อมราคาและภาษีซื้อของรถยนต์นั่งมีกฎเฉพาะของกรมสรรพากร ควรปรึกษาผู้ทำบัญชีก่อนออกรถ
คำถามที่พบบ่อย (FAQ)
Q: ซื้อรถ EV ต้องจ่ายภาษีสรรพสามิตเองไหม?
A: ไม่ต้อง ผู้ผลิตหรือผู้นำเข้าเป็นผู้เสียและนำส่งให้กรมสรรพสามิต ภาษีรวมอยู่ในราคารถแล้ว ภาษีที่ผู้ซื้อเกี่ยวข้องโดยตรงคือภาษีมูลค่าเพิ่ม (รวมในราคาขาย) และภาษีรถประจำปีที่จ่ายตอนจดทะเบียนและต่อภาษีทุกปี
Q: EV 3.5 คืออะไร?
A: มาตรการสนับสนุนการใช้รถยนต์ไฟฟ้าระยะที่ 2 ปี 2567–2570 ให้ค่ายรถที่เข้าร่วมเสียภาษีสรรพสามิตรถ BEV ราคาไม่เกิน 7 ล้านบาทเพียง 2% (รถนำเข้าเฉพาะที่นำเข้าในปี 2567–2568 ส่วนรถผลิตในไทยถึงปี 2570) พร้อมเงินอุดหนุนและการลดอากรขาเข้า (ปี 2567–2568) แลกกับเงื่อนไขผลิตรถในไทยชดเชย
Q: ภาษีรถไฟฟ้า 2570 จะขึ้นเป็น 30% แน่หรือยัง?
A: ยังไม่แน่นอน ข้อมูล ณ 20 ต.ค. 2569 ตัวเลขราว 30% เป็นข้อเสนอของกระทรวงการคลังตามข่าว ยังไม่มีมติ ครม. และใช้กับรถ EV ที่นำเข้าทั้งคันเป็นหลัก ต้องรอมติ ครม. และประกาศในราชกิจจานุเบกษา
Q: ถ้าค่ายรถทำผิดเงื่อนไข EV 3.5 คนที่ซื้อรถไปแล้วต้องคืนเงินอุดหนุนไหม?
A: ไม่ต้อง รัฐบาลแถลงเมื่อ 25 ก.ย. 2569 ว่าการเรียกคืนเงินอุดหนุนทำกับผู้ประกอบการที่รับสิทธิ ไม่ได้เรียกจากประชาชนที่ซื้อรถ
Q: รถ EV ยังได้ลดภาษีรถประจำปี 80% อยู่ไหม?
A: ส่วนลดตามพระราชกฤษฎีกาปี 2565 ใช้กับรถที่จดทะเบียนระหว่าง 9 พ.ย. 2565 – 10 พ.ย. 2568 และสิ้นสุดแล้ว ณ วันที่อัปเดตบทความ ยังไม่มีพระราชกฤษฎีกาฉบับใหม่ประกาศในราชกิจจานุเบกษา (มีเพียงข่าวว่ากรมการขนส่งทางบกเตรียมเสนอ)
สรุป
ภาษีสรรพสามิตรถ EV เป็นภาษีที่ผู้ผลิตและผู้นำเข้าเสีย ไม่ใช่ผู้ซื้อ คิดจากราคาขายปลีกแนะนำที่ไม่รวม VAT คูณอัตราตามประเภทรถ ปี 2569 รถ BEV ที่ผลิตในไทยตามมาตรการ EV 3.5 ยังเสีย 2% ส่วนรถ BEV ที่นำเข้าทั้งคันในปีนี้และรถนอกมาตรการเสีย 10% ค่ายรถที่รับสิทธิต้องผลิตในไทยชดเชยตามสัดส่วน ถ้าทำไม่ได้ รัฐเรียกเงินคืนจากค่ายรถ ส่วนข่าวขึ้นภาษีรถ EV นำเข้าทั้งคันเป็นราว 30% ตั้งแต่ปี 2570 ยังเป็นข้อเสนอที่ต้องรอมติ ครม. (ข้อมูล ณ 20 ต.ค. 2569)
ถ้าคุณทำธุรกิจขายรถ เป็นดีลเลอร์ หรือกำลังจะซื้อรถ EV เข้าบริษัท บริษัท พีพลัส การบัญชี จำกัด ช่วยดูแลบัญชีและภาษีประจำเดือนให้ครบ ด้วยบริการทำบัญชีรายเดือน เริ่มต้น 3,000 บาท/เดือน รวมยื่น ภ.พ.30, ภ.ง.ด.1/3/53, ภ.ง.ด.51, ภ.ง.ด.1ก และประกันสังคม พร้อมแจ้งเข้า–ออกพนักงาน ยื่นออนไลน์ทุกงวด ส่งเอกสารภายในวันที่ 5 ทาง LINE ไปรษณีย์ หรือให้เราไปรับ และเข้าไปพบได้ทุกครั้งที่ต้องการ ทักมาปรึกษาเรื่องภาษีของกิจการได้ทาง LINE
แหล่งอ้างอิง:
• พระราชบัญญัติภาษีสรรพสามิต พ.ศ. 2560 มาตรา 16, 17, 18, 21, 54, 58 และ 150
• กฎกระทรวงกำหนดพิกัดอัตราภาษีสรรพสามิต (ฉบับที่ 23) พ.ศ. 2565 ราชกิจจานุเบกษา เล่ม 139 ตอนที่ 37 ก (8 มิ.ย. 2565)
• กรมสรรพสามิต: เอกสารมาตรการสนับสนุนการใช้ยานยนต์ไฟฟ้า ระยะที่ 2 (EV 3.5) — www.excise.go.th
• BOI: ข่าวประชาสัมพันธ์ ฉบับ 96/2568 (มติบอร์ดอีวี 30 ก.ค. 2568) และฉบับ 154/2569 (มติบอร์ดอีวี 10 ก.ย. 2569)
• กรมประชาสัมพันธ์ (prd.go.th): รัฐบาลวางกลไกคุ้มเงินอุดหนุน EV ผลิตชดเชยไม่ครบดำเนินการรายกรณี ย้ำไม่เรียกคืนส่วนลดจากประชาชนผู้ซื้อรถ (25 ก.ย. 2569)
• ข่าวข้อเสนอขึ้นภาษีรถ EV นำเข้า (กรุงเทพธุรกิจ 8 และ 20 ต.ค. 2569, ฐานเศรษฐกิจ 8 และ 20 ต.ค. 2569)