อัปเดตล่าสุด: 18 ตุลาคม 2569 ข้อมูลวันเริ่มเก็บเงินยังเปลี่ยนได้ เราจะอัปเดตบทความนี้เมื่อมีประกาศในราชกิจจานุเบกษา
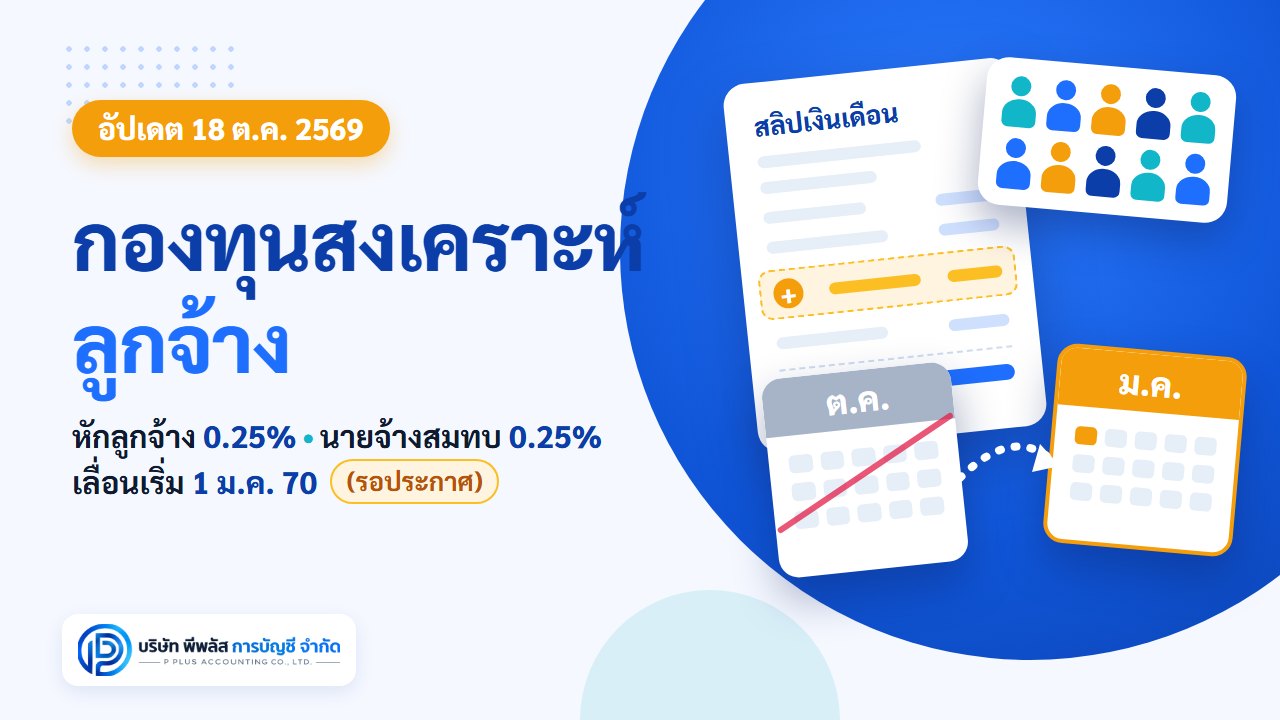
"กองทุนสงเคราะห์ลูกจ้าง" เป็นเงินออมภาคบังคับก้อนใหม่ที่นายจ้างต้องหักจากค่าจ้างลูกจ้างและจ่ายสมทบเพิ่มทุกเดือน เดิมกำหนดเริ่ม 1 ตุลาคม 2569 แต่เมื่อวันที่ 14 ตุลาคม 2569 คณะรัฐมนตรีรับทราบหลักการร่างกฎหมายให้เลื่อนไปเริ่ม 1 มกราคม 2570 เจ้าของกิจการหลายรายจึงสับสนว่าเดือนนี้ต้องหักหรือยัง บทความนี้สรุปให้ว่าใครต้องเข้า หักกี่เปอร์เซ็นต์ เริ่มเมื่อไร และตอนนี้ควรเตรียมอะไร
สรุปเร็ว: กิจการที่มีลูกจ้างตั้งแต่ 10 คนขึ้นไป ต้องให้ลูกจ้างที่ไม่ได้อยู่ในกองทุนสำรองเลี้ยงชีพเป็นสมาชิกกองทุนสงเคราะห์ลูกจ้าง (พ.ร.บ.คุ้มครองแรงงาน มาตรา 130) นายจ้างหักค่าจ้างลูกจ้าง 0.25% และจ่ายสมทบอีก 0.25% ในช่วง 5 ปีแรก แล้วเพิ่มเป็นฝ่ายละ 0.5% วันเริ่มเก็บตามกฎหมายที่ใช้บังคับอยู่คือ 1 ต.ค. 2569 (งวดแรกนำส่งภายใน 15 พ.ย. 2569) แต่ ครม. รับทราบหลักการให้เลื่อนเป็น 1 ม.ค. 2570 ซึ่งยังต้องออกพระราชกฤษฎีกาก่อนจึงจะมีผล ระหว่างนี้ให้เตรียมระบบเงินเดือนให้พร้อม และติดตามประกาศของกรมสวัสดิการและคุ้มครองแรงงาน (สายด่วน 1506) ก่อนวันที่ 15 พ.ย. 2569
กองทุนสงเคราะห์ลูกจ้าง คืออะไร
กองทุนสงเคราะห์ลูกจ้างเป็นกองทุนของกรมสวัสดิการและคุ้มครองแรงงาน ตั้งขึ้นตามพระราชบัญญัติคุ้มครองแรงงาน พ.ศ. 2541 หมวด 13 เพื่อเป็นเงินช่วยเหลือลูกจ้างเมื่อออกจากงานหรือเสียชีวิต (มาตรา 126)
หลักการคล้ายเงินออม คือ ทุกครั้งที่จ่ายค่าจ้าง ลูกจ้างจ่ายเงินสะสม นายจ้างจ่ายเงินสมทบ ในอัตราเท่ากัน เงินเข้าบัญชีของลูกจ้างแต่ละคน และเมื่อลูกจ้างออกจากงาน กรมจะจ่ายเงินสะสม เงินสมทบ และดอกผลคืนให้ลูกจ้าง (มาตรา 131 และ 133)
กองทุนนี้มีมานานแล้ว ที่ผ่านมาใช้เงินกองทุนกลางช่วยลูกจ้างกรณีนายจ้างไม่จ่ายค่าชดเชยหรือค่าจ้างค้างจ่าย สิ่งที่ "ใหม่" คือการเริ่มเก็บเงินสะสมและเงินสมทบจากนายจ้างและลูกจ้างทุกเดือน
กองทุนนี้แยกจากประกันสังคม นายจ้างยังต้องหักและนำส่งประกันสังคม 5% ตามเดิม และยังต้องจ่ายค่าชดเชยตามกฎหมายเมื่อเลิกจ้างเหมือนเดิม
กิจการแบบไหนต้องเข้ากองทุนสงเคราะห์ลูกจ้าง
ตามมาตรา 130 ให้ลูกจ้างของกิจการที่มีลูกจ้างตั้งแต่ 10 คนขึ้นไปเป็นสมาชิกกองทุน โดยไม่ใช้บังคับในส่วนที่นายจ้างจัดให้มีกองทุนสำรองเลี้ยงชีพตามกฎหมายว่าด้วยกองทุนสำรองเลี้ยงชีพ หรือจัดให้มีการสงเคราะห์ลูกจ้างกรณีออกจากงานหรือตายตามหลักเกณฑ์ในกฎกระทรวง กรมสวัสดิการและคุ้มครองแรงงานชี้แจงว่าข้อยกเว้นนี้ดูเป็นรายลูกจ้าง ไม่ใช่ยกเว้นทั้งกิจการ
| สถานะกิจการ | ต้องเข้ากองทุนไหม (ณ 18 ต.ค. 2569) |
|---|---|
| ลูกจ้าง 10 คนขึ้นไป ไม่มีกองทุนสำรองเลี้ยงชีพ | โดยทั่วไปต้องเข้า* |
| ลูกจ้าง 10 คนขึ้นไป มีกองทุนสำรองเลี้ยงชีพ | ลูกจ้างที่เป็นสมาชิกกองทุนสำรองเลี้ยงชีพไม่ต้องเข้า แต่ลูกจ้างรายที่ไม่ได้อยู่ในกองทุนสำรองเลี้ยงชีพ (เช่น ยังไม่ผ่านทดลองงาน หรือไม่สมัคร) นายจ้างยังต้องให้เข้ากองทุนสงเคราะห์ลูกจ้างและนำส่งเงิน |
| ลูกจ้างน้อยกว่า 10 คน | ยังไม่บังคับ กฎหมายกำหนดว่าจะใช้กับกิจการขนาดนี้เมื่อใด ต้องออกเป็นพระราชกฤษฎีกาอีกฉบับ ลูกจ้างสมัครเข้าเองได้ถ้านายจ้างยินยอม |
*ยกเว้นกิจการที่กฎหมายไม่ให้ใช้หมวดกองทุนสงเคราะห์ลูกจ้าง เช่น งานบ้านที่ไม่มีธุรกิจรวมอยู่ด้วย และงานที่ไม่แสวงหากำไร และนายจ้างที่จัดการสงเคราะห์เองตามกฎกระทรวง (อัตราไม่ต่ำกว่ากองทุนสำรองเลี้ยงชีพ)
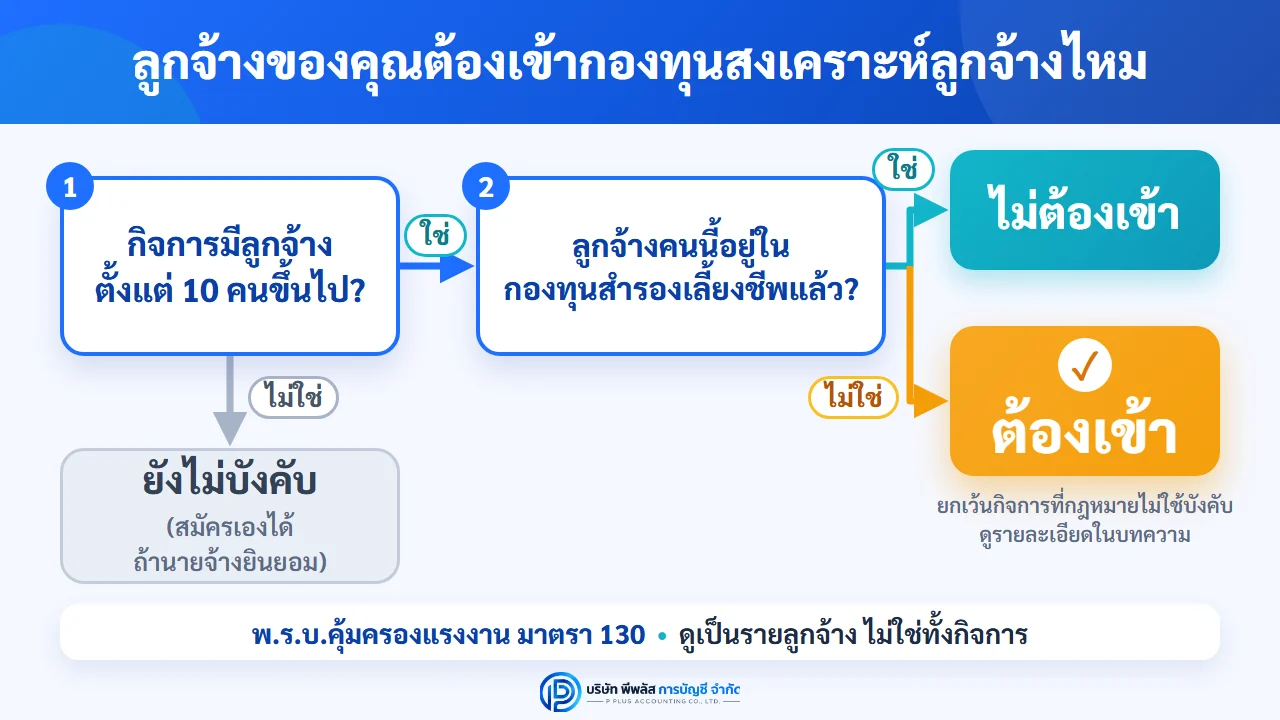
ข่าวดีสำหรับนายจ้างที่ยื่นประกันสังคมอยู่แล้ว: มาตรา 130 วรรคท้าย กำหนดให้ถือว่านายจ้างที่ยื่นแบบรายการหรือแจ้งเปลี่ยนแปลงรายชื่อลูกจ้างตามกฎหมายประกันสังคมแล้ว ได้ยื่นรายชื่อลูกจ้างต่อกองทุนสงเคราะห์ลูกจ้างแล้วด้วย จึงไม่ต้องยื่นรายชื่อซ้ำอีกชุด แต่ยังต้องหักเงินและนำส่งเงินเข้ากองทุนเอง
หักเงินกองทุนสงเคราะห์ลูกจ้างกี่เปอร์เซ็นต์
กฎหมายให้กฎกระทรวงเป็นผู้กำหนดอัตรา แต่ต้องไม่เกิน 5% ของค่าจ้าง (มาตรา 131) อัตราที่ใช้จริงทยอยขึ้นเป็น 2 ช่วง และช่วงเวลาขึ้นกับว่าการเลื่อนครั้งล่าสุดจะประกาศใช้หรือไม่
| ช่วงเวลา | ลูกจ้าง (เงินสะสม) | นายจ้าง (เงินสมทบ) | รวมนำส่ง |
|---|---|---|---|
| ตามกฎหมายที่ประกาศแล้ว: 1 ต.ค. 2569 – 30 ก.ย. 2574 | 0.25% | 0.25% | 0.5% |
| ตามกฎหมายที่ประกาศแล้ว: ตั้งแต่ 1 ต.ค. 2574 | 0.5% | 0.5% | 1% |
| ตามร่างที่ ครม. รับทราบ 14 ต.ค. 2569: 1 ม.ค. 2570 – 31 ธ.ค. 2574 | 0.25% | 0.25% | 0.5% |
| ตามร่างที่ ครม. รับทราบ 14 ต.ค. 2569: ตั้งแต่ 1 ม.ค. 2575 | 0.5% | 0.5% | 1% |
สรุปง่าย ๆ คือ อัตราไม่เปลี่ยน เปลี่ยนแค่วันเริ่มและวันปรับขึ้น ช่วงแรกนายจ้างหักลูกจ้าง 0.25% และจ่ายเพิ่มเองอีก 0.25% ของค่าจ้าง
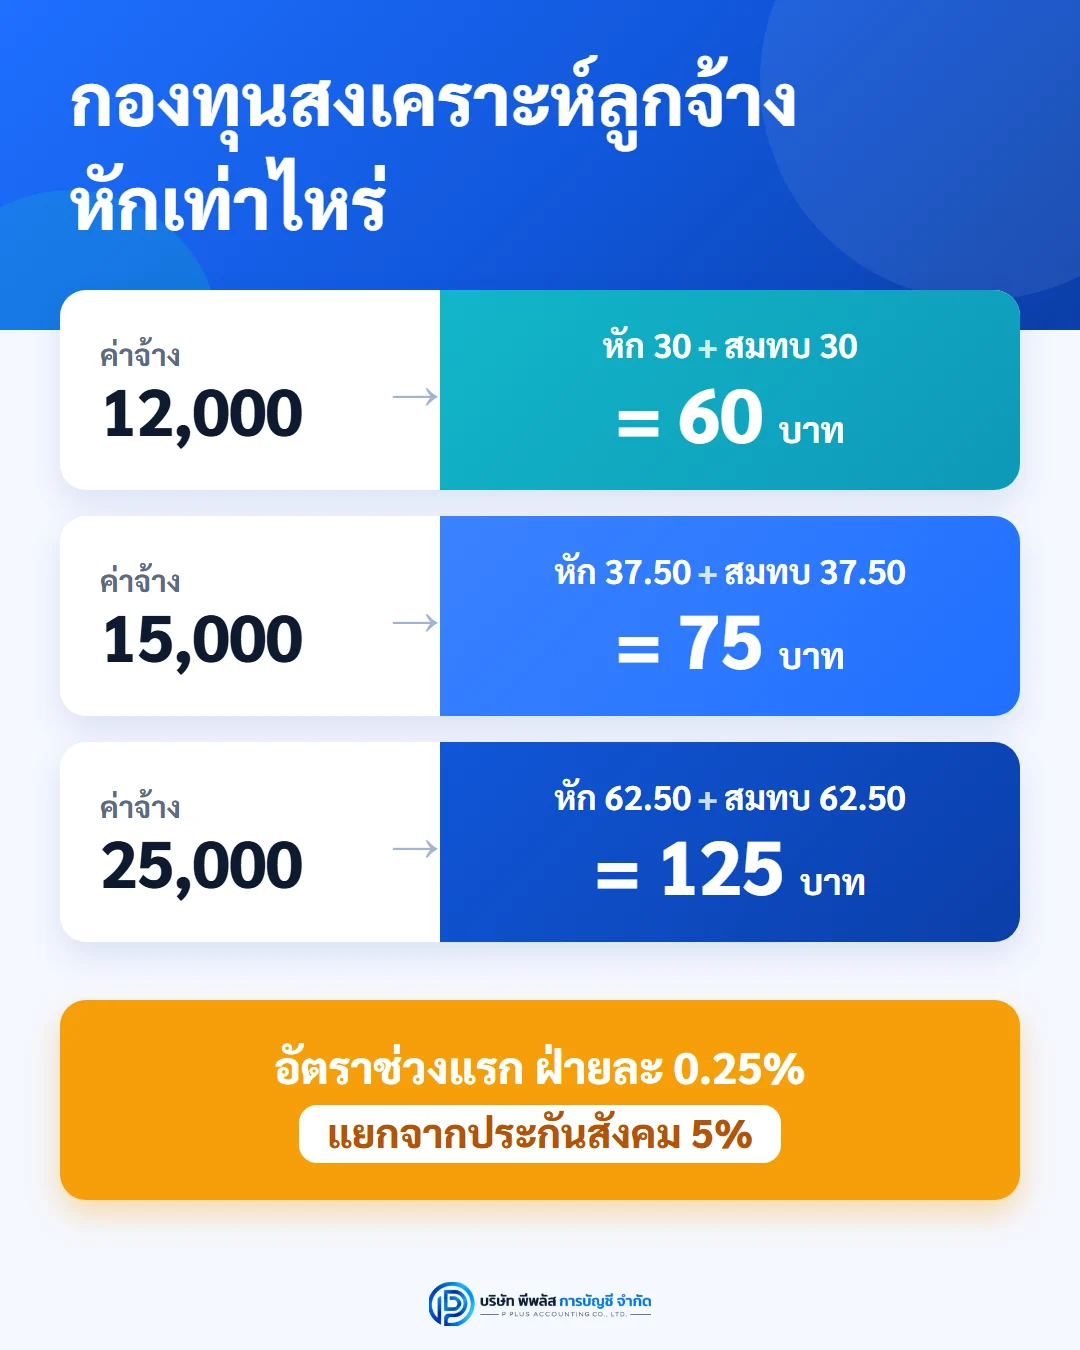
ตัวอย่างคำนวณ (อัตราช่วงแรก 0.25%)
| ค่าจ้างต่อเดือน | หักลูกจ้าง 0.25% | นายจ้างสมทบ 0.25% | รวมนำส่ง |
|---|---|---|---|
| 12,000 บาท | 30 บาท | 30 บาท | 60 บาท |
| 15,000 บาท | 37.50 บาท | 37.50 บาท | 75 บาท |
| 25,000 บาท | 62.50 บาท | 62.50 บาท | 125 บาท |
ถ้ากิจการมีลูกจ้าง 10 คน ค่าจ้างรวม 150,000 บาทต่อเดือน นายจ้างจะจ่ายสมทบเพิ่มประมาณ 375 บาทต่อเดือน (150,000 × 0.25%) และหักจากค่าจ้างลูกจ้างรวมอีก 375 บาท นำส่งรวม 750 บาท เมื่ออัตราขึ้นเป็น 0.5% ภาระฝั่งนายจ้างจะเพิ่มเป็นประมาณ 750 บาทต่อเดือน
ตัวอย่างนี้คิดจากค่าจ้างเต็มจำนวน วิธีปัดเศษสตางค์และฐานค่าจ้างที่ใช้คำนวณให้ยึดตามหลักเกณฑ์ที่กรมสวัสดิการฯ ประกาศ
กองทุนสงเคราะห์ลูกจ้าง เริ่มเมื่อไร เลื่อนมากี่ครั้งแล้ว
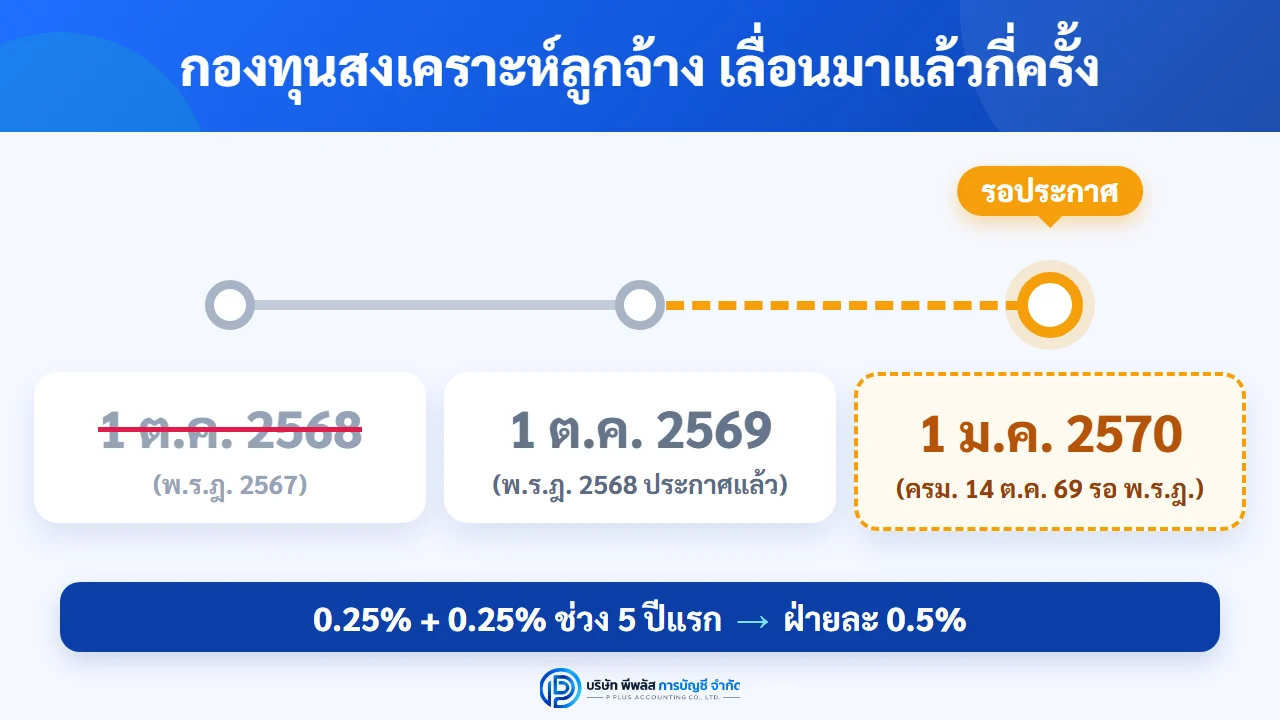
วันเริ่มเก็บเงินกำหนดด้วยพระราชกฤษฎีกา และเลื่อนมาแล้วหลายครั้ง
| ช่วงเวลา | เกิดอะไรขึ้น | วันเริ่มเก็บ |
|---|---|---|
| พ.ศ. 2567 | ออกพระราชกฤษฎีกากำหนดวันเริ่มจัดเก็บฯ พ.ศ. 2567 (ประกาศ 15 พ.ย. 2567) | 1 ต.ค. 2568 |
| พ.ศ. 2568 | ออกพระราชกฤษฎีกาฉบับ พ.ศ. 2568 (ประกาศ 14 ก.ย. 2568) ยกเลิกฉบับเดิม เลื่อนออกไป 1 ปี | 1 ต.ค. 2569 |
| 14 ต.ค. 2569 | ครม. รับทราบหลักการร่างกฎหมาย 3 ฉบับ ให้เลื่อนอีก 3 เดือน เหตุผลคือช่วยนายจ้างและลูกจ้างที่ได้รับผลกระทบจากอุทกภัยและเศรษฐกิจ | 1 ม.ค. 2570 (รอประกาศ) |
ร่างกฎหมาย 3 ฉบับที่ ครม. รับทราบหลักการเมื่อ 14 ต.ค. 2569 ได้แก่
- ร่างพระราชกฤษฎีกากำหนดระยะเวลาเริ่มดำเนินการจัดเก็บเงินสะสมและเงินสมทบกองทุนสงเคราะห์ลูกจ้าง (เลื่อนวันเริ่มเก็บเป็น 1 ม.ค. 2570)
- ร่างกฎกระทรวงกำหนดอัตราเงินสะสมและเงินสมทบกองทุนสงเคราะห์ลูกจ้าง (ปรับช่วงเวลาของอัตรา 0.25% และ 0.5% ให้ตรงกับวันเริ่มใหม่)
- ร่างกฎกระทรวงแก้ไขหลักเกณฑ์การสงเคราะห์ลูกจ้างกรณีออกจากงานหรือตาย (ให้เริ่มใช้ 1 ม.ค. 2570)
ณ วันที่ 18 ต.ค. 2569 นายจ้างต้องหักเงินงวดตุลาคมไหม
นี่คือจุดที่ต้องระวังที่สุด มติ ครม. วันที่ 14 ต.ค. 2569 เป็นการรับทราบหลักการร่างกฎหมาย ยังไม่ใช่กฎหมายที่มีผลบังคับ ร่างพระราชกฤษฎีกายังต้องผ่านขั้นตอนตามกฎหมายและประกาศในราชกิจจานุเบกษาก่อน ขณะที่บทความนี้เขียน (18 ต.ค. 2569) เรายังไม่พบประกาศดังกล่าว
แปลว่าในทางกฎหมาย ณ วันนี้ พระราชกฤษฎีกาฉบับ พ.ศ. 2568 ที่กำหนดวันเริ่ม 1 ต.ค. 2569 ยังไม่ถูกยกเลิก
ตามกฎหมายที่ใช้บังคับอยู่ ณ วันนี้ หน้าที่หักเงินสะสมเริ่มกับค่าจ้างตั้งแต่ 1 ต.ค. 2569 และงวดแรกต้องนำส่งภายในวันที่ 15 พ.ย. 2569 ถ้า พ.ร.ฎ. เลื่อนไม่ประกาศใช้ทัน หรือไม่ได้ครอบคลุมงวดที่ผ่านมา นายจ้างที่ไม่ได้นำส่งอาจต้องจ่ายเงินเพิ่ม 5% ต่อเดือน และกฎหมายไม่ให้อ้างว่ายังไม่ได้หักค่าจ้างลูกจ้าง (มาตรา 131) ขณะเดียวกันรัฐบาลประกาศเจตนาจะเลื่อนเป็น 1 ม.ค. 2570 และยังไม่มีประกาศทางการว่าค่าจ้างงวด ต.ค.–ธ.ค. 2569 ต้องทำอย่างไร
เพื่อให้เห็นขนาดของความเสี่ยง: กิจการที่มีลูกจ้าง 10 คน ค่าจ้างรวม 150,000 บาท เงินที่ต้องนำส่งงวด ต.ค. 2569 คือ 750 บาท (ฝ่ายละ 375 บาท) ถ้าส่งช้า 1 เดือน เงินเพิ่มประมาณ 37.50 บาท จำนวนไม่มาก แต่จะเพิ่มทุกเดือนที่ค้าง จึงควรได้คำตอบที่ชัดเจนก่อนกำหนดนำส่ง สิ่งที่นายจ้างควรทำคือ
- ไม่ควรตีความว่าการเลื่อนคือการยกเลิกกองทุน
- ติดตามประกาศของกรมสวัสดิการและคุ้มครองแรงงานและราชกิจจานุเบกษา ก่อนวันที่ 15 พ.ย. 2569
- ถ้าไม่แน่ใจว่าต้องหักค่าจ้างงวด ต.ค. 2569 หรือไม่ ให้สอบถามสำนักงานสวัสดิการและคุ้มครองแรงงานจังหวัด หรือสายด่วนกระทรวงแรงงาน 1506 และเก็บหลักฐานคำตอบไว้
- ถ้าหักเงินลูกจ้างไปแล้ว อย่าเก็บไว้เฉย ๆ ให้แยกบัญชีพักไว้ และสอบถามกรมฯ ว่าต้องนำส่งหรือคืนลูกจ้าง
นายจ้างต้องทำอะไรบ้าง
เมื่อเริ่มเก็บจริง หน้าที่ของนายจ้างตามมาตรา 130–131 สรุปได้ดังนี้
- มีรายชื่อลูกจ้างที่เป็นสมาชิก แบบแสดงรายชื่อลูกจ้างคือ สกล.3 และแจ้งเปลี่ยนแปลงด้วย สกล.3/2 แต่ถ้ายื่น สปส.1-01 / 1-03 / 6-15 กับประกันสังคมแล้ว กฎหมายถือว่ายื่นแบบเหล่านี้แล้ว
- หักเงินสะสมทุกครั้งที่จ่ายค่าจ้าง ตามอัตราในกฎกระทรวง
- จ่ายเงินสมทบในจำนวนเท่ากัน จากเงินของกิจการเอง
- นำส่งเงินภายในวันที่ 15 ของเดือนถัดจากเดือนที่หักเงินสะสม ตามระเบียบคณะกรรมการกองทุนสงเคราะห์ลูกจ้าง ว่าด้วยการนำส่งเงินสะสม เงินสมทบ และเงินเพิ่มฯ พ.ศ. 2567
- ถ้าจ่ายค่าจ้างช้า ก็ยังต้องนำส่งเงินสะสมและเงินสมทบเสมือนได้จ่ายค่าจ้างตามกำหนดแล้ว
ตามกฎหมายที่ใช้บังคับอยู่ (เริ่ม 1 ต.ค. 2569) งวดแรกคือเงินจากค่าจ้างเดือนตุลาคม 2569 นำส่งภายในวันที่ 15 พฤศจิกายน 2569 ถ้า พ.ร.ฎ. เลื่อนเป็น 1 ม.ค. 2570 ประกาศใช้ งวดแรกจะเป็นเงินจากค่าจ้างเดือนมกราคม 2570 นำส่งภายในวันที่ 15 กุมภาพันธ์ 2570
ส่งช้าหรือไม่ส่ง เสียเงินเพิ่มเท่าไร
ถ้านำส่งไม่ครบหรือไม่ภายในเวลาที่กำหนด นายจ้างต้องจ่ายเงินเพิ่ม 5% ต่อเดือนของเงินที่ยังไม่ได้นำส่งหรือที่ส่งขาด เศษของเดือนถ้าถึง 15 วันให้นับเป็น 1 เดือน ถ้าน้อยกว่าให้ปัดทิ้ง และนายจ้างอ้างไม่ได้ว่ายังไม่ได้หักค่าจ้างลูกจ้างเพื่อเลี่ยงความรับผิด (มาตรา 131)
ตัวอย่าง: กิจการลูกจ้าง 10 คน ค่าจ้างรวม 150,000 บาทต่อเดือน (เฉลี่ยคนละ 15,000 บาท) ต้องนำส่ง 750 บาทแต่ส่งช้าไป 1 เดือน เงินเพิ่มประมาณ 37.50 บาท (750 × 5%) และถ้านายจ้างไม่ได้หักค่าจ้างลูกจ้างไว้ นายจ้างต้องรับภาระนำส่งทั้ง 750 บาทเอง ฟังดูไม่มาก แต่อัตรา 5% ต่อเดือนสูงกว่าเงินเพิ่มประกันสังคม (2% ต่อเดือน) มาก ถ้าค้างนานจะสะสมเร็ว นอกจากนี้พนักงานตรวจแรงงานมีอำนาจออกหนังสือเตือนและประเมินเงินที่นายจ้างต้องนำส่งได้ (มาตรา 132)
ลูกจ้างได้อะไรจากกองทุนสงเคราะห์ลูกจ้าง
- ออกจากงาน: ไม่ว่าลาออก เกษียณ หรือถูกเลิกจ้าง ได้รับเงินสะสม เงินสมทบ และดอกผลคืน (มาตรา 133)
- เสียชีวิต: จ่ายให้ผู้ที่ลูกจ้างระบุไว้เป็นหนังสือ ถ้าไม่ได้ระบุ จ่ายให้บุตร สามีหรือภรรยา บิดา มารดาที่ยังมีชีวิตอยู่คนละส่วนเท่า ๆ กัน
- กรณีนายจ้างไม่จ่ายค่าชดเชยหรือค่าจ้างค้างจ่าย: ลูกจ้างยื่นขอเงินสงเคราะห์จากกองทุนได้ตามหลักเกณฑ์ที่มีอยู่เดิม และกรมฯ มีสิทธิไล่เบี้ยเอาคืนจากนายจ้างพร้อมดอกเบี้ย 15% ต่อปี (มาตรา 135)
สำหรับนายจ้าง เงินสมทบ 0.25% เป็นต้นทุนเพิ่ม แต่ก็เป็นสวัสดิการที่ช่วยรักษาลูกจ้างได้ และเงินสะสมส่วนของลูกจ้างเป็นเงินของลูกจ้างเองที่จะได้คืน
เช็กลิสต์เตรียมตัวก่อนเริ่มเก็บ
- ☐ นับจำนวนลูกจ้างว่าถึง 10 คนหรือไม่ และตรวจว่ามีกองทุนสำรองเลี้ยงชีพครอบคลุมใครบ้าง
- ☐ ตรวจรายชื่อลูกจ้างในระบบประกันสังคมให้ตรงกับความจริง (ใช้เป็นรายชื่อกองทุนด้วย)
- ☐ เพิ่มรายการหัก "กองทุนสงเคราะห์ลูกจ้าง 0.25%" ในระบบเงินเดือนให้พร้อม และตัดสินใจเรื่องงวด ต.ค.–ธ.ค. 2569 ตามประกาศหรือคำตอบของกรมสวัสดิการฯ ก่อน 15 พ.ย. 2569
- ☐ แจ้งลูกจ้างล่วงหน้าว่าจะมีรายการหักใหม่และได้เงินคืนเมื่อออกจากงาน
- ☐ ตั้งงบเงินสมทบฝั่งนายจ้าง (ประมาณ 0.25% ของค่าจ้างรวมต่อเดือน)
- ☐ ใส่วันนำส่งกองทุนในปฏิทินงานรายเดือน คู่กับวันยื่นประกันสังคมและ ภ.ง.ด.1
- ☐ ติดตามประกาศราชกิจจานุเบกษาเรื่องพระราชกฤษฎีกาเลื่อนวันเริ่มเก็บ
คำถามที่พบบ่อย (FAQ)
Q: กองทุนสงเคราะห์ลูกจ้างหักกี่เปอร์เซ็นต์?
A: ช่วง 5 ปีแรก หักลูกจ้าง 0.25% ของค่าจ้าง และนายจ้างจ่ายสมทบอีก 0.25% รวมนำส่ง 0.5% หลังจากนั้นปรับเป็นฝ่ายละ 0.5% กฎหมายกำหนดเพดานไว้ว่าอัตราต้องไม่เกิน 5% ของค่าจ้าง
Q: กองทุนสงเคราะห์ลูกจ้างเลื่อนไปเริ่มเมื่อไร?
A: ครม. รับทราบหลักการเมื่อ 14 ต.ค. 2569 ให้เลื่อนจาก 1 ต.ค. 2569 เป็น 1 ม.ค. 2570 แต่ต้องออกพระราชกฤษฎีกาและประกาศในราชกิจจานุเบกษาก่อนจึงจะมีผล ณ วันที่ 18 ต.ค. 2569 ยังไม่พบประกาศ ระหว่างนี้กฎหมายที่ใช้บังคับอยู่ยังกำหนดเริ่ม 1 ต.ค. 2569 และงวดแรกนำส่งภายใน 15 พ.ย. 2569
Q: บริษัทมีลูกจ้าง 5 คน ต้องหักเงินกองทุนสงเคราะห์ลูกจ้างไหม?
A: ตามมาตรา 130 ยังไม่บังคับ เพราะใช้กับกิจการที่มีลูกจ้างตั้งแต่ 10 คนขึ้นไป การขยายไปยังกิจการที่มีลูกจ้างน้อยกว่า 10 คนต้องออกพระราชกฤษฎีกาอีกฉบับ แต่ลูกจ้างสมัครเป็นสมาชิกเองได้ถ้านายจ้างยินยอม
Q: บริษัทมีกองทุนสำรองเลี้ยงชีพแล้ว ต้องเข้าอีกไหม?
A: ลูกจ้างที่เป็นสมาชิกกองทุนสำรองเลี้ยงชีพไม่ต้องเข้ากองทุนสงเคราะห์ลูกจ้าง แต่กรมสวัสดิการและคุ้มครองแรงงานชี้แจงว่า ถ้ามีลูกจ้างรายใดที่นายจ้างไม่ได้จัดให้เข้ากองทุนสำรองเลี้ยงชีพ ไม่ว่าเพราะยังไม่ผ่านทดลองงานหรือไม่สมัครเอง นายจ้างต้องให้ลูกจ้างรายนั้นเป็นสมาชิกกองทุนสงเคราะห์ลูกจ้างและนำส่งเงินสะสมและเงินสมทบ
Q: ยื่นประกันสังคมอยู่แล้ว ต้องขึ้นทะเบียนกองทุนสงเคราะห์ลูกจ้างแยกไหม?
A: มาตรา 130 วรรคท้าย ให้ถือว่านายจ้างที่ยื่นรายชื่อลูกจ้างตามกฎหมายประกันสังคมแล้ว ได้ยื่นรายชื่อต่อกองทุนแล้ว แต่การหักเงินและนำส่งเงินเข้ากองทุนยังเป็นหน้าที่ของนายจ้างที่ต้องทำแยกจากประกันสังคม
Q: ส่งเงินกองทุนสงเคราะห์ลูกจ้างช้า เสียค่าปรับเท่าไร?
A: เสียเงินเพิ่ม 5% ต่อเดือนของเงินที่ยังไม่ได้นำส่ง เศษของเดือนถึง 15 วันนับเป็น 1 เดือน (มาตรา 131)
สรุป
กองทุนสงเคราะห์ลูกจ้างคือเงินออมภาคบังคับที่ใช้กับกิจการที่มีลูกจ้างตั้งแต่ 10 คนขึ้นไป โดยต้องให้ลูกจ้างที่ไม่ได้อยู่ในกองทุนสำรองเลี้ยงชีพเป็นสมาชิก นายจ้างหักลูกจ้าง 0.25% และสมทบอีก 0.25% ในช่วงแรก ก่อนปรับเป็นฝ่ายละ 0.5% วันเริ่มเก็บตามกฎหมายที่ใช้บังคับอยู่คือ 1 ต.ค. 2569 (งวดแรกนำส่งภายใน 15 พ.ย. 2569) แต่ ครม. รับทราบหลักการให้เลื่อนเป็น 1 ม.ค. 2570 และยังรอพระราชกฤษฎีกา สิ่งที่ควรทำตอนนี้คือเตรียมรายชื่อลูกจ้าง ระบบเงินเดือน และงบเงินสมทบให้พร้อม แล้วหาคำตอบเรื่องงวด ต.ค.–ธ.ค. 2569 จากประกาศหรือกรมสวัสดิการฯ ก่อนวันที่ 15 พ.ย. 2569
ถ้าอยากมีคนช่วยดูแลภาษีและประกันสังคมรายเดือน บริษัท พีพลัส การบัญชี จำกัด มีบริการทำบัญชีรายเดือน เริ่มต้น 3,000 บาท/เดือน รวมยื่นประกันสังคม จัดทำเอกสารขึ้นทะเบียนนายจ้าง และยื่นภาษีประจำเดือน ภ.ง.ด.1/3/53 และ ภ.พ.30 พร้อมแนะนำเรื่องกองทุนสงเคราะห์ลูกจ้างให้เข้ากับระบบเงินเดือนของคุณ ปรึกษาเบื้องต้นได้ทาง LINE @pplus.ac
แหล่งอ้างอิง:
• พระราชบัญญัติคุ้มครองแรงงาน พ.ศ. 2541 และที่แก้ไขเพิ่มเติม หมวด 13 กองทุนสงเคราะห์ลูกจ้าง มาตรา 126, 130, 131, 132, 133 และ 135
• พระราชกฤษฎีกากำหนดระยะเวลาเริ่มดำเนินการจัดเก็บเงินสะสมและเงินสมทบกองทุนสงเคราะห์ลูกจ้าง พ.ศ. 2568 ราชกิจจานุเบกษา เล่ม 142 ตอนที่ 59 ก (14 ก.ย. 2568) ยกเลิกฉบับ พ.ศ. 2567
• กฎกระทรวงกำหนดอัตราเงินสะสมและเงินสมทบกองทุนสงเคราะห์ลูกจ้าง พ.ศ. 2568 ราชกิจจานุเบกษา เล่ม 142 ตอนที่ 60 ก (15 ก.ย. 2568)
• คำชี้แจงกรมสวัสดิการและคุ้มครองแรงงาน (ธ.ค. 2567) เรื่องกองทุนสงเคราะห์ลูกจ้าง
• ระเบียบคณะกรรมการกองทุนสงเคราะห์ลูกจ้าง ว่าด้วยการนำส่งเงินสะสม เงินสมทบ และเงินเพิ่มเข้ากองทุนสงเคราะห์ลูกจ้าง พ.ศ. 2567
• สรุปผลการประชุมคณะรัฐมนตรี 14 ตุลาคม 2569 (รับทราบหลักการร่างกฎหมายกองทุนสงเคราะห์ลูกจ้าง 3 ฉบับ) — www.thaigov.go.th
• กรมสวัสดิการและคุ้มครองแรงงาน กองคุ้มครองแรงงาน — protection.labour.go.th / สายด่วนกระทรวงแรงงาน 1506