อัปเดตล่าสุด: 31 ตุลาคม 2569
ถ้าคุณจด VAT แล้ว ออกใบกำกับภาษีเดือนละไม่กี่สิบใบ และอยากเลิกพิมพ์กระดาษ ส่งไปรษณีย์ หรือสแกนส่งลูกค้า "e-Tax Invoice by Time Stamp" คือทางเลือกที่กรมสรรพากรทำไว้ให้ผู้ประกอบการรายย่อยโดยเฉพาะ ใช้ไฟล์ PDF กับอีเมล ไม่ต้องซื้อใบรับรองอิเล็กทรอนิกส์หรือจ้างผู้ให้บริการ บทความนี้อธิบายว่าระบบนี้คืออะไร ใครสมัครได้ ต่างจาก e-Tax Invoice & e-Receipt อย่างไร และสมัครทีละขั้นอย่างไร
สรุปเร็ว:
- คืออะไร: วิธีจัดทำและส่งใบกำกับภาษีเต็มรูป ใบเพิ่มหนี้ และใบลดหนี้เป็นไฟล์ PDF/A-3 ทางอีเมล โดยส่งถึงผู้ซื้อและส่งสำเนา (CC) ไปที่ csemail@etax.teda.th ระบบของสำนักงานพัฒนาธุรกรรมทางอิเล็กทรอนิกส์ (สพธอ. หรือ ETDA) จะประทับรับรองเวลาให้ แล้วส่งไฟล์กลับไปทั้งผู้ซื้อและผู้ขาย
- ชื่อเดิม: เคยเรียกว่า "e-Tax Invoice by Email" ปัจจุบันใช้ตามประกาศกรมสรรพากร เรื่อง การจัดทำ ส่ง หรือเก็บรักษา ใบกำกับภาษี โดยการประทับรับรองเวลา (Time Stamp) มีผลตั้งแต่ 1 มิถุนายน 2566
- ใครสมัครได้: ผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่ม ทั้งบุคคลธรรมดา บริษัท และห้างหุ้นส่วนนิติบุคคล ที่ไม่ได้ใช้หรือกำลังขอใช้ระบบ e-Tax Invoice & e-Receipt อยู่ กรมสรรพากรแนะนำว่าระบบนี้ออกแบบมาให้เหมาะกับกิจการที่มีรายได้ไม่เกิน 30 ล้านบาท
- สมัครที่ไหน: ยื่นแบบ ก.อ.01 ออนไลน์ที่เว็บไซต์กรมสรรพากร ยืนยันอีเมลและอัปโหลดเอกสารภายใน 7 วันทำการ แล้วรอรหัสยืนยัน (Activate Code) ทางไปรษณีย์
- ต่างจาก e-Tax Invoice & e-Receipt: Time Stamp ใช้การประทับเวลาแทนลายมือชื่อดิจิทัล ทำได้เฉพาะใบกำกับภาษีเต็มรูป ใบเพิ่มหนี้ และใบลดหนี้ ส่วน e-Tax Invoice & e-Receipt ต้องมีใบรับรองอิเล็กทรอนิกส์ และออกเอกสารได้หลายประเภทกว่า
e-Tax Invoice by Time Stamp คืออะไร
e-Tax Invoice by Time Stamp คือการจัดทำใบกำกับภาษีเป็นไฟล์อิเล็กทรอนิกส์แล้วส่งทางอีเมล โดยมีหน่วยงานกลาง คือ สพธอ. (ETDA) "ประทับรับรองเวลา" ลงในไฟล์ การประทับรับรองเวลาเป็นการรับรองว่าไฟล์นั้นมีอยู่จริง ณ เวลาที่ประทับ และถ้ามีใครแก้ไขไฟล์ภายหลังจะตรวจพบได้
กรมสรรพากรร่วมกับ สพธอ. และสำนักงานรัฐบาลอิเล็กทรอนิกส์ (สรอ.) ทำระบบนี้ขึ้นสำหรับผู้ประกอบการจด VAT รายย่อยที่ออกใบกำกับภาษีไม่มาก ไม่มีระบบจัดการเอกสารขนาดใหญ่ และอาจยังไม่พร้อมใช้ระบบเต็มรูปแบบ ให้เริ่มใช้ใบกำกับภาษีอิเล็กทรอนิกส์ได้ง่าย ๆ ก่อน
ชื่อเดิมกับชื่อใหม่: ระบบนี้เดิมเรียกว่า e-Tax Invoice by Email ตามระเบียบกรมสรรพากรปี 2560 ต่อมาเมื่อกฎกระทรวง ฉบับที่ 384 (พ.ศ. 2565) มีผลใช้บังคับ ระเบียบเดิมจึงสิ้นสภาพ กรมสรรพากรออกประกาศเรื่อง Time Stamp ฉบับใหม่ ลงวันที่ 12 พฤษภาคม 2566 มีผลตั้งแต่ 1 มิถุนายน 2566 ถ้าเห็นบทความหรือโปรแกรมที่ยังใช้คำว่า "by Email" ส่วนใหญ่หมายถึงระบบเดียวกันนี้ ที่อยู่อีเมลของระบบก็ยังเป็น csemail@etax.teda.th เหมือนเดิม
ทำงานอย่างไร
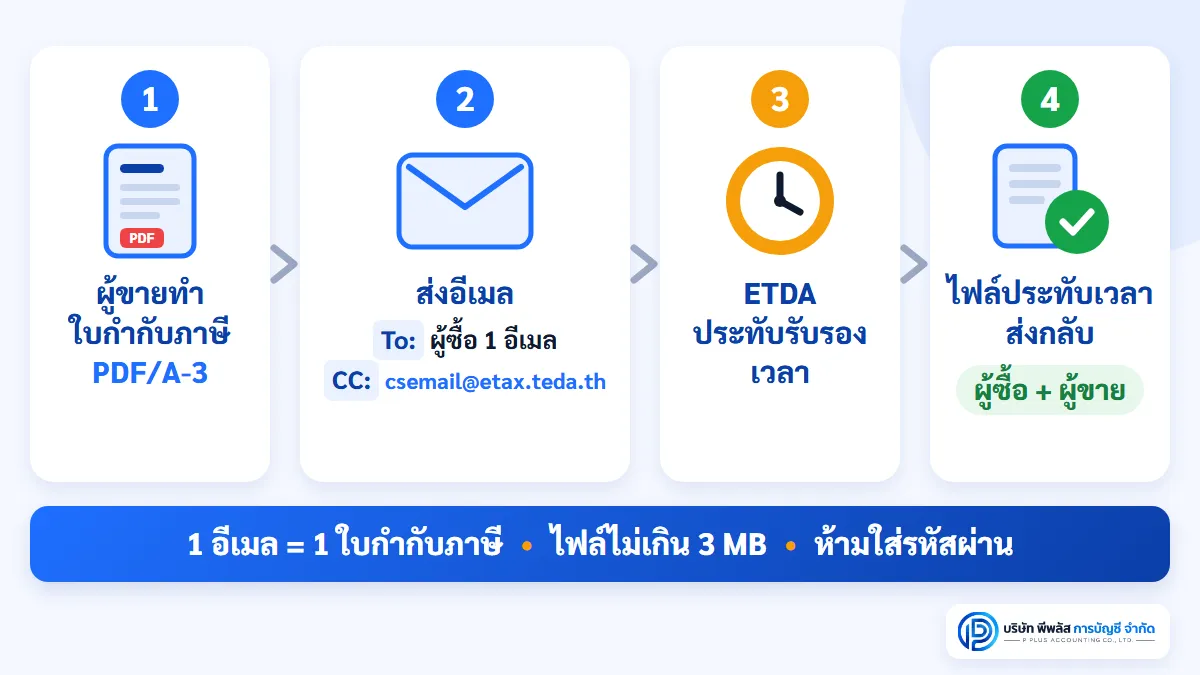
- ผู้ขายจัดทำใบกำกับภาษีเป็นไฟล์ PDF/A-3 ที่มีรายการครบตามมาตรา 86/4 แห่งประมวลรัษฎากร เหมือนใบกำกับภาษีเต็มรูปแบบกระดาษ
- ส่งอีเมลจากอีเมลที่แจ้งไว้กับกรมสรรพากร ใส่อีเมลผู้ซื้อในช่อง "ถึง (To)" ได้ 1 อีเมล และใส่ csemail@etax.teda.th ในช่อง "สำเนา (CC)" ส่งในคราวเดียวกัน
- ระบบของ ETDA ประทับรับรองเวลา แล้วส่งไฟล์ใบกำกับภาษีที่ประทับเวลาแล้วกลับไปทั้งผู้ขายและผู้ซื้อ
- ทั้งสองฝ่ายเก็บไฟล์และอีเมลไว้ ตามระยะเวลาที่กฎหมายกำหนด
ประกาศกรมสรรพากรกำหนดว่า เมื่อผู้ขายทำครบตามขั้นตอนนี้แล้ว ให้ถือว่าได้จัดทำและส่งมอบใบกำกับภาษีให้ผู้ซื้อแล้ว และใบกำกับภาษีที่ได้รับทางอีเมลซึ่งได้รับการประทับรับรองเวลาคือใบกำกับภาษีตามประกาศนี้ ถ้าผู้ซื้อได้รับเพียงไฟล์จากผู้ขายแต่ไม่มีไฟล์ที่ประทับเวลาจาก ETDA ไฟล์นั้นยังไม่ใช่ใบกำกับภาษีตามประกาศนี้ ผู้ซื้อควรใช้ไฟล์ที่ประทับรับรองเวลาแล้ว
กติกาของไฟล์และอีเมล
| เรื่อง | ข้อกำหนดตามประกาศและคู่มือกรมสรรพากร |
|---|---|
| โปรแกรมที่ใช้ออกใบกำกับภาษี | ต้องแก้ไขรายการที่บันทึกแล้วโดยไม่มีร่องรอยไม่ได้ แก้ได้ด้วยการบันทึกรายการปรับปรุงเพิ่ม และต้องมีรายงานการแก้ไขให้ตรวจสอบได้ (ประกาศกรมสรรพากร ข้อ 3) |
| ประเภทไฟล์ | PDF/A-3 เท่านั้น |
| จำนวนไฟล์ | ใบกำกับภาษี 1 ฉบับ = 1 ไฟล์ และอีเมล 1 ฉบับส่งได้ 1 ไฟล์ |
| ขนาดไฟล์ | ไม่เกิน 3 MB |
| รหัสผ่าน | ไฟล์ต้องไม่เข้ารหัสหรือใส่รหัสผ่าน |
| ผู้รับ | ช่อง "ถึง" ใส่อีเมลผู้ซื้อได้ 1 อีเมล และ CC ไปที่ csemail@etax.teda.th |
| อีเมลผู้ส่ง | ต้องเป็นอีเมลที่แจ้งไว้กับกรมสรรพากร และได้รับอีเมลแจ้งสิทธิจาก ETDA (csemail@etax.teda.th) แล้ว |
| หัวข้ออีเมล | ต้องเขียนตามรูปแบบที่กำหนด (ดูตารางถัดไป) |
รูปแบบหัวข้ออีเมล ต้องมีวงเล็บเหลี่ยม [ ] และไม่เว้นวรรค วันที่เขียนเป็น วัน เดือน ปี พ.ศ. ติดกัน เช่น 31 ตุลาคม 2569 เขียนว่า 31102569
| เอกสาร | รูปแบบหัวข้อ | ตัวอย่าง |
|---|---|---|
| ใบกำกับภาษี | [วันที่ออก][INV][เลขที่ใบกำกับภาษี] | [31102569][INV][INV0001] |
| ใบเพิ่มหนี้ | [วันที่ออก][DBN][เลขที่ใบเพิ่มหนี้][เลขที่ใบกำกับภาษีเดิม] | [05112569][DBN][DN0001][INV0001] |
| ใบลดหนี้ | [วันที่ออก][CRN][เลขที่ใบลดหนี้][เลขที่ใบกำกับภาษีเดิม] | [05112569][CRN][CN0001][INV0001] |
| ยกเลิกแล้วออกฉบับใหม่ | [วันที่ออกฉบับใหม่][INV][เลขที่ฉบับใหม่][เลขที่ฉบับเดิม] | [05112569][INV][INV0005][INV0001] |
เลขที่เอกสารในตัวอย่างเป็นเลขสมมติ
ใครสมัครได้ และเรื่องรายได้ 30 ล้านบาท
คู่มือของกรมสรรพากรกำหนดคุณสมบัติผู้ยื่นคำขอไว้ 4 ข้อ
- เป็นผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่มตามมาตรา 77/1 (6) แห่งประมวลรัษฎากร
- เป็นบุคคลธรรมดา หรือบริษัท หรือห้างหุ้นส่วนนิติบุคคล
- ไม่ได้รับอนุมัติ หรืออยู่ระหว่างขออนุมัติ ให้จัดทำใบกำกับภาษีหรือใบรับด้วยใบรับรองอิเล็กทรอนิกส์ (ระบบ e-Tax Invoice & e-Receipt) อยู่ก่อน
- ไม่มีพฤติการณ์หลีกเลี่ยงภาษี และไม่มีประวัติออกหรือใช้ใบกำกับภาษีปลอมหรือใบกำกับภาษีที่ออกโดยมิชอบ
แล้วเรื่องรายได้ไม่เกิน 30 ล้านบาทล่ะ คู่มือกรมสรรพากรฉบับปัจจุบันเขียนไว้เป็นข้อแนะนำว่าระบบนี้ถูกออกแบบให้เหมาะกับบุคคลธรรมดาหรือนิติบุคคลที่มีเงินได้หรือรายได้ไม่เกิน 30 ล้านบาท แต่ตัวเลขนี้ไม่ได้อยู่ในรายการคุณสมบัติ 4 ข้อข้างต้น ถ้ากิจการของคุณรายได้เกิน 30 ล้านบาท หรือออกใบกำกับภาษีจำนวนมาก ระบบ e-Tax Invoice & e-Receipt มักเหมาะกว่า ถ้าไม่แน่ใจ ควรสอบถามสำนักงานสรรพากรพื้นที่ หรือศูนย์สารนิเทศสรรพากร โทร. 1161 ก่อนยื่นคำขอ
ผู้ที่ใช้ระบบนี้ไม่ได้: ร้านค้าหรือกิจการที่ยังไม่จด VAT เพราะใบกำกับภาษีออกได้เฉพาะผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่ม และระบบ Time Stamp ไม่รองรับใบรับ (ใบเสร็จรับเงินตามมาตรา 105 ทวิ)
e-Tax Invoice by Time Stamp ต่างจาก e-Tax Invoice & e-Receipt อย่างไร
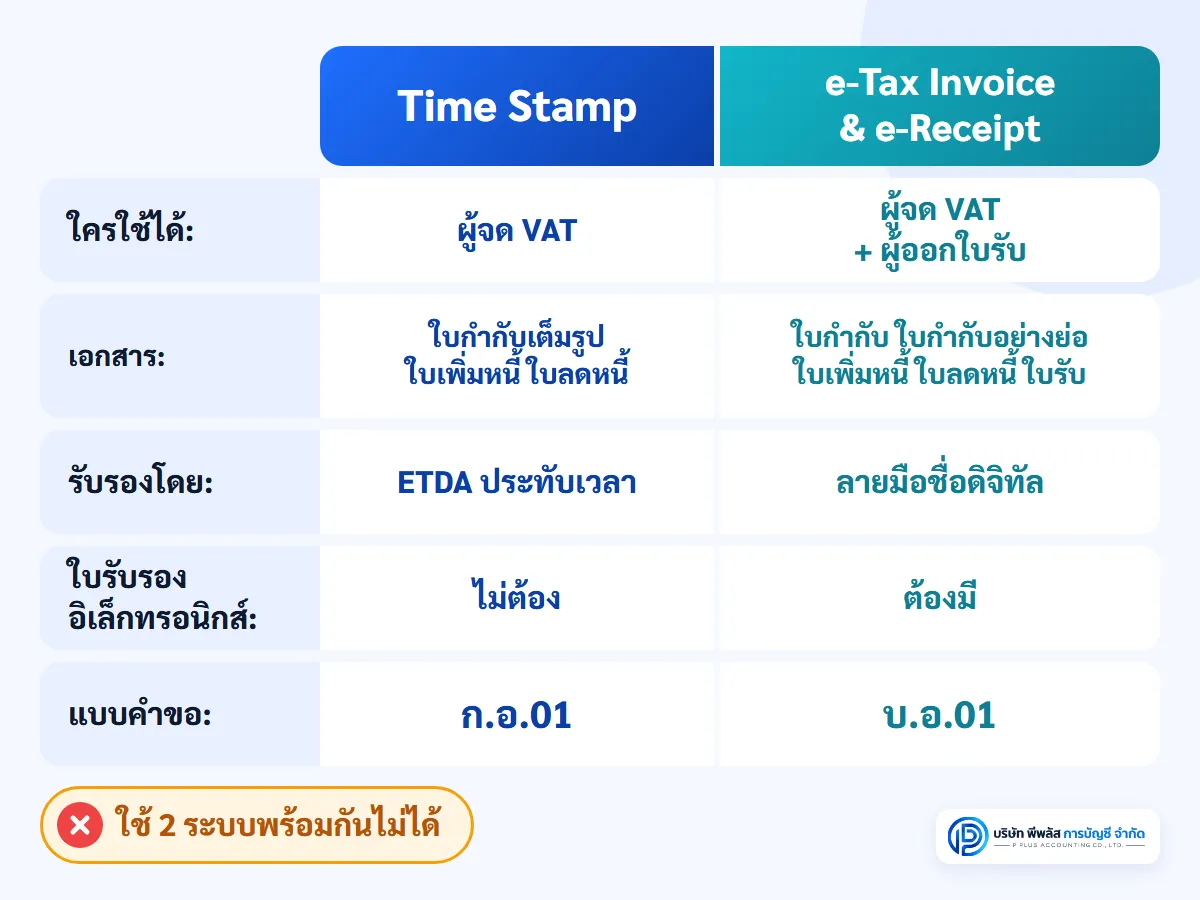
| หัวข้อ | e-Tax Invoice by Time Stamp | e-Tax Invoice & e-Receipt |
|---|---|---|
| เหมาะกับ | ผู้ประกอบการรายย่อย ออกใบกำกับภาษีไม่มาก (กรมสรรพากรแนะนำรายได้ไม่เกิน 30 ล้านบาท) | กิจการที่ออกเอกสารจำนวนมาก หรือต้องการออกเอกสารหลายประเภท |
| ใครใช้ได้ | ผู้ประกอบการจดทะเบียน VAT | ผู้ประกอบการจดทะเบียน VAT และผู้มีหน้าที่ออกใบรับ |
| เอกสารที่ทำได้ | ใบกำกับภาษีเต็มรูป ใบเพิ่มหนี้ ใบลดหนี้ | ใบกำกับภาษี ใบกำกับภาษีอย่างย่อ ใบเพิ่มหนี้ ใบลดหนี้ และใบรับ |
| วิธีรับรองความถูกต้อง | ETDA ประทับรับรองเวลา (Time Stamp) | ลายมือชื่อดิจิทัล โดยใช้ใบรับรองอิเล็กทรอนิกส์ |
| ต้องซื้อใบรับรองอิเล็กทรอนิกส์ไหม | ไม่ต้อง | ต้องมี (หรือใช้ผ่านผู้ให้บริการ) |
| รูปแบบไฟล์ | PDF/A-3 ส่งทางอีเมล | ไฟล์ข้อมูลตามมาตรฐานที่กรมสรรพากรกำหนด (เช่น XML) |
| การส่งเอกสารเข้าระบบ | ส่งอีเมลโดย CC ไปที่ csemail@etax.teda.th ทุกครั้งที่ออกเอกสาร | นำส่งข้อมูลให้กรมสรรพากรตามวิธีที่กรมสรรพากรกำหนด เช่น อัปโหลดไฟล์ XML เชื่อมต่อระบบโดยตรง (Host to Host) หรือผ่านผู้ให้บริการ |
| แบบคำขอ | ก.อ.01 | บ.อ.01 |
| ใช้พร้อมกันได้ไหม | ไม่ได้ ผู้ที่ได้รับอนุมัติหรือกำลังขอใช้ e-Tax Invoice & e-Receipt สมัคร Time Stamp ไม่ได้ | |
ขั้นตอนสมัคร e-Tax Invoice by Time Stamp
ตามคู่มือผู้ประกอบการของกรมสรรพากร (ฉบับ 14 กุมภาพันธ์ 2568)
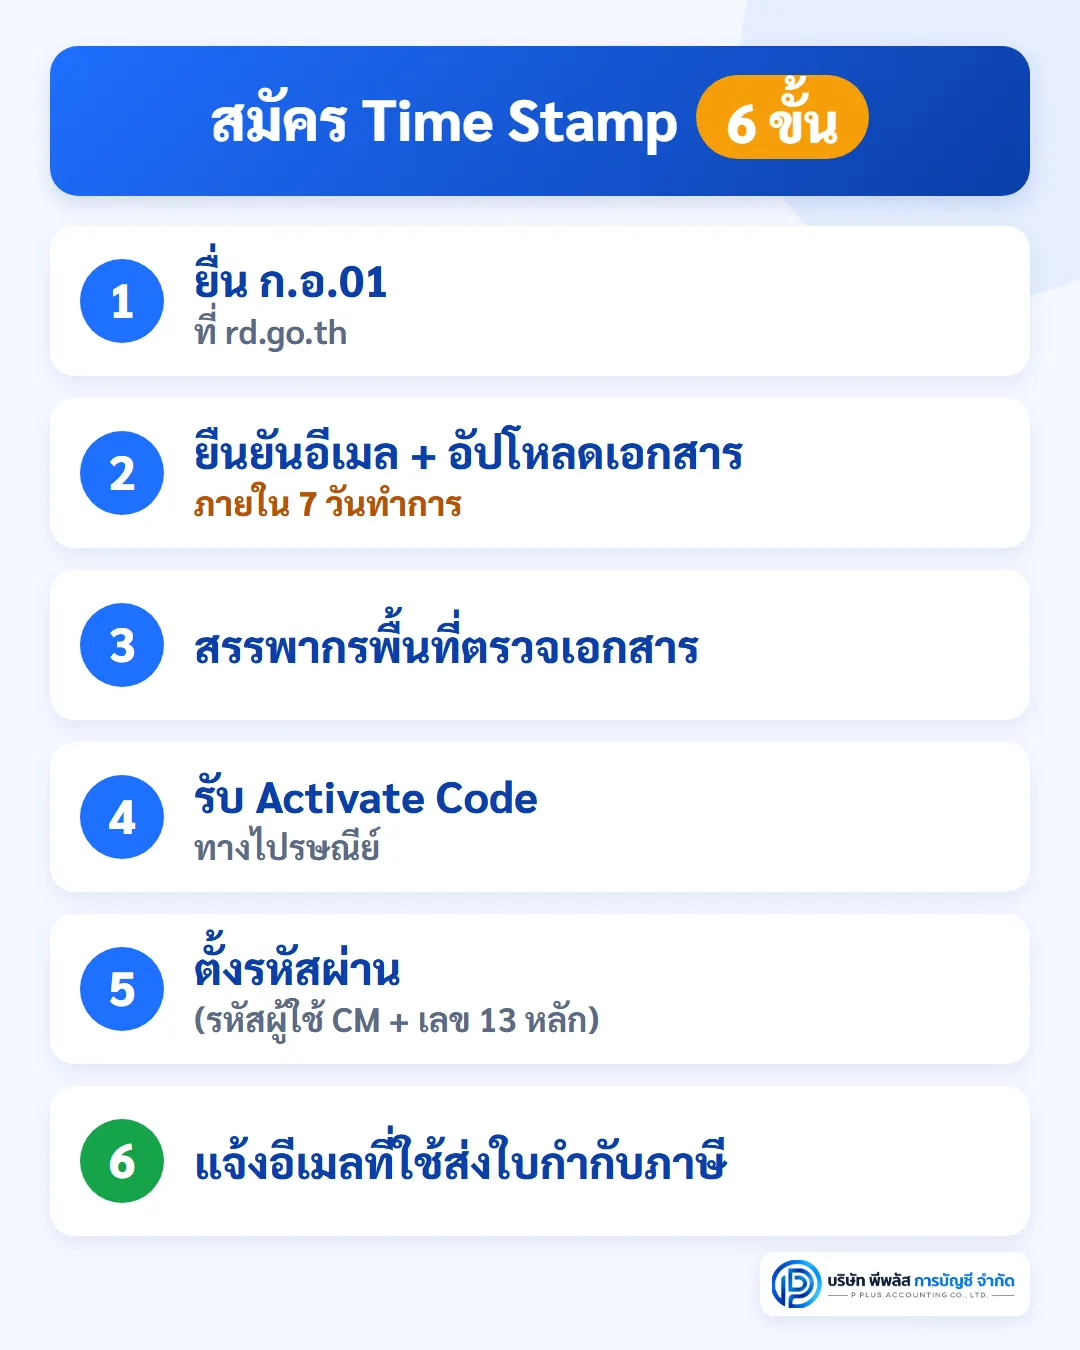
- เข้าระบบ: เว็บไซต์กรมสรรพากร www.rd.go.th เลือกเมนู "ใบกำกับภาษีและใบรับ" แล้วเข้าเว็บไซต์ E-Tax Invoice By Time Stamp และเลือก "ยื่นคำขออนุมัติ"
- กรอกคำขอ ก.อ.01: ใส่เลขประจำตัวผู้เสียภาษีอากร 13 หลัก อ่านและยอมรับข้อตกลง ตรวจชื่อและที่อยู่ให้ถูกต้องและเป็นปัจจุบัน (กรมสรรพากรจะส่งหนังสือแจ้งผลไปที่อยู่นี้) แล้วใส่อีเมลและเบอร์โทรศัพท์ที่ใช้ติดต่อกับกรมสรรพากร
- เตรียมเอกสาร:
- นิติบุคคล: แบบ ก.อ.01 ที่ผู้มีอำนาจลงนามและประทับตรา (ถ้ามี) / หนังสือรับรองการจดทะเบียนนิติบุคคลที่ออกไม่เกิน 6 เดือนนับถึงวันอัปโหลด / สำเนาบัตรประชาชนของผู้มีอำนาจลงนาม
- บุคคลธรรมดา: แบบ ก.อ.01 ที่ลงนามแล้ว / สำเนาบัตรประชาชน (คนต่างด้าวใช้สำเนาหนังสือเดินทางหรือเอกสารที่ใช้แทน)
- ยืนยันอีเมลและอัปโหลดเอกสารภายใน 7 วันทำการ นับถัดจากวันที่บันทึกคำขอ โดยกดลิงก์ในอีเมลที่ระบบส่งมา แล้วอัปโหลดเอกสารที่สแกนเป็นไฟล์ PDF หรือรูปภาพ (JPG หรือ GIF) ถ้าไม่ทำภายในกำหนด ระบบจะลบคำขอโดยอัตโนมัติ
- รอผลพิจารณา: สำนักงานสรรพากรพื้นที่ตรวจเอกสาร ถ้าเอกสารไม่ครบจะเปิดให้อัปโหลดใหม่ เมื่ออนุมัติแล้วจะส่งหนังสือแจ้งผลพร้อมรหัสยืนยัน (Activate Code) ทางไปรษณีย์ ถึงกรรมการผู้จัดการหรือผู้มีอำนาจลงนาม ถ้าไม่อนุมัติ ยื่นคำขอใหม่ได้ทันที
- ใส่ Activate Code และตั้งรหัสผ่าน: ระบบจะให้รหัสผู้ใช้เป็นตัวอักษร CM ตามด้วยเลขประจำตัวผู้เสียภาษี 13 หลัก
- แจ้งอีเมลที่จะใช้ส่งใบกำกับภาษี: เข้าสู่ระบบแล้วบันทึกอีเมล พร้อมเลขที่สาขา 5 หลัก (สำนักงานใหญ่ใส่ 00000) และชื่อสถานประกอบการ แจ้งได้หลายอีเมลแต่ห้ามซ้ำกัน ถ้าใช้อีเมลโดเมนของบริษัทเอง ให้ตรวจความปลอดภัยของโดเมนก่อน โดยส่งอีเมลเปล่าไปที่ domain-check@tools.teda.th ผลตรวจจาก domain-check ต้องแจ้งว่าโดเมน "มีความน่าเชื่อถือ" ถ้าไม่ผ่าน ต้องเปลี่ยนอีเมล ส่วนอีเมลฟรี เช่น gmail.com, outlook.com, hotmail.com และ yahoo.com ไม่ต้องตรวจขั้นนี้
- เริ่มใช้อีเมลนั้นได้เมื่อได้รับอีเมลแจ้งสิทธิจาก ETDA (csemail@etax.teda.th) ถ้าภายใน 2 วันยังไม่ได้รับ ให้ติดต่อเจ้าหน้าที่ อีเมลที่แจ้งไว้ทั้งหมดพร้อมวันที่แจ้งดูได้ในรายงานแสดงที่อยู่อีเมลสำหรับใช้ส่งใบกำกับภาษี
ถ้าต้องการเปลี่ยนอีเมลที่ใช้ติดต่อกับกรมสรรพากร ขอรหัสผ่านใหม่ หรือขอยกเลิกการใช้ระบบ ให้ยื่นแบบ ก.อ.09 ผ่านระบบเดียวกัน ส่วนอีเมลที่ใช้ส่งใบกำกับภาษี เพิ่มหรือยกเลิกเองได้ในระบบ
ใช้งานจริง: ออกผิด ส่งผิด หรือไฟล์หาย ทำอย่างไร
- ออกใบกำกับภาษีผิดในสาระสำคัญ: ออกฉบับใหม่ที่ถูกต้องด้วยเลขที่ใหม่และวันที่ที่ออกฉบับใหม่ ระบุข้อความว่าเป็นการยกเลิกและออกแทนฉบับเดิมเลขที่ใด ลงวันที่ใด และหมายเหตุการยกเลิกไว้ในรายงานภาษีขายของเดือนที่ออกฉบับใหม่ ไม่ต้องเรียกฉบับเดิมคืน (ประกาศกรมสรรพากร ข้อ 6)
- ผู้ซื้อทำไฟล์หายหรือเสียหาย: ส่งไฟล์ใบกำกับภาษีฉบับเดียวกันที่ประทับเวลาแล้วให้ผู้ซื้ออีกครั้ง ไม่ต้องออกใบแทน (ข้อ 7)
- มูลค่าเปลี่ยนภายหลัง: ออกใบเพิ่มหนี้หรือใบลดหนี้ตามมาตรา 86/9 หรือ 86/10 ด้วยวิธีเดียวกัน (ข้อ 8)
- ส่งแล้วไม่ได้อีเมลตอบกลับ: ตรวจกล่องอีเมลขยะ และตรวจว่าใช้อีเมลที่แจ้งไว้กับกรมสรรพากร ถ้าได้อีเมลแจ้งว่าประทับเวลาไม่ได้ ให้แก้ตามคำอธิบายแล้วส่งใหม่ ถ้าใช้ Gmail ควรพิมพ์ข้อความในเนื้ออีเมลด้วย เพราะอีเมลที่ไม่มีเนื้อหาอาจถูกบล็อก สงสัยเรื่องการประทับเวลา ติดต่อ ETDA Support Center โทร. 0 2026 6933
- ตรวจว่าไฟล์ประทับเวลาจริงไหม: อัปโหลดไฟล์ที่ https://validation.teda.th หรือเปิดไฟล์ด้วย Acrobat Reader แล้วดูแถบลายมือชื่อ
- การเก็บรักษา: ผู้ขายเก็บไฟล์ที่ประทับเวลาแล้วและอีเมลจากระบบ ผู้ซื้อจะได้ 2 ไฟล์ คือไฟล์จากอีเมลผู้ขาย และไฟล์ที่ประทับเวลาแล้วจาก ETDA ควรเก็บไว้ทั้งคู่ตามระยะเวลาที่กฎหมายกำหนด
สิ่งที่ไม่เปลี่ยน: ใบกำกับภาษีอิเล็กทรอนิกส์ยังต้องมีรายการครบตามมาตรา 86/4 ยังต้องออกเมื่อความรับผิดในการเสียภาษีเกิดขึ้นเหมือนใบกระดาษ และผู้ขายยังต้องนำยอดขายไปลงรายงานภาษีขายและยื่น ภ.พ.30 ทุกเดือนตามปกติ การส่ง CC ให้ระบบไม่ได้แทนการยื่นแบบ
ใช้ Time Stamp แล้วได้สิทธิหักรายจ่าย 2 เท่าไหม
พระราชกฤษฎีกา (ฉบับที่ 808) พ.ศ. 2569 ลงราชกิจจานุเบกษาวันที่ 12 ตุลาคม 2569 ให้บริษัทและห้างหุ้นส่วนนิติบุคคลหักรายจ่ายบางประเภทเกี่ยวกับ e-Tax Invoice และ e-Receipt ได้ 2 เท่า สำหรับรายจ่ายที่จ่ายตั้งแต่ 1 มกราคม 2569 ถึง 31 ธันวาคม 2570 แต่ตัวช่องทาง Time Stamp เองไม่มีค่าบริการ จึงมักไม่มีรายจ่ายให้หักเพิ่ม ส่วนค่าใช้จ่ายอื่นที่เกี่ยวข้องจะนับได้หรือไม่ ต้องรอประกาศอธิบดีกรมสรรพากรที่กำหนดหลักเกณฑ์ ซึ่ง ณ วันที่ 30 ตุลาคม 2569 ยังไม่ออก
คำถามที่พบบ่อย (FAQ)
Q: e-Tax Invoice by Time Stamp กับ e-Tax Invoice by Email คือระบบเดียวกันไหม?
A: ใช่ เดิมเรียกว่า e-Tax Invoice by Email ปัจจุบันใช้ชื่อ "การจัดทำ ส่ง หรือเก็บรักษา ใบกำกับภาษี โดยการประทับรับรองเวลา (Time Stamp)" ตามประกาศกรมสรรพากรที่มีผลตั้งแต่ 1 มิถุนายน 2566 และยังส่ง CC ไปที่ csemail@etax.teda.th เหมือนเดิม
Q: ยังไม่จด VAT ใช้ระบบนี้ได้ไหม?
A: ไม่ได้ ผู้ยื่นคำขอต้องเป็นผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่ม และระบบนี้ใช้ทำได้เฉพาะใบกำกับภาษีเต็มรูป ใบเพิ่มหนี้ และใบลดหนี้
Q: รายได้เกิน 30 ล้านบาท สมัครได้ไหม?
A: คู่มือกรมสรรพากรเขียนเรื่อง 30 ล้านบาทไว้เป็นข้อแนะนำว่าระบบออกแบบมาให้เหมาะกับกิจการขนาดนั้น ไม่ได้อยู่ในรายการคุณสมบัติ แต่กิจการที่ใหญ่กว่านี้หรือออกเอกสารจำนวนมากมักเหมาะกับ e-Tax Invoice & e-Receipt มากกว่า ควรสอบถามสรรพากรพื้นที่หรือโทร. 1161 ก่อนยื่น
Q: ต้องซื้อใบรับรองอิเล็กทรอนิกส์หรือจ้างผู้ให้บริการไหม?
A: ไม่ต้อง ระบบนี้ใช้การประทับรับรองเวลาจาก ETDA แทนลายมือชื่อดิจิทัล จึงไม่ต้องมีใบรับรองอิเล็กทรอนิกส์หรือจ้างผู้ให้บริการ แต่ประกาศกรมสรรพากรกำหนดให้ผู้ขายใช้ระบบที่ปลอดภัยและเชื่อถือได้ โปรแกรมที่ใช้ออกใบกำกับภาษีต้องแก้ไขรายการที่บันทึกแล้วโดยไม่เหลือร่องรอยไม่ได้ ถ้าจะแก้ต้องบันทึกรายการปรับปรุงเพิ่ม และต้องมีรายงานการแก้ไขให้ตรวจสอบได้ ไม่ใช่แค่โปรแกรมที่บันทึกไฟล์เป็น PDF/A-3 ได้
Q: สมัคร Time Stamp แล้ว ยังออกใบกำกับภาษีแบบกระดาษได้ไหม?
A: ได้ ประกาศกรมสรรพากรเขียนว่าผู้ที่ได้รับอนุมัติ "อาจเลือก" จัดทำใบกำกับภาษีตามประกาศนี้ก็ได้ จึงไม่ได้บังคับให้ทุกใบต้องออกทางอีเมล ลูกค้าที่ไม่มีอีเมลยังรับใบกำกับภาษีแบบกระดาษได้ตามปกติ แต่การขายแต่ละรายการควรออกใบกำกับภาษีเพียงแบบเดียว
Q: ส่งใบกำกับภาษีหลายใบในอีเมลเดียวได้ไหม?
A: ไม่ได้ อีเมล 1 ฉบับแนบได้ 1 ไฟล์ และใบกำกับภาษี 1 ฉบับต้องเป็น 1 ไฟล์ ใส่อีเมลผู้ซื้อในช่อง "ถึง" ได้ 1 อีเมล
Q: ลูกค้าได้รับไฟล์แล้ว จะรู้ได้อย่างไรว่าเป็นใบกำกับภาษีที่ถูกต้อง?
A: ไฟล์ที่ใช้ได้ต้องเป็นไฟล์ที่ได้รับการประทับรับรองเวลาจาก ETDA ตรวจได้ที่ validation.teda.th หรือเปิดด้วย Acrobat Reader ส่วนเนื้อหาในใบกำกับภาษี ผู้ซื้อยังต้องตรวจเองว่าชื่อ เลขประจำตัวผู้เสียภาษี และยอดเงินถูกต้อง เพราะข้อตกลงของระบบระบุว่ากรมสรรพากรไม่รับรองความถูกต้องของข้อมูลบนใบกำกับภาษี
Q: ออกใบกำกับภาษีผิด ต้องเรียกฉบับเดิมคืนไหม?
A: ไม่ต้อง ให้ออกฉบับใหม่ด้วยเลขที่ใหม่ ระบุว่ายกเลิกและออกแทนฉบับเดิมเลขที่ใด ลงวันที่ใด แล้วหมายเหตุไว้ในรายงานภาษีขายของเดือนที่ออกฉบับใหม่
Q: ใช้ Time Stamp แล้วยังต้องยื่น ภ.พ.30 ไหม?
A: ต้องยื่น การส่ง CC ให้ระบบเป็นแค่วิธีจัดทำและส่งมอบใบกำกับภาษี ไม่ใช่การยื่นแบบ ผู้ประกอบการยังต้องทำรายงานภาษีซื้อ รายงานภาษีขาย และยื่น ภ.พ.30 ทุกเดือนตามปกติ
สรุป
e-Tax Invoice by Time Stamp คือวิธีออกใบกำกับภาษีเต็มรูป ใบเพิ่มหนี้ และใบลดหนี้ เป็นไฟล์ PDF/A-3 ส่งทางอีเมล โดยให้ ETDA ประทับรับรองเวลา เหมาะกับผู้ประกอบการจด VAT รายย่อยที่ออกใบกำกับภาษีไม่มาก ไม่ต้องซื้อใบรับรองอิเล็กทรอนิกส์ แต่โปรแกรมที่ใช้ออกใบกำกับภาษีต้องเก็บร่องรอยการแก้ไขได้ สมัครด้วยแบบ ก.อ.01 บนเว็บไซต์กรมสรรพากร ยืนยันอีเมลและอัปโหลดเอกสารภายใน 7 วันทำการ แล้วรอ Activate Code ทางไปรษณีย์ เมื่อใช้งานแล้ว ต้องส่ง CC ไปที่ csemail@etax.teda.th ทุกครั้ง ตั้งหัวข้ออีเมลให้ถูกรูปแบบ และยังต้องลงรายงานภาษีขายและยื่น ภ.พ.30 ตามปกติ
ถ้ายังไม่แน่ใจว่ากิจการของคุณควรใช้ Time Stamp หรือ e-Tax Invoice & e-Receipt ทีมงานบริษัท พีพลัส การบัญชี จำกัด ช่วยดูให้ได้ ทักมาทาง LINE ได้เลย
แหล่งอ้างอิง:
• ประกาศกรมสรรพากร เรื่อง การจัดทำ ส่ง หรือเก็บรักษา ใบกำกับภาษี โดยการประทับรับรองเวลา (Time Stamp) ลงวันที่ 12 พฤษภาคม 2566 มีผลใช้บังคับ 1 มิถุนายน 2566 ราชกิจจานุเบกษา เล่ม 140 ตอนพิเศษ 153 ง วันที่ 29 มิถุนายน 2566 — https://www.rd.go.th/fileadmin/user_upload/kormor/newlaw/pa_time_stampA.pdf
• กรมสรรพากร, คู่มือผู้ประกอบการในการจัดทำใบกำกับภาษี โดยการประทับรับรองเวลา (Time Stamp) (14 กุมภาพันธ์ 2568) รวมข้อตกลงการจัดทำใบกำกับภาษี โดยการประทับรับรองเวลา — https://www.rd.go.th/fileadmin/user_upload/eTax/manual_time_stamp_010666.pdf
• กรมสรรพากร, ระบบการขอจัดทำใบกำกับภาษี โดยการประทับรับรองเวลา (Time Stamp) — https://www.rd.go.th/27659.html
• กฎกระทรวง ฉบับที่ 384 (พ.ศ. 2565) ออกตามความในประมวลรัษฎากร ว่าด้วยการดำเนินการเกี่ยวกับเอกสารหลักฐานหรือหนังสือด้วยกระบวนการทางอิเล็กทรอนิกส์ (ข้อ 12 ว่าด้วยใบกำกับภาษีและใบรับที่ลงลายมือชื่อด้วยใบรับรองอิเล็กทรอนิกส์ ตามที่อ้างในข้อตกลงท้ายคู่มือ Time Stamp)
• กรมสรรพากร, ภาพรวมการจัดทำและนำส่งข้อมูลใบกำกับภาษีอิเล็กทรอนิกส์และใบรับอิเล็กทรอนิกส์ (e-Tax Invoice & e-Receipt) — https://etax.rd.go.th/etax_staticpage/app/emag/flipbook_2567/pdf/01_Overview.pdf
• ประมวลรัษฎากร มาตรา 77/1 (6), 83, 86, 86/4, 86/9, 86/10, 87 และ 105 ทวิ — rd.go.th
• สำนักงานสรรพากรพื้นที่สระบุรี, ใบกำกับภาษีอิเล็กทรอนิกส์ e-Tax invoice by Time Stamp ที่ผู้ซื้อได้รับทางอีเมล ต้องมีการประทับรับรองเวลาจาก ETDA — https://www.rd.go.th/region/04/saraburi/85/6334.html
• พระราชกฤษฎีกาออกตามความในประมวลรัษฎากร ว่าด้วยการยกเว้นรัษฎากร (ฉบับที่ 808) พ.ศ. 2569 ราชกิจจานุเบกษา เล่ม 143 ตอนที่ 64 ก วันที่ 12 ตุลาคม 2569 — https://www.rd.go.th/fileadmin/user_upload/kormor/newlaw/dc808.pdf