อัปเดตล่าสุด: 21 ตุลาคม 2569
ถ้าบริษัทของคุณกำลังคิดจะเปลี่ยนจากใบกำกับภาษีกระดาษไปใช้ e-Tax Invoice หรือจ่ายค่าบริการให้ผู้ให้บริการออกเอกสารอิเล็กทรอนิกส์อยู่แล้ว ตอนนี้มีกฎหมายใหม่ที่ช่วยลดภาษีได้ พระราชกฤษฎีกา (ฉบับที่ 808) พ.ศ. 2569 ให้บริษัทและห้างหุ้นส่วนนิติบุคคลหักรายจ่ายค่าระบบและค่าบริการเหล่านี้ได้เพิ่มอีก 100% รวมเป็น 2 เท่า สำหรับเงินที่จ่ายตั้งแต่ 1 มกราคม 2569 ถึง 31 ธันวาคม 2570 บทความนี้สรุปว่าใครได้สิทธิ รายจ่ายแบบไหนเข้าเงื่อนไข และประหยัดภาษีได้จริงเท่าไร ก่อนถึงรอบปิดงบปีนี้
สรุปเร็ว:
- ใครได้สิทธิ: บริษัทและห้างหุ้นส่วนนิติบุคคลเท่านั้น บุคคลธรรมดาไม่ได้สิทธินี้
- ได้อะไร: ยกเว้นภาษีเงินได้เท่ากับ 100% ของรายจ่ายที่จ่ายจริง บวกกับรายจ่ายปกติแล้วจึงเท่ากับหักได้ 2 เท่า
- ช่วงเวลา: รายจ่ายที่จ่ายตั้งแต่ 1 ม.ค. 2569 ถึง 31 ธ.ค. 2570 (กฎหมายลงราชกิจจาฯ 12 ต.ค. 2569 แต่ย้อนไปใช้กับรายจ่ายตั้งแต่ต้นปี 2569)
- รายจ่ายที่เข้าข่าย: ค่าลงทุนระบบ e-Tax Invoice / e-Receipt ค่าลงทุนระบบนำส่งภาษีอิเล็กทรอนิกส์ และค่าบริการผู้ให้บริการ ค่าใบรับรองอิเล็กทรอนิกส์ ค่าพื้นที่เก็บข้อมูลบนคลาวด์
- ทรัพย์สิน (ระบบ โปรแกรม คอมพิวเตอร์) ต้องเป็นของใหม่ อยู่ในไทย พร้อมใช้ภายใน 31 ธ.ค. 2570 และใช้งานต่อเนื่องไม่น้อยกว่า 3 รอบบัญชี
- หลักเกณฑ์ปลีกย่อยรอประกาศอธิบดีกรมสรรพากร ซึ่ง ณ 21 ต.ค. 2569 ยังไม่ออก
พ.ร.ฎ. 808 คืออะไร ทำไม SME ต้องรู้
พระราชกฤษฎีกาออกตามความในประมวลรัษฎากร ว่าด้วยการยกเว้นรัษฎากร (ฉบับที่ 808) พ.ศ. 2569 ลงราชกิจจานุเบกษาวันที่ 12 ตุลาคม 2569 และใช้บังคับตั้งแต่วันถัดไป (มาตรา 2) มาตรการนี้ต่อจาก พ.ร.ฎ. (ฉบับที่ 766) ที่ใช้กับรายจ่ายถึงสิ้นปี 2568 จึงไม่มีช่วงขาดหาย รายจ่ายที่บริษัทจ่ายไปตั้งแต่ต้นปี 2569 ก็ใช้สิทธิได้ แม้กฎหมายเพิ่งออกในเดือนตุลาคม
กฎหมายนี้ใช้คำว่า "ยกเว้นภาษีเงินได้...สำหรับเงินได้เท่ากับรายจ่าย...เป็นจำนวนร้อยละหนึ่งร้อย" แปลเป็นภาษาง่าย ๆ คือ
- บริษัทลงรายจ่ายนั้นได้ตามปกติ (ค่าบริการลงเป็นค่าใช้จ่าย ส่วนทรัพย์สินทยอยหักผ่านค่าเสื่อมราคา)
- แล้วยังได้หักเพิ่มอีกเท่ากับจำนวนที่จ่ายจริง ตอนคำนวณกำไรสุทธิเพื่อเสียภาษี
ผลรวมจึงเท่ากับหักได้ 2 เท่า ช่วงไตรมาส 4 เป็นช่วงที่หลายบริษัทตัดสินใจลงทุนก่อนปิดงบ สิทธินี้จึงช่วยลดภาษีเงินได้นิติบุคคลของปี 2569 ได้ทันที ถ้ารายจ่ายเข้าเงื่อนไข
ใครได้สิทธิหักรายจ่าย 2 เท่า
| กลุ่ม | ได้สิทธิไหม | หมายเหตุ |
|---|---|---|
| บริษัทจำกัด / บริษัทมหาชน | ได้ | ต้องใช้ระบบในกิจการของตนเอง |
| ห้างหุ้นส่วนนิติบุคคล (หจก. / หสน.) | ได้ | เช่นเดียวกับบริษัท |
| บุคคลธรรมดา / ห้างหุ้นส่วนสามัญที่ไม่จดทะเบียน | ไม่ได้ | กฎหมายให้สิทธิเฉพาะบริษัทหรือห้างหุ้นส่วนนิติบุคคล |
| ผู้ให้บริการจัดทำหรือนำส่งข้อมูลอิเล็กทรอนิกส์ และผู้พัฒนาโปรแกรมเพื่อขายหรือให้บริการแก่คนอื่น | ไม่ได้ สำหรับรายจ่ายลงทุนระบบ e-Tax Invoice / e-Receipt | มาตรา 4 วรรคสอง ตัดสิทธิเฉพาะรายจ่ายตามมาตรา 4 ส่วนมาตรา 5 (ระบบนำส่งภาษี) และมาตรา 7 (ค่าบริการ) ไม่มีข้อตัดสิทธินี้ |
ข้อสังเกต: ใบกำกับภาษีอิเล็กทรอนิกส์และใบรับอิเล็กทรอนิกส์ตาม พ.ร.ฎ. นี้ หมายถึงใบกำกับภาษี (รวมใบเพิ่มหนี้/ใบลดหนี้) ที่จัดทำโดยผู้ประกอบการจดทะเบียน VAT หรือใบรับที่จัดทำโดยผู้มีหน้าที่ออกใบรับ ซึ่งอยู่ในรายชื่อที่อธิบดีกรมสรรพากรประกาศ (มาตรา 3) เงื่อนไขนี้ใช้ทั้งกับรายจ่ายลงทุนระบบ (มาตรา 4) และค่าบริการ e-Tax Invoice / e-Receipt (มาตรา 7(1)) การออก PDF เองแล้วส่งอีเมล โดยบริษัทไม่ได้อยู่ในรายชื่อนี้ จึงไม่ใช่ e-Tax Invoice ตามความหมายนี้
รายจ่ายแบบไหนหักได้ 2 เท่า
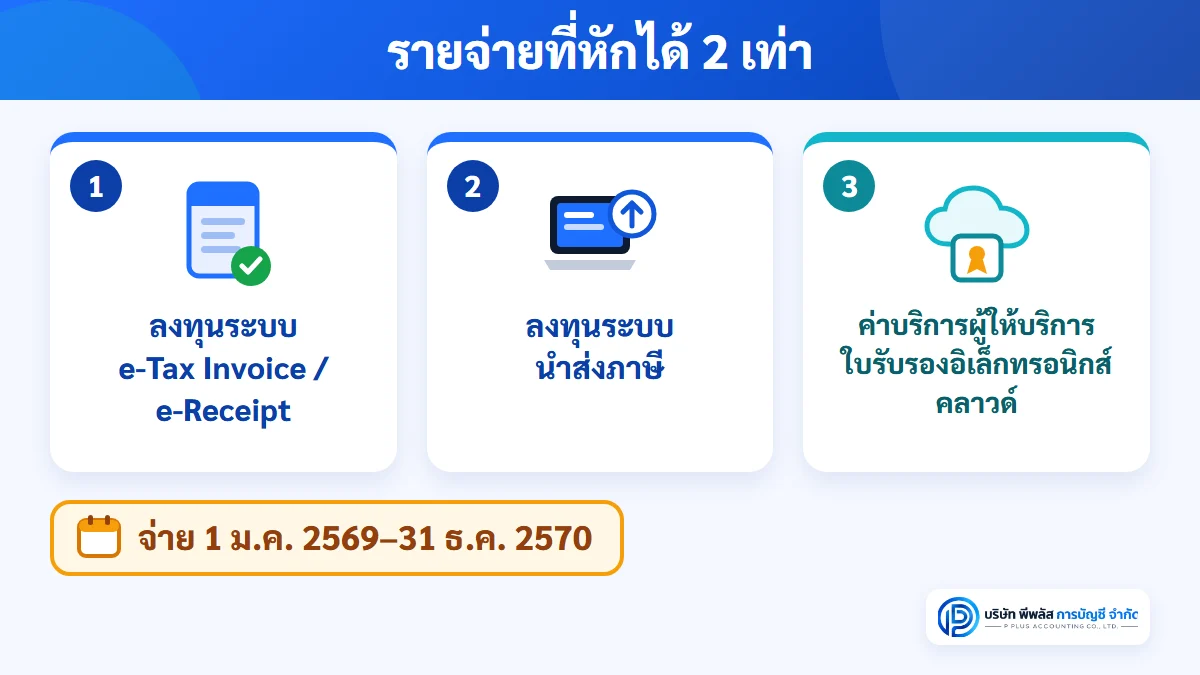
พ.ร.ฎ. 808 แบ่งรายจ่ายเป็น 3 กลุ่ม
กลุ่มที่ 1: ลงทุนระบบ e-Tax Invoice / e-Receipt (มาตรา 4)
ค่าลงทุนในระบบจัดทำข้อมูลอิเล็กทรอนิกส์ หรือระบบรับข้อมูลอิเล็กทรอนิกส์ หรือการซื้อ
- โปรแกรมคอมพิวเตอร์
- อุปกรณ์เก็บใบรับรองอิเล็กทรอนิกส์ (อุปกรณ์ที่ใช้จัดการใบรับรองสำหรับลงลายมือชื่อดิจิทัล)
- เครื่องคอมพิวเตอร์ หรืออุปกรณ์อื่นที่ใช้ร่วมกับเครื่องคอมพิวเตอร์
โดยต้องมีวัตถุประสงค์เพื่อจัดทำ ส่ง รับ หรือเก็บรักษา e-Tax Invoice หรือ e-Receipt สำหรับกิจการของบริษัทเอง และไม่ใช่ค่าซ่อมแซมให้คงสภาพเดิม (มาตรา 65 ตรี (5))
กลุ่มที่ 2: ลงทุนระบบนำส่งภาษีอิเล็กทรอนิกส์ (มาตรา 5)
สำหรับบริษัทหรือห้างหุ้นส่วนนิติบุคคลที่มีหน้าที่นำส่งภาษีหัก ณ ที่จ่าย ภาษีเงินได้ หรือภาษีมูลค่าเพิ่ม ผ่านระบบอิเล็กทรอนิกส์ตามมาตรา 3 ปัณรส (เช่น ระบบ e-Withholding Tax) รวมถึงผู้ให้บริการนำส่งเงินภาษี ค่าลงทุนในระบบนำส่งภาษี โปรแกรม อุปกรณ์เก็บใบรับรองอิเล็กทรอนิกส์ และคอมพิวเตอร์ที่ใช้เพื่อการนำส่งภาษี ได้สิทธิหักเพิ่ม 100% เช่นเดียวกัน (ไม่รวมค่าซ่อมแซมให้คงสภาพเดิม)
กลุ่มที่ 3: ค่าบริการ (มาตรา 7)
กลุ่มนี้ใกล้ตัว SME ที่สุด เพราะไม่ต้องลงทุนระบบเอง
- ค่าบริการผู้ให้บริการจัดทำหรือนำส่งข้อมูลอิเล็กทรอนิกส์ (ผู้ให้บริการที่ได้รับอนุญาตให้เชื่อมต่อกับระบบของกรมสรรพากร) ค่าใบรับรองอิเล็กทรอนิกส์ หรือค่าพื้นที่เก็บข้อมูลบนคลาวด์ เพื่อจัดทำ ส่ง หรือเก็บรักษา e-Tax Invoice / e-Receipt ถ้าจ่ายค่าโปรแกรมรายเดือนให้ผู้ขายที่ไม่ใช่ผู้ให้บริการที่ได้รับอนุญาตจากกรมสรรพากร ค่านั้นอาจไม่เข้าข้อนี้ ควรตรวจรายชื่อผู้ให้บริการกับกรมสรรพากรก่อน
- ค่าบริการผู้ให้บริการนำส่งเงินภาษี ค่าใบรับรองอิเล็กทรอนิกส์ หรือค่าพื้นที่เก็บข้อมูลบนคลาวด์ เพื่อนำส่งภาษีหัก ณ ที่จ่าย ภาษีเงินได้ หรือ VAT
- ค่าตรวจประเมินระบบสารสนเทศ ที่จ่ายให้สำนักงานพัฒนาธุรกรรมทางอิเล็กทรอนิกส์ (สพธอ.) เพื่อเป็นผู้ให้บริการจัดทำหรือนำส่งข้อมูลอิเล็กทรอนิกส์ (ข้อนี้ใช้กับกิจการที่จะเป็นผู้ให้บริการเอง SME ทั่วไปมักไม่เกี่ยว)
ค่าพื้นที่คลาวด์ต้องเป็นการใช้บริการผ่านบัญชีที่ลงทะเบียนไว้กับผู้ให้บริการพื้นที่เก็บข้อมูล (นิยามในมาตรา 3)
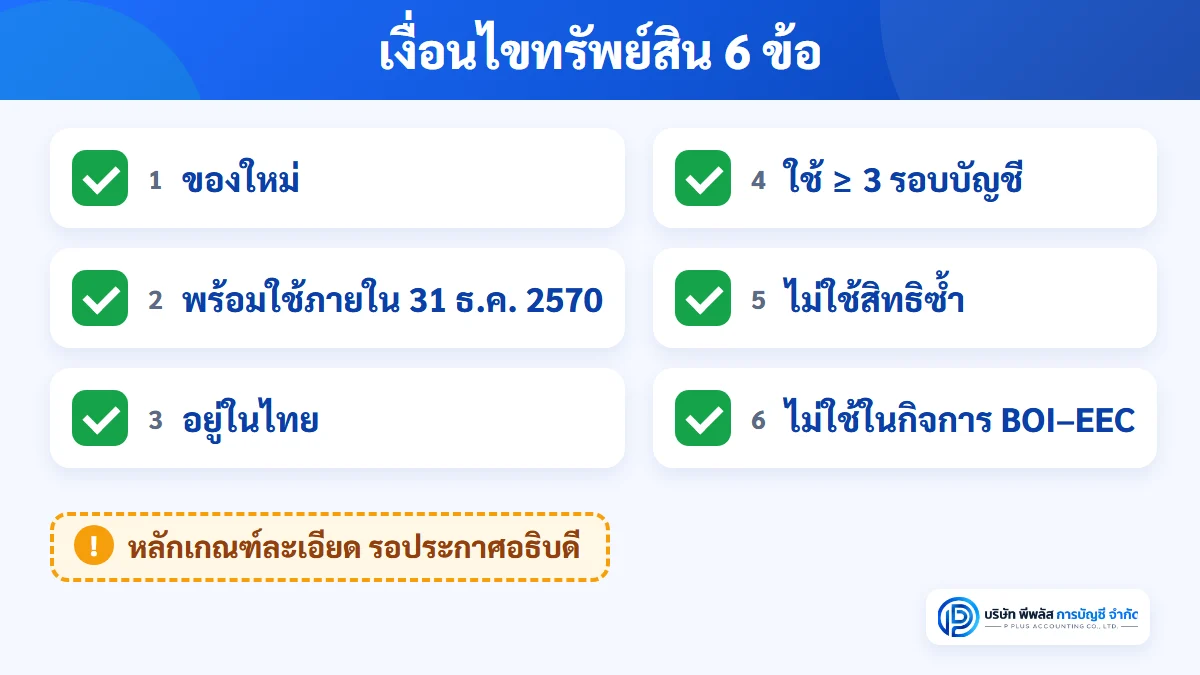
เงื่อนไขทรัพย์สิน 6 ข้อ (มาตรา 6)
ถ้ารายจ่ายเป็นการซื้อทรัพย์สิน ตามกลุ่มที่ 1 และ 2 ทรัพย์สินนั้นต้องผ่านครบทุกข้อ
- ไม่เคยผ่านการใช้งานมาก่อน (ของใหม่)
- เป็นทรัพย์สินที่หักค่าเสื่อมราคาได้ ตามมาตรา 65 ทวิ (2) และต้องได้มาและพร้อมใช้งานภายใน 31 ธ.ค. 2570
- อยู่ในราชอาณาจักร
- ใช้งานไม่น้อยกว่า 3 รอบบัญชีติดต่อกัน นับจากรอบบัญชีแรกที่ได้มาและพร้อมใช้งาน
- ไม่ได้ใช้สิทธิประโยชน์ภาษีตาม พ.ร.ฎ. ฉบับอื่นกับทรัพย์สินชิ้นเดียวกัน ไม่ว่าทั้งหมดหรือบางส่วน (ใช้สิทธิซ้อนกันไม่ได้)
- ไม่ใช้ในกิจการที่ได้ยกเว้นภาษีเงินได้นิติบุคคล ตามกฎหมายส่งเสริมการลงทุน (BOI) กฎหมายเพิ่มขีดความสามารถในการแข่งขันสำหรับอุตสาหกรรมเป้าหมาย หรือกฎหมายเขตพัฒนาพิเศษภาคตะวันออก (EEC) ไม่ว่าทั้งหมดหรือบางส่วน
เงื่อนไข 6 ข้อนี้เขียนไว้สำหรับทรัพย์สินตามมาตรา 4 และ 5 ส่วนค่าบริการตามมาตรา 7 ไม่ใช่ทรัพย์สิน แต่ยังต้องเป็นรายจ่ายสำหรับกิจการของบริษัทเอง และเป็นไปตามประกาศอธิบดีที่จะออกมา
ประกาศอธิบดีออกแล้วหรือยัง
ยัง (ณ 21 ต.ค. 2569) มาตรา 4, 5 และ 7 เขียนไว้ว่าการยกเว้นภาษี "เป็นไปตามหลักเกณฑ์ วิธีการ และเงื่อนไขที่อธิบดีประกาศกำหนด" ตอนนี้หน้ากฎหมายใหม่ของกรมสรรพากรยังไม่มีประกาศอธิบดีฉบับที่รองรับ พ.ร.ฎ. 808
เรื่องที่ต้องรอประกาศอธิบดี เช่น
- ทรัพย์สินจะทยอยใช้สิทธิหักเพิ่มอย่างไร (หักเพิ่มทั้งหมดในปีที่จ่าย หรือทยอยตามค่าเสื่อมแต่ละปี) — รอประกาศอธิบดี
- เครื่องคอมพิวเตอร์ที่ใช้งานทั่วไปในสำนักงานด้วย นับได้แค่ไหน — รอประกาศอธิบดี
- ถ้าเลิกใช้หรือขายทรัพย์สินก่อนครบ 3 รอบบัญชี ต้องทำอย่างไร — รอประกาศอธิบดี
- เอกสารหลักฐานที่ต้องเก็บ และวิธีกรอกใน ภ.ง.ด.50 — รอประกาศอธิบดี
ระหว่างรอ สิ่งที่ทำได้เลยคือเก็บหลักฐานการจ่ายให้ครบ แยกบัญชีรายจ่ายกลุ่มนี้ไว้ตั้งแต่ตอนนี้ และอย่าเพิ่งเชื่อข้อความโฆษณาที่บอกเงื่อนไขละเอียดเกินกว่าตัว พ.ร.ฎ. โดยไม่อ้างเลขประกาศ
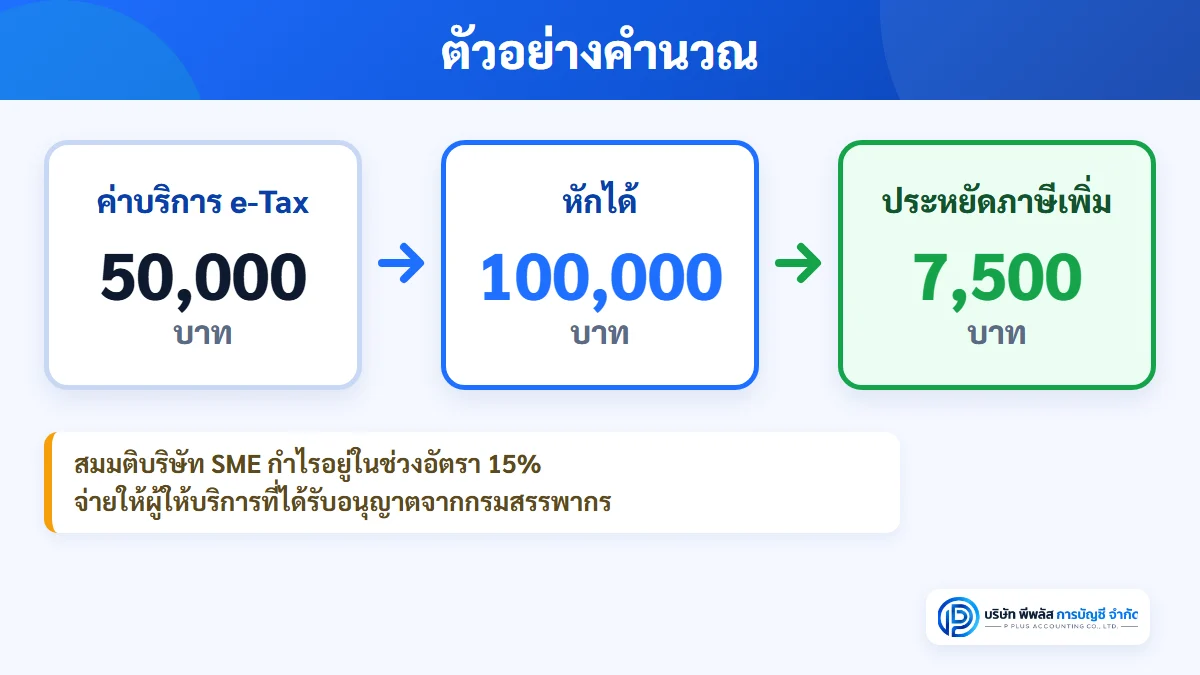
ตัวอย่างคำนวณ: จ่ายค่าบริการ e-Tax 50,000 บาท ประหยัดภาษีเท่าไร
สมมติ: บริษัท ข จำกัด เป็น SME ทุนชำระแล้ว ณ วันสุดท้ายของรอบบัญชีไม่เกิน 5 ล้านบาท และรายได้จากการขายสินค้าและการให้บริการไม่เกิน 30 ล้านบาทต่อรอบบัญชี รอบบัญชีตรงกับปีปฏิทิน ปี 2569 จ่ายค่าบริการผู้ให้บริการจัดทำ e-Tax Invoice ที่ได้รับอนุญาตจากกรมสรรพากร รวม 50,000 บาท (ไม่รวม VAT) มีใบกำกับภาษีในนามบริษัท บริษัทอยู่ในรายชื่อผู้ประกอบการ e-Tax Invoice ที่อธิบดีประกาศ และสมมติว่าเข้าเงื่อนไขตามประกาศอธิบดีที่จะออก
อัตราที่ใช้ในตัวอย่าง: สมมติกำไรสุทธิของบริษัทอยู่ในช่วง 300,001–3,000,000 บาท ซึ่งเสียภาษีอัตรา 15% (อัตรา SME: กำไรสุทธิ 300,000 บาทแรกยกเว้น, ส่วนที่เกิน 300,000 ถึง 3,000,000 บาท เสีย 15%, ส่วนที่เกิน 3,000,000 บาท เสีย 20%) และหลังหักเพิ่มแล้วกำไรยังอยู่ในช่วง 15% ทั้งหมด
| รายการ | ไม่มีสิทธิ 2 เท่า | มีสิทธิ 2 เท่า (พ.ร.ฎ. 808) |
|---|---|---|
| ค่าบริการ e-Tax ลงเป็นรายจ่ายปกติ | 50,000 | 50,000 |
| หักเพิ่มอีก 100% | – | 50,000 |
| รวมที่ใช้ลดกำไรทางภาษี | 50,000 | 100,000 |
| ภาษีที่ประหยัดได้ (× 15%) | 7,500 | 15,000 |
| ประหยัดเพิ่มจากสิทธินี้ | 7,500 บาท |
อ่านตัวเลขอย่างไร
- สิทธิ 2 เท่าทำให้บริษัทนี้เสียภาษีเงินได้นิติบุคคลน้อยลงอีก 7,500 บาท ทำให้ค่าบริการ 50,000 บาท มีต้นทุนหลังภาษีเหลือ 35,000 บาท (จากเดิม 42,500 บาท)
- ถ้ากำไรสุทธิหลังหักเพิ่มแล้วยังเกิน 3 ล้านบาท (หรือบริษัทไม่เข้าเกณฑ์ SME ซึ่งเสียอัตรา 20%) ส่วนที่หักเพิ่มจะลดภาษีในอัตรา 20% คือประหยัดเพิ่ม 10,000 บาท
- ถ้ากำไรสุทธิไม่ถึง 300,000 บาท (อยู่ในช่วงยกเว้นอยู่แล้ว) หรือขาดทุน สิทธินี้ไม่ช่วยลดภาษีในปีนั้น ส่วนที่หักเพิ่มจะนำไปรวมเป็นผลขาดทุนสุทธิยกไปได้หรือไม่ ยังต้องรอประกาศอธิบดี
- ถ้าบริษัทจด VAT ภาษีซื้อของค่าบริการ (7%) เคลมใน ภ.พ.30 ได้ตามปกติ แยกจากเรื่องหัก 2 เท่า
- ถ้าเป็นการซื้อระบบหรือคอมพิวเตอร์ (ทรัพย์สิน) รายจ่ายปกติจะทยอยหักผ่านค่าเสื่อมราคาหลายปี ส่วนการหักเพิ่มจะใช้ในปีไหนเท่าไร รอประกาศอธิบดี ตัวอย่างนี้จึงใช้ค่าบริการเพื่อให้เห็นภาพง่ายที่สุด
ใช้ e-Tax Invoice by Time Stamp ได้สิทธินี้ไหม
e-Tax Invoice by Time Stamp เป็นช่องทางที่กรมสรรพากรออกแบบให้กิจการขนาดเล็กส่งใบกำกับภาษีอิเล็กทรอนิกส์ผ่านอีเมล โดยใช้การประทับเวลาแทนลายมือชื่อดิจิทัล ตัวช่องทางเองไม่มีค่าบริการ จึงมักไม่มีรายจ่ายให้หักเพิ่ม ถ้าบริษัทจ่ายค่าบริการให้ผู้ให้บริการจัดทำหรือนำส่งข้อมูลอิเล็กทรอนิกส์ที่ได้รับอนุญาตจากกรมสรรพากร หรือค่าพื้นที่คลาวด์เพื่อเก็บเอกสารเหล่านี้ ค่าบริการนั้นอาจเข้ามาตรา 7(1) ได้ ทั้งนี้บริษัทต้องอยู่ในรายชื่อผู้ประกอบการที่อธิบดีประกาศด้วย ส่วนรายละเอียดว่าค่าใช้จ่ายแต่ละแบบนับได้หรือไม่ รอประกาศอธิบดี
ภาษีหัก ณ ที่จ่าย 1% ผ่าน e-Withholding Tax (กฎกระทรวง 402)
อีกมาตรการที่มาคู่กันคือ กฎกระทรวง ฉบับที่ 402 (พ.ศ. 2569) ลงราชกิจจาฯ 9 ต.ค. 2569 ให้หักภาษี ณ ที่จ่ายอัตรา 1% สำหรับเงินได้บางประเภท เช่น ค่าบริการ ค่าจ้างทำของ ค่าโฆษณา และค่าเช่าทรัพย์สินที่เข้าเงื่อนไข (ไม่รวมค่าบริการโรงแรม ภัตตาคาร และเบี้ยประกันชีวิต และไม่รวมการจ่ายให้มูลนิธิหรือสมาคมบางประเภท) เมื่อจ่ายตั้งแต่ 1 ม.ค. 2569 ถึง 31 ธ.ค. 2570 และนำส่งภาษีผ่านระบบอิเล็กทรอนิกส์ตามมาตรา 3 ปัณรส (e-Withholding Tax) ส่วนค่าบริการผู้ให้บริการนำส่งเงินภาษีที่ใช้ทำ e-Withholding Tax ก็อาจเป็นรายจ่ายที่หักได้ 2 เท่าตาม พ.ร.ฎ. 808 มาตรา 7(2) ตามหลักเกณฑ์ที่อธิบดีจะประกาศ
เตรียมเอกสารอะไรไว้ก่อนปิดงบ
ระหว่างรอประกาศอธิบดี ควรเก็บสิ่งเหล่านี้ไว้ เพื่อให้ใช้สิทธิได้ทันทีเมื่อหลักเกณฑ์ออก
- ใบกำกับภาษีหรือใบเสร็จในนามบริษัท ระบุชื่อและเลขประจำตัวผู้เสียภาษีของบริษัท พร้อมหลักฐานการจ่ายเงิน (ต้องเป็นรายจ่ายที่จ่ายจริงในช่วง 1 ม.ค. 2569–31 ธ.ค. 2570)
- สัญญาหรือใบเสนอราคาที่ระบุว่าเป็นค่าบริการหรือค่าระบบสำหรับ e-Tax Invoice / e-Receipt / การนำส่งภาษี ถ้าซื้อแพ็กเกจรวมหลายบริการ ควรขอให้ผู้ขายแยกราคาส่วนนี้
- หลักฐานว่าบริษัทอยู่ในรายชื่อผู้ประกอบการที่อธิบดีกรมสรรพากรประกาศให้จัดทำ e-Tax Invoice / e-Receipt (จำเป็นทั้งกลุ่มที่ 1 และค่าบริการ e-Tax Invoice / e-Receipt ในกลุ่มที่ 3 เพราะกฎหมายนิยาม e-Tax Invoice / e-Receipt ว่าต้องออกโดยผู้ที่อยู่ในรายชื่อนี้)
- ทะเบียนทรัพย์สิน ระบุวันที่ได้มา วันที่พร้อมใช้งาน และสถานที่ใช้งาน (สำหรับระบบ โปรแกรม และคอมพิวเตอร์)
- ตรวจว่าทรัพย์สินชิ้นนั้นไม่ได้ใช้สิทธิภาษีตาม พ.ร.ฎ. ฉบับอื่นไปแล้ว และไม่ได้ใช้ในกิจการที่ได้ BOI หรือ EEC
- วางแผนใช้งานให้ครบ 3 รอบบัญชี อย่าขายหรือเลิกใช้ระบบก่อนเวลา
ความเข้าใจผิดที่พบบ่อย
- "ซื้อคอมพิวเตอร์อะไรก็หัก 2 เท่าได้" ไม่ใช่ ต้องมีวัตถุประสงค์เพื่อจัดทำ ส่ง รับ หรือเก็บ e-Tax Invoice / e-Receipt หรือเพื่อนำส่งภาษี และต้องผ่านเงื่อนไขทรัพย์สิน ขอบเขตละเอียดรอประกาศอธิบดี
- "ร้านค้าบุคคลธรรมดาก็ได้สิทธิ" ไม่ได้ สิทธินี้ให้เฉพาะบริษัทและห้างหุ้นส่วนนิติบุคคล
- "กฎหมายออกเดือนตุลาคม ใช้ได้เฉพาะที่จ่ายหลังจากนั้น" ไม่ใช่ ใช้กับรายจ่ายที่จ่ายตั้งแต่ 1 ม.ค. 2569
- "ค่าซ่อมระบบเดิมก็หัก 2 เท่าได้" ไม่ได้ ค่าซ่อมแซมให้คงสภาพเดิมถูกยกเว้นไว้ในตัวบท
คำถามที่พบบ่อย (FAQ)
Q: e-Tax Invoice หักรายจ่าย 2 เท่า ใช้ได้ถึงเมื่อไร
A: ใช้กับรายจ่ายที่จ่ายตั้งแต่ 1 มกราคม 2569 ถึง 31 ธันวาคม 2570 ส่วนทรัพย์สินต้องได้มาและพร้อมใช้งานภายใน 31 ธันวาคม 2570
Q: ห้างหุ้นส่วนจำกัดได้สิทธิไหม
A: ได้ เพราะเป็นห้างหุ้นส่วนนิติบุคคล กฎหมายให้สิทธิทั้งบริษัทและห้างหุ้นส่วนนิติบุคคล
Q: จ่ายค่าบริการรายเดือนให้ผู้ให้บริการ e-Tax Invoice หักได้ 2 เท่าไหม
A: ค่าบริการที่จ่ายให้ผู้ให้บริการจัดทำหรือนำส่งข้อมูลอิเล็กทรอนิกส์ ค่าใบรับรองอิเล็กทรอนิกส์ และค่าพื้นที่คลาวด์ เพื่อทำ e-Tax Invoice หรือ e-Receipt อยู่ในมาตรา 7 ของ พ.ร.ฎ. 808 แต่หลักเกณฑ์ละเอียดรอประกาศอธิบดี
Q: ถ้าบริษัทขาดทุน ได้ประโยชน์ไหม
A: ปีที่ขาดทุนหรือกำไรอยู่ในช่วงที่ได้ยกเว้นภาษีอยู่แล้ว สิทธินี้ไม่ช่วยลดภาษีในปีนั้น ส่วนที่หักเพิ่มจะนำไปรวมเป็นผลขาดทุนยกไปใช้ในปีถัดไปได้หรือไม่ กฎหมายยังไม่ได้เขียนไว้ชัด ต้องรอประกาศอธิบดี ให้ผู้ทำบัญชีดูจากตัวเลขจริงของบริษัท
Q: เคยใช้สิทธิตาม พ.ร.ฎ. 766 ไปแล้ว ใช้ พ.ร.ฎ. 808 ได้อีกไหม
A: พ.ร.ฎ. 808 ใช้กับรายจ่ายที่จ่ายในปี 2569–2570 ซึ่งเป็นช่วงใหม่ แต่ทรัพย์สินต้องเป็นของที่ไม่เคยใช้งานมาก่อน และต้องไม่ได้ใช้สิทธิภาษีตาม พ.ร.ฎ. ฉบับอื่นกับทรัพย์สินชิ้นเดียวกัน
Q: ต้องขออนุมัติล่วงหน้าก่อนใช้สิทธิไหม
A: ตัว พ.ร.ฎ. ไม่ได้กำหนดขั้นตอนขออนุมัติเพื่อใช้สิทธิหัก 2 เท่าไว้ แต่สิทธิส่วน e-Tax Invoice / e-Receipt ต้องเป็นบริษัทที่อยู่ในรายชื่อผู้ประกอบการที่อธิบดีประกาศ (ต้องสมัครกับกรมสรรพากรก่อน) ส่วนวิธีการใช้สิทธิรอประกาศอธิบดี
สรุป
พ.ร.ฎ. 808 ให้บริษัทและห้างหุ้นส่วนนิติบุคคลหักรายจ่ายค่าลงทุนระบบ e-Tax Invoice / e-Receipt ระบบนำส่งภาษี และค่าบริการผู้ให้บริการ ได้ 2 เท่า สำหรับเงินที่จ่ายตั้งแต่ 1 ม.ค. 2569 ถึง 31 ธ.ค. 2570 ทรัพย์สินต้องเป็นของใหม่ อยู่ในไทย พร้อมใช้ภายในสิ้นปี 2570 ใช้งานอย่างน้อย 3 รอบบัญชี ไม่ใช้สิทธิซ้ำ และไม่ใช้ในกิจการ BOI หรือ EEC ส่วนหลักเกณฑ์ปลีกย่อยยังรอประกาศอธิบดี สิ่งที่ควรทำตอนนี้คือรวบรวมใบกำกับภาษีและสัญญาของรายจ่ายกลุ่มนี้ แยกบัญชีไว้ และวางแผนกับผู้ทำบัญชีก่อนปิดงบปี 2569 เพื่อให้ได้สิทธิครบ
ให้เราดูว่ารายจ่ายไหนใช้สิทธิ 2 เท่าได้ก่อนปิดงบ ทักมาได้ทาง LINE @pplus.ac บริษัท พีพลัส การบัญชี จำกัด มีบริการทำบัญชีรายเดือนแพ็กเกจ Pro 6,900 บาท/เดือน และ Premium 12,900 บาท/เดือน ลงบันทึกรายได้และค่าใช้จ่ายทุกเดือน ยื่น ภ.พ.30 และ ภ.ง.ด.1/3/53 และจัดทำรายงานกำไรขาดทุนประจำเดือน ช่วยแยกรายจ่ายที่อาจใช้สิทธิไว้ตั้งแต่ระหว่างปี ส่วนการตัดค่าเสื่อม จัดทำงบการเงิน และยื่น ภ.ง.ด.50 อยู่ในบริการปิดงบการเงินประจำปี เริ่มต้น 10,000 บาท/ปี
แหล่งอ้างอิง:
• พระราชกฤษฎีกาออกตามความในประมวลรัษฎากร ว่าด้วยการยกเว้นรัษฎากร (ฉบับที่ 808) พ.ศ. 2569 ราชกิจจานุเบกษา เล่ม 143 ตอนที่ 64 ก วันที่ 12 ตุลาคม 2569 มาตรา 2–7 — https://www.rd.go.th/fileadmin/user_upload/kormor/newlaw/dc808.pdf
• กฎกระทรวง ฉบับที่ 402 (พ.ศ. 2569) ออกตามความในประมวลรัษฎากร ว่าด้วยภาษีเงินได้ ราชกิจจานุเบกษา เล่ม 143 ตอนที่ 63 ก วันที่ 9 ตุลาคม 2569 — https://www.rd.go.th/fileadmin/user_upload/kormor/newlaw/mr402.pdf
• พระราชกฤษฎีกาออกตามความในประมวลรัษฎากร ว่าด้วยการลดอัตรารัษฎากร (ฉบับที่ 530) พ.ศ. 2554 แก้ไขเพิ่มเติมโดย (ฉบับที่ 603) พ.ศ. 2559 — อัตราภาษีเงินได้นิติบุคคล กรมสรรพากร https://www.rd.go.th/841.html
• ประมวลรัษฎากร มาตรา 3 ปัณรส, 3 โสฬส, 65 ทวิ (2), 65 ตรี (5) — rd.go.th
• กฎหมายใหม่ กรมสรรพากร (ตรวจสถานะประกาศอธิบดี ณ 21 ต.ค. 2569) — https://www.rd.go.th/21221.html