จดบริษัทเสร็จ คำถามแรก ๆ ของเจ้าของคือ "จะจ่ายเงินเดือนให้ตัวเองได้ไหม" คำตอบคือจ่ายได้ แต่มี 3 เรื่องที่ต้องทำให้ถูกตั้งแต่เดือนแรก คือ เงินที่กรรมการได้รับเป็นเงินได้ประเภทไหนและบริษัทต้องหักภาษีอย่างไร บริษัทนำมาหักเป็นค่าใช้จ่ายได้เมื่อไร และกรรมการเข้าประกันสังคมได้หรือไม่ บทความนี้ตอบครบทั้ง 3 เรื่อง พร้อมตัวอย่างคำนวณภาษี
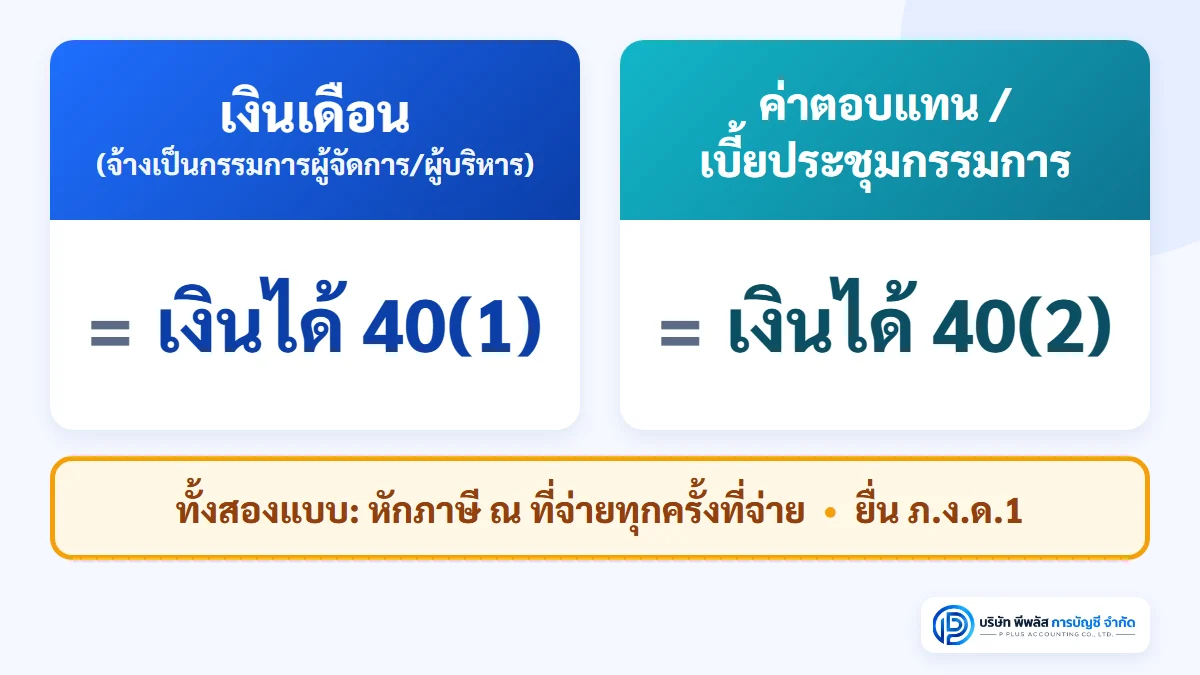
สรุปเร็ว: เงินเดือนที่บริษัทจ่ายเพราะจ้างเจ้าของเป็นกรรมการผู้จัดการหรือผู้บริหาร เป็นเงินได้ตามมาตรา 40(1) ส่วนค่าตอบแทนหรือเบี้ยประชุมกรรมการเป็นเงินได้ตามมาตรา 40(2) ทั้งสองแบบบริษัทต้องหักภาษี ณ ที่จ่ายทุกครั้งที่จ่าย (มาตรา 50(1)) และยื่น ภ.ง.ด.1 ทุกเดือน บริษัทนำมาหักเป็นค่าใช้จ่ายได้ถ้าจ่ายจริงและสมเหตุสมผลกับงานที่ทำ ส่วนประกันสังคม กรรมการจะเป็นผู้ประกันตนมาตรา 33 ได้ก็ต่อเมื่อมีฐานะเป็นลูกจ้างของบริษัท ซึ่งต้องดูข้อเท็จจริงเป็นรายกรณี ควรสอบถามสำนักงานประกันสังคมพื้นที่ก่อนแจ้งเข้า
เจ้าของบริษัทจ่ายเงินเดือนให้ตัวเองได้ไหม
ได้ บริษัทเป็นนิติบุคคลแยกจากตัวเจ้าของ เงินของบริษัทจึงไม่ใช่เงินส่วนตัวของกรรมการหรือผู้ถือหุ้น ถ้าเจ้าของทำงานบริหารให้บริษัท บริษัทจ่ายค่าตอบแทนให้ได้ตามปกติ
สิ่งที่ต้องระวังคือ "วิธีนำเงินออก" เจ้าของบริษัทนำเงินออกจากบริษัทได้หลัก ๆ 2 ทาง คือ
- เงินเดือนหรือค่าตอบแทนกรรมการ: จ่ายได้ทุกเดือน บริษัทหักเป็นค่าใช้จ่ายได้ (ถ้าเข้าเงื่อนไข) แต่ต้องหักภาษี ณ ที่จ่ายและยื่นแบบทุกเดือน
- เงินปันผล: จ่ายได้จากกำไรเท่านั้น และโดยปกติต้องให้ที่ประชุมผู้ถือหุ้นอนุมัติหลังปิดงบ บริษัทหักเป็นค่าใช้จ่ายไม่ได้
เงินที่เจ้าของเบิกจากบริษัทไปใช้ส่วนตัว โดยไม่ใช่เงินเดือนหรือเงินปันผล จะกลายเป็นเงินที่กรรมการยืมจากบริษัท ถ้าไม่คิดดอกเบี้ยหรือคิดต่ำกว่าราคาตลาดโดยไม่มีเหตุอันสมควร เจ้าพนักงานประเมินดอกเบี้ยตามราคาตลาดเป็นรายได้ของบริษัทได้ (มาตรา 65 ทวิ (4)) และเจ้าพนักงานอาจพิจารณาว่าเป็นการแจกจ่ายกำไร จึงไม่ควรใช้เป็นวิธีนำเงินออก
เงินที่กรรมการได้รับ เป็นเงินได้ 40(1) หรือ 40(2)
ชื่อเรียกในบัญชีอาจเป็น "เงินเดือนกรรมการ" เหมือนกัน แต่ประเภทเงินได้ขึ้นกับลักษณะการจ่าย
| ลักษณะการจ่าย | ประเภทเงินได้ | ตัวอย่าง |
|---|---|---|
| เงินเดือน (จ้างเจ้าของเป็นกรรมการผู้จัดการหรือผู้บริหาร) | มาตรา 40(1) | เงินเดือนประจำที่จ่ายให้กรรมการผู้จัดการตามสัญญาจ้าง เพื่อทำงานบริหารบริษัท |
| ค่าตอบแทนหรือเบี้ยประชุมกรรมการ | มาตรา 40(2) | ค่าตอบแทนที่จ่ายเพราะดำรงตำแหน่งกรรมการ หรือเบี้ยประชุมคณะกรรมการ |
ฝั่งกรรมการ (ผู้รับเงิน): เงินเดือนเป็นเงินได้ตามมาตรา 40(1) หักค่าใช้จ่ายได้ 50% แต่ไม่เกิน 100,000 บาท หักลดหย่อนส่วนตัว แล้วเสียภาษีตามขั้นบันได (ถ้าจ่ายเป็นค่าตอบแทนหรือเบี้ยประชุมกรรมการ จะเป็นเงินได้ตามมาตรา 40(2) ซึ่งหักค่าใช้จ่ายรวมกับ 40(1) ภายในเพดานเดียวกัน)
ถ้ากรรมการมีเงินได้ 40(2) ตั้งแต่ 120,000 บาทขึ้นไป ต้องเทียบภาษีที่คิดตามขั้นบันไดกับ 0.5% ของเงินได้พึงประเมินประเภทอื่นนอกจากเงินเดือน (มาตรา 40(2)–(8)) แล้วเสียจำนวนที่มากกว่า (มาตรา 48(2)) และถ้าภาษีที่คิดแบบ 0.5% ไม่เกิน 5,000 บาทจะได้รับยกเว้นส่วนนั้น กรรมการยื่นภาษีประจำปีด้วยแบบ ภ.ง.ด.91 ถ้ามีเฉพาะเงินเดือน 40(1) หรือแบบ ภ.ง.ด.90 ถ้ามีเงินได้ 40(2) หรือเงินได้ประเภทอื่นด้วย และนำภาษีที่บริษัทหักไว้มาหักออกได้
บริษัทต้องหักภาษี ณ ที่จ่ายและยื่นแบบอะไร
ทั้งเงินเดือน 40(1) และค่าตอบแทนกรรมการ 40(2) ที่จ่ายให้กรรมการซึ่งเป็นบุคคลธรรมดา บริษัทมีหน้าที่หักภาษี ณ ที่จ่ายทุกครั้งที่จ่ายตามมาตรา 50(1) โดยคำนวณตามอัตราก้าวหน้า แล้วยื่นภ.ง.ด.1
- ยื่นแบบกระดาษ: ภายใน 7 วัน นับแต่วันสิ้นเดือนของเดือนที่จ่ายเงิน
- ยื่นทางอินเทอร์เน็ต (e-Filing): ขยายเพิ่มอีก 8 วัน เป็นภายใน 15 วัน นับแต่วันสิ้นเดือนของเดือนที่จ่ายเงิน ตามประกาศกระทรวงการคลังเรื่องการขยายกำหนดเวลาการยื่นแบบผ่านระบบเครือข่ายอินเทอร์เน็ต ซึ่งใช้กับแบบที่ครบกำหนดยื่นตามกฎหมายถึง 31 ม.ค. 2570
- ทุกเดือนต้องยื่นไหม: ถ้าตั้งเงินเดือนกรรมการไว้ทุกเดือนและมีภาษีต้องหัก ก็ต้องยื่นทุกเดือน ถ้าเดือนใดจ่ายเงินแต่คำนวณแล้วไม่มีภาษีต้องหัก ควรสอบถามผู้ทำบัญชีหรือกรมสรรพากร (1161) ว่าต้องยื่นแบบของเดือนนั้นหรือไม่ แต่ยอดเงินที่จ่ายทั้งปียังต้องแสดงใน ภ.ง.ด.1ก
- สิ้นปี: บริษัทออกหนังสือรับรองการหักภาษี ณ ที่จ่าย (50 ทวิ) ให้กรรมการภายในวันที่ 15 กุมภาพันธ์ของปีถัดไป และยื่น ภ.ง.ด.1ก สรุปทั้งปีภายในเดือนกุมภาพันธ์
ถ้าไม่หักหรือไม่นำส่ง: บริษัทต้องรับผิดร่วมกับกรรมการในภาษีที่ไม่ได้หักหรือไม่ได้นำส่ง (มาตรา 54) เสียเงินเพิ่ม 1.5% ต่อเดือนหรือเศษของเดือน (มาตรา 27) และถ้าไม่ยื่นแบบตามกำหนด มีโทษปรับไม่เกิน 2,000 บาท (มาตรา 35)
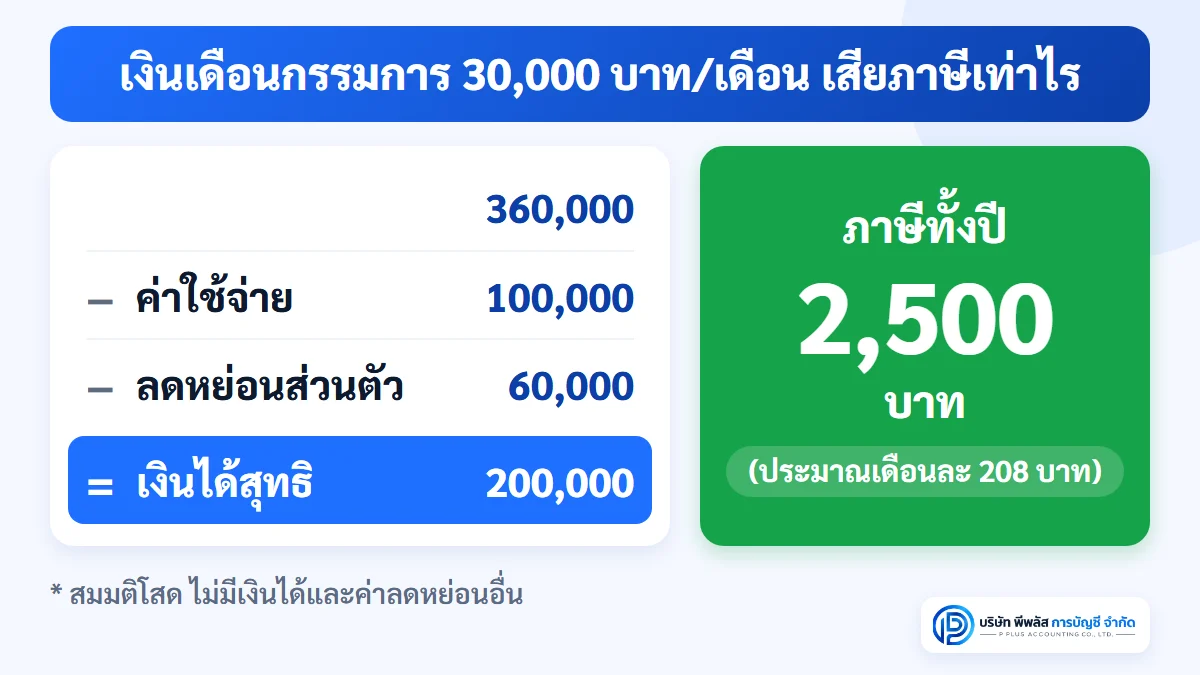
ตัวอย่างคำนวณ: เงินเดือนกรรมการ 30,000 บาทต่อเดือน
สมมติ: กรรมการผู้จัดการรับเงินเดือน 30,000 บาทต่อเดือน (40(1)) ทั้งปี 360,000 บาท โสด ไม่มีเงินได้อื่น ใช้ค่าลดหย่อนส่วนตัว 60,000 บาทอย่างเดียว
| รายการ | จำนวน (บาท) |
|---|---|
| เงินเดือนทั้งปี | 360,000 |
| หักค่าใช้จ่าย 50% (180,000) แต่ไม่เกิน | −100,000 |
| หักค่าลดหย่อนส่วนตัว | −60,000 |
| เงินได้สุทธิ | 200,000 |
| ภาษี 0–150,000 บาท (ยกเว้น) | 0 |
| ภาษี 150,001–200,000 บาท × 5% | 2,500 |
| ภาษีทั้งปี | 2,500 |
บริษัทจึงหักภาษีไว้ประมาณเดือนละ 208 บาท (2,500 ÷ 12) แล้วยื่น ภ.ง.ด.1 ทุกเดือน ถ้ากรรมการมีค่าลดหย่อนอื่น เช่น เงินสมทบประกันสังคม (กรณีเป็นผู้ประกันตน) ภาษีจะต่ำกว่านี้ ตัวเลขจริงขึ้นกับค่าลดหย่อนที่กรรมการแจ้งไว้
บริษัทหักเงินเดือนกรรมการเป็นค่าใช้จ่ายได้ไหม
ได้ ถ้าเป็นรายจ่ายเพื่อหากำไรหรือเพื่อกิจการของบริษัท กรมสรรพากรเคยวินิจฉัยว่าเงินเดือนและประโยชน์อื่นที่จ่ายให้กรรมการผู้จัดการตามสัญญาจ้าง ถือเป็นรายจ่ายเพื่อหากำไรหรือเพื่อกิจการโดยตรง บริษัทจึงนำมาหักได้ (ข้อหารือ กค 0702/5238)
เงินเดือนกรรมการต้องจ่ายจริงและสมเหตุสมผล กับงานที่ทำ หักภาษี ณ ที่จ่ายและยื่น ภ.ง.ด.1 ครบ ถ้าสูงเกินสมควร เจ้าพนักงานอาจไม่ให้ถือเป็นรายจ่าย (มาตรา 65 ตรี (3) และ (13)) ถ้าบันทึกไว้โดยไม่มีการจ่ายจริง เป็นรายจ่ายต้องห้าม (มาตรา 65 ตรี (9)) และอาจถูกประเมินภาษีเพิ่มพร้อมเบี้ยปรับเงินเพิ่ม
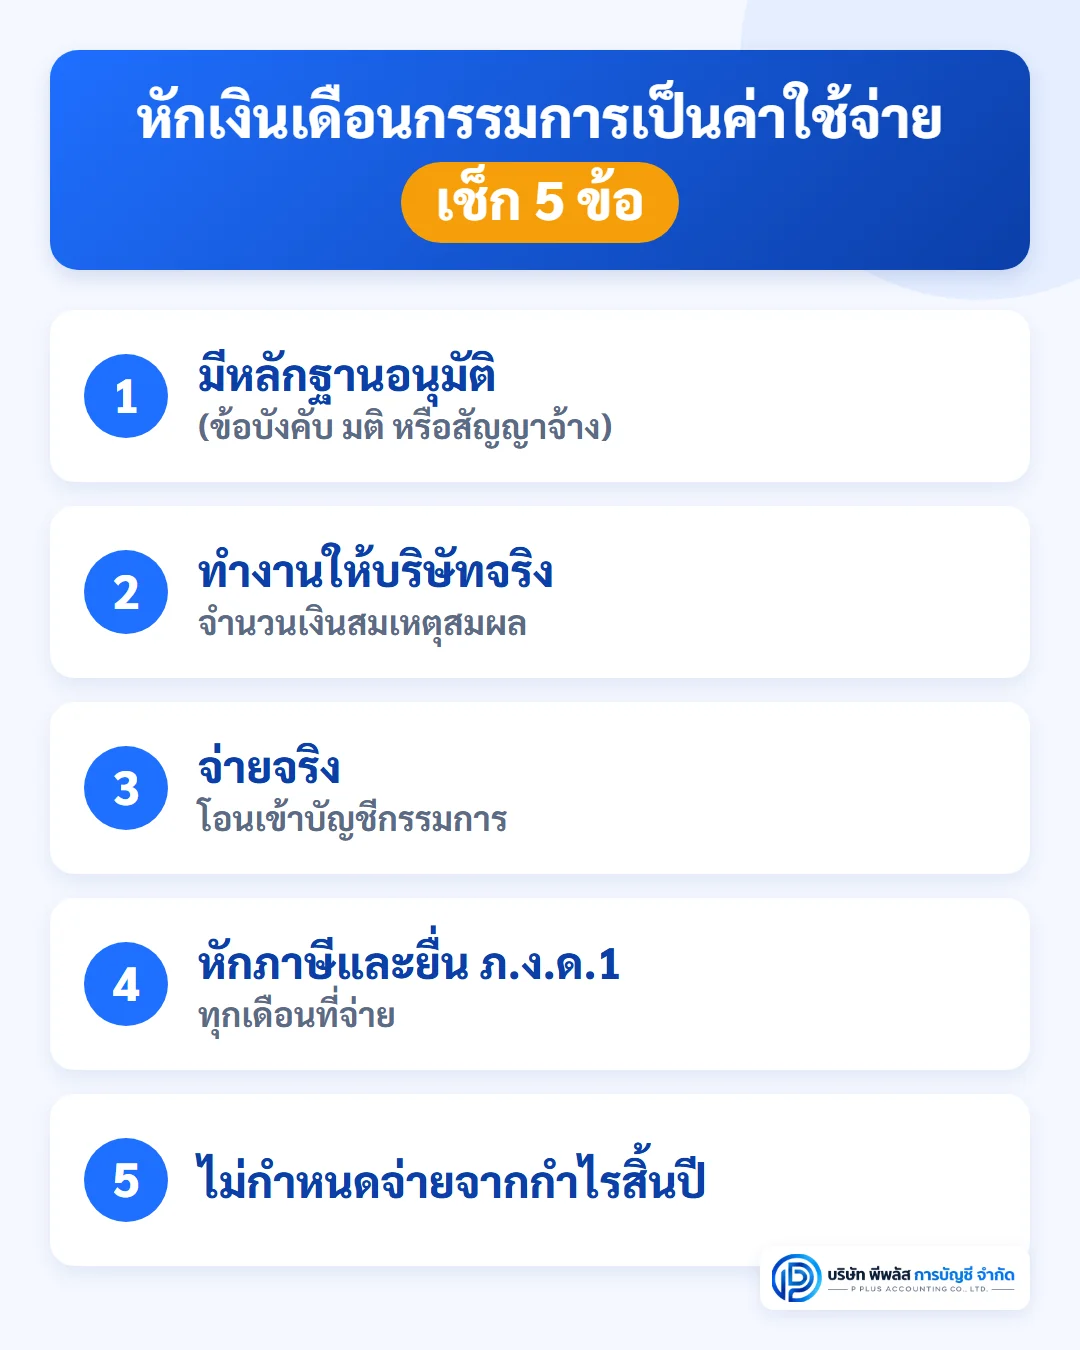
เช็กลิสต์ก่อนตั้งเงินเดือนกรรมการ
- มีหลักฐานการอนุมัติ เช่น มติที่ประชุมผู้ถือหุ้นหรือคณะกรรมการตามที่ข้อบังคับบริษัทกำหนด หรือสัญญาจ้างกรรมการผู้จัดการ ที่ระบุจำนวนเงินและหน้าที่ เพื่อแสดงว่าเป็นค่าตอบแทนการทำงานให้บริษัท ไม่ใช่รายจ่ายส่วนตัวหรือการให้โดยเสน่หา (มาตรา 65 ตรี (3))
- กรรมการทำงานให้บริษัทจริง มีหน้าที่ชัดเจน และจำนวนเงินเหมาะกับงานและขนาดของกิจการ
- จ่ายจริงทุกเดือน ควรโอนเข้าบัญชีของกรรมการ เพื่อให้มีหลักฐานการจ่ายที่ตรวจสอบได้
- หักภาษี ณ ที่จ่ายและยื่น ภ.ง.ด.1 ทุกเดือนที่จ่าย ตัวเลขในบัญชี ภ.ง.ด.1 และ ภ.ง.ด.1ก ต้องตรงกัน
- ไม่กำหนดจ่ายจากกำไรเมื่อสิ้นปี รายจ่ายใด ๆ ที่กำหนดจ่ายจากผลกำไรที่ได้เมื่อสิ้นสุดรอบระยะเวลาบัญชีแล้ว เป็นรายจ่ายต้องห้าม (มาตรา 65 ตรี (19)) แม้จะกำหนดสูตรไว้ล่วงหน้า ถ้าสูตรนั้นยังคิดจากกำไรสิ้นรอบบัญชี ถ้าอยากให้บำเหน็จหรือโบนัสกรรมการ ควรใช้หลักเกณฑ์ที่ไม่ผูกกับกำไรสิ้นรอบบัญชี กรมสรรพากรเคยวินิจฉัยว่าบำเหน็จกรรมการที่กำหนดจ่ายรายเดือนตามยอดขาย ไม่ต้องห้ามตามมาตรา 65 ตรี (19) (ข้อหารือ กค 0706/3899)
กรรมการต้องเข้าประกันสังคมไหม
ผู้ประกันตนมาตรา 33 คือลูกจ้าง ซึ่ง พ.ร.บ.ประกันสังคม นิยามว่าเป็นผู้ซึ่งทำงานให้นายจ้างโดยรับค่าจ้าง กรรมการบริษัทจะเป็นผู้ประกันตนมาตรา 33 ได้ก็ต่อเมื่อมีฐานะเป็นลูกจ้างของบริษัท คือทำงานให้บริษัทโดยรับค่าจ้าง ซึ่งต้องดูข้อเท็จจริงเป็นรายกรณี ควรสอบถามสำนักงานประกันสังคมพื้นที่ก่อนแจ้งเข้า
ส่วนเจ้าของร้านค้าบุคคลธรรมดาเป็นนายจ้างเอง จึงขึ้นทะเบียนเป็นผู้ประกันตนมาตรา 33 ในกิจการของตัวเองไม่ได้
ถ้าสำนักงานประกันสังคมรับกรรมการเป็นผู้ประกันตนมาตรา 33: บริษัทต้องขึ้นทะเบียนนายจ้าง (ถ้ายังไม่เคย) แจ้งขึ้นทะเบียนผู้ประกันตนด้วยแบบ สปส.1-03 ภายใน 30 วันนับแต่วันที่ผู้นั้นเป็นผู้ประกันตน และนำส่งเงินสมทบทุกเดือน ปี 2569 คิดฝ่ายละ 5% ของค่าจ้าง โดยใช้ฐานค่าจ้างไม่ต่ำกว่า 1,650 บาท และไม่เกิน 17,500 บาทต่อเดือน (ตามกฎกระทรวงที่มีผลตั้งแต่ 1 ม.ค. 2569) เงินสมทบจึงสูงสุดฝ่ายละ 875 บาทต่อเดือน นำส่งด้วยแบบ สปส.1-10 ภายในวันที่ 15 ของเดือนถัดไป
ถ้าไม่เข้าเงื่อนไขลูกจ้าง: กรรมการไม่เป็นผู้ประกันตนมาตรา 33 ในบริษัทของตัวเอง แต่หน้าที่ภาษีของบริษัทยังเหมือนเดิม คือหักภาษี ณ ที่จ่ายและยื่น ภ.ง.ด.1 ทุกเดือนที่จ่าย
คำถามที่พบบ่อย (FAQ)
Q: เงินเดือนกรรมการต้องหัก ณ ที่จ่ายกี่เปอร์เซ็นต์?
A: ไม่มีอัตราคงที่ บริษัทหักตามอัตราก้าวหน้าตามมาตรา 50(1) คือคำนวณภาษีทั้งปีจากเงินเดือนหลังหักค่าใช้จ่ายและค่าลดหย่อน แล้วเฉลี่ยหักแต่ละเดือน ถ้าคำนวณแล้วไม่ถึงเกณฑ์ต้องเสียภาษี ภาษีที่หักเป็นศูนย์ แต่บริษัทยังต้องแสดงเงินได้ที่จ่ายให้กรรมการไว้ใน ภ.ง.ด.1ก ประจำปี
Q: ค่าตอบแทนกรรมการ ยื่น ภ.ง.ด.1 หรือ ภ.ง.ด.3?
A: ถ้าจ่ายให้กรรมการที่เป็นบุคคลธรรมดา ยื่น ภ.ง.ด.1 เพราะเป็นเงินได้ตามมาตรา 40(2) ที่ต้องหักภาษีตามมาตรา 50(1) เหมือนเงินเดือน
Q: บริษัทเพิ่งเปิด ยังไม่มีรายได้ ตั้งเงินเดือนกรรมการได้ไหม?
A: ได้ ถ้ากรรมการทำงานให้บริษัทจริงและบริษัทจ่ายจริง แต่บริษัทต้องหักภาษีและยื่น ภ.ง.ด.1 ทุกเดือนที่จ่าย และควรตั้งจำนวนที่บริษัทจ่ายได้จริง ถ้าบันทึกเงินเดือนไว้ในบัญชีโดยไม่มีภาระที่ต้องจ่ายจริง เป็นรายจ่ายต้องห้าม (มาตรา 65 ตรี (9)) ส่วนเงินเดือนที่ค้างจ่าย ณ สิ้นรอบบัญชี ควรให้ผู้ทำบัญชีตรวจหลักฐานภาระผูกพันเป็นรายกรณี
Q: กรรมการที่เป็นผู้ถือหุ้นด้วย เข้าประกันสังคมได้ไหม?
A: ต้องดูว่ากรรมการมีฐานะเป็นลูกจ้างของบริษัท คือทำงานให้บริษัทโดยรับค่าจ้างหรือไม่ ซึ่งต้องดูข้อเท็จจริงเป็นรายกรณี ควรสอบถามสำนักงานประกันสังคมพื้นที่ก่อนแจ้งเข้า
Q: จ่ายเงินเดือนกรรมการ หรือรับเงินปันผล แบบไหนดีกว่า?
A: ขึ้นกับกำไรของบริษัทและเงินได้อื่นของกรรมการ เงินเดือนบริษัทหักเป็นค่าใช้จ่ายได้แต่กรรมการเสียภาษีตามขั้นบันได ส่วนเงินปันผลจ่ายจากกำไรหลังภาษีนิติบุคคล และโดยปกติรับได้หลังปิดงบ ควรคำนวณด้วยตัวเลขจริงของกิจการก่อนตัดสินใจ
Q: ขึ้นเงินเดือนกรรมการตอนปลายปีเพื่อลดกำไรได้ไหม?
A: ปรับได้ถ้ามีเหตุผลทางธุรกิจ มีมติหรือหลักฐานอนุมัติ และจ่ายจริง แต่ถ้าจำนวนสูงเกินสมควรกับงานที่ทำ หรือกำหนดจ่ายจากผลกำไรเมื่อสิ้นรอบบัญชี เจ้าพนักงานอาจไม่ให้ถือเป็นรายจ่าย (มาตรา 65 ตรี (3), (13) และ (19))
สรุป
เจ้าของบริษัทจ่ายเงินเดือนให้ตัวเองได้ เงินเดือนที่จ่ายเพราะจ้างเป็นกรรมการผู้จัดการหรือผู้บริหารเป็นเงินได้ 40(1) ส่วนค่าตอบแทนหรือเบี้ยประชุมกรรมการเป็น 40(2) ทั้งสองแบบบริษัทต้องหักภาษี ณ ที่จ่ายทุกครั้งที่จ่ายและยื่น ภ.ง.ด.1 ภายในวันที่ 7 (กระดาษ) หรือ 15 (ออนไลน์ ตามมาตรการขยายเวลาที่ใช้ถึงแบบที่ครบกำหนด 31 ม.ค. 2570) ของเดือนถัดไป บริษัทหักเป็นค่าใช้จ่ายได้ถ้ามีหลักฐานอนุมัติ จ่ายจริง และจำนวนสมเหตุสมผลกับงาน ส่วนประกันสังคม กรรมการเข้ามาตรา 33 ได้เฉพาะเมื่อมีฐานะเป็นลูกจ้างของบริษัท ซึ่งต้องดูเป็นรายกรณีและควรถามสำนักงานประกันสังคมพื้นที่ก่อน
ถ้าเพิ่งจดบริษัทและกำลังจะตั้งเงินเดือนกรรมการเดือนแรก ทีมงานบริษัท พีพลัส การบัญชี จำกัด ช่วยยื่น ภ.ง.ด.1 ทุกเดือนและ ภ.ง.ด.1ก ประจำปี ยื่นประกันสังคมและแจ้งเข้า–ออกลูกจ้าง และแนะนำภาษีที่เกี่ยวข้องกับกิจการได้
แหล่งอ้างอิง:
• ประมวลรัษฎากร มาตรา 40, 42 ทวิ, 48, 50, 50 ทวิ, 52 และ 54 — https://www.rd.go.th/5937.html
• ประมวลรัษฎากร มาตรา 27, 35, 65 ทวิ และ 65 ตรี — www.rd.go.th
• เงื่อนไขการคำนวณกำไรสุทธิตามมาตรา 65 ตรี (รายจ่ายต้องห้าม) กรมสรรพากร — https://www.rd.go.th/827.html
• การหักค่าใช้จ่ายตามประเภทเงินได้ กรมสรรพากร — https://www.rd.go.th/556.html
• การปรับปรุงโครงสร้างภาษีเงินได้บุคคลธรรมดา (พ.ร.บ.แก้ไขเพิ่มเติมประมวลรัษฎากร (ฉบับที่ 44) พ.ศ. 2560) — https://www.rd.go.th/59668.html
• อัตราภาษีเงินได้บุคคลธรรมดา — https://www.rd.go.th/59670.html
• หนังสือตอบข้อหารือ กค 0702/3170 ลงวันที่ 16 มี.ค. 2558 (เบี้ยประชุมและค่าตอบแทนกรรมการขององค์การมหาชน เป็นเงินได้ 40(2) ต้องหักภาษีตามมาตรา 50(1) และผลตามมาตรา 54, 27, 35) — https://www.rd.go.th/28214.html
• หนังสือตอบข้อหารือ กค 0702/5238 ลงวันที่ 25 มิ.ย. 2555 (เงินเดือนและประโยชน์ของกรรมการผู้จัดการตามสัญญาจ้าง ไม่ต้องห้ามตามมาตรา 65 ตรี (3) และ (13)) — https://www.rd.go.th/46540.html
• หนังสือตอบข้อหารือ กค 0706/3899 ลงวันที่ 8 พ.ค. 2549 (บำเหน็จกรรมการที่ไม่ได้กำหนดจ่ายจากกำไรสิ้นรอบบัญชี ไม่ต้องห้ามตามมาตรา 65 ตรี (19)) — https://www.rd.go.th/31480.html
• ประกาศกระทรวงการคลัง เรื่อง การขยายกำหนดเวลาการยื่นแบบแสดงรายการและชำระภาษีผ่านระบบเครือข่ายอินเทอร์เน็ต (ฉบับที่ 7) และที่แก้ไขเพิ่มเติม — www.rd.go.th
• พระราชบัญญัติประกันสังคม พ.ศ. 2533 และที่แก้ไขเพิ่มเติม (นิยาม "ลูกจ้าง" มาตรา 5 แก้ไขโดยฉบับที่ 4 พ.ศ. 2558, มาตรา 33, 34, 46, 47)
• กฎกระทรวงกำหนดค่าจ้างขั้นต่ำและขั้นสูงที่ใช้เป็นฐานในการคำนวณเงินสมทบของผู้ประกันตนตามมาตรา 33 พ.ศ. 2568 (ราชกิจจานุเบกษา เล่ม 142 ตอนที่ 81 ก ลงวันที่ 12 ธ.ค. 2568 มีผล 1 ม.ค. 2569) — https://ratchakitcha.soc.go.th/documents/98728.pdf
• สำนักงานประกันสังคม: แบบขึ้นทะเบียนผู้ประกันตน สปส.1-03 และเงินสมทบและการชำระเงิน — www.sso.go.th (สายด่วน 1506)
• เว็บไซต์กรมสรรพากร: www.rd.go.th (ศูนย์สารนิเทศสรรพากร โทร. 1161)