อัปเดตล่าสุด: 20 ตุลาคม 2569
ช่วงนี้มีข่าวว่ากระทรวงการคลังเตรียมเสนอ ครม. ให้ขึ้นภาษีสรรพสามิตรถ EV ที่นำเข้าทั้งคัน ซึ่งยังเป็นแค่ข้อเสนอ ไม่ใช่มติ ครม. เจ้าของกิจการหลายรายจึงคิดจะรีบออกรถไฟฟ้าก่อนสิ้นปี และถามต่อว่า "ซื้อในนามบริษัทดีไหม" ภาษีสรรพสามิตเป็นภาษีที่ค่ายรถจ่ายและรวมอยู่ในราคารถแล้ว แต่ภาษีที่กระทบกำไรของบริษัทคุณไปอีกหลายปีคือค่าเสื่อมราคาและ VAT บทความนี้สรุปกฎสรรพากรเรื่องการซื้อรถไฟฟ้าในนามบริษัทแบบเข้าใจง่าย พร้อมตัวอย่างตัวเลขเก๋งไฟฟ้าเทียบกับกระบะไฟฟ้า
สรุปเร็ว:
- รถ EV ใช้กฎภาษีเดียวกับรถน้ำมัน ณ ต.ค. 2569 ไม่พบมาตรการหักรายจ่ายเพิ่มสำหรับรถยนต์นั่งไฟฟ้าที่บริษัทซื้อมาใช้
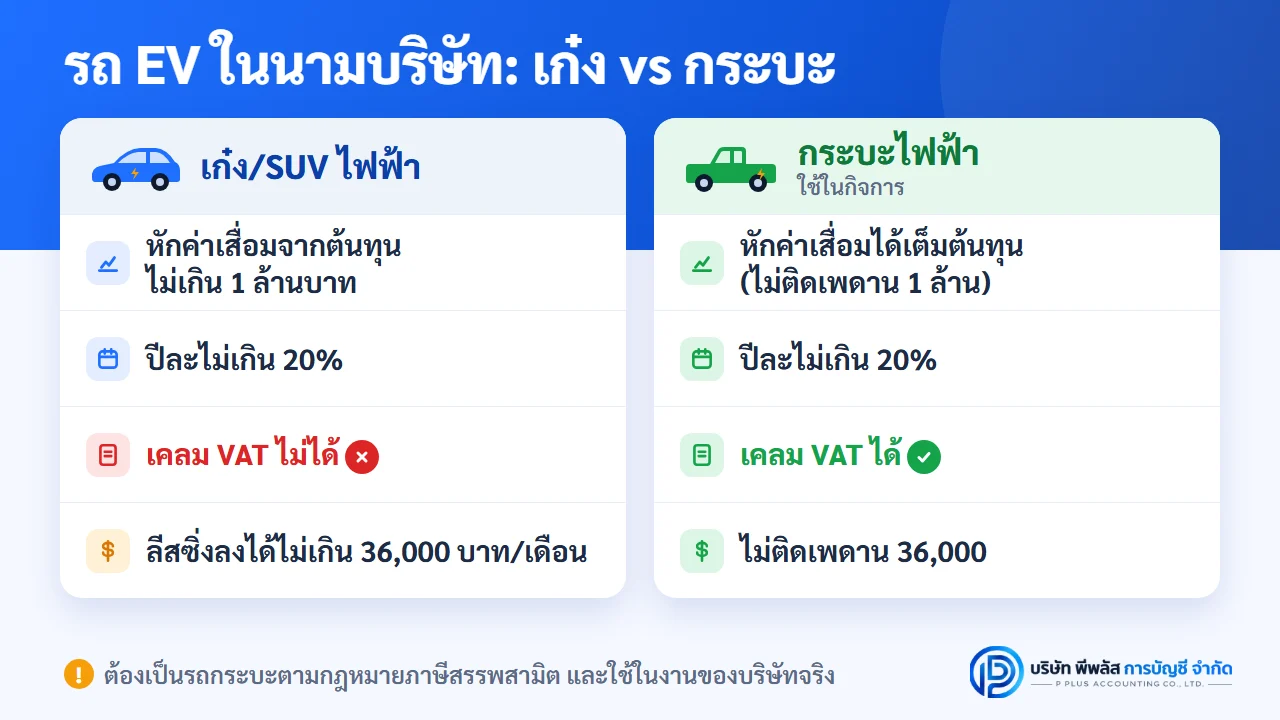
- เก๋ง/SUV ไฟฟ้า (รถยนต์นั่งไม่เกิน 10 ที่นั่ง): หักค่าเสื่อมได้จากต้นทุนไม่เกิน 1,000,000 บาท ปีละไม่เกิน 20% และเคลมภาษีซื้อ (VAT) ไม่ได้ รวมถึงค่าใช้จ่ายที่เกี่ยวกับรถคันนั้นด้วย
- กระบะไฟฟ้า (รวมกระบะ 4 ประตู) ที่ใช้ในกิจการ: ไม่ติดเพดาน 1 ล้าน และเคลม VAT ได้ ถ้าบริษัทจด VAT
- เช่า/ลีสซิ่งรถยนต์นั่ง: ลงเป็นค่าใช้จ่ายได้ไม่เกิน 36,000 บาทต่อคันต่อเดือน (รวม VAT แล้ว)
- ค่าชาร์จไฟลงเป็นค่าใช้จ่ายบริษัทได้ ถ้ามีหลักฐานและใช้ในงานจริง ส่วนการใช้ส่วนตัวลงเป็นค่าใช้จ่ายไม่ได้
ภาษีสรรพสามิตรถ EV เกี่ยวกับบริษัทผู้ซื้อแค่ไหน
ภาษีสรรพสามิตเป็นภาษีที่ผู้ผลิตหรือผู้นำเข้ารถเป็นคนเสีย แล้วรวมไว้ในราคาขาย บริษัทผู้ซื้อไม่ต้องยื่นแบบหรือจ่ายภาษีนี้เอง ถ้าภาษีขึ้นจริง ผลที่บริษัทผู้ซื้อเห็นคือราคารถแพงขึ้น
ข้อเสนอที่เป็นข่าว (ณ 20 ต.ค. 2569) คือปรับภาษีสรรพสามิตรถ EV นำเข้าทั้งคันเป็นราว 30% ของราคา ซึ่งยังไม่มีมติ ครม. อัตราและวันเริ่มใช้จึงอาจเปลี่ยนได้
ส่วนที่บริษัทต้องคิดเองคือหลังซื้อรถแล้ว จะลงค่าใช้จ่ายได้เท่าไร และเคลม VAT ได้หรือไม่ ซึ่งเป็นเนื้อหาส่วนที่เหลือของบทความนี้
ซื้อรถ EV เข้าบริษัท หักค่าเสื่อมได้เท่าไร
เพดาน 1 ล้านบาท ใช้กับรถยนต์นั่งไฟฟ้าด้วย
พระราชกฤษฎีกา (ฉบับที่ 145) มาตรา 5 กำหนดว่ารถยนต์นั่งหรือรถยนต์โดยสารที่มีที่นั่งไม่เกิน 10 คน ให้หักค่าเสื่อมราคาจากมูลค่าต้นทุนเฉพาะส่วนที่ไม่เกิน 1,000,000 บาท และพระราชกฤษฎีกา (ฉบับที่ 315) มาตรา 4(1) กำหนดว่าต้นทุนส่วนที่เกินคันละ 1 ล้านบาท ไม่ให้ถือเป็นรายจ่าย
ข้อยกเว้นมีเพียง 2 กรณี คือ รถของกิจการให้เช่ารถที่ไม่ได้ใช้ในกิจการอื่น และรถต้นแบบเพื่อการวิจัยที่ได้รับยกเว้นภาษีสรรพสามิต ไม่มีข้อยกเว้นสำหรับรถไฟฟ้า ดังนั้นเก๋งไฟฟ้าราคา 1.5 ล้านบาท ก็หักค่าเสื่อมได้จากฐาน 1 ล้านบาทเท่านั้น
อัตราค่าเสื่อม: ไม่เกิน 20% ต่อปี
- รถยนต์หักค่าเสื่อมได้ไม่เกิน 20% ของต้นทุนต่อปี หรือใช้เวลาอย่างน้อย 5 ปี
- ปีที่ซื้อให้คิดตามจำนวนวันที่มีรถ เช่น ซื้อเดือนกรกฎาคม ปีแรกจะหักได้ประมาณครึ่งปี
- ถ้าซื้อแบบเช่าซื้อ ต้นทุนรถคือเงินที่ต้องจ่ายตามสัญญาทั้งหมด รวมส่วนที่เรียกว่าดอกเบี้ย (สำหรับรถยนต์นั่ง VAT ที่เคลมไม่ได้รวมอยู่ในต้นทุนด้วย ส่วนรถที่เคลม VAT ได้ เช่น กระบะ ใช้ต้นทุนไม่รวม VAT) ต้นทุนนี้ยังติดเพดาน 1 ล้านบาทสำหรับรถยนต์นั่ง และค่าเสื่อมที่หักในแต่ละปีต้องไม่เกินค่างวดเช่าซื้อที่จ่ายในปีนั้น
รถกระบะไฟฟ้าไม่ติดเพดาน 1 ล้าน
เพดาน 1 ล้านบาทใช้กับรถยนต์นั่งและรถยนต์โดยสารที่มีที่นั่งไม่เกิน 10 คนตามกฎหมายภาษีสรรพสามิตเท่านั้น กรมสรรพากรตอบข้อหารือเมื่อปี 2566 ว่าค่าเสื่อมราคาของรถกระบะ 4 ประตู (Double Cab) ที่ใช้ในกิจการ ไม่เป็นรายจ่ายต้องห้าม (สำหรับต้นทุนที่เกิดตั้งแต่ 16 ก.ย. 2560) จึงหักค่าเสื่อมได้จากต้นทุนเต็มจำนวน
ประเด็นสำคัญคือรถคันนั้นต้องเป็นรถกระบะตามกฎหมายภาษีสรรพสามิต จะดูแค่รูปทรงรถไม่ได้ ก่อนซื้อจึงควรให้ผู้ขายยืนยันประเภทรถและดูรายการในใบคู่มือจดทะเบียน
รถไฟฟ้า เคลม VAT ได้ไหม
เก๋ง/SUV ไฟฟ้า: เคลมไม่ได้
ประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีมูลค่าเพิ่ม (ฉบับที่ 42) ข้อ 2(1) ออกตามมาตรา 82/5(6) แห่งประมวลรัษฎากร กำหนดว่า ภาษีซื้อจากการซื้อ เช่าซื้อ เช่า หรือรับโอนรถยนต์นั่งและรถยนต์โดยสารที่มีที่นั่งไม่เกิน 10 คน รวมทั้งภาษีซื้อจากสินค้าหรือบริการที่เกี่ยวข้องกับรถคันนั้น เป็นภาษีซื้อต้องห้าม นำมาหักภาษีขายใน ภ.พ.30 ไม่ได้ ภาษีซื้อต้องห้ามนี้ไม่สูญเปล่า บริษัทนำไปรวมเป็นต้นทุนรถแล้วทยอยหักผ่านค่าเสื่อมได้ (แต่ยังติดเพดาน 1 ล้านบาท)
ข้อยกเว้นมี 3 กรณี คือ กิจการขายรถยนต์นั่ง กิจการให้เช่ารถยนต์นั่งของตนเองโดยตรง และกิจการรับประกันวินาศภัยสำหรับรถดังกล่าว บริษัททั่วไปที่ซื้อรถมาใช้เองจึงเคลม VAT ไม่ได้ ไม่ว่ารถจะเป็นไฟฟ้าหรือน้ำมัน
กระบะไฟฟ้า: เคลมได้ ถ้าใช้ในกิจการ
ข้อห้ามข้างต้นไม่รวมรถกระบะ กรมสรรพากรตอบข้อหารือปี 2566 ว่าภาษีซื้อที่เกี่ยวกับรถกระบะ 4 ประตูที่ใช้ในกิจการไม่เป็นภาษีซื้อต้องห้าม บริษัทที่จด VAT จึงนำภาษีซื้อมาหักภาษีขายใน ภ.พ.30 ได้ โดยต้องมีใบกำกับภาษีเต็มรูปแบบที่ระบุชื่อและเลขประจำตัวผู้เสียภาษีของบริษัท
ข้อควรระวัง: ถ้าดัดแปลงรถที่ไม่ใช่รถยนต์นั่งให้เป็นรถยนต์นั่งภายใน 3 ปี ภาษีซื้อที่เคยเคลมจะเป็นภาษีซื้อต้องห้าม (ประกาศ VAT ฉบับที่ 42 ข้อ 2(11))
ตารางเปรียบเทียบ: เก๋งไฟฟ้า vs กระบะไฟฟ้า ในนามบริษัท
| ประเด็น | เก๋ง / SUV ไฟฟ้า (รถยนต์นั่งไม่เกิน 10 ที่นั่ง) | กระบะไฟฟ้า (ตามกฎหมายสรรพสามิต) ที่ใช้ในกิจการ |
|---|---|---|
| ฐานหักค่าเสื่อม | ต้นทุนไม่เกิน 1,000,000 บาท | ต้นทุนเต็มจำนวน |
| อัตราค่าเสื่อม | ไม่เกิน 20% ต่อปี | ไม่เกิน 20% ต่อปี |
| VAT ตอนซื้อ | เคลมไม่ได้ (ภาษีซื้อต้องห้าม) | เคลมได้ ถ้าบริษัทจด VAT |
| VAT ค่าใช้จ่ายที่เกี่ยวกับรถ (ซ่อม ประกัน ชาร์จไฟ) | เคลมไม่ได้ | เคลมได้ ถ้าใช้ในกิจการ |
| เช่า/ลีสซิ่ง | ลงค่าใช้จ่ายได้ไม่เกิน 36,000 บาท/เดือน (รวม VAT) | ไม่ติดเพดาน 36,000 |
| ใช้ส่วนตัว | ลงเป็นค่าใช้จ่ายบริษัทไม่ได้ | ลงเป็นค่าใช้จ่ายบริษัทไม่ได้ |
ตัวอย่างคำนวณ: เก๋งไฟฟ้า 1.5 ล้าน vs กระบะไฟฟ้า 9 แสน
สมมติบริษัทจด VAT ซื้อรถเงินสดวันที่ 1 มกราคม ใช้ในงานของบริษัททั้งหมด ราคารถรวม VAT 7% แล้ว และหักค่าเสื่อมแบบเส้นตรง 20% ต่อปี
| รายการ | เก๋งไฟฟ้า 1,500,000 บาท | กระบะไฟฟ้า 900,000 บาท |
|---|---|---|
| VAT ในราคารถ (ราคา x 7/107) | 98,130.84 | 58,878.50 |
| เคลม VAT ใน ภ.พ.30 | ไม่ได้ (0) | ได้ 58,878.50 |
| ต้นทุนรถในบัญชี | 1,500,000.00 (VAT ที่เคลมไม่ได้รวมเป็นต้นทุน) | 841,121.50 (ไม่รวม VAT) |
| ฐานหักค่าเสื่อมทางภาษี | 1,000,000.00 (ติดเพดาน) | 841,121.50 |
| ค่าเสื่อมต่อปี (20%) | 200,000.00 | 168,224.30 |
| ค่าเสื่อมรวม 5 ปี | 1,000,000.00 | 841,121.50 |
| ส่วนที่ลงค่าใช้จ่ายไม่ได้เลย | 500,000.00 | 0 |
| ส่วนของราคารถที่นำไปลดภาษีได้ (หักเป็นค่าเสื่อม + เคลม VAT) | 1,000,000 จาก 1,500,000 (ประมาณ 67%) | 900,000 จาก 900,000 (100%) |
หมายเหตุ: VAT ที่เคลมได้ลดภาษีที่ต้องจ่ายเต็มจำนวน ส่วนค่าเสื่อมลดภาษีได้เท่ากับค่าเสื่อม x อัตราภาษีของบริษัท
อ่านตัวเลขอย่างไร
- เก๋งไฟฟ้า 1.5 ล้าน: บริษัทลงค่าใช้จ่ายได้ปีละ 200,000 บาท ถ้าบริษัทเสียภาษีอัตรา 20% จะประหยัดภาษีได้ประมาณปีละ 40,000 บาท แต่เงินอีก 500,000 บาทจะไม่ได้ลดภาษีเลย ตอนยื่น ภ.ง.ด.50 ต้องบวกค่าเสื่อมส่วนที่เกินเพดานกลับ
- กระบะไฟฟ้า 9 แสน: ได้ VAT คืนผ่าน ภ.พ.30 ประมาณ 58,879 บาท และลงค่าเสื่อมได้ครบทั้งคัน
- บริษัท SME ที่ได้อัตราภาษีขั้นบันได จะประหยัดภาษีจากค่าเสื่อมได้น้อยกว่าตัวอย่างนี้ ให้ผู้ทำบัญชีคำนวณจากกำไรจริงของบริษัท
ซื้อขาด เช่าซื้อ หรือลีสซิ่ง แบบไหนคุ้ม
| วิธี | ลงค่าใช้จ่ายได้อย่างไร (รถยนต์นั่ง) | VAT (รถยนต์นั่ง) |
|---|---|---|
| ซื้อเงินสด | ค่าเสื่อม 20% ต่อปี จากต้นทุนไม่เกิน 1 ล้าน | เคลมไม่ได้ |
| เช่าซื้อ (ไฟแนนซ์) | ค่าเสื่อมเหมือนซื้อเงินสด (แต่ไม่เกินค่างวดที่จ่ายในปีนั้น) | เคลมไม่ได้ |
| ลีสซิ่ง / เช่ารายเดือน | ค่าเช่าที่จ่ายจริง แต่ไม่เกิน 36,000 บาทต่อคันต่อเดือน รวม VAT (เช่ารายวันไม่เกิน 1,200 บาทต่อวัน) | เคลมไม่ได้ |
เพดาน 36,000 บาทมาจากพระราชกฤษฎีกา (ฉบับที่ 315) มาตรา 4(2) ซึ่งยังใช้บังคับอยู่ ถ้าลีสซิ่งเก๋งไฟฟ้าค่าเช่าเดือนละ 45,000 บาท (รวม VAT) บริษัทลงค่าใช้จ่ายได้ 36,000 บาท ส่วนอีก 9,000 บาทต่อเดือน (ปีละ 108,000 บาท) ลงค่าใช้จ่ายไม่ได้
ถ้าสิ้นสัญญาลีสซิ่งแล้วบริษัทซื้อรถต่อ รถจะเป็นทรัพย์สินของบริษัท และหักค่าเสื่อมได้ภายใต้เพดาน 1 ล้านบาทเช่นเดิม
สรุปสั้น ๆ: ถ้ารถราคาเกิน 1 ล้านบาท ทั้งซื้อและเช่าจะมีส่วนที่ลงค่าใช้จ่ายไม่ได้ ให้คำนวณทั้งสองแบบก่อนเซ็นสัญญา
ค่าชาร์จรถไฟฟ้า ลงเป็นค่าใช้จ่ายบริษัทได้ไหม
ค่าไฟชาร์จรถเป็นรายจ่ายของบริษัทได้ ถ้าใช้ในงานของบริษัทจริงและมีหลักฐาน ส่วน VAT ของค่าชาร์จให้ดูประเภทรถ คือเก๋ง/SUV ไฟฟ้าเคลมไม่ได้ เพราะเป็นบริการที่เกี่ยวข้องกับรถยนต์นั่ง แต่กระบะไฟฟ้าที่ใช้ในกิจการเคลมได้
| ชาร์จที่ไหน | หลักฐานที่ควรมี | ข้อควรระวัง |
|---|---|---|
| สถานีชาร์จสาธารณะ | ใบกำกับภาษีเต็มรูปแบบหรือใบเสร็จในนามบริษัท ระบุเลขประจำตัวผู้เสียภาษี | ขอใบกำกับภาษีในนามบริษัททุกครั้ง หรือใช้บัญชีแอปของบริษัท |
| ที่สำนักงาน | บิลค่าไฟในนามบริษัท | ถ้าติดตั้งเครื่องชาร์จ ให้บันทึกเป็นทรัพย์สินของบริษัท VAT ของเครื่องชาร์จและค่าไฟส่วนที่ใช้ชาร์จเก๋ง/SUV ไฟฟ้า เข้าข่ายภาษีซื้อต้องห้าม |
| ที่บ้านกรรมการ | บิลค่าไฟเป็นชื่อบุคคล | แยกค่าไฟรถกับค่าไฟบ้านได้ยาก ควรติดมิเตอร์แยกหรือเก็บบันทึกการชาร์จ ถ้าพิสูจน์ไม่ได้ เสี่ยงถูกตัดเป็นรายจ่ายส่วนตัว |
ใช้รถบริษัทเป็นการส่วนตัว มีผลอย่างไร
- ประมวลรัษฎากรมาตรา 65 ตรี (3) และ (13) กำหนดว่ารายจ่ายที่เป็นการส่วนตัว และรายจ่ายที่ไม่ได้ใช้เพื่อกิจการ ไม่ให้ถือเป็นรายจ่ายของบริษัท ถ้ารถคันนั้นใช้ไปเที่ยว รับส่งลูก หรือใช้เป็นรถประจำครอบครัว สรรพากรอาจตัดค่าเสื่อมและค่าใช้จ่ายของรถคันนั้นออก
- ถ้าบริษัทให้กรรมการหรือพนักงานใช้รถเป็นการส่วนตัว ประโยชน์ที่ได้รับอาจต้องรวมเป็นเงินได้ของคนนั้น (พนักงาน: มาตรา 40(1); กรรมการที่ไม่ได้เป็นลูกจ้าง: มาตรา 40(2)) และบริษัทต้องหักภาษี ณ ที่จ่ายตามกรณี
- วิธีป้องกัน: ทำบันทึกการใช้รถ (วันที่ ไปที่ไหน ทำงานอะไร) เก็บรูปเลขไมล์ และมีระเบียบการใช้รถของบริษัท
ขายรถ EV ของบริษัทภายหลัง ต้องรู้อะไร
- ถ้าบริษัทจด VAT และรถนั้นใช้ในกิจการที่ต้องเสีย VAT การขายรถถือเป็นการขายสินค้าตามมาตรา 77/1(8) และ 77/2 ต้องออกใบกำกับภาษีและเสีย VAT 7% จากราคาขาย แม้ตอนซื้อจะเคลม VAT ไม่ได้ก็ตาม (ถ้าใช้ในกิจการที่ได้รับยกเว้น VAT ให้ปรึกษาผู้ทำบัญชี)
- กำไรหรือขาดทุนจากการขายรถต้องนำไปคำนวณภาษีเงินได้นิติบุคคล สำหรับเก๋งที่ราคาเกิน 1 ล้าน ต้นทุนทางภาษีจะต่างจากตัวเลขในบัญชี ผู้ทำบัญชีต้องปรับตอนปิดงบ
- การขายรถให้กรรมการหรือบริษัทในเครือ ควรขายในราคาตลาด ถ้าขายถูกกว่าตลาดโดยไม่มีเหตุผลสมควร สรรพากรมีอำนาจประเมินราคาตามราคาตลาดได้
ความเข้าใจผิดที่พบบ่อย
- "รถ EV หักค่าเสื่อมได้เต็มราคา" ไม่จริง รถยนต์นั่งไฟฟ้าติดเพดาน 1 ล้านบาทเหมือนรถน้ำมัน
- "รถไฟฟ้าเคลม VAT ได้เพราะรัฐส่งเสริม" ไม่จริง เก๋ง/SUV ไฟฟ้าเป็นภาษีซื้อต้องห้าม มีแค่รถประเภทกระบะ (หรือรถที่ไม่ใช่รถยนต์นั่ง) ที่เคลมได้
- "จดทะเบียนกระบะแต่ใช้เป็นรถส่วนตัวก็เคลมได้" ไม่ได้ ต้องใช้ในกิจการจริง ถ้าใช้ส่วนตัว ค่าใช้จ่ายและภาษีซื้อจะถูกตัด
คำถามที่พบบ่อย (FAQ)
Q: ซื้อรถไฟฟ้าในนามบริษัท คุ้มกว่าซื้อในนามส่วนตัวไหม
A: ขึ้นกับว่ารถใช้ในงานจริงแค่ไหนและราคารถเท่าไร ถ้าเป็นรถยนต์นั่งราคาไม่เกิน 1 ล้านบาทและใช้ในงานเป็นหลัก บริษัทลงค่าเสื่อมได้ครบ แต่ถ้าราคาสูงกว่านั้น ส่วนเกินจะไม่ได้ลดภาษี และถ้าใช้ส่วนตัวเป็นหลัก การซื้อในนามบริษัทเสี่ยงถูกตัดรายจ่าย
Q: รถกระบะไฟฟ้า เคลม VAT ได้ไหม
A: ได้ ถ้าเป็นรถกระบะตามกฎหมายภาษีสรรพสามิต ใช้ในกิจการ บริษัทจด VAT และมีใบกำกับภาษีเต็มรูปแบบในนามบริษัท
Q: รถ EV ราคาไม่ถึง 1 ล้าน หักค่าเสื่อมได้เต็มไหม
A: ได้เต็มต้นทุน ปีละไม่เกิน 20% แต่ VAT ของรถยนต์นั่งยังเคลมไม่ได้เหมือนเดิม
Q: ลีสซิ่งรถไฟฟ้า 36,000 บาท รวม VAT หรือยัง
A: รวมแล้ว พระราชกฤษฎีกา (ฉบับที่ 315) กำหนดเพดานค่าเช่ารถยนต์นั่งคันละ 36,000 บาทต่อเดือน โดยรวมภาษีมูลค่าเพิ่ม
Q: ค่าชาร์จรถไฟฟ้าที่บ้าน บริษัทจ่ายให้ได้ไหม
A: จ่ายได้ถ้าพิสูจน์ได้ว่าเป็นค่าไฟที่ใช้ชาร์จรถเพื่องานบริษัท เช่น มีมิเตอร์แยกหรือบันทึกการชาร์จ ถ้าพิสูจน์ไม่ได้ เสี่ยงถูกมองเป็นรายจ่ายส่วนตัว บิลค่าไฟเป็นชื่อบุคคล บริษัทจึงเคลม VAT ไม่ได้ และถ้าจ่ายเป็นเงินเหมาโดยไม่มีหลักฐานการชาร์จ อาจถือเป็นเงินได้ของกรรมการ
Q: ซื้อรถ EV ได้สิทธิหักรายจ่ายเพิ่มหรือลดหย่อนภาษีพิเศษไหม
A: สำหรับรถยนต์นั่งไฟฟ้าที่บริษัทซื้อมาใช้ ไม่พบมาตรการหักรายจ่ายเพิ่มในกฎหมายที่ใช้บังคับอยู่ ให้ใช้กฎค่าเสื่อมและ VAT ตามปกติ ถ้าพบโฆษณาว่ามีสิทธิพิเศษ ให้ขอดูชื่อกฎหมายหรือประกาศที่อ้างก่อน
สรุป
ซื้อรถ EV เข้าบริษัท ใช้กฎภาษีเดียวกับรถทั่วไป เก๋งหรือ SUV ไฟฟ้าหักค่าเสื่อมได้จากต้นทุนไม่เกิน 1 ล้านบาท ปีละไม่เกิน 20% และเคลม VAT ไม่ได้ ส่วนกระบะไฟฟ้าที่ใช้ในกิจการไม่ติดเพดานและเคลม VAT ได้ ถ้าเช่าหรือลีสซิ่งรถยนต์นั่ง ลงค่าใช้จ่ายได้ไม่เกิน 36,000 บาทต่อเดือน ค่าชาร์จไฟลงได้ถ้ามีหลักฐาน และอย่านำรถบริษัทไปใช้ส่วนตัว ก่อนออกรถจึงควรเทียบตัวเลขทั้งแบบซื้อ เช่าซื้อ และลีสซิ่ง ระหว่างเก๋งกับกระบะ ให้เห็นภาษีที่บริษัทได้คืนจริง
ก่อนออกรถในนามบริษัท ส่งใบเสนอราคามาให้เราช่วยดูภาษีได้ทาง LINE @pplus.ac บริษัท พีพลัส การบัญชี จำกัด มีบริการทำบัญชีรายเดือน เริ่มต้น 3,000 บาท/เดือน บันทึกค่าใช้จ่ายรถและแยกภาษีซื้อต้องห้ามให้ถูกต้องทุกเดือน รวมยื่น ภ.พ.30, ภ.ง.ด.1/3/53, ภ.ง.ด.51, ภ.ง.ด.1ก และประกันสังคม พร้อมแจ้งเข้า–ออกพนักงาน ยื่นออนไลน์ทั้งหมด ส่งเอกสารภายในวันที่ 5 ของเดือนถัดไปผ่าน LINE ไปรษณีย์ หรือให้สำนักงานเข้าไปรับ และเข้ามาพบที่สำนักงานได้ทุกครั้ง ส่วนการบันทึกรถเป็นทรัพย์สิน คำนวณค่าเสื่อม และปรับปรุงค่าเสื่อมส่วนที่เกินเพดานตอนสิ้นปี อยู่ในบริการปิดงบการเงิน เริ่มต้น 10,000 บาท/ปี
แหล่งอ้างอิง:
• พระราชกฤษฎีกาออกตามความในประมวลรัษฎากร ว่าด้วยการหักค่าสึกหรอและค่าเสื่อมราคาของทรัพย์สิน (ฉบับที่ 145) พ.ศ. 2527 มาตรา 4 และมาตรา 5 — rd.go.th/2369.html
• พระราชกฤษฎีกาออกตามความในประมวลรัษฎากร ว่าด้วยรายจ่ายที่ไม่ให้ถือเป็นรายจ่ายในการคำนวณกำไรสุทธิ (ฉบับที่ 315) พ.ศ. 2540 มาตรา 4(1) และ 4(2) — rd.go.th/2796.html
• พระราชกฤษฎีกาออกตามความในประมวลรัษฎากร ว่าด้วยภาษีซื้อที่ให้ถือเป็นรายจ่ายในการคำนวณกำไรสุทธิ (ฉบับที่ 243) พ.ศ. 2534 มาตรา 3 — rd.go.th/2380.html
• ประมวลรัษฎากร มาตรา 40(1), 40(2), 65 ตรี (3), (6 ทวิ), (13), (20), 77/1(8), 77/2 และ 82/5(6) — rd.go.th
• ประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีมูลค่าเพิ่ม (ฉบับที่ 42) ลงวันที่ 29 ธันวาคม 2535 ข้อ 2(1) และ 2(11) — rd.go.th/3398.html
• หนังสือตอบข้อหารือ กค 0702/2479 ลงวันที่ 8 พฤษภาคม 2566 (ค่าเสื่อมและภาษีซื้อรถกระบะ 4 ประตู) — rd.go.th/65127.html
• หนังสือตอบข้อหารือ กค 0811/10163 ลงวันที่ 6 กรกฎาคม 2541 (ค่าเสื่อมรถยนต์นั่งราคา 1,500,000 บาท) — rd.go.th/23120.html
• หนังสือตอบข้อหารือ กค 0706/3103 ลงวันที่ 29 มีนาคม 2547 (ต้นทุนรถเช่าซื้อรวมส่วนที่เรียกว่าดอกเบี้ย กรณีกิจการให้เช่ารถที่เคลม VAT ได้) — rd.go.th/24451.html
• หนังสือตอบข้อหารือ กค 0706/11508 ลงวันที่ 16 พฤศจิกายน 2550 (ค่าเช่าลีสซิ่งรถยนต์นั่ง 36,000 บาท/เดือน) — rd.go.th/37049.html
• หนังสือตอบข้อหารือ กค 0706/5270 ลงวันที่ 22 มิถุนายน 2549 (ต้นทุนทางภาษีเมื่อขายรถยนต์นั่งราคาเกิน 1 ล้านบาท) — rd.go.th/31905.html